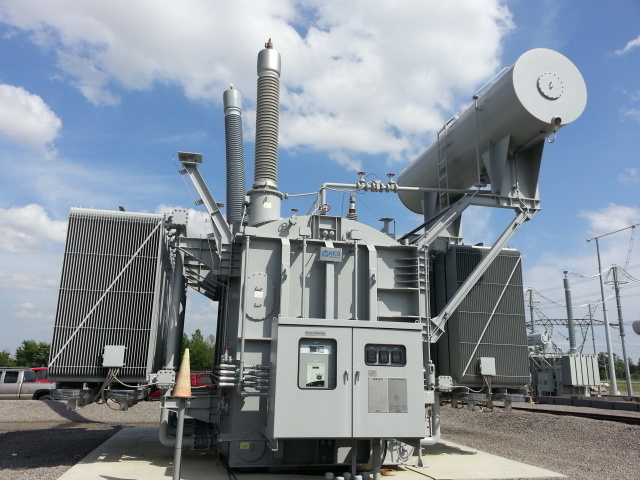
효성중공업은 2018년에 설립된 기업으로 중공업과 건설 사업을 영위하고 있는 기업이다. 주요 종속기업은 진흥기업, 중국 Nantong Hyosung Transformer Co., Ltd., 미국 Hyosung HICO, Ltd. 등이 있다. 주요 매출은 건설부문, 중공업 부문에서 발생하고 있다. 전력PU는 초고압 변압기와 차단기, 중저압 변압기와 전장품을 생산, 공급하며 국내시장 오랜 노하우를 바탕으로 유럽, 미주, 중동, 아시아 등 글로벌 시장에 진출하여 품질과 기술력을 인정받고 있다.
관련 테마
원전 : 원자력 발전소용 345KV 변압기, 765KV 변압기, 800KV 2점절 가스 절연 개폐기 등을 국내 최초 개발헸으며, 세계에서 두 번째로 극초고압 차단기인 1,100KV GIS(가스절연개폐장치)를 개발함
전력설비 : (주)효성에서 중공업 및 건설 사업 부문이 인적분할되어 재상장된 업체로 변압기, 차단기, 전동기, 감속기 등 전력 기기 사업을 영위
풍력 : 풍력 발전의 핵심 부품인 증속기와 발전기 부문에서 검증된 설계 기술과 생산 역량을 갖추고 있는 기업
ESS : (주)효성에서 중공업 및 건설 사업 부문이 인적분할되어 재상장된 업체로 ESS 사업을 통해 시스템 공급부터 유지 보수, 구축을 위한 컨설팅 사업을 수행
수소차인프라 : CNG/수소/LNG 등의 가스를 공급받아 차량 연료로 필요한 압력, 온도 및 연료량에 맞춰 충전할 수 있는 가스충전소 사업을 영위하고 있는 기업
재생에너지 : 풍력발전의 핵심 부품인 증속기와 발전기 부문에서 검증된 설계 기술과 생산 역량을 갖춘 기업으로, ESS 사업까지 확장하여 신재생에너지 종합 솔루션을 제공
데이터센터 : 대형 변압기, ESS 등 전력 인프라 및 데이터센터용 친환경 전력 시스템을 공급하며, 데이터센터 신규 구축 시장에서 지속 성장 중인 기업
변압기 : 초고압 변압기, 배전유입변압기, 몰드변압기 등을 생산하는 변압기 전문 기업으로, 1969년 국내 첫 154kV급 초고압 변압기를 개발한 이래 345kV, 765kV 변압기까지 최초로 선보이며 관련 기술을 선도해 왔음. 70여 개국에 변압기를 수출하며 글로벌 전력망 프로젝트에 참여하고 있으며, 스마트 변압기와 친환경 식물성 절연유 변압기 등 고부가가치 제품을 공급함
AI예측
AI예측기는 이 종목을 강력매도 · 매도 · 중립 · 매수 · 강력매수 로 예측했어요.
멤버십 플랜을 구독하면 예상 주가 시나리오와 AI의 투자의견, 목표·손절가, AI가 참고한 차트 패턴들을 확인할 수 있습니다.
지표분석
수익률 1위 매매전략은 이 종목을 매수 · 매도 · 보유 · 관망 중이에요.
멤버십 플랜을 구독하면 수익률 1위 매매전략의 매매 시점을 확인하고 다음 신호를 알림으로 받아볼 수 있습니다.
삼성전자가 107조원이라는 믿기 힘든 3분기 영업이익을 발표한 지난 8일 회사 주가는 오히려 2.2%나 하락했다. 시장은 이 정도 실적은 이미 예상하고 있었으며 더 많은 것을 보여줘야 한다는 것처럼 반응했다. 삼성전자 주가는 추가로 하락하며 '좋은 실적과 좋은 주가는 별개'라는 증시 격언을 새삼 떠올리게 했다. 반도체뿐 아니라 많은 업종에서 실적과 주가가 별개로 가는 현상이 발생 중이다. 조선업이 대표적이다. HD현대중공업, 한화오션, 삼성중공업의 최근 주가는 올해 고점 대비 50% 이상 하락했다. 이들 기업의 올해 3분기 영업이
한국투자증권이 효성중공업의 3분기 실적이 시장 기대치를 밑돌 것으로 전망하면서 목표주가도 낮췄다. 다만 중장기 성장성을 고려하면 현재 주가는 여전히 저평가돼 있다는 판단이다.장남현 한국투자증권 연구원은 14일 '이 정도로 저평가 받을 이유는 없다'라는 제목의 보고서에서 효성중공업의 목표주가를 기존 450만원에서 400만원으로 11.1% 낮췄다. 투자의견은 '매수'를 유지했다.한국투자증권은 효성중공업의 3분기 영업이익을 2,896억원으로 전망했다. 지난해 같은 기간보다 31.8% 증가한 수준이지만, 시장 예상치인 3,149억원에는 약 8% 못 미치는 규모다.중공업 부문에서는 중동 지역의 지정학적 위험으로 일부 물량의 인도가 지연됐고, 유럽과 아시아에서도 고객사 요청에 따른 인도 지연이 발생한 것으로 분석했다. 건설 부문 역시 원자재 가격 상승에 따른 일회성 비용이 반영되면서 영업이익이 전 분기보다 5% 이상 감소할 것으로 예상했다.다만 신규 수주는 견조한 성장세를 이어가고 있다는 평가다. 3분기 신규 수주는 2조5천억원 이상으로 추정했다.특히 지난 9월 미국 빅테크 업체를 대상으로
[파이낸셜뉴스] 한국투자증권은 효성중공업의 3·4분기 실적이 시장 기대치를 밑돌겠지만 신규 수주와 중장기 이익 성장세는 견조할 것으로 전망했다. 투자의견 '매수'를 유지하고 목표주가는 기존보다 13% 낮춘 400만원으로 제시했다.
장남현 한국투자증권 연구원은 14일 보고서에서 효성중공업의 3·4분기 연결 매출을 전년 동기 대비 11.7% 증가한 1조8144억원으로 예상했다. 영업이익은 31.8% 늘어난 2896억원으로 시장 전망치인 3149억원을 8% 밑돌 것으로 추산했다.
중동 지역의 지정학적 위험으로 일부 물량의 인도가 원활하지 못했고 유럽과 아시아에서도 고객사 요청에 따라 인도가 지연된 것으로 파악했다. 다만 해당 물량은 4·4분기 매출로 인식될 예정이다. 건설 부문은 원자재 가격 상승에 따른 일회성 비용으로 영업이익률이 전분기보다 5%