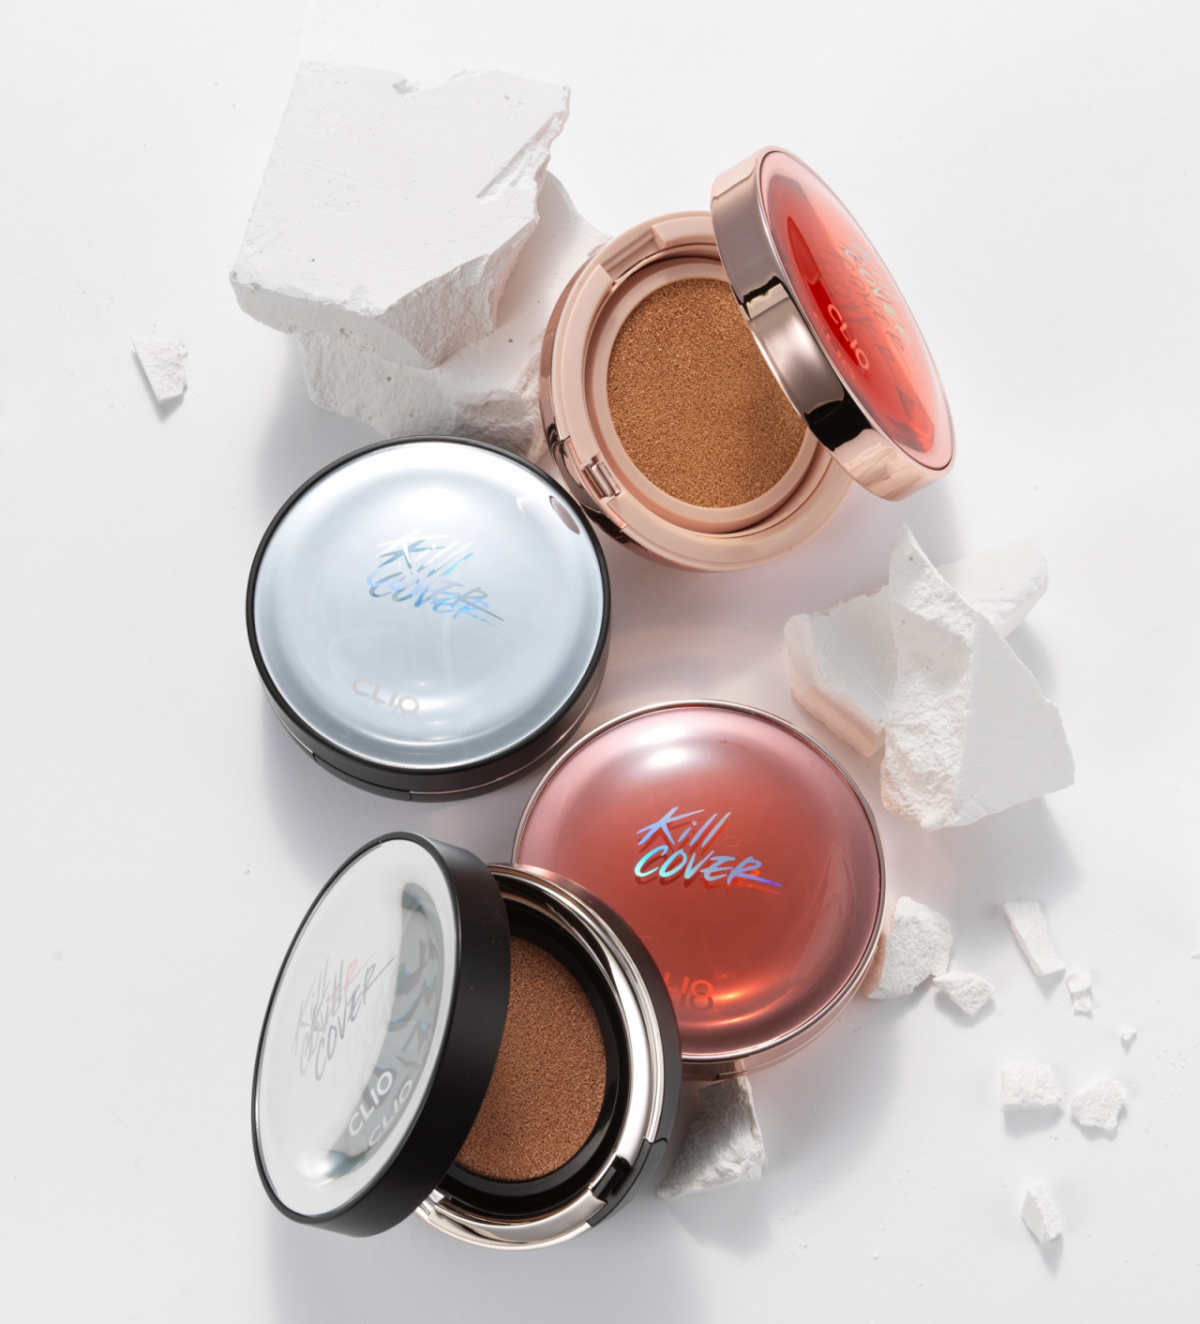
클리오는 화장품 및 화장도구의 판매 및 유통 사업 등을 영위하고 있는 기업이다. 주요 매출은 스킨케어 베이직, 포인트 메이크업 등의 상품 판매에서 발생하고 있다. 당사는 OEM 방식으로 제조하여 프랑스 등 유럽에 있는 해외공장에 아웃소싱 하였으며, 고가의 해외 브랜드와 견주어도 뒤지는 않는 품질경쟁력을 확보해 브랜드 인지도와 고객 충성도를 구축하였다.
[인포스탁데일리=윤서연 기자] SK증권은 7일 코스맥스(192820)에 대해 한국·중국·미국 법인의 고른 성장세가 이어지고 있다며 목표주가를 기존 35만원에서 37만원으로 상향했다.형권훈 SK증권 연구원은 "한국, 중국, 미국 법인의 사업이 모두 순항 중이며 각각 K뷰티, C뷰티, 미국 인디뷰티 수요가 실적으로 연결되고 있다"며 "세 가지 영역 모두 글로벌 전체 뷰티 시장 대비 빠르게 성장 중"이라고 분석했다.이어 "이를 바탕으로 4분기에도 연결 매출이 전년 동기 대비 35% 성장해 현재 시장 컨센서스 기준 성장률인 22%를 크게
현대차증권은 9일 클리오의 목표주가를 기존 1만4000원에서 1만7000원으로 상향하고 투자의견 '매수'를 유지했다. 하희지 현대차증권 연구원은 "클리오 국내 저수익 채널 정비, H&B 채널 수익성 개선되며 국내 중심의 견조한 수익성 유지가 전망되는 가운데 미국, 중화권 중심의 기여도 확대되고 있다는 점이 긍정적"이라며 이같이 밝혔다. 올해 2분기 클리오의 매출은 전년 동기 대비 5.7% 오른 868억원, 영업이익은 230.1% 성장한 116억원을 기록했다. 국내에선 특히 H&B 채널이 색조 신제품, 구달 선케어 판
현대차증권, 클리오 투자 '매수' 의견 현대차증권이 클리오의 H&B(헬스앤뷰티) 채널, 북미 매출 확대를 근거로 목표주가를 상향 조정했다. 하희지 현대차증권 연구원은 9일 리포트에서 "클리오의 국내 저수익 채널 정비, H&B 채널 수익성 개선으로 국내 중심의 견조한 수익성 유지가 전망된다. 미국과 중화권 중심의 기여도가 확대되고 있다는 점에서 긍정적"이라며 목표주가 1만4000원에서 1만7000원으로 높여잡았다. 동시에 투자 '매수' 의견은 유지했다. 하 연구원은 클리오의 해외 매출에 대해서는 "클리오 아이 카테고리 기여도가 확대되고 있고 특히 2분기 아마존 매출 약 50억원이 발생한 것이 긍정적"이라며 "하반기는 코스트코, 노드스트롭, 올리브영 등 오프라인 리테일 채널 입점이 기대된다"고 했다. 일본은 2분기 매출이 전년동기대비 30% 감소한 가운데 온라인 저수익 라큐텐 채널 축소, 조직 재정비 영향이 지속될 것이라고 봤다....
[파이낸셜뉴스] 현대차증권은 클리오가 국내 저수익 채널 정비를 통해 수익성을 개선하는 가운데 미국과 중화권 매출 기여도도 확대되고 있다며 목표주가를 기존 1만4000원에서 1만7000원으로 21.4% 상향했다. 투자의견은 '매수'를 유지했다.
하희지 현대차증권 연구원은 9일 보고서에서 "클리오는 국내 저수익 채널 정비와 H&B 채널의 수익성 개선으로 견조한 수익성을 유지할 전망"이라며 "미국과 중화권을 중심으로 매출 기여도가 확대되고 있다는 점도 긍정적"이라고 평가했다.
클리오의 올해 2·4분기 매출은 전년 동기 대비 5.7% 증가한 868억원, 영업이익은 230.1% 늘어난 116억원을 기록했다. 영업이익률은 13.4%로 집계됐다.
하 연구원은 "국내에서는 온라인 버티컬 채널을 중심으로 성장이 이어졌고 헬스앤뷰티(H&B) 채널도 색조