영광와이케이엠씨 공모주 분석: PER 43배 코미코가 끌어올린 평가액
영광와이케이엠씨 공모주 핵심 요약 3가지
- 반도체·디스플레이 제조장비에 들어가는 알루미늄 챔버를 깎고 표면처리하는 회사입니다. 희망 공모가 9,400~11,000원에 신주 1,800,000주와 구주매출 500,000주를 내놓습니다. 기존 주주가 이미 발행된 주식을 내놓는 구주매출 물량은 최대주주 장관섭 대표의 자부인 김수진 이사 몫입니다.
- 주당 평가가액 15,254원은 비교기업 4곳의 평균 PER 22.91배로 계산됐습니다. 4곳 중 코미코 한 곳의 PER이 43.55배이고 이를 빼면 평균은 16.03배, 평가액은 10,672원으로 밴드 상단보다 낮아집니다(자체 계산).
- 상장 직후 매도할 수 있는 물량은 34.86%이고 그 가운데 55.0%가 벤처금융 등 기존 주주 몫입니다. 한 달 뒤에는 누적 47.19%로 늘어납니다.
식각장비 챔버를 깎고 입히는 영광와이케이엠씨
영광와이케이엠씨는 2012년 5월 충남 아산에서 설립됐고, 반도체와 디스플레이 제조장비의 핵심 부품을 정밀가공한 뒤 플라즈마 아노다이징 같은 표면처리와 초고진공 정밀세정까지 일괄로 맡습니다. 주력은 증착·식각 공정이 이뤄지는 프로세스 챔버와 장비 안에서 웨이퍼를 옮기는 트랜스퍼 챔버, 그리고 리드(LID) 부품입니다.
2026년 상반기 매출 386억원 가운데 반도체 부문이 63.5%였고 평면유리 제조설비용 부품이 16.1%, 표면처리가 9.3%였습니다. 평면유리 부품 매출은 2023년 5억 7,900만원에서 2025년 75억원으로 늘었고 올해는 상반기에만 62억원을 넘었습니다. 상반기 매출의 49.8%가 수출입니다.
거래처는 여럿이지만 상반기 매출의 62.04%를 차지한 상위 4개사는 신고서 설명대로라면 한 장비사의 공급망 안에 있습니다. 식각장비 세계 1위인 글로벌 A사(21.68%)와 그 장비 모듈을 위탁 생산하는 C사·D사, 국내 협력사 E사가 모두 글로벌 A사 공급망에 속한다는 것입니다. 장기 공급계약 없이 개별 발주서로 주문을 받는 구조라 글로벌 A사의 장비 생산 계획이 곧 매출 변수입니다.
2년 적자 끝에 9월까지 매출 617억원
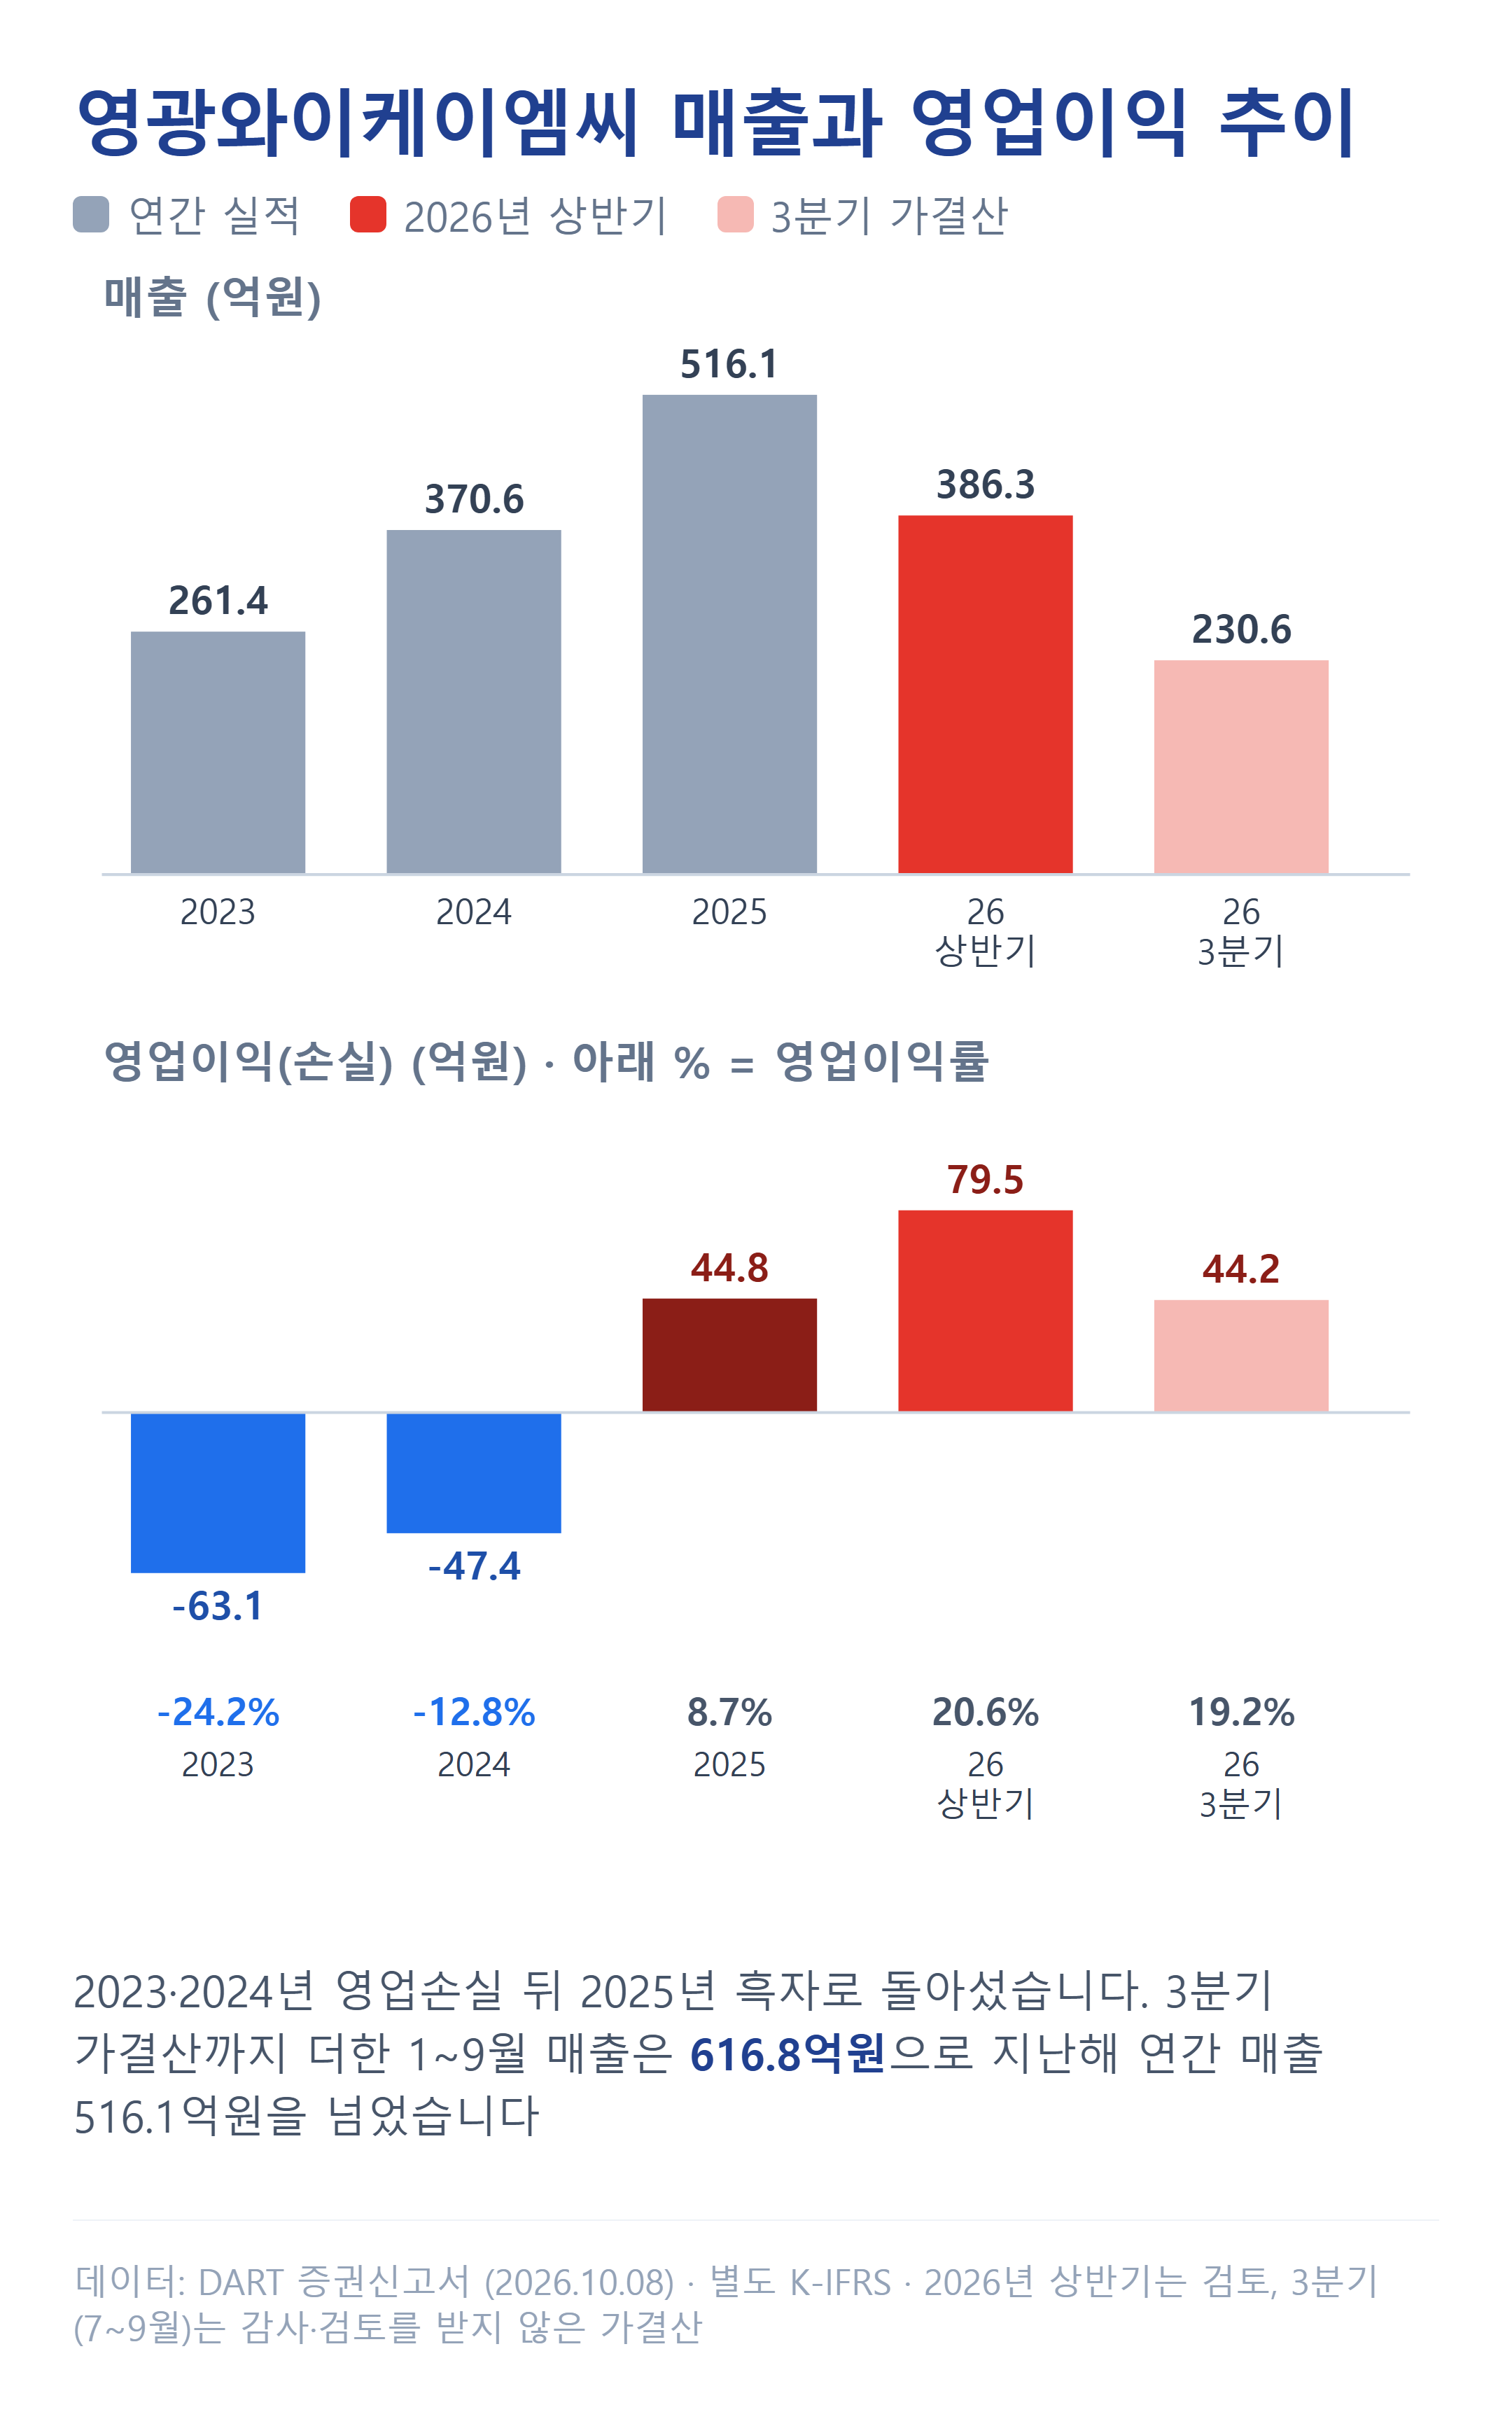
2023년과 2024년에 영업손실 63억원과 47억원을 낸 뒤 2025년 흑자로 돌아섰고 올해 상반기 영업이익률은 20.6%까지 올라왔습니다. 신고서에 실린 3분기 가결산은 매출 230억 5,800만원, 영업이익 44억 2,300만원으로 1~9월 누적 매출이 616억 8,300만원이 돼 지난해 연간 매출 516억원을 이미 넘었습니다. 가공 라인 가동률도 2025년 50.35%에서 상반기 73.56%로 올라갔습니다.
상반기 말 부채비율은 138.80%로 재무구조가 아직 무거운 편이고 변동금리 차입금이 343억원입니다. 2026년 반기 말에야 이익잉여금이 27억원으로 돌아서 누적 결손을 털어냈습니다.
평가액 15,254원, 코미코를 빼면 10,672원
대표주관회사 대신증권은 2025년 하반기와 2026년 상반기 순이익 113억 5,100만원에서 외환·외화환산 이익 6억 5,700만원과 유형자산 손상차손 환입 7억 2,000만원을 뺀 99억 7,400만원을 적용 순이익으로 잡았습니다. 여기에 비교기업 평균 PER 22.91배를 곱한 뒤 주식매수선택권 520,000주를 포함한 14,979,531주로 나눈 값이 15,254원입니다.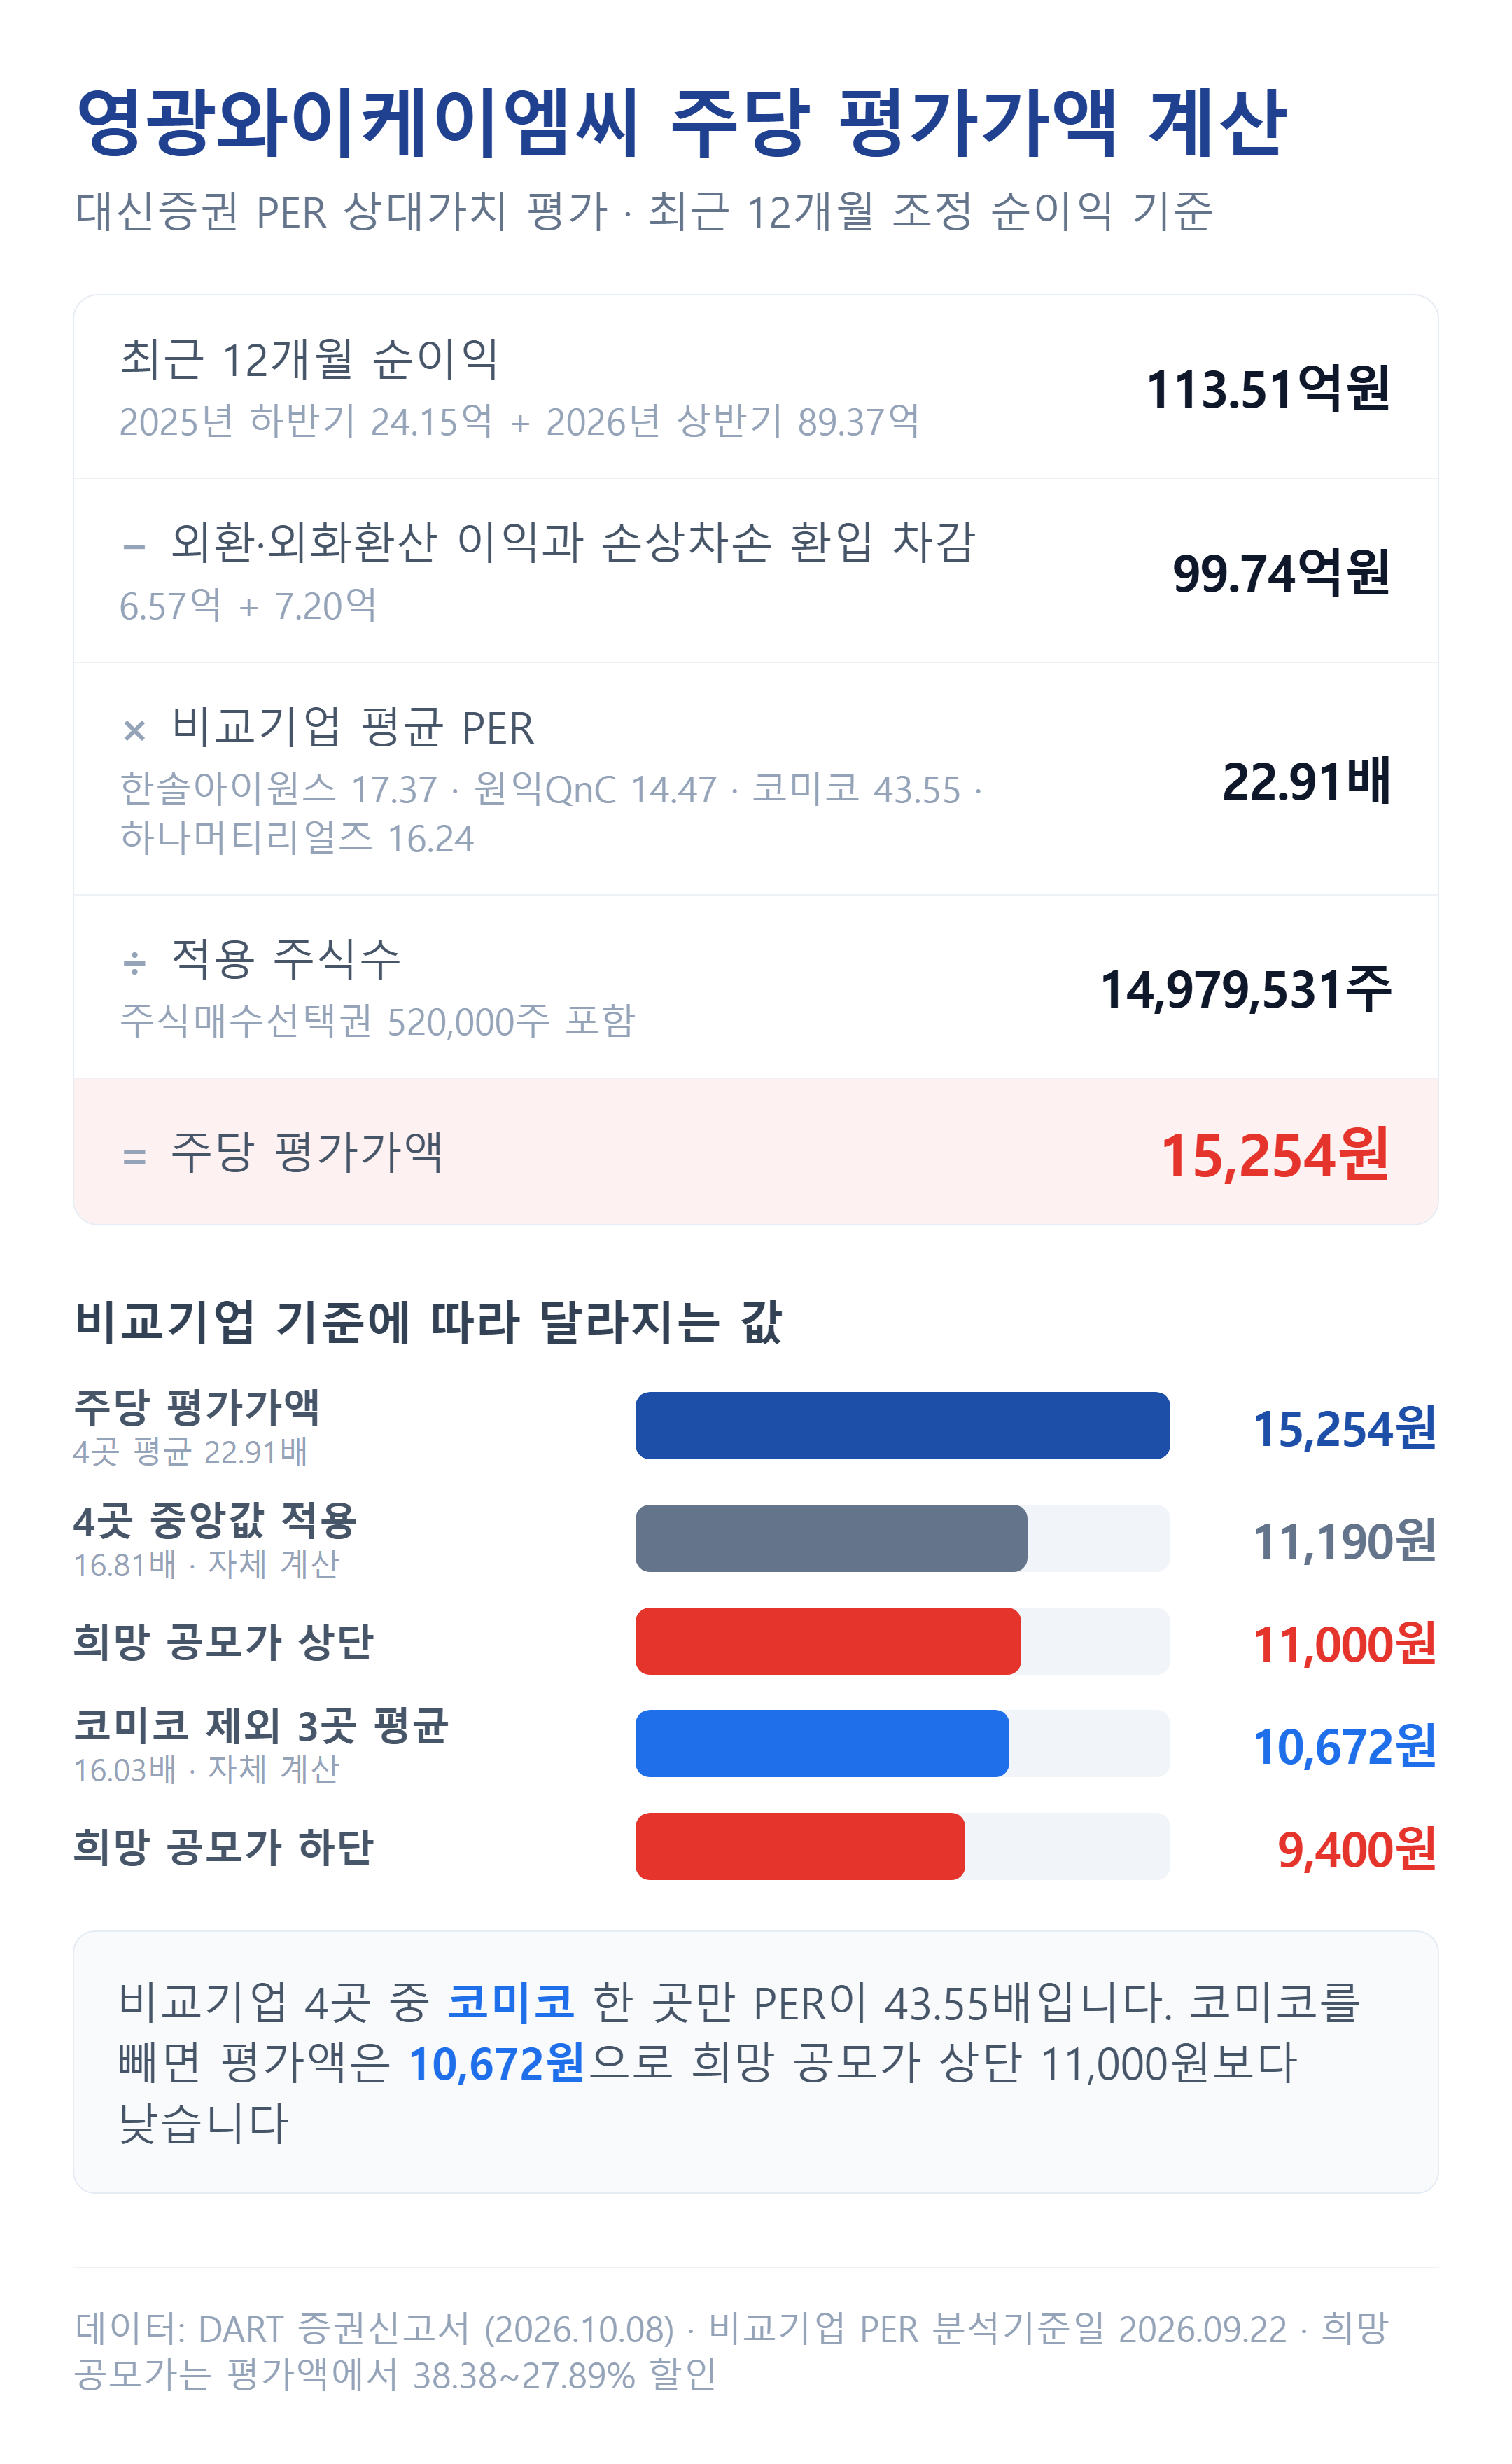
나머지 3곳이 14~17배에 모여 있는데 코미코만 43.55배라 평균을 6.88배 끌어올립니다. 코미코를 빼고 3곳 평균 16.03배를 쓰면 평가액은 10,672원이 되고 밴드 상단 11,000원이 그보다 3.08% 높아집니다. 4곳의 중앙값 16.81배를 적용해도 11,190원입니다. 신고서의 4차 선정 기준은 PER 50배 미만이라 코미코도 기준 안에 들어갑니다. 공모가 기준 PER은 하단 13.63배, 상단 15.95배이고 상단은 3곳 평균과 거의 같습니다.
첫날 유통 34.86%, 절반 넘게 기존 주주 몫
상장 직후 매도할 수 있는 물량은 5,041,041주로 상장예정주식수의 34.86%이고 희망 공모가로 474억~555억원어치입니다. 공모주 2,269,840주보다 많은 2,771,201주가 기존 주주 몫인데, 그중 2,240,901주는 코너스톤 뉴메인 3호·KAI-오피스원 소부장펀드 등 벤처금융이 들고 있습니다.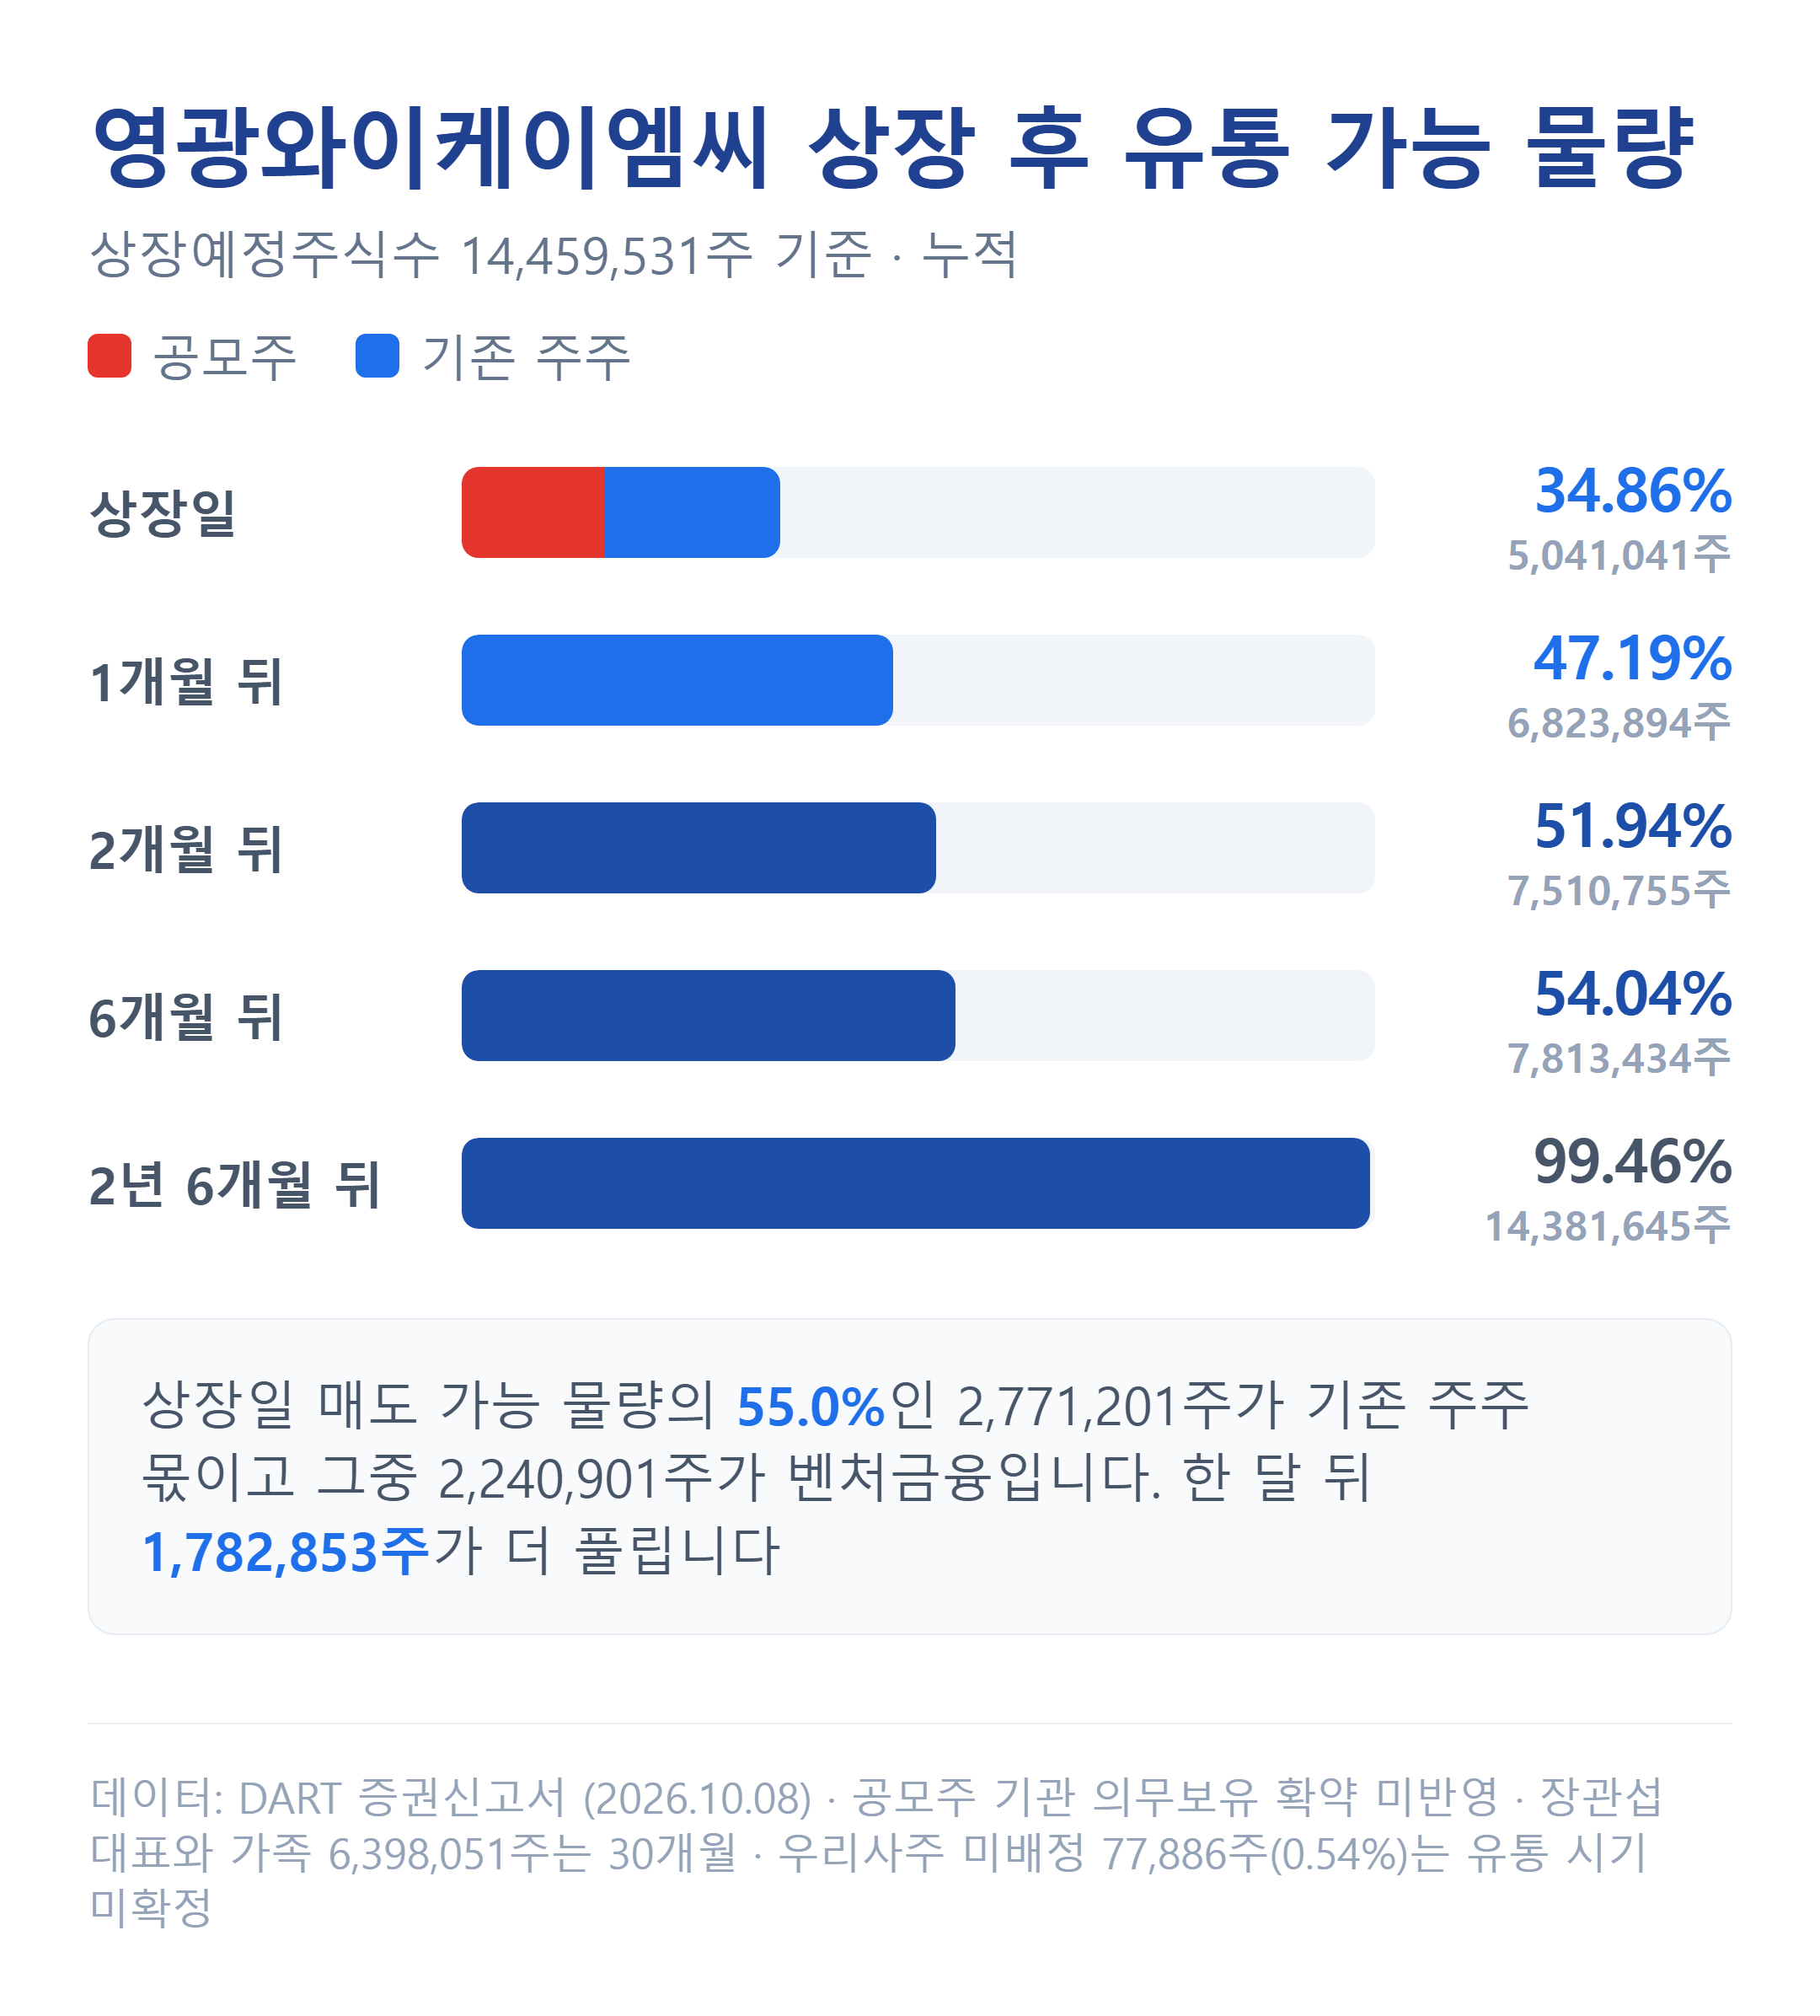
기존 주주에게 걸린 1~2개월 보호예수가 풀리면 누적 비율은 1개월 47.19%, 2개월 51.94%로 올라갑니다. 그 뒤로는 완만해 1년 뒤에도 54.25%입니다. 장관섭 대표와 가족이 가진 6,398,051주는 30개월 동안 매도할 수 없습니다. 2026년 7월 이후 자체 기록에서 상장 직후 유통 비율이 30% 이상이던 12건은 모두 첫날 종가가 장이 열릴 때 처음 형성되는 가격인 시초가보다 낮았습니다.
공모자금 169억원과 구주매출 47억원의 행선지
희망 공모가 하단 기준으로 회사에 들어오는 돈은 신주 1,800,000주의 169억 2,000만원입니다. 상장주선인 의무인수분까지 합한 175억 6,900만원 가운데 150억원을 시설자금, 17억 800만원을 운영자금에 씁니다. 2027년과 2028년에 3·4공장 부지와 건물을 사고 5축 가공기와 무전해 니켈 도금 라인을 들이는 계획이고 투자액 206억원 가운데 일부를 공모자금으로 충당합니다. 구주매출 500,000주의 대금 47억원은 김수진 이사에게 갑니다. 매출 후 남는 591,477주(4.09%)도 30개월 묶입니다.
이번 상장 추진은 두 번째로, 2024년 10월 예비심사를 신청했다가 2025년 2월 철회했고 2026년 7월 다시 신청해 9월 14일 승인을 받았습니다. 신고서는 한국공인회계사회가 8월 13일 2025년 재무제표 심사에 착수했다고 밝혔습니다. 감리로 넘어가 증권선물위원회 조치가 나오면 상장이 연기되거나 취소될 수 있다는 단서도 붙였습니다.
영광와이케이엠씨 공모주 분석, 판단이 갈리는 지점
영광와이케이엠씨는 2년 적자를 지나 올해 9월까지 매출이 지난해 연간 실적을 넘어선 회사이고, 식각장비 세계 1위 업체의 공급망 안에서 챔버를 만듭니다. 평가액 대비 할인 폭은 PER 43.55배인 코미코가 평균에 들어간 결과에 크게 기댑니다. 코미코를 빼면 밴드 상단이 평가액보다 높습니다. 상장 직후 유통 34.86%도 자체 기록에서 첫날 약세가 이어진 구간입니다.
판단을 바꿀 확인 사항은 세 가지입니다.
① 11월 3일 확정공모가 공고에서 기관이 밴드 상단 이상을 얼마나 적었는지
② 기관이 배정분을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비율과 벤처금융 2,240,901주의 첫날 매도 여부
③ 한국공인회계사회 재무제표 심사 결론과 3분기 확정 실적
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
영광와이케이엠씨 공모주 청약일과 공모가는 어떻게 되나요?
일반 청약은 2026년 11월 4일부터 5일까지 대신증권에서 진행합니다. 희망 공모가는 9,400~11,000원이고 확정 공모가는 11월 3일 공고되며 증거금은 청약금액의 50%입니다.
영광와이케이엠씨는 어떤 회사인가요?
반도체·디스플레이 제조장비용 챔버와 리드를 정밀가공하고 표면처리·세정까지 맡는 부품 회사입니다. 2025년 매출은 516억원, 영업이익은 45억원이었습니다.
영광와이케이엠씨 공모주 상장일은 언제인가요?
상장일은 증권신고서 제출 시점에 확정되지 않았고 납입일 11월 9일 이후 한국거래소 공시로 안내될 예정입니다.
영광와이케이엠씨 영광와이케이엠씨분석 공모주 IPO 공모주일정