하나에어로다이내믹스 공모주 분석: 평가액 6,950원, 3분기 영업이익 4.8억
하나에어로다이내믹스 공모주 핵심 요약 3가지
- 항공기 생산에 쓰는 치공구와 구조 부품을 만들고 Bell 412 헬리콥터 동체 구조물을 조립하는 경남 사천의 회사입니다. 희망 공모가 4,700~5,700원에 신주 4,400,000주만 내놓고 이익을 내는 기업의 일반 상장 요건으로 코스닥에 들어옵니다.
- 주당 평가가액 6,950원은 최근 12개월 EBITDA 69억 4,200만원에 비교기업 평균 EV/EBITDA 17.89배를 곱해 나왔습니다. 신고서에 실린 9월 누적 가결산에서 상반기를 빼면 7~9월 석 달 영업이익은 4억 8,000만원으로 상반기 48억 3,000만원의 10분의 1이었습니다(자체 계산).
- 상장 직후 매도할 수 있는 물량은 30.83%이고 두 달 뒤 벤처금융 몫 10.00%가 더 풀립니다. 이익미실현 기업이 아니어서 상장 후 일정 기간 공모가의 90%에 인수 증권사로 매도할 수 있는 권리인 환매청구권은 붙지 않습니다.
치공구에서 헬기 동체까지, 매출 91%가 KAI와 Bell
하나에어로다이내믹스는 2007년 1월 경남 사천에서 설립된 항공기 구조물 제조사입니다. 처음에는 항공기 구조 부품을 가공했고 부품을 도면대로 만들려고 직접 설계하던 치공구를 별도 사업으로 키웠습니다. 치공구는 얇고 복잡한 항공기 부품을 성형·가공·조립·검사하는 동안 정확한 위치에 붙잡아 두는 맞춤형 금형과 지그(작업 고정 장치)를 말합니다. 2024년 2월 조립 전문 업체 대신항공산업을 합병하면서 치공구 설계부터 부품 생산과 기체 구조물 조립까지 한 회사에서 처리하는 구조를 갖췄습니다.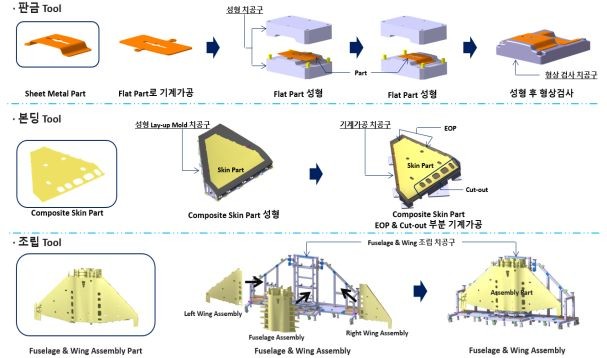
2025년 매출 333억원은 치공구 131억 5,300만원(39.5%), 조립 121억 4,200만원(36.5%), 부품 77억 8,300만원(23.4%)으로 나뉩니다(자체 합산). 조립은 Bell 412 헬리콥터의 꼬리 동체(Tail Boom)와 외부 빔 구조물이 대표 제품이고 2026년 상반기 조립 매출 80억 7,000만원 가운데 54억 4,300만원이 수출이었습니다. 방산 비중은 2023년 64%에서 2026년 상반기 16%로 낮아졌습니다.
고객은 두 곳에 몰려 있습니다. 2026년 상반기 매출의 59.11%가 한국항공우주산업(KAI), 32.08%가 미국 Bell Textron에서 나와 합계가 91.19%입니다. 신고서 제출일 기준 수주잔고는 551억원으로 익명 처리된 K사 245억 5,000만원과 B사 243억 5,000만원이 대부분을 차지합니다. 9월에는 Bell과 2027~2031년 Bell 412 동체 구조물을 최대 120대 공급하는 새 장기계약을 맺었는데 대당 단가가 약 45% 오르는 대신 Bell이 대주던 부품 228종을 직접 만들어야 합니다.
상반기 영업이익 48억, 7~9월은 4억 8,000만원
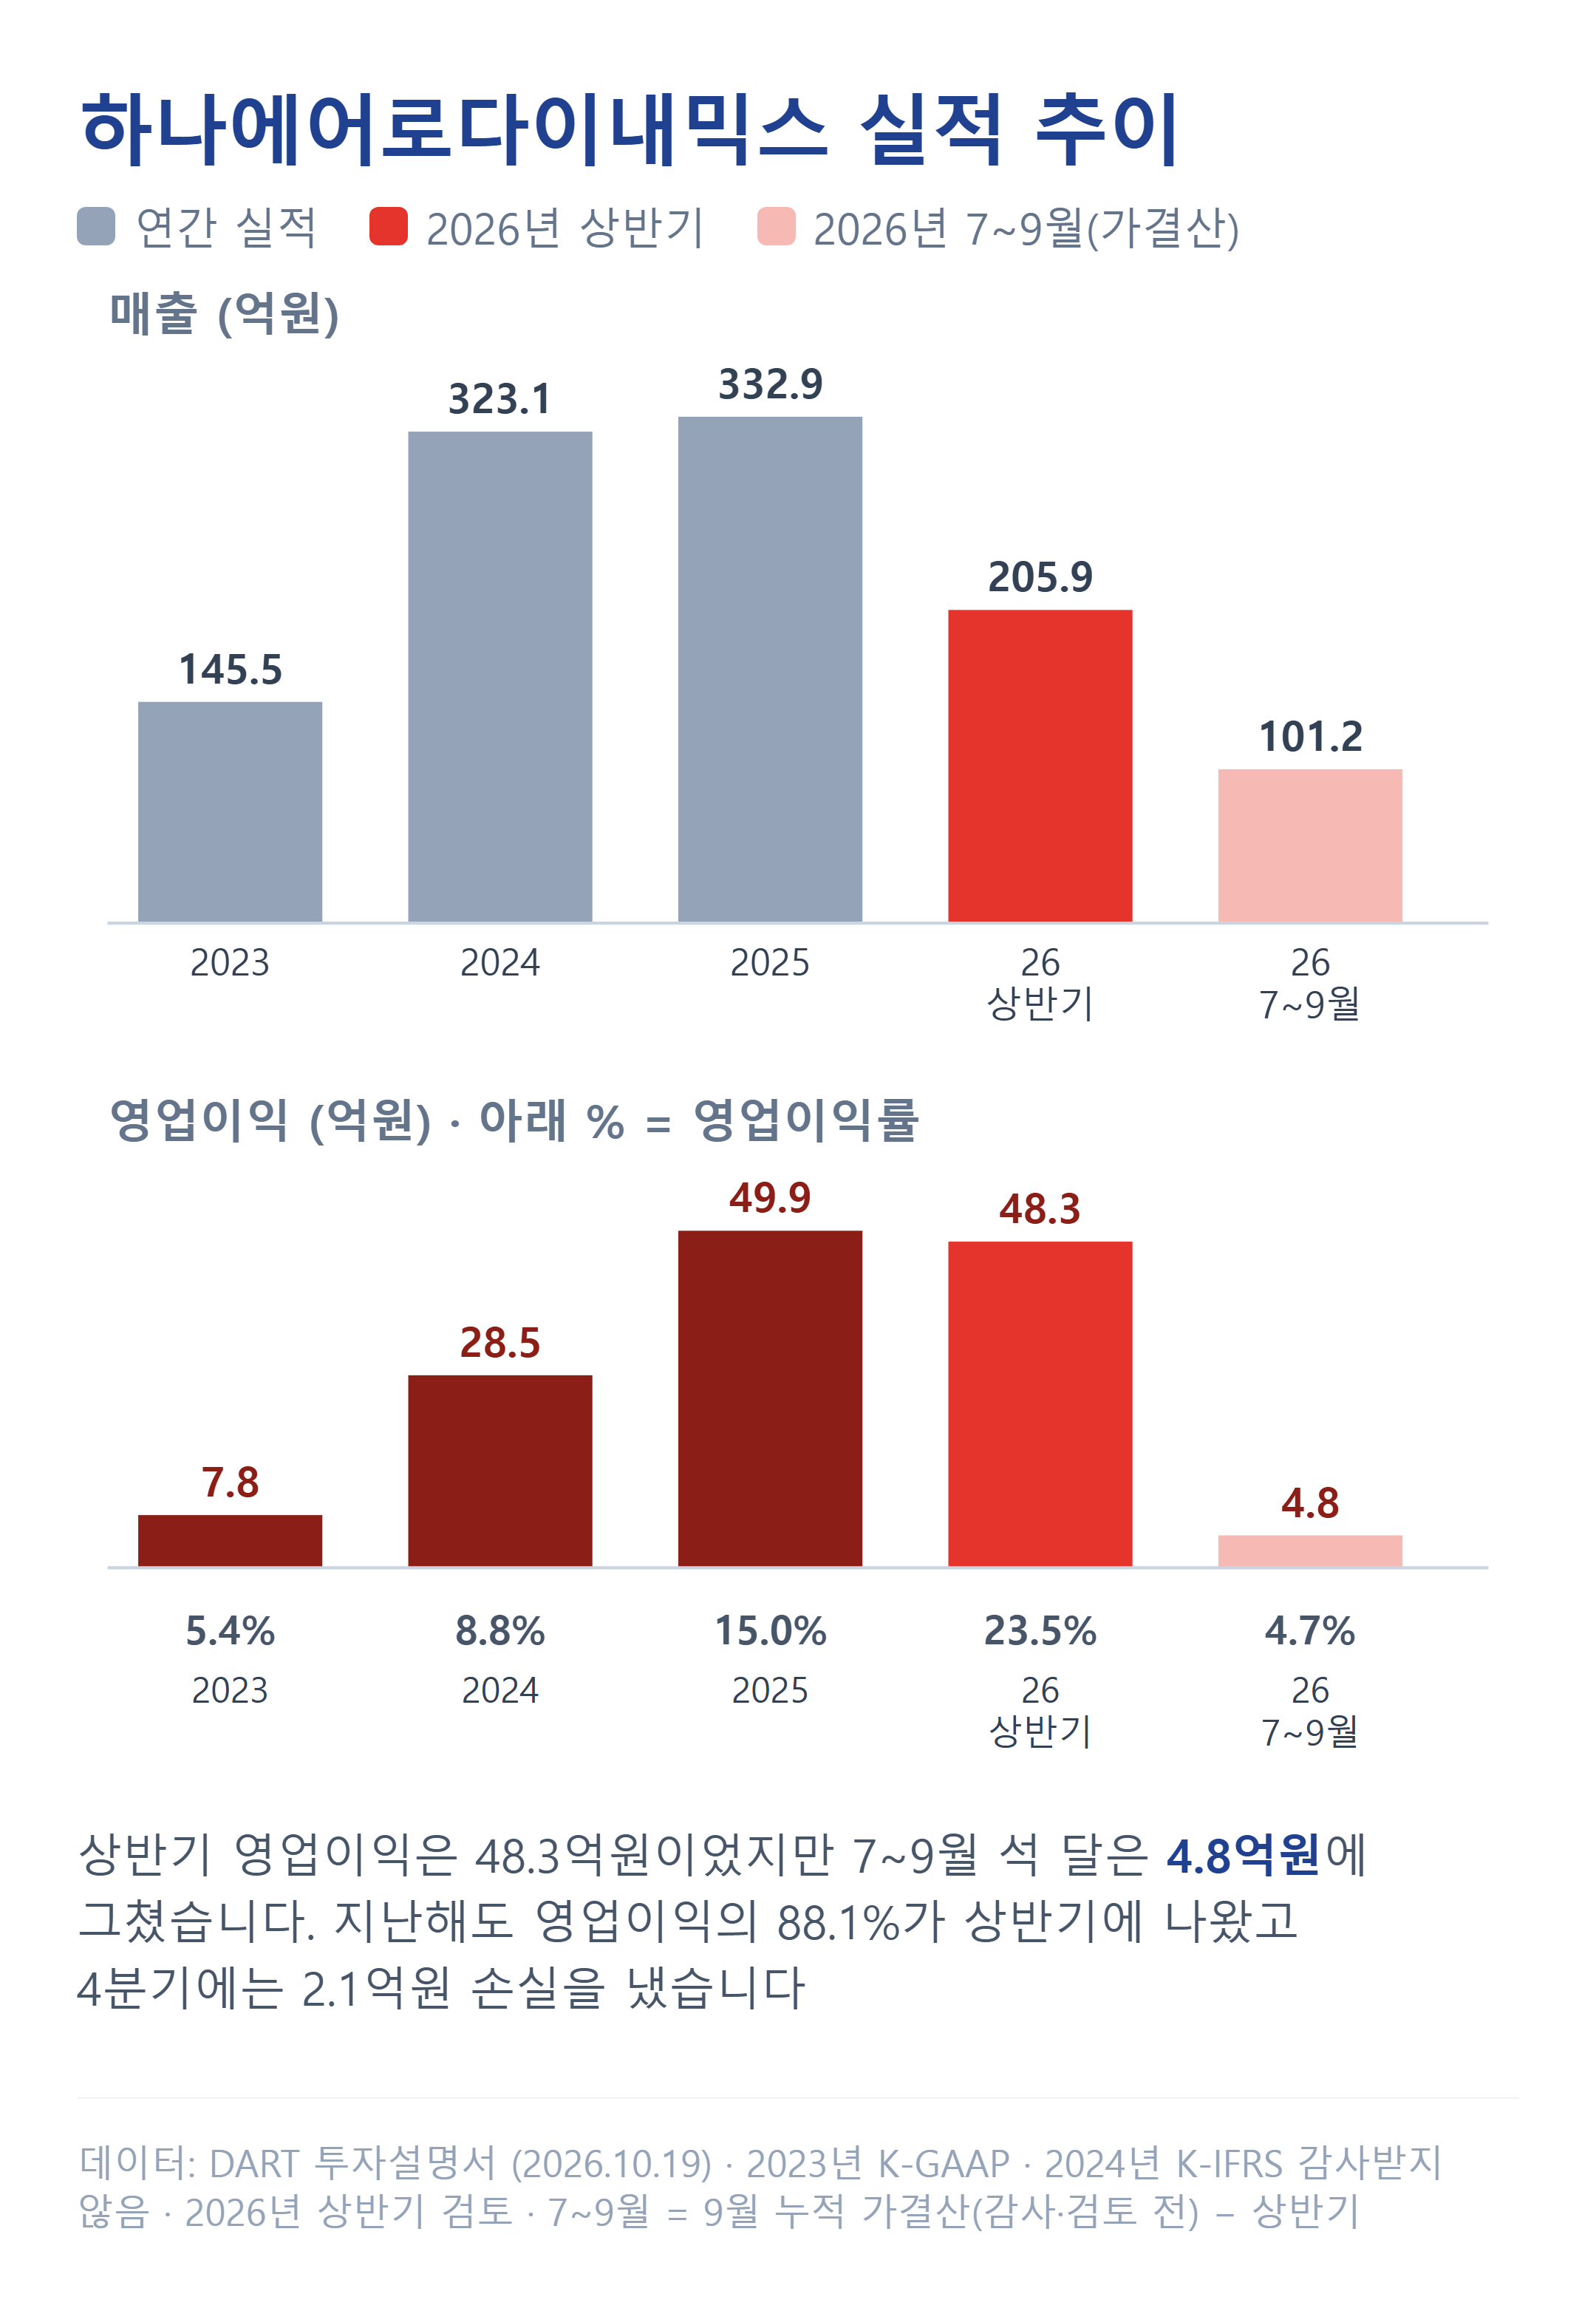
매출은 Bell 412 동체 조립 양산이 본격화된 2024년에 두 배 넘게 뛰었습니다. 매출원가율은 2023년 88.17%에서 2025년 79.59%로 내려갔습니다. 올해 상반기 이익이 늘어난 이유도 조립 사업 확대라는 것이 신고서의 설명입니다. 2023년은 옛 회계기준(K-GAAP) 수치이고 2024년 재무제표는 감사를 받지 않았습니다.
이익이 상반기에 몰리는 흐름은 2년 연속 나타났습니다. 지난해 영업이익 49억 8,800만원 가운데 88.1%가 상반기에 났고 4분기에는 2억 1,300만원 손실을 냈습니다. 올해 9월 누적 가결산(외부 감사·검토 전 회사 자체 결산) 영업이익은 53억 1,000만원이어서 7~9월만 떼면 4억 8,000만원입니다. 같은 석 달 매출 101억 2,400만원은 상반기 분기 평균 103억원과 비슷했지만 매출총이익률은 28.7%에서 11.5%로 떨어졌습니다(자체 계산). 신고서는 고객사의 재고관리와 발주 일정에 따라 분기 실적이 흔들린다고 적었습니다.
상반기 순손실 1억 1,800만원은 전환사채(CB) 관련 파생상품평가손실 32억 6,600만원에서 나왔고 이 CB가 5월 13일 전부 보통주로 바뀌어 같은 비용은 다시 생기지 않습니다. 부채비율은 2025년 말 305.25%에서 6월 말 102.6%로 낮아졌습니다(자체 계산). 다만 금융기관 차입금 302억 800만원 중 270억 600만원은 1년 안에 만기가 돌아옵니다.
비교기업이 한화에어로스페이스와 신화프리텍뿐이라면?
대표주관회사 아이비케이투자증권은 EV/EBITDA로 값을 매겼습니다. EBITDA는 영업이익에 감가상각비를 더한 값이고, EV/EBITDA는 기업가치(시가총액에 순차입금을 더한 값)가 EBITDA의 몇 배인지 보여 주는 배수입니다. 2025년 7월~2026년 6월 EBITDA 69억 4,200만원에 17.89배를 곱하고 순차입금 224억 800만원을 뺀 뒤 공모 하단 기준 유입 자금 213억원을 더한 1,230억 8,600만원을 17,729,964주로 나누면 6,950원입니다.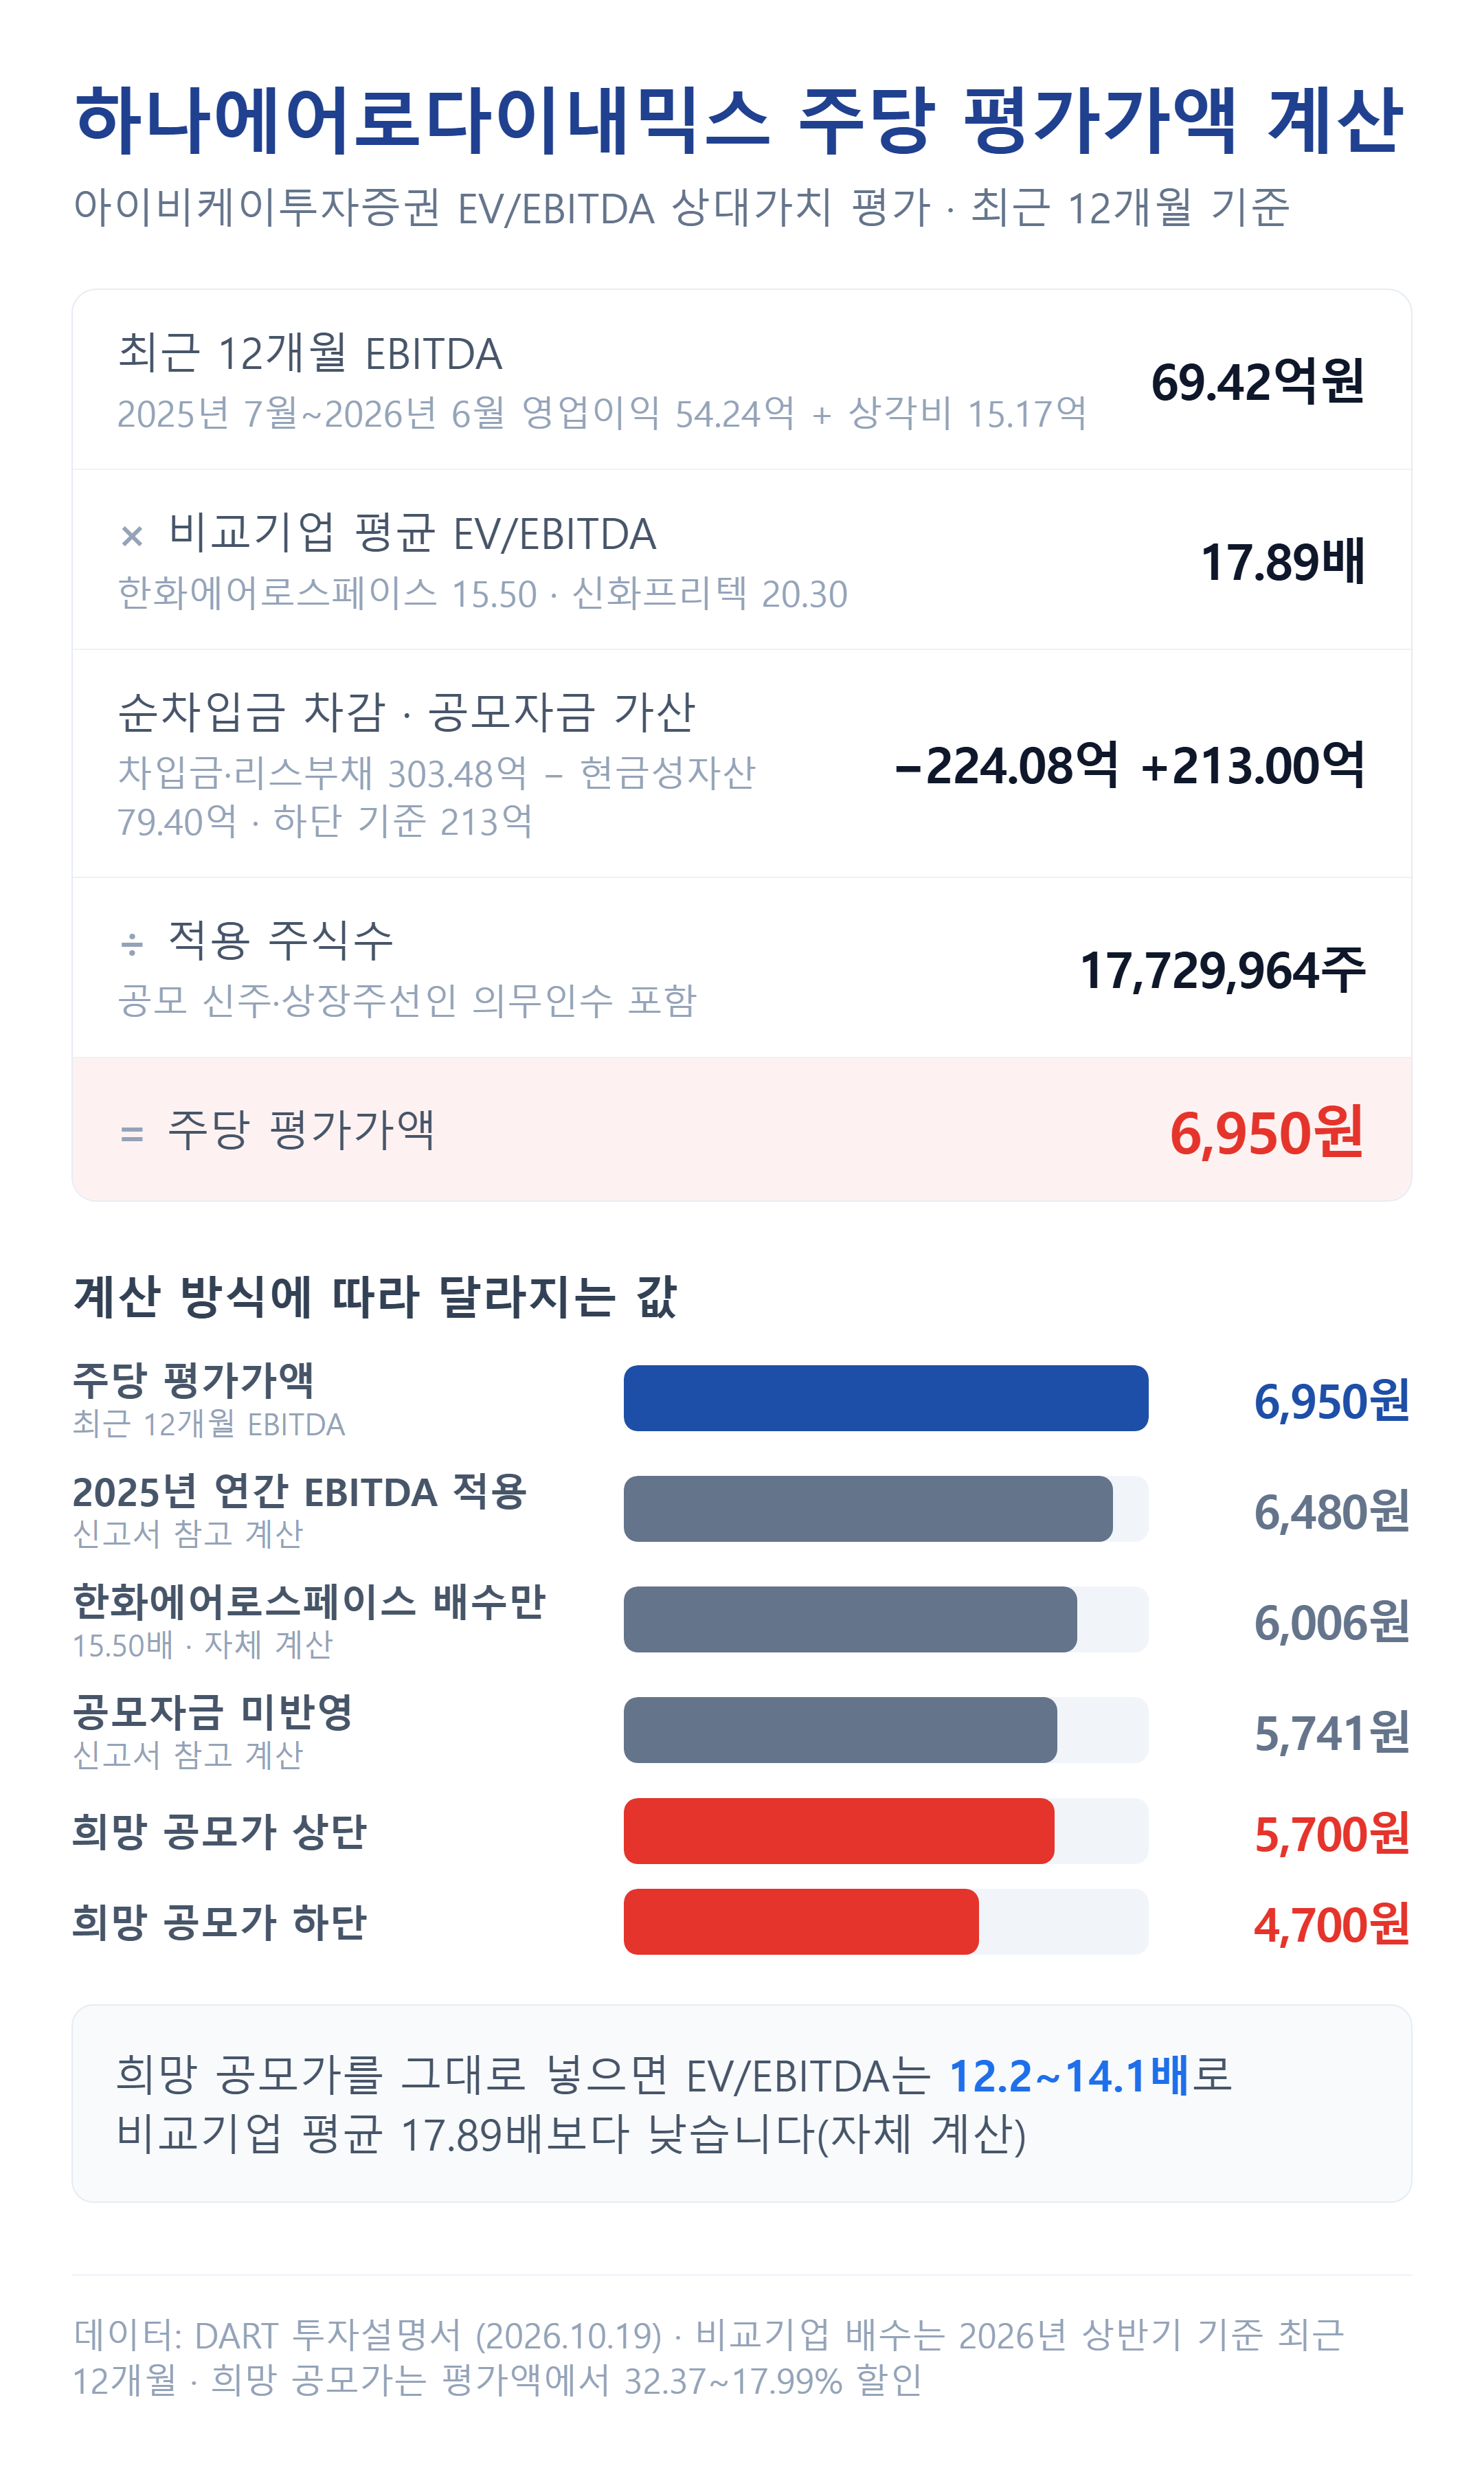
후보 14곳 가운데 항공기 제조 관련 8곳을 추렸고 재무 조건을 통과한 곳이 두 곳뿐이었습니다. 주요 고객인 KAI는 EV/EBITDA가 40배를 넘어 빠졌습니다. 남은 두 곳은 성격이 크게 다릅니다. 한화에어로스페이스 시가총액은 하나에어로다이내믹스 희망 공모가 하단 기준 시가총액의 663배이고, 신화프리텍은 EBITDA 79억 3,200만원 가운데 76억 6,400만원이 감가상각비입니다.
한화에어로스페이스 배수 15.50배만 쓰면 평가액은 6,006원으로 내려가지만 희망 공모가 상단보다는 높습니다(자체 계산). 신고서는 비교용 계산도 함께 실었습니다. 2025년 연간 EBITDA를 넣으면 6,480원이고 공모 유입 자금을 빼면 5,741원으로 상단 5,700원과 41원 차이입니다. 거꾸로 희망 공모가를 넣으면 EV/EBITDA가 12.2~14.1배여서 비교기업 평균보다 낮습니다(자체 계산). 상단 할인율 17.99%가 2023년 이후 코스닥 일반 상장 기업 평균 22.41%보다 작다는 점도 신고서에 적혀 있습니다.
첫날 30.83%, 두 달 뒤 벤처금융 177만 주
상장 직후 매도할 수 있는 물량은 5,465,381주(30.83%)로 희망 공모가 기준 257억~312억원어치입니다. 공모주 4,400,000주를 빼면 기존 주주 몫 1,065,381주(6.01%)가 남는데, 전부 벤처금융인 티앤케이나우에어로디펜스 사모투자합자회사와 비엔케이-현대 방산기술혁신펀드가 묶지 않은 주식입니다. 자체 집계로 2026년 7월 이후 상장한 종목 가운데 첫날 유통 가능 물량이 30%를 넘은 12곳은 예외 없이 첫날 종가가 시초가(장이 열릴 때 처음 형성되는 가격)를 밑돌았습니다.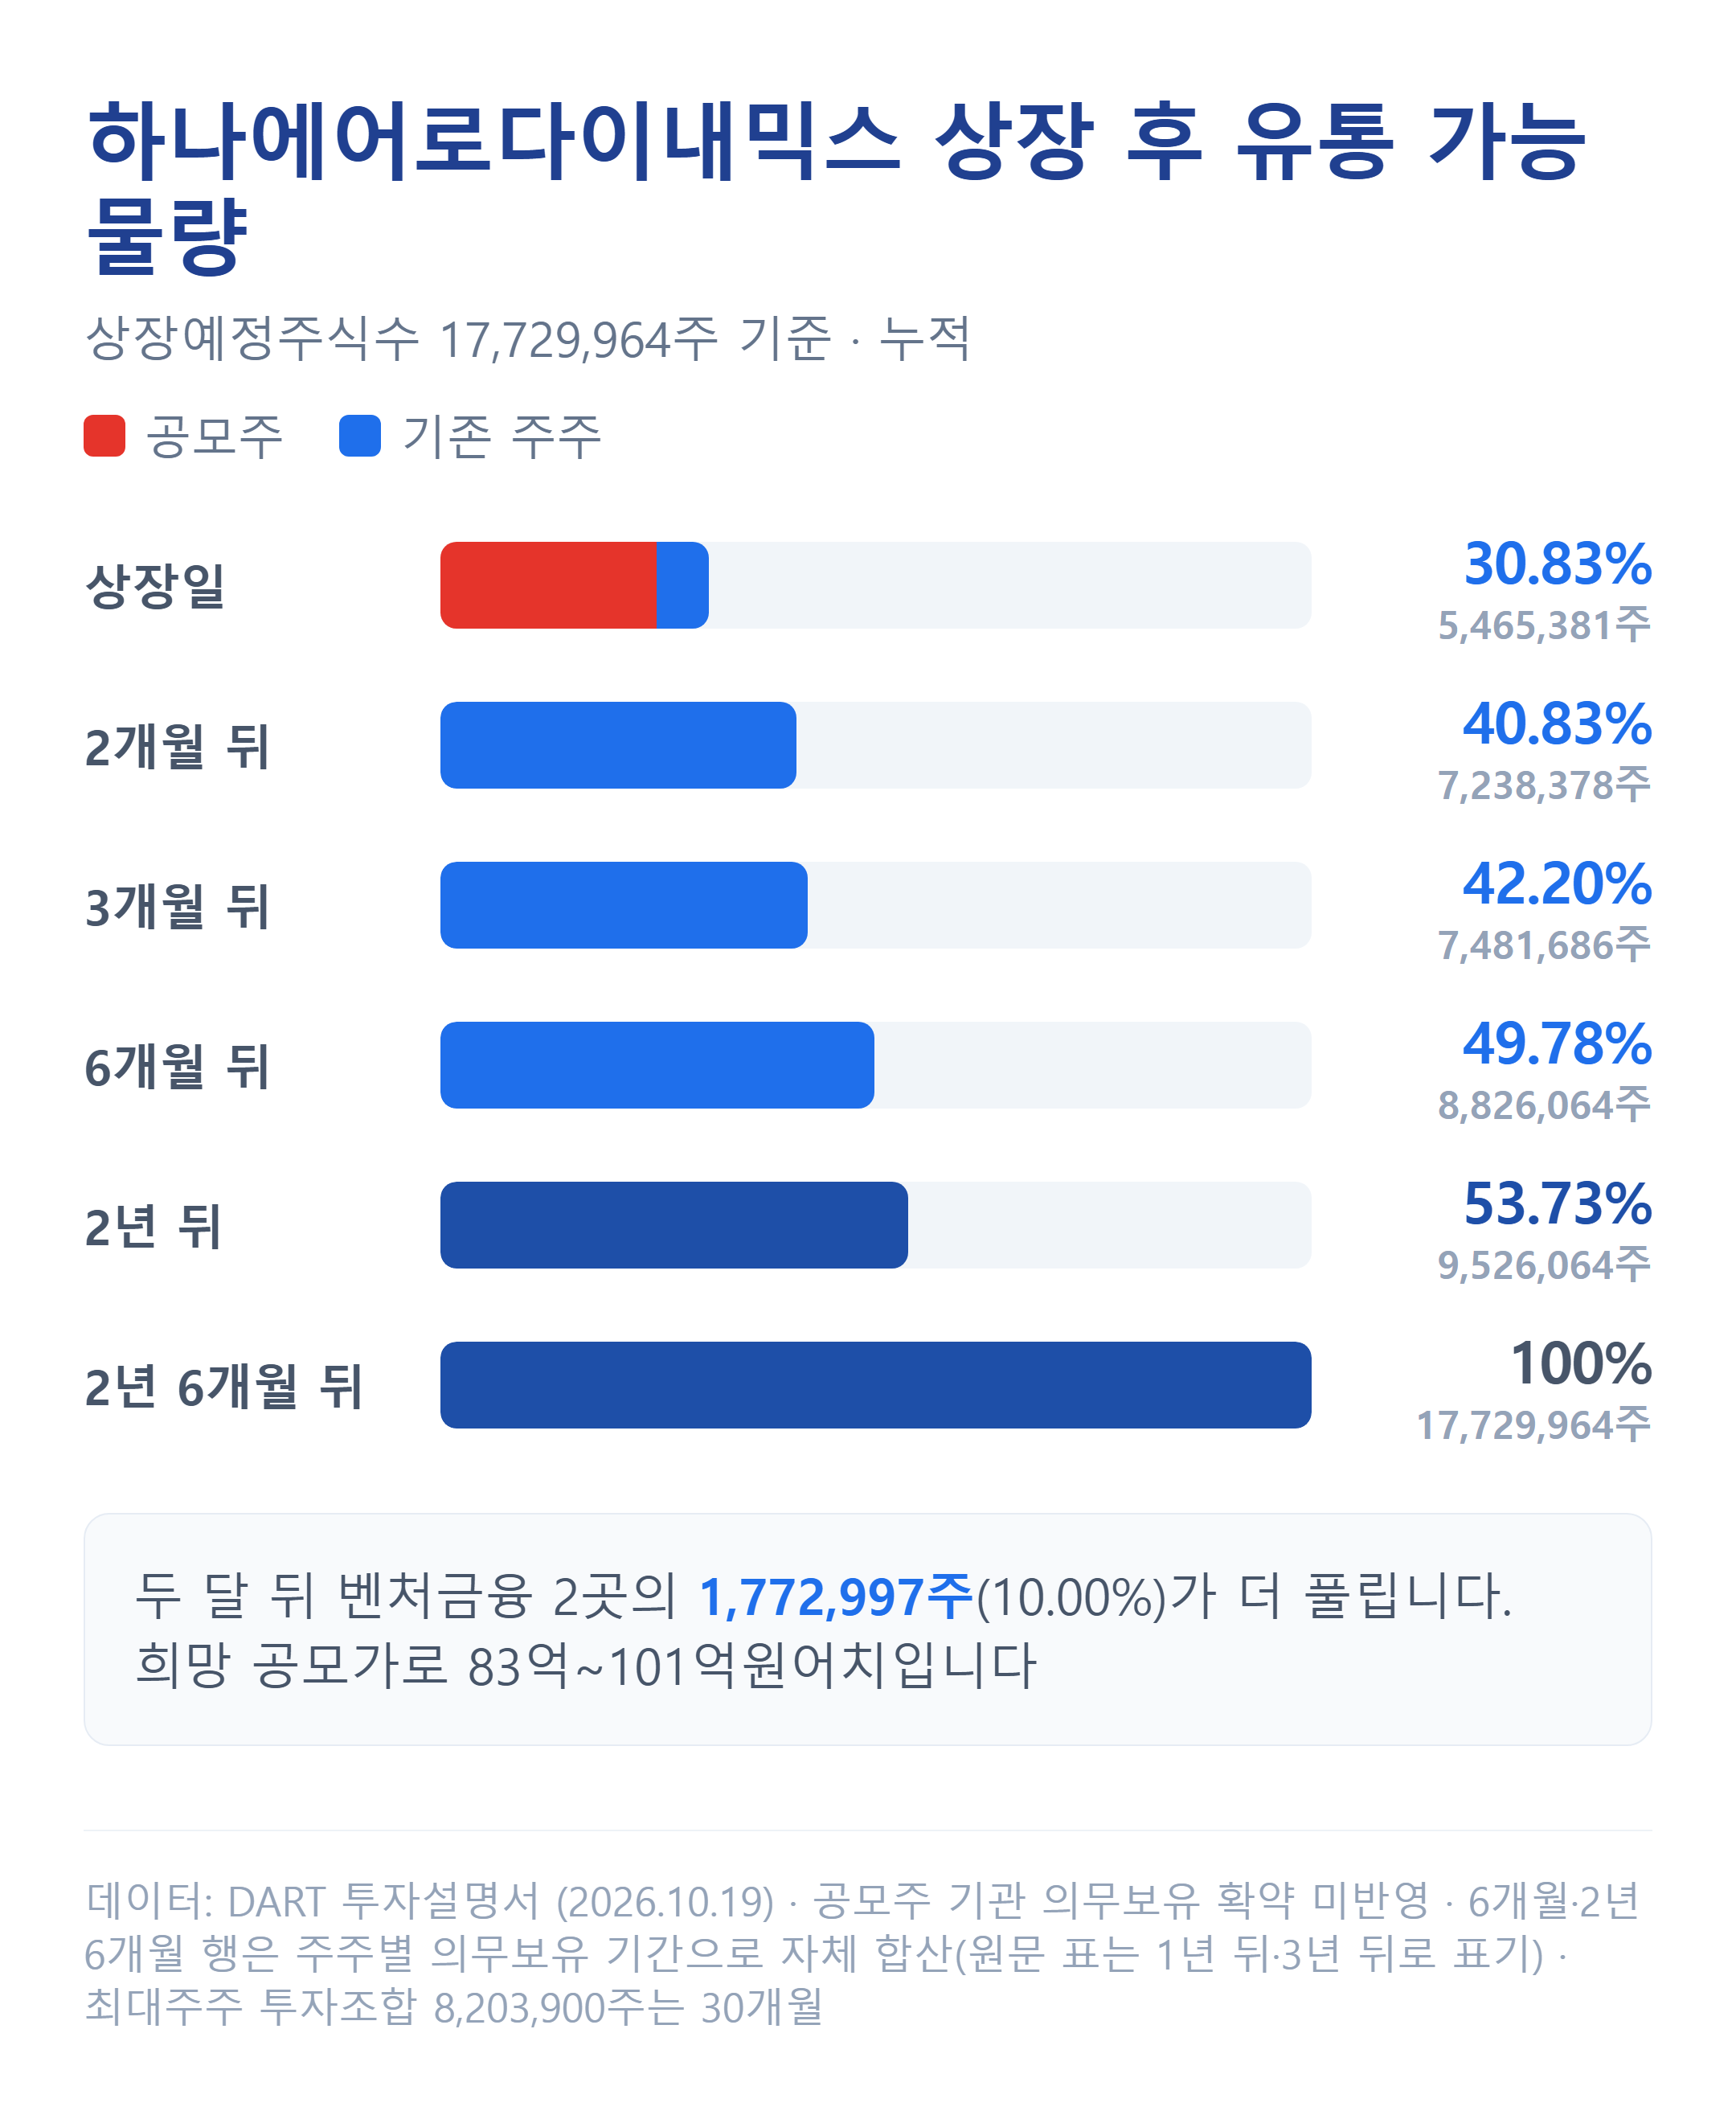
두 달 뒤에는 이 두 곳이 규정상 1개월에 자발적으로 1개월을 더해 묶은 1,772,997주(10.00%)가 풀립니다. 희망 공모가로 83억~101억원어치입니다. 6개월 뒤에는 뉴메인 신기술투자조합 제14호와 스피어코퍼레이션 등의 1,344,378주가 더해져 49.78%가 되고(자체 합산), 손창환 대표와 차진욱 사내이사의 700,000주는 2년, 최대주주 투자조합의 8,203,900주는 2년 6개월 동안 매도할 수 없습니다.
최대주주는 존속기간이 정해져 있고 투자 회수가 목적인 투자조합이어서 신고서도 앞으로 지배주체가 바뀔 가능성을 위험으로 적었습니다. CB 인수인들에게는 공동매도요청권도 남아 있는데, 최대주주가 지분을 제3자에게 넘길 때 같은 조건으로 함께 매도하자고 요구할 수 있는 권리입니다. 상장주선인 아이비케이투자증권은 CB 전환으로 받은 111,308주에 의무인수분 132,000주까지 보유하게 되며 둘 다 3개월 묶입니다.
공모자금 203억원은 대형 판금 공장으로
희망 공모가 하단 기준 순수입금 202억 8,500만원은 전부 시설자금입니다. 2027년까지 대형 판금 성형 설비에 100억 5,400만원, 열처리·후가공 설비에 20억 3,700만원, 공장 신축에 81억 9,300만원을 씁니다. 판금은 얇은 금속판을 늘리거나 눌러 항공기 외피(Skin)와 프레임 형상을 만드는 공정이고 지금은 소형·중형 부품까지만 대응합니다.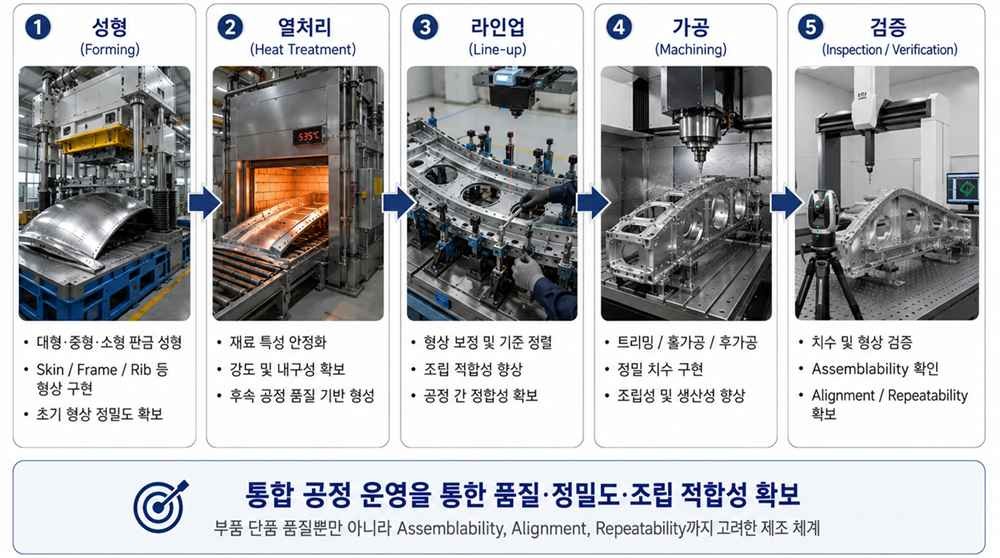
판금 사업 투자 계획은 신고서 항목에 따라 283억~299억원으로 적혀 있어 공모자금보다 크고, 모자란 몫은 차입금과 자체 자금으로 채웁니다. 신고서 경영계획상 2027년에는 매출 없이 감가상각비 9억 8,100만원이 먼저 생기고 2028년에도 매출 14억 8,300만원에 영업손실 12억 300만원이 예상됩니다.
이익을 내는 기업의 일반 상장이라 환매청구권과 초과배정옵션은 모두 없습니다. 청약은 아이비케이투자증권에서만 받고 최소 10주, 증거금은 하단 기준 23,500원입니다. 일반 배정 물량의 절반 이상은 청약자 수대로 똑같이 나누는 균등배정, 나머지는 넣은 증거금에 비례해 나누는 비례배정으로 배분됩니다.
하나에어로다이내믹스 공모주 분석, 판단을 가를 세 가지
하나에어로다이내믹스는 치공구·부품·조립을 한 회사에서 하는 구조로 2023년부터 2년 사이 매출이 2.3배가 됐고, 희망 공모가는 EV/EBITDA 12.2~14.1배로 비교기업 평균 배수보다 낮은 수준입니다. 다만 평가 기준인 최근 12개월 EBITDA에는 영업이익률 23.5%였던 올해 상반기가 들어 있는데 7~9월 영업이익률은 4.7%로 내려갔습니다. 비교기업 두 곳은 규모와 이익 구조가 하나에어로다이내믹스와 많이 달라 17.89배의 근거도 단단하지 않습니다. 지금 자료로는 공모가 수준보다 하반기 이익이 상반기 흐름을 얼마나 이어 가는지가 판단을 가릅니다.
판단을 바꿀 확인 사항은 세 가지입니다.
① 11월 9일 확정공모가 공고에서 기관 경쟁률과, 기관이 배정분을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비율
② 올해 4분기에 지난해 같은 영업손실이 반복되는지와 연간 영업이익이 최근 12개월 54억원 수준을 지키는지
③ 상장 두 달 뒤 풀리는 벤처금융 1,772,997주의 매도 여부와 판금 공장 투자의 진행 속도
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
하나에어로다이내믹스 공모주 청약일과 공모가는 어떻게 되나요?
일반 청약은 2026년 11월 10일부터 11일까지 아이비케이투자증권에서 단독으로 받습니다. 희망 공모가는 4,700~5,700원이고 확정 공모가는 11월 9일 공고되며 증거금은 청약금액의 50%입니다.
하나에어로다이내믹스는 어떤 회사인가요?
항공기 부품 생산에 쓰는 치공구를 설계·제작하고 항공기 구조 부품 가공과 Bell 412 헬리콥터 동체 구조물 조립을 하는 회사입니다. 2025년 매출은 333억원, 영업이익은 50억원이었습니다.
하나에어로다이내믹스 공모주 상장일은 언제인가요?
상장일은 투자설명서 제출 시점에 정해지지 않았고 11월 13일 납입 이후 한국거래소 공시로 안내될 예정입니다.
하나에어로다이내믹스 하나에어로다이내믹스분석 공모주 IPO 공모주일정