영광 공모주 분석 : 23배 비교기업 빼면 평가액은 상단 아래 16,321원
영광 공모주 핵심 요약 3가지
- 영광은 선박 기관실에 들어가는 엔진룸 모듈과 플랜트용 압력용기·스키드를 주문받아 만드는 울산의 조선해양·플랜트 기자재 회사입니다. 희망 공모가 14,000~17,000원 기준 시가총액은 1,266억~1,537억원입니다.
- 한국투자증권이 제시한 주당 평가가액 21,196원은 비교기업 5곳의 평균 배수 11.98배에서 나왔습니다. 그중 HD현대마린솔루션 한 곳의 배수가 23.27배인데, 이 회사를 빼고 같은 산식으로 다시 계산하면 평가액이 16,321원으로 희망 공모가 상단보다 낮아집니다.
- 상장일에 매도할 수 있는 물량은 31.75%입니다. 이 가운데 610,800주(6.75%)는 2021년 주당 약 4,915원에 들어온 벤처투자조합 지분인데 일정 기간 매도할 수 없게 묶어 두는 보호예수가 걸려 있지 않습니다.

배 한 척의 기관실을 미리 짜서 보내는 회사
영광은 1999년 영광공작소로 출발해 2020년 같은 대주주 아래 있던 옛 영광을 흡수합병하면서 지금의 이름을 쓰고 있습니다. 본사와 주력 공장은 울산 온산에 있고 삼성중공업 거제조선소 인근의 임차 공장과 경주 공장을 함께 돌립니다.
주력 제품은 선박 기관실에 들어가는 엔진룸 모듈입니다. 배관과 기계, 전기, 계장을 한 덩어리로 조립해 조선소에 넘기면 조선소는 이를 선체 블록에 그대로 얹습니다. 신고서는 국내에서 이 모듈을 설계부터 제작까지 할 수 있는 곳이 영광과 에스비선보, 대한정공 세 곳뿐이라고 적었습니다. 컨테이너를 고정하는 래싱브릿지와 LNG선의 매니폴드 블록 같은 대형 선체 구조물도 만듭니다.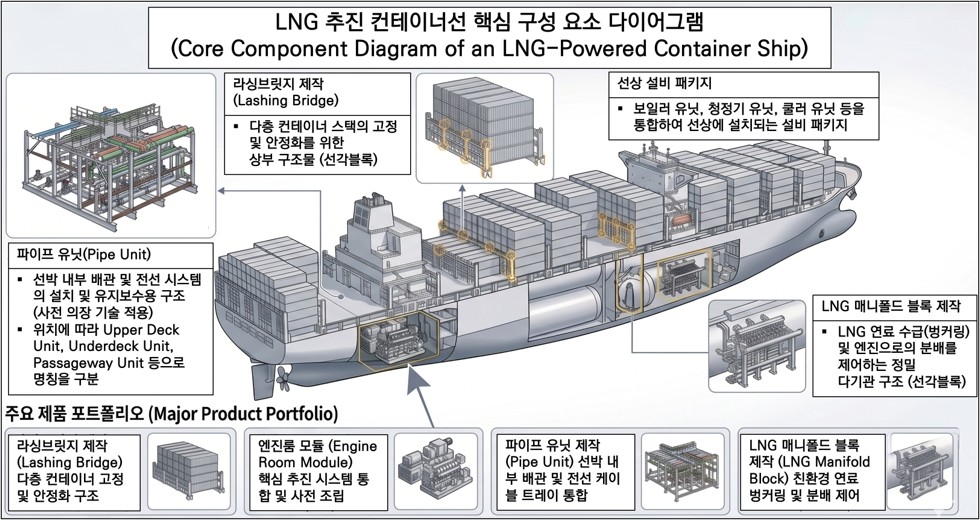
플랜트 부문에서는 압력용기와 리액터, 타워, 열교환기 같은 화공기기에 배관과 구조물을 묶은 스키드·모듈을 공급하며 Cryostar, Honeywell UOP, Linde Engineering, KBR 같은 글로벌 공정기술 보유사의 벤더 명단에 올라 있습니다. 새 먹거리로는 LNG를 엔진에 공급하는 연료공급시스템(FGSS)과 선박 배기가스에서 이산화탄소를 잡아 액화·저장하는 시스템을 개발하고 있습니다.
상위 두 곳이 반기 매출의 72%
2025년 매출 1,131억원 가운데 엔진룸 모듈 등 유니트가 56.24%, 플랜트가 21.61%, 선각블록이 20.58%를 차지했습니다. 2026년 상반기에는 구성이 크게 바뀌어 유니트 59.51%, 플랜트 32.34%, 선각블록 2.59%가 됐습니다.
선각블록 매출은 2025년 233억원에서 2026년 상반기 15억원으로 줄었습니다. 신고서는 수주가 줄어서가 아니라 고객사의 물량 배정과 생산 일정에 따라 매출 인식이 뒤로 밀린 것이라고 설명합니다. 실제로 선각블록 수주잔고는 6월 말 796억원으로 전체 잔고의 39.36%입니다.
거래처는 몇 곳에 몰려 있습니다. 2026년 상반기 거래처가 기재된 매출의 71.63%가 상위 두 곳에서 나왔고 6월 말 매출채권의 66.78%도 상위 두 곳에 걸려 있습니다. 국내 대형 조선사가 HD현대 계열과 삼성중공업, 한화오션 정도로 한정된 데다 조선소가 선주와 함께 정하는 납품 업체 명단(Maker List)에 올라야 견적을 낼 수 있는 구조라서, 한 번 거래가 트이면 오래가지만 한 곳의 발주 정책이 바뀌면 매출이 크게 흔들립니다.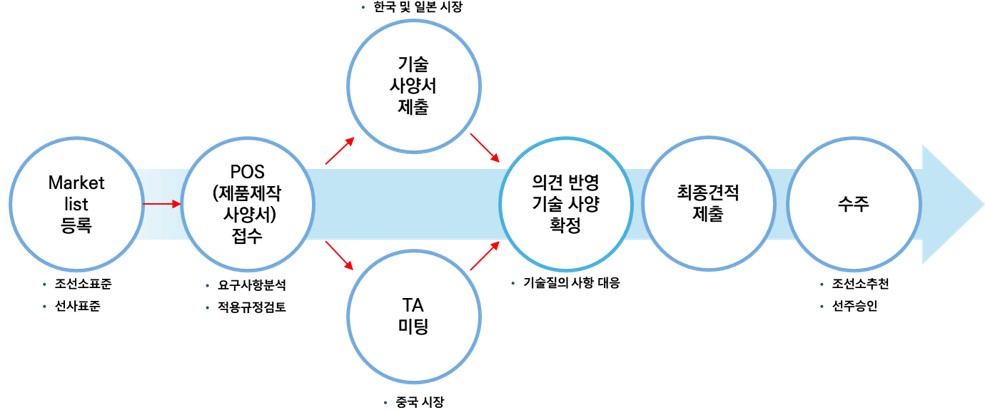
매출은 줄었는데 이익률은 오른 2025년
매출은 2023년 1,183억원에서 2024년 1,403억원으로 늘었다가 2025년 1,131억원으로 19.4% 줄었습니다. 영업이익은 32억원, 139억원, 123억원으로 움직였고 영업이익률은 2.67%에서 9.93%, 10.87%로 올랐습니다. 매출이 줄어든 해에도 원가율이 개선되면서 이익률은 올라갔습니다.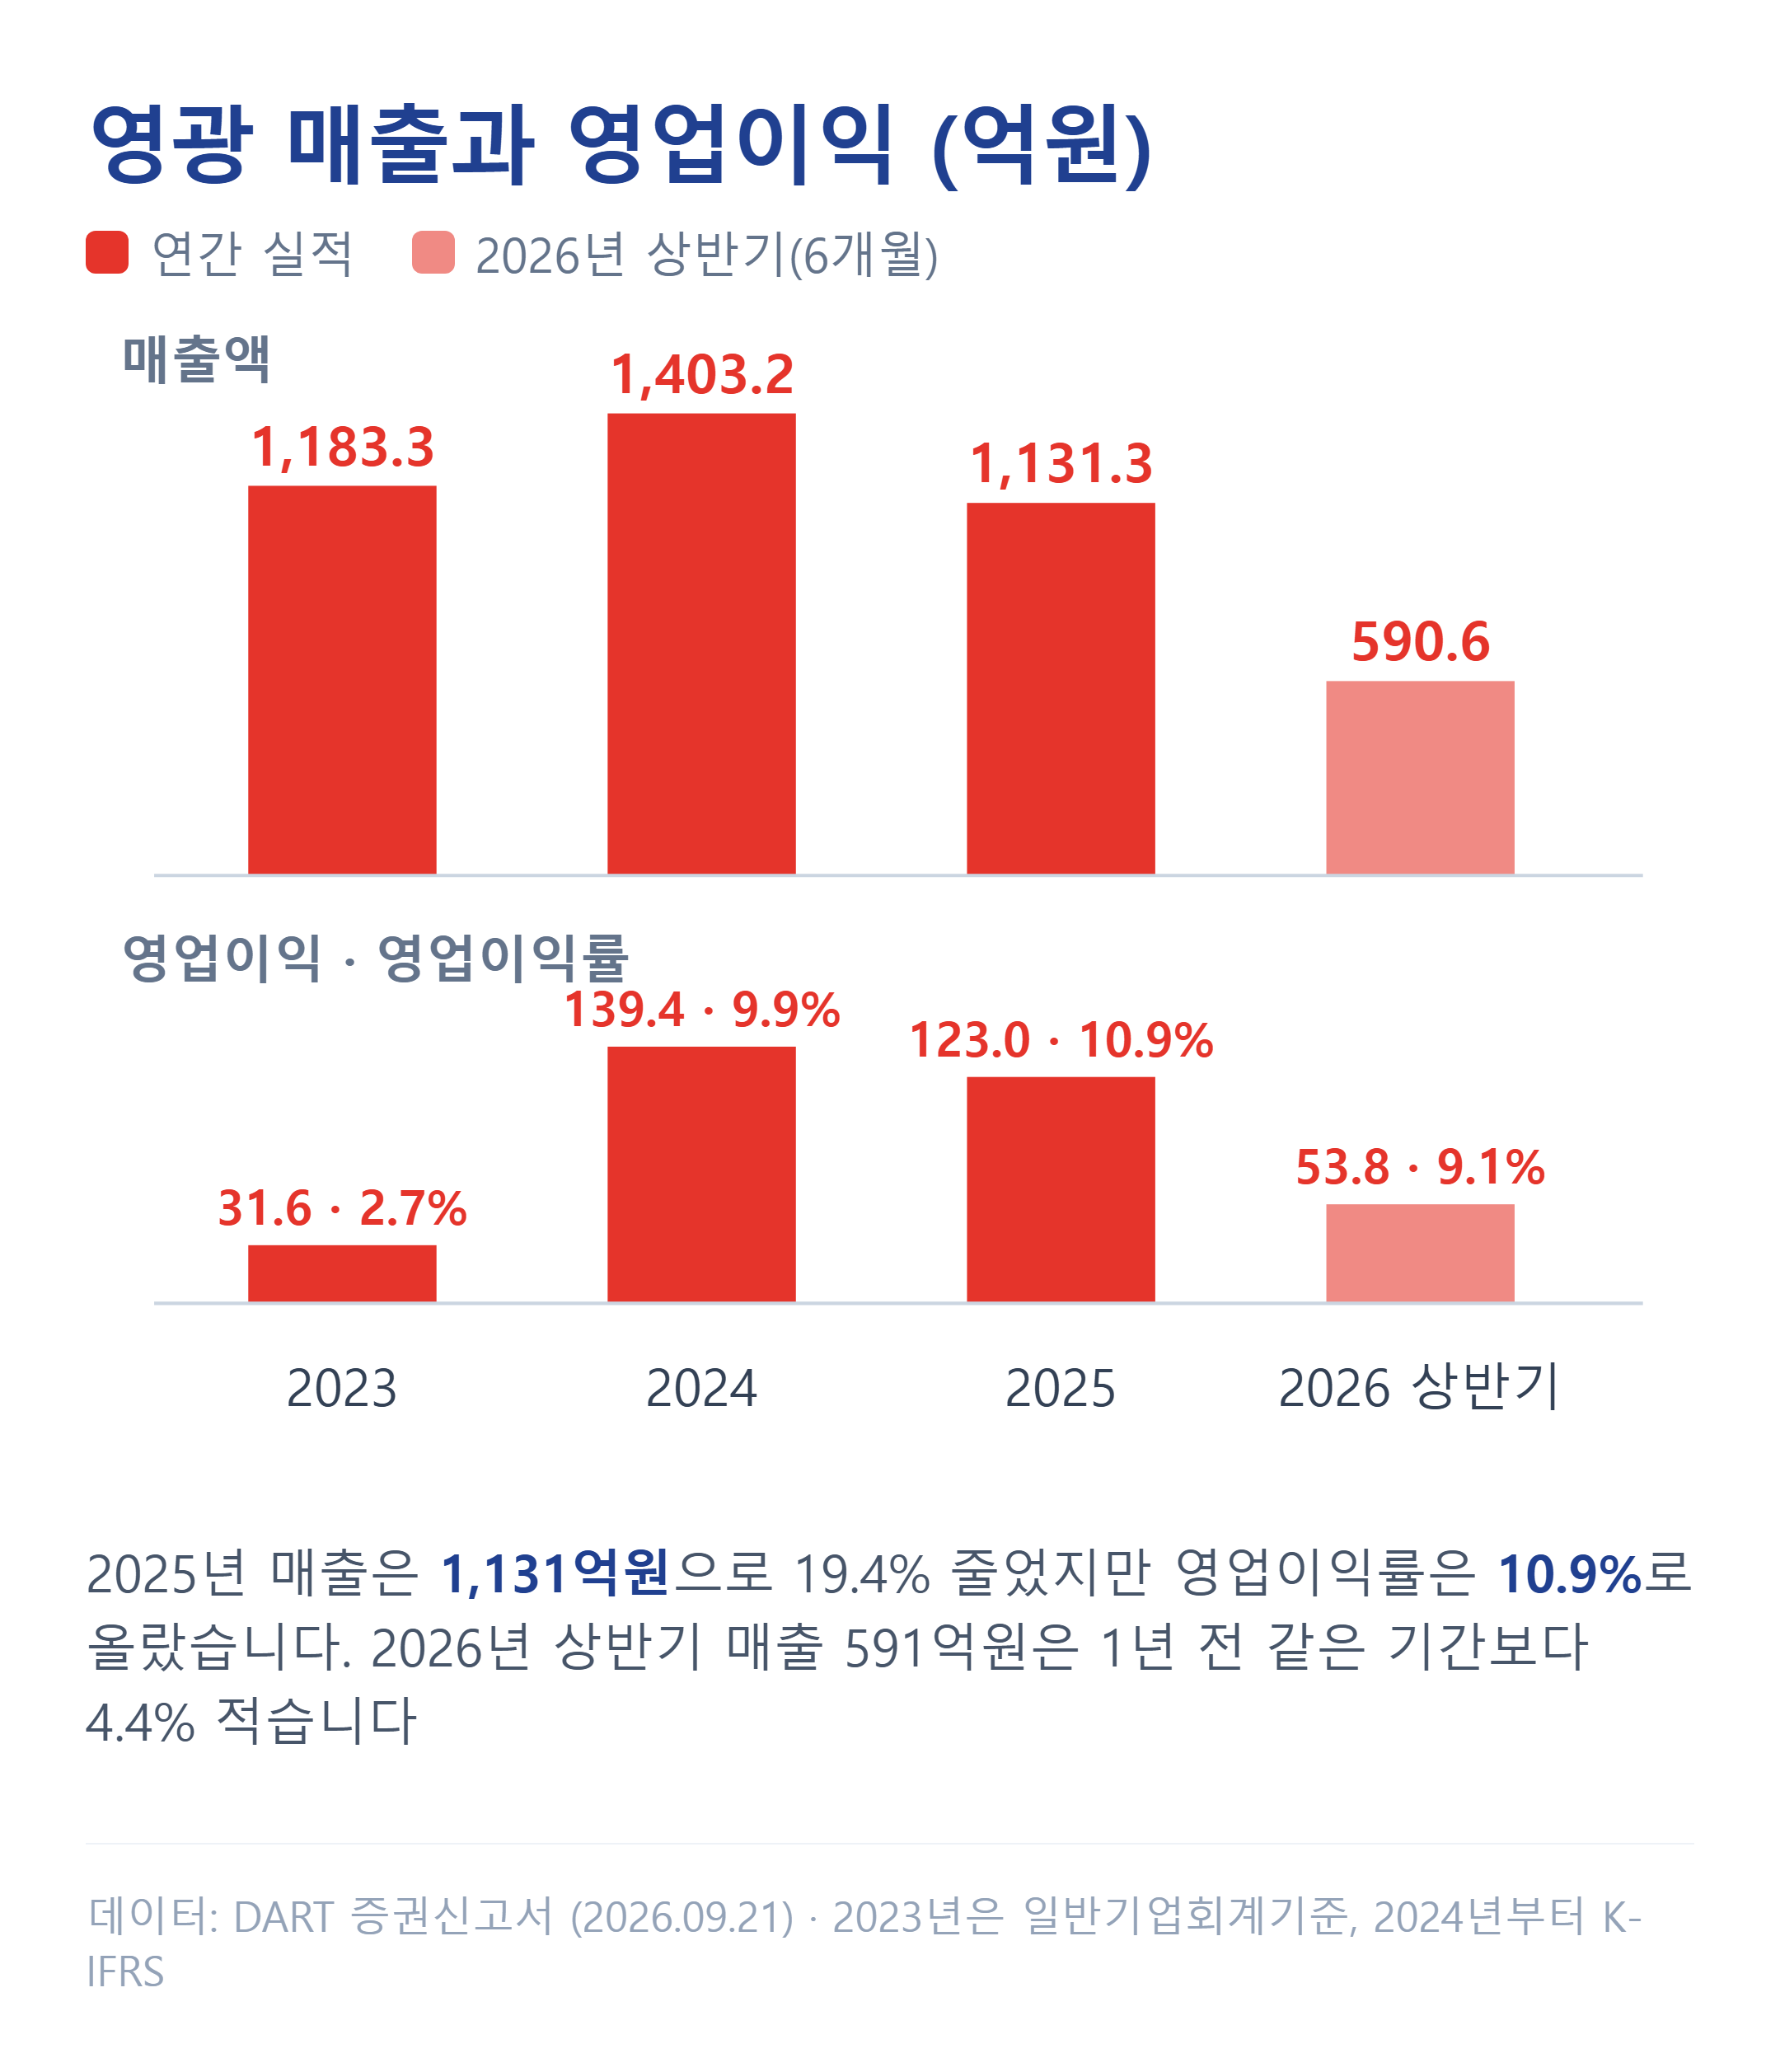
2026년 상반기 매출은 591억원으로 1년 전보다 4.4% 적었고 영업이익은 54억원, 이익률은 9.11%였습니다. 조선해양 부문 매출이 23.75% 줄어든 자리를 플랜트가 메웠습니다. 플랜트 부문 영업이익률은 2024년 8.02%에서 2025년 1.79%로 떨어졌다가 2026년 상반기 13.11%로 회복하는 등 해마다 크게 출렁였습니다.
회사가 공개한 7월 가결산은 매출 약 117억원에 영업이익 약 13억원, 8월은 매출 78억원에 영업이익 5억원입니다. 프로젝트 진행률에 따라 매출을 인식하는 구조라 달마다 편차가 크고, 감사나 검토를 받지 않은 숫자입니다.
수주잔고 2,022억원, 그 안의 796억원
6월 말 전체 수주잔고는 2,022억원으로 2023년 말 1,502억원보다 35% 늘었습니다. 최근 12개월 매출 1,104억원의 1.8배 규모입니다. 다만 늘어난 쪽과 줄어든 쪽이 갈립니다.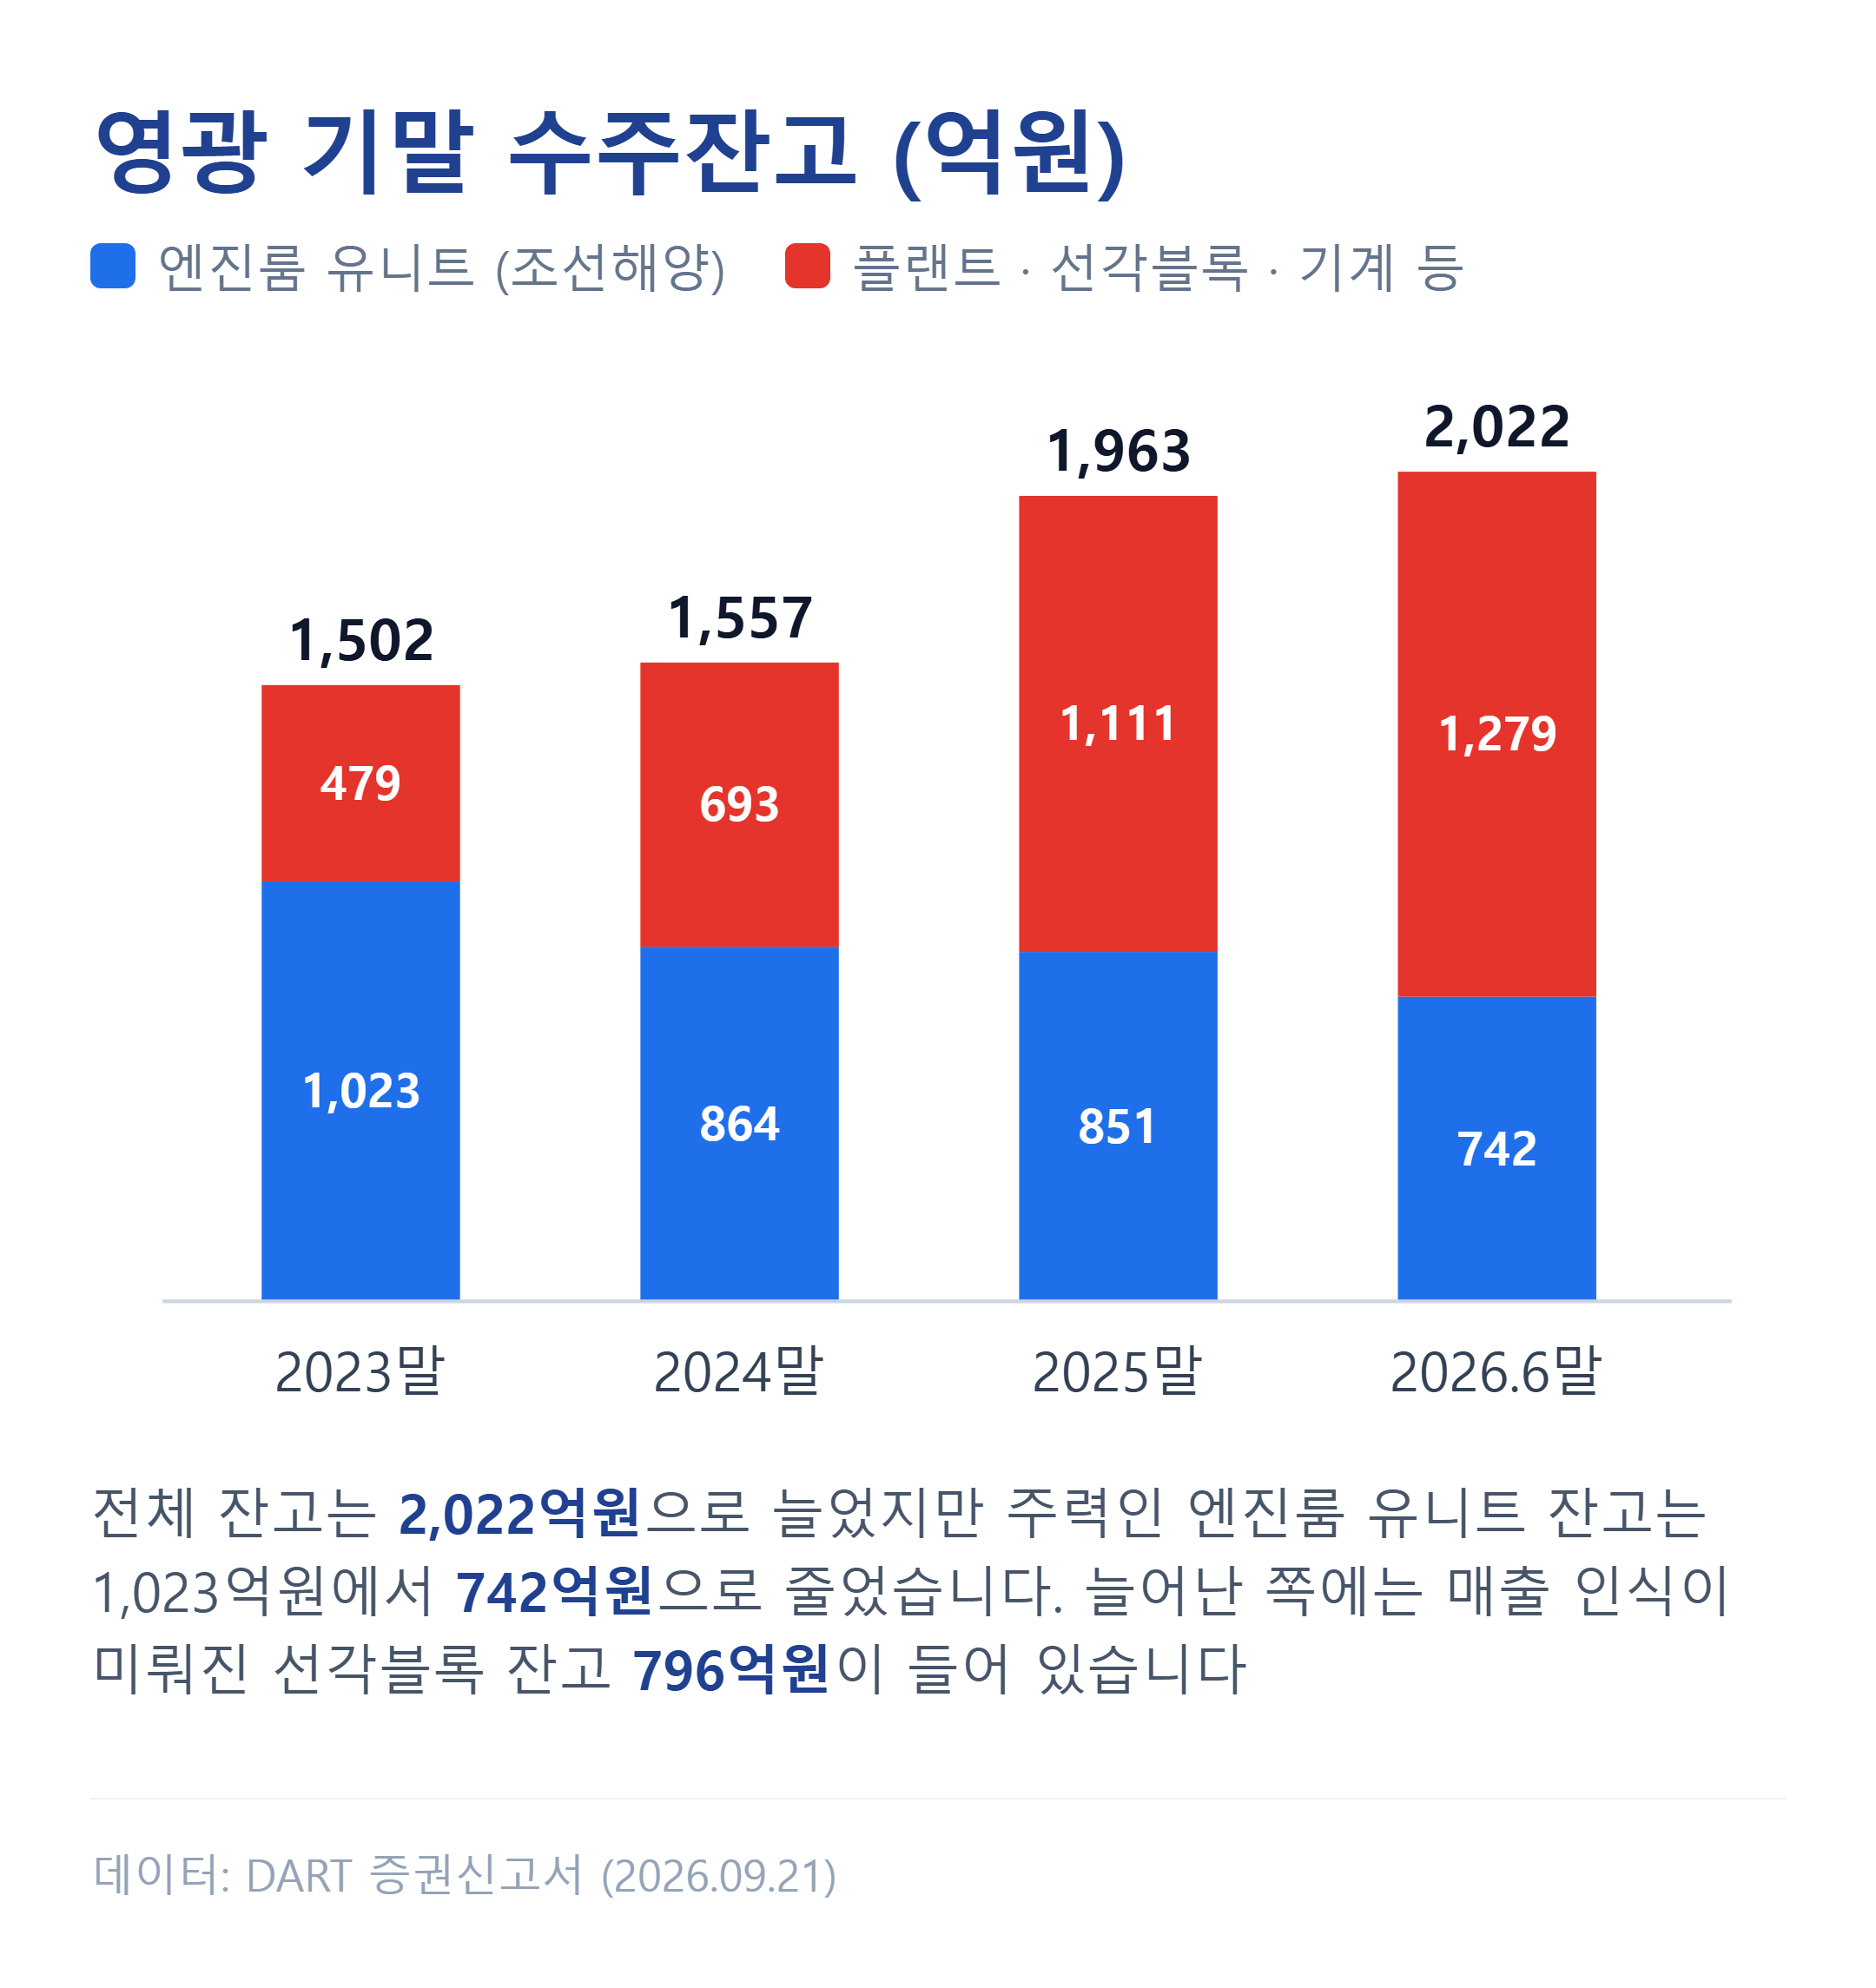
주력인 엔진룸 유니트의 잔고는 2023년 말 1,023억원에서 6월 말 742억원으로 해마다 줄었습니다. 늘어난 것은 플랜트와 선각블록 등이며, 여기에 매출 인식이 미뤄진 선각블록 796억원이 들어 있습니다. 제작 기간은 조선해양 약 5개월, 선각블록 약 3개월, 플랜트 약 12개월이라 이 잔고가 언제 매출로 바뀌는지가 내년 실적을 가릅니다.
전방 시장은 우호적인 편입니다. 신고서가 인용한 Clarkson 자료에서 한국의 2026년 1분기 신조선 수주량은 357만CGT로 1년 전보다 54% 늘었고, 3월 말 수주잔량은 약 3년 치 일감에 해당하는 3,635만CGT였습니다.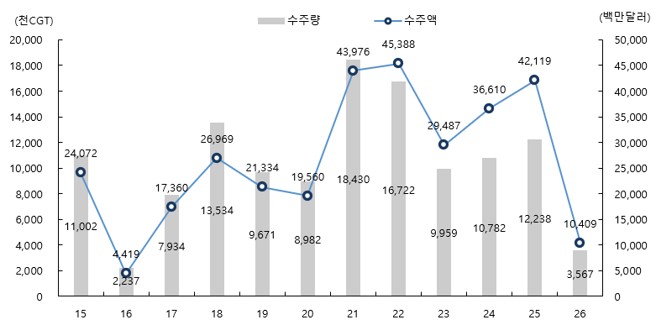
부채비율 242%, 차입금의 81%는 공장 판매후리스
영광의 부채비율은 2023년 말 363.53%, 2024년 말 981.32%, 2025년 말 456.07%, 2026년 6월 말 242.18%입니다. 동종업계 평균 117.20%의 두 배가 넘습니다.
2024년의 부채비율 급등은 회계 처리에서 비롯됐습니다. 회사는 한국자산관리공사에 공장 토지와 건물을 매각한 뒤 다시 임차해 쓰는 판매후리스 거래를 했는데, 국제회계기준을 처음 적용하면서 이 거래가 매각으로 인정되지 않아 이전금액 493억원이 장기차입금으로 잡혔습니다. 상환전환우선주도 금융부채로 분류됐습니다. 우선주가 2026년 3월 보통주로 전환되면서 부채비율이 242%까지 내려왔습니다.
총차입금 606억원 가운데 81.37%가 이 판매후리스 부채이고 이자보상배율은 2.96배입니다. 회사는 부채비율을 2027년 말까지 약 100%로 낮추겠다는 목표를 내놨습니다. 영업활동 현금흐름은 2025년 248억원 순유입이었지만 2026년 상반기에는 공사가 진행된 만큼 받을 권리인 계약자산이 87억원 늘면서 13억원 순유출로 돌아섰습니다.
23배짜리 HD현대마린솔루션이 끌어올린 평균
한국투자증권은 EV/EBITDA로 몸값을 매겼습니다. 기업가치(시가총액+순차입금)가 영업이익에 감가상각비를 더한 EBITDA의 몇 배인지 보는 지표로, 설비가 많은 제조업 평가에 자주 쓰입니다. 영광의 최근 12개월 EBITDA 156억원에 비교기업 5곳의 평균 11.98배를 곱하고 순차입금 279억원을 빼고 공모 유입자금 326억원을 더해 주당 21,196원을 냈습니다.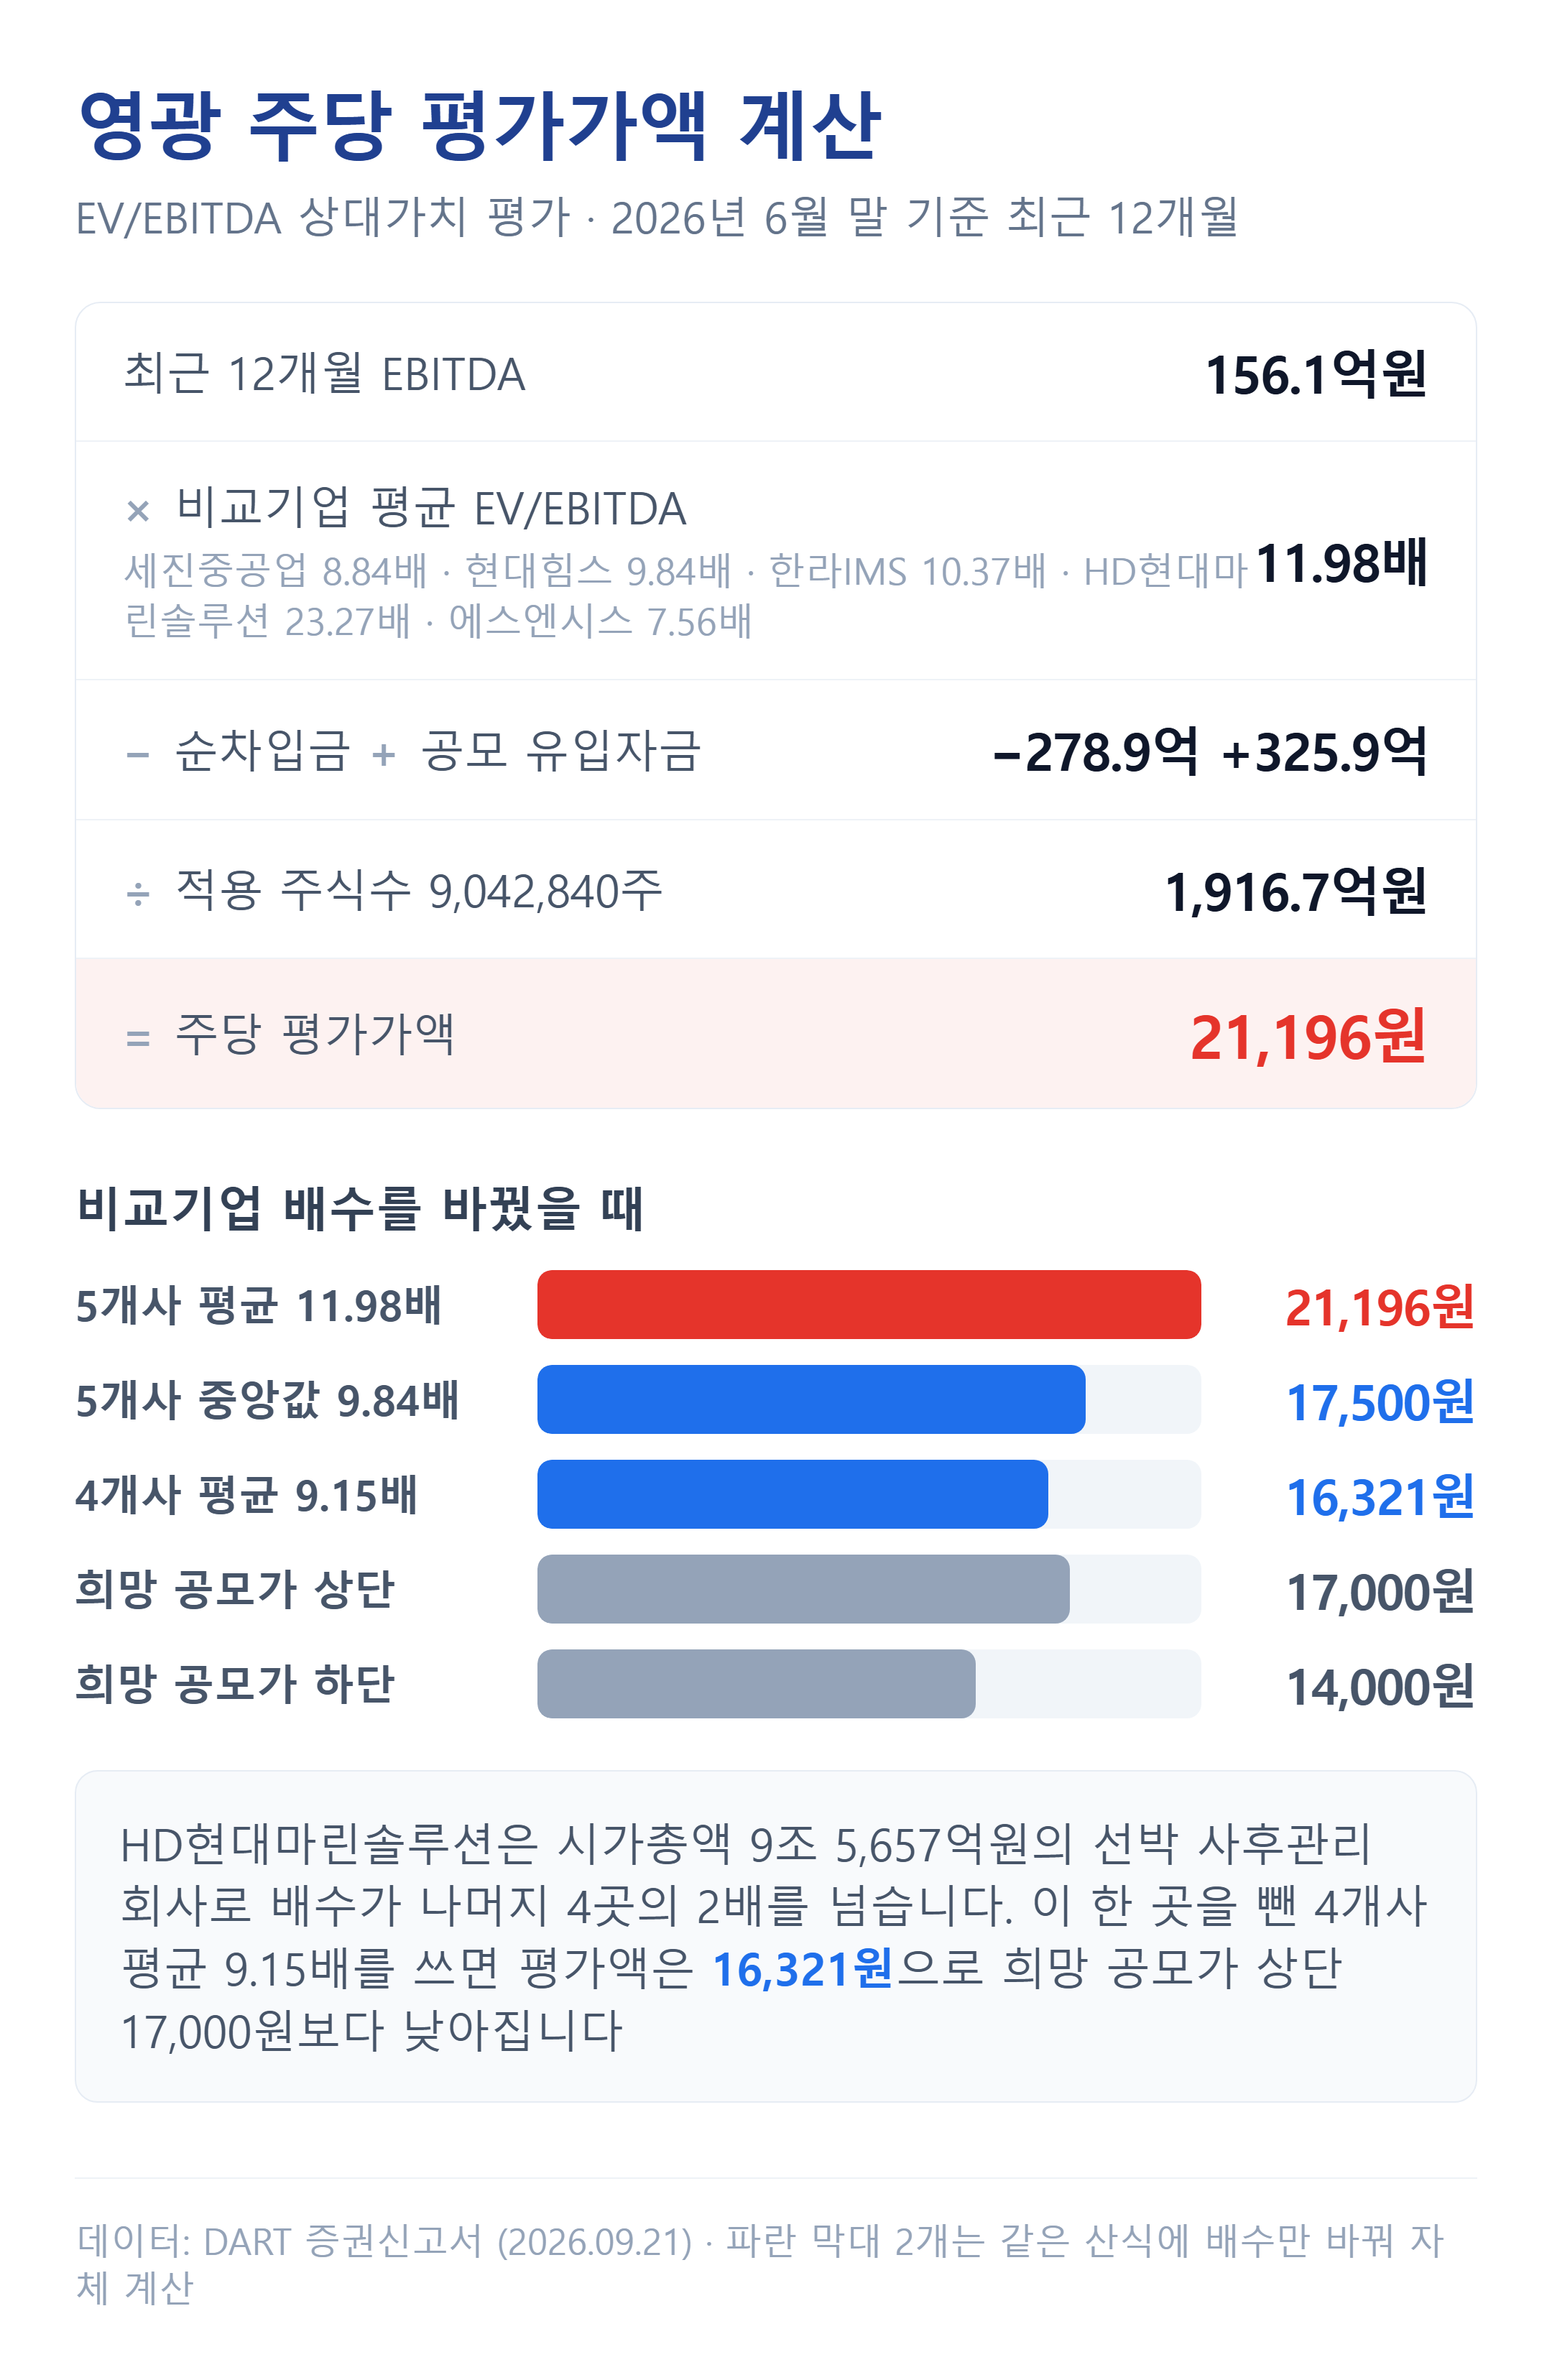
비교기업은 세진중공업 8.84배, 현대힘스 9.84배, 한라IMS 10.37배, 에스엔시스 7.56배, HD현대마린솔루션 23.27배입니다. 앞의 네 곳은 조선소에 구조물이나 기자재를 납품하는 회사이고, HD현대마린솔루션은 운항 중인 선박의 사후관리를 주로 하는 시가총액 9조 5,657억원 규모의 회사입니다. 신고서도 신조 기자재 제작보다 사후관리 서비스 비중이 높다는 차이를 적었습니다.
같은 산식에 HD현대마린솔루션을 뺀 4곳의 평균 9.15배를 넣으면 평가액은 16,321원이 됩니다. 희망 공모가 상단 17,000원보다 낮습니다. 5곳의 중앙값 9.84배를 쓰면 17,500원으로 상단을 조금 넘습니다. 희망 공모가 하단 14,000원은 4곳 평균 기준으로도 14% 할인된 자리입니다. 대표주관사인 한국투자증권은 2026년 6월 최대주주 측에서 기존 주식 200,000주를 주당 13,500원에 인수했는데 희망 공모가 하단보다 3.7% 낮은 가격입니다.
영광 상장일 유통 31.75%, 그중 61만 주는 보호예수 없음
상장예정주식수 9,042,840주 가운데 상장일에 매도할 수 있는 물량은 2,870,800주로 31.75%입니다. 공모주식 2,260,000주에 BK조선업투자조합의 610,800주를 더한 수치입니다.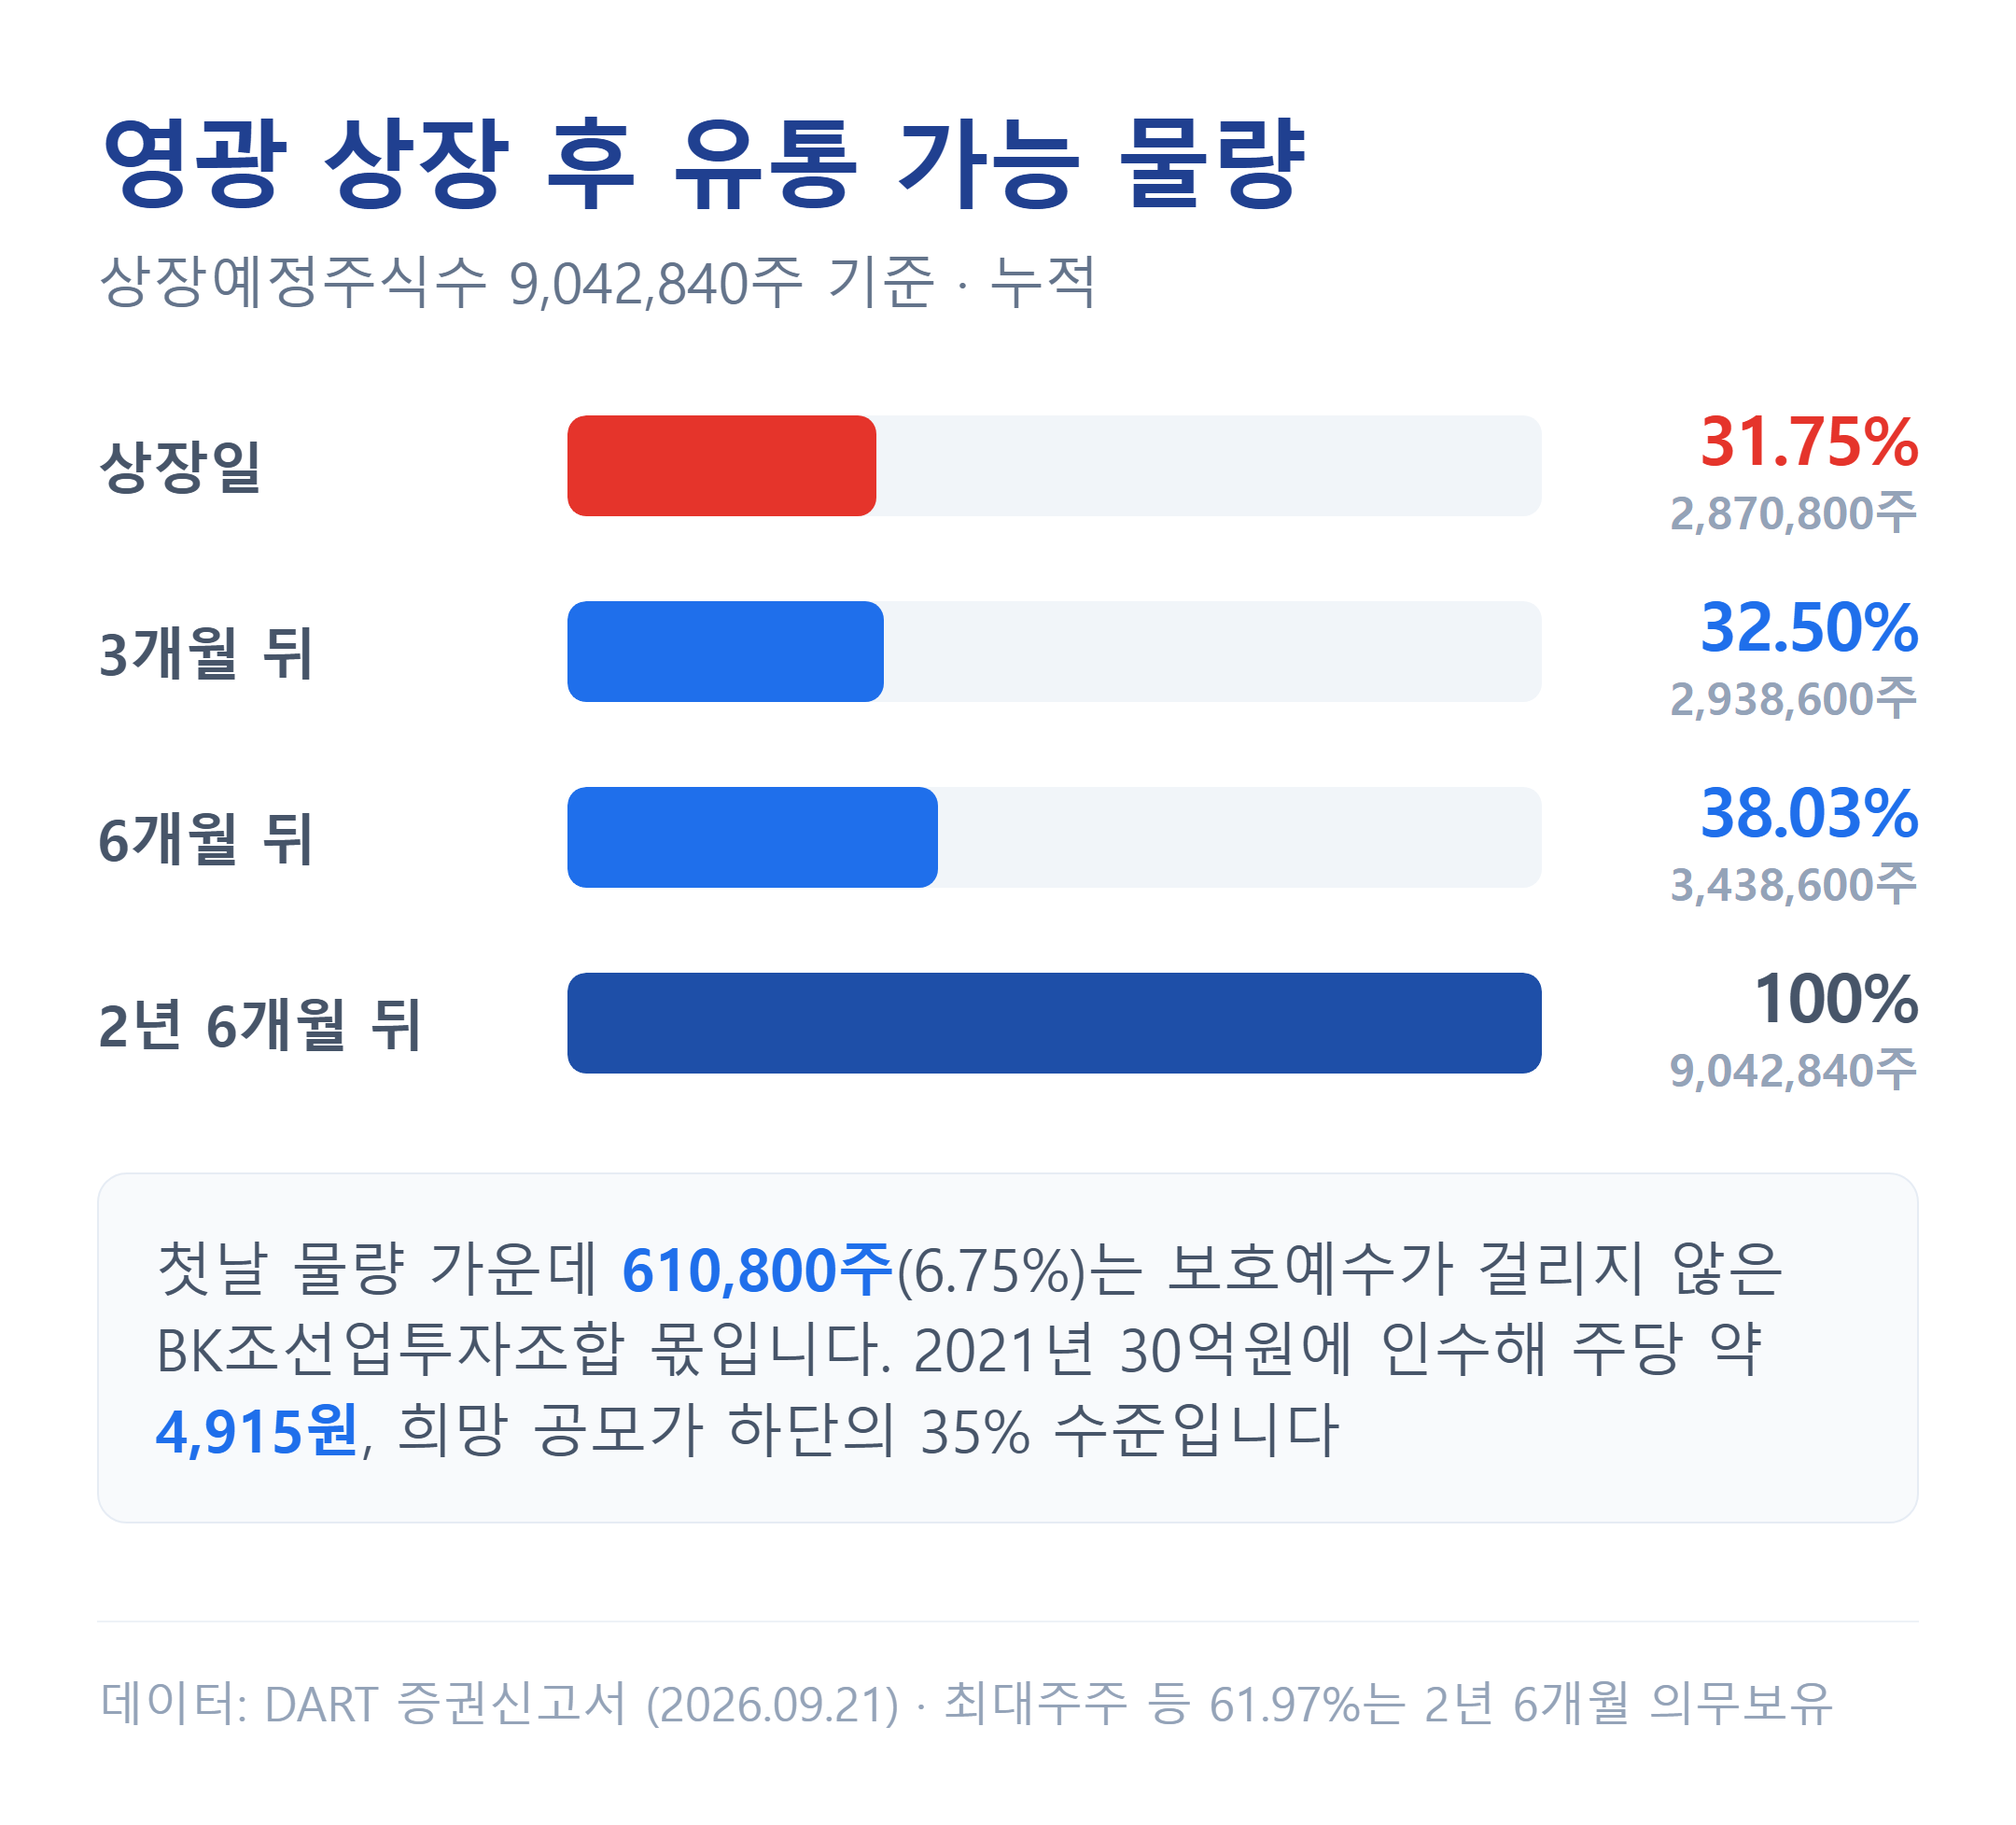
BK조선업투자조합은 2021년 5월 상환전환우선주로 30억원을 투자했고 액면분할과 무상증자를 거쳐 이 지분이 610,800주가 됐습니다. 주당 약 4,915원으로 희망 공모가 하단의 35% 수준인데 규정상 의무보유 대상이 아니고 자발적 보유 약속도 없어 첫날부터 언제든 나올 수 있는 대기 물량입니다.
허철기 대표(31.40%)와 형제인 허철구 총괄사장(30.56%) 등 최대주주 측 61.97%는 상장 후 2년 6개월 동안 묶여 있습니다. 2026년 5~6월 최대주주 측에서 지분을 넘겨받은 원티드랩2607신기술투자조합 300,000주와 한국투자증권 200,000주는 6개월, 한국투자증권의 의무인수분 67,800주는 3개월 뒤에 풀립니다. 그래서 유통 물량은 3개월 뒤 32.50%, 6개월 뒤 38.03%로 늘고 2년 6개월까지는 그대로입니다.
공모자금 284억원, 아직 부지를 정하지 못한 공장
공모 물량은 전부 새로 발행하는 신주라 공모금이 모두 회사로 들어갑니다. 희망 공모가 하단 기준 순수입금 315억원 가운데 284억원을 시설투자에, 31억원을 연구개발에 쓸 계획이며 91.14%를 2027년에 집행합니다.
시설투자의 중심은 거제·고성 통합 공장 부지 확보로 200억원이 배정됐습니다. 신고서 제출일 현재 부지는 확정되지 않았습니다. 시설투자 자금 일부로 불가리아 현지법인을 세워 해외 생산거점을 마련하는 방안도 추진합니다.
환매청구권과 초과배정옵션은 없고 우리사주조합 배정도 하지 않습니다. 일반청약자 몫은 공모주식의 25% 이상으로 정해져 있습니다.

영광 판단을 바꿀 세 가지 조건
지금 신고서 기준으로 영광은 이익을 내는 조선·플랜트 기자재 회사를 1,266억~1,537억원에 상장시키는 공모입니다. 전체 수주잔고와 최근 이익률은 좋은 편이지만 공모가를 받쳐 주는 평가액이 배수 23.27배짜리 비교기업 한 곳에 크게 기대고 있고, 주력 제품 잔고는 줄고 있으며 차입금 부담도 여전히 큽니다.
판단이 바뀔 수 있는 조건은 세 가지입니다. 첫째, 수요예측에서 가격이 밴드 어디에 정해지는지입니다. 4곳 평균 기준 평가액 16,321원을 넘는 상단 확정이라면 할인 폭이 사라집니다. 둘째, 기관이 배정받은 주식을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비율입니다. 보호예수 없는 61만 주가 있어 첫날 수급에서 이 비율의 무게가 큽니다. 셋째, 3분기 실적에서 선각블록 796억원 잔고가 매출로 바뀌기 시작하는지와 엔진룸 유니트 잔고가 다시 늘어나는지입니다.
다음 일정은 10월 13일부터 19일까지 수요예측, 10월 21일 공모가 확정 공고, 10월 22~23일 일반청약, 10월 27일 납입입니다. 상장일은 청약이 끝난 뒤 증권발행실적보고서가 나와야 확정됩니다.
자주 묻는 질문
영광 공모주 청약 일정은 어떻게 되나요?
일반청약은 2026년 10월 22일과 23일 이틀간 한국투자증권에서 받습니다. 수요예측은 10월 13일부터 19일까지이고 확정 공모가는 10월 21일에 공고되며 납입일은 10월 27일입니다.
영광은 어떤 회사인가요?
선박 기관실에 들어가는 엔진룸 모듈과 선체 구조물, 플랜트용 압력용기·스키드를 주문받아 만드는 울산의 기자재 회사입니다. 2025년 매출은 1,131억원, 영업이익은 123억원이었습니다.
영광 공모가는 적정한가요?
주관사 평가액은 주당 21,196원이고 희망 공모가 14,000~17,000원은 여기서 33.95~19.80%를 할인한 값입니다. 다만 비교기업 가운데 배수 23.27배인 HD현대마린솔루션을 빼면 평가액이 16,321원으로 내려가므로 상단 확정 여부를 함께 봐야 합니다.
영광 영광분석 공모주 IPO 공모주일정