제논 공모주 분석: 와이즈넛 PER만 쓰면 평가액 7,862원
제논 공모주 핵심 요약 3가지
- 제논은 금융·공공·발전 기업이 외부와 분리된 사내망 안에서 생성형 AI를 쓰도록 플랫폼 GenOS를 공급하는 회사이고, 희망 공모가 9,700~12,200원 기준 시가총액은 1,390억~1,749억원입니다.
- 삼성증권은 최근 12개월 조정 순이익 56.76억원에 비교기업 2곳의 평균 PER 36.49배를 적용했습니다. 두 회사 PER이 52.48배와 20.50배로 벌어져 있어 와이즈넛 하나만 쓰면 평가액은 7,862원으로 희망 공모가 하단보다 낮습니다.
- 상반기에 지난해 연간 매출 117억원을 다 채웠지만 3분기 가결산 영업이익률은 3.8%였고 상장 직후 유통 물량은 29.07%입니다.
제논, 폐쇄망 안에서 돌아가는 기업용 생성형 AI 플랫폼
제논은 2017년 11월 마인즈앤컴퍼니라는 이름으로 설립돼 고석태 대표가 이끄는 기업용 AI 회사이고 본사는 서울 강남구 도곡동에 있습니다. 8년 동안 금융·공공·발전·제조·바이오 분야에서 200개가 넘는 AI 프로젝트를 수행했고, 2024년 6월 생성형 AI 통합 플랫폼 GenOS를 내놓은 뒤 2025년 5월 지금의 사명으로 바꿨습니다.
GenOS는 기업이 대규모 언어 모델을 들여와 사내 문서와 연결하고 업무용 AI 에이전트를 만들어 운영하는 데 필요한 기능을 묶은 플랫폼입니다. 고객 데이터가 외부 인터넷으로 나가지 못하는 폐쇄망에서도 돌아가도록 만든 점을 회사는 경쟁력으로 내세웁니다. 매출은 GenOS 라이선스를 파는 제품매출, 그 위에서 고객사 맞춤 AI 에이전트를 구축하고 유지보수하는 용역매출, GPU 서버 같은 하드웨어를 공급하는 상품매출로 나뉩니다.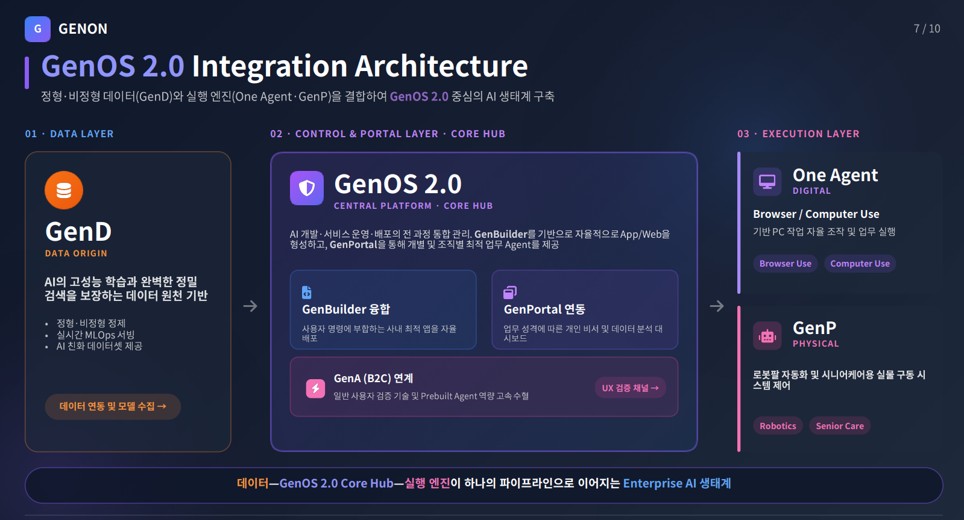
다음 사업으로는 로봇과 기기를 제어하는 물리 AI를 준비하고 있습니다. 헬스케어 특화 제품 GenP HealthCare와 다중 로봇 운영 플랫폼 GenPhyOps를 개발 중이며 단계적으로 상용화할 계획입니다.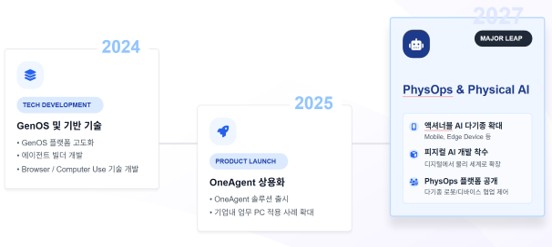
GenOS 라이선스 35%, 나머지는 사람 손이 드는 용역
상반기 매출 117.61억원 가운데 GenOS 라이선스인 제품매출은 41.23억원(35.1%)이었습니다. 2025년 한 해의 27.87억원을 반년 만에 넘어섰지만, 여전히 매출의 60.9%인 71.60억원은 AI 컨설팅과 구축을 맡는 용역매출입니다. 2023년에는 매출 전부가 용역이었습니다.
용역 중심 구조는 이익의 흔들림으로 이어집니다. 신고서는 금융기관과 공공기관이 연 단위 예산과 조달 절차에 따라 발주하고 검수 일정이 특정 시기에 몰릴 수 있는 반면, 인건비는 매달 나간다고 설명합니다. 신고서 제출일 기준 수주잔고는 200.73억원이고 이 가운데 용역이 128.86억원, 하드웨어 상품이 44.11억원, 라이선스가 27.70억원입니다.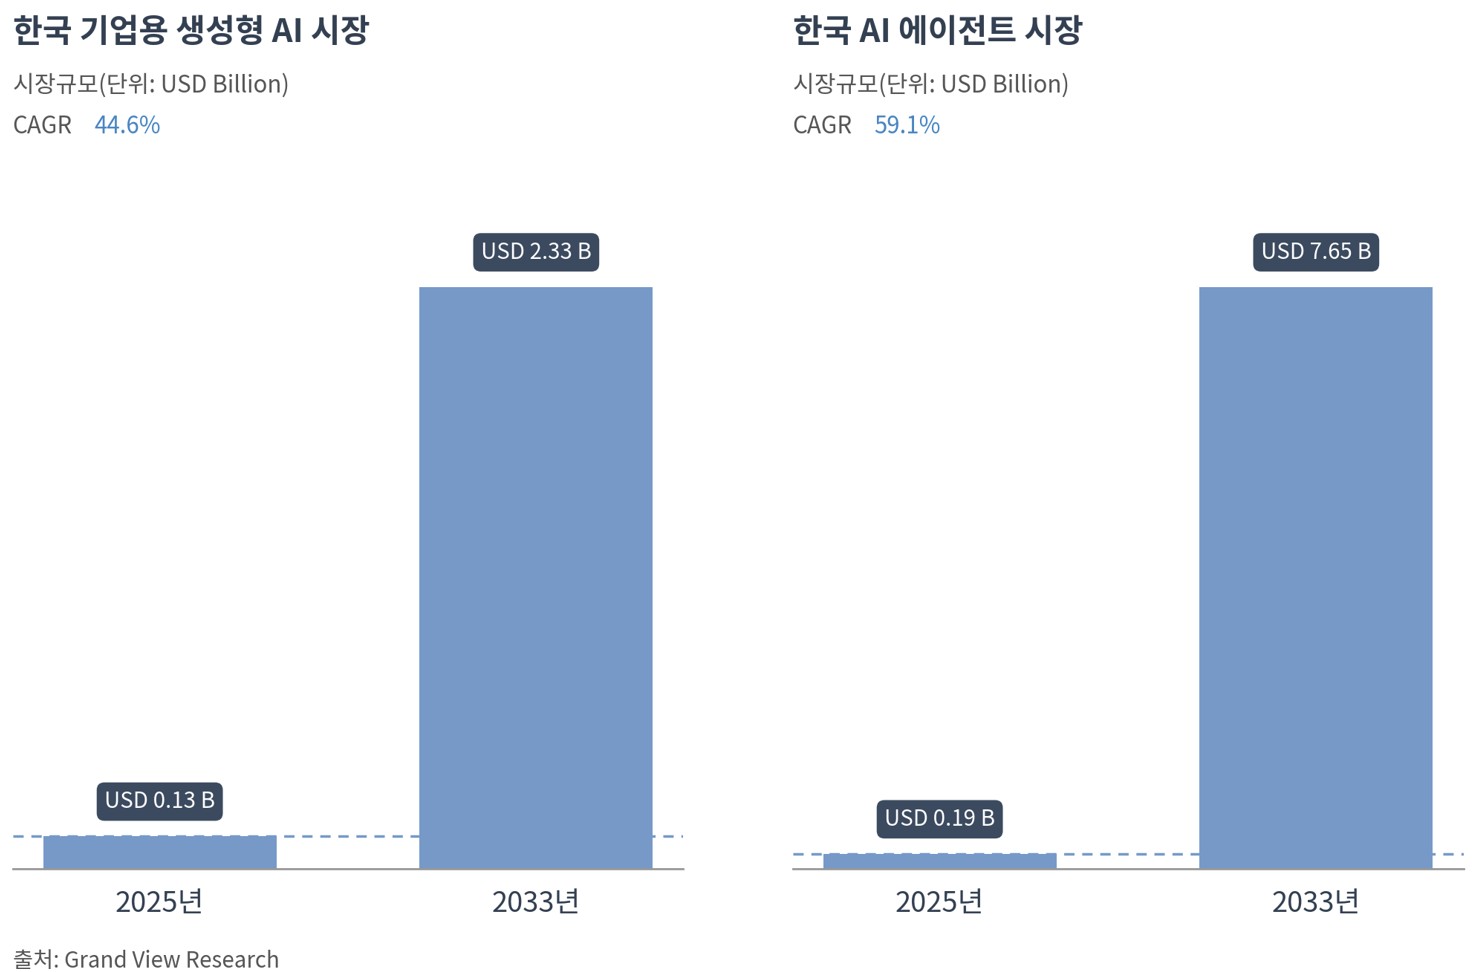
상반기에 작년 매출을 다 채웠지만 3분기 이익률은 3.8%
매출은 2023년 34.1억원에서 2025년 117.4억원으로 늘었고 올해 상반기에만 117.6억원을 냈습니다. 상반기 영업이익 20.0억원은 2025년 연간 7.0억원의 2.9배입니다.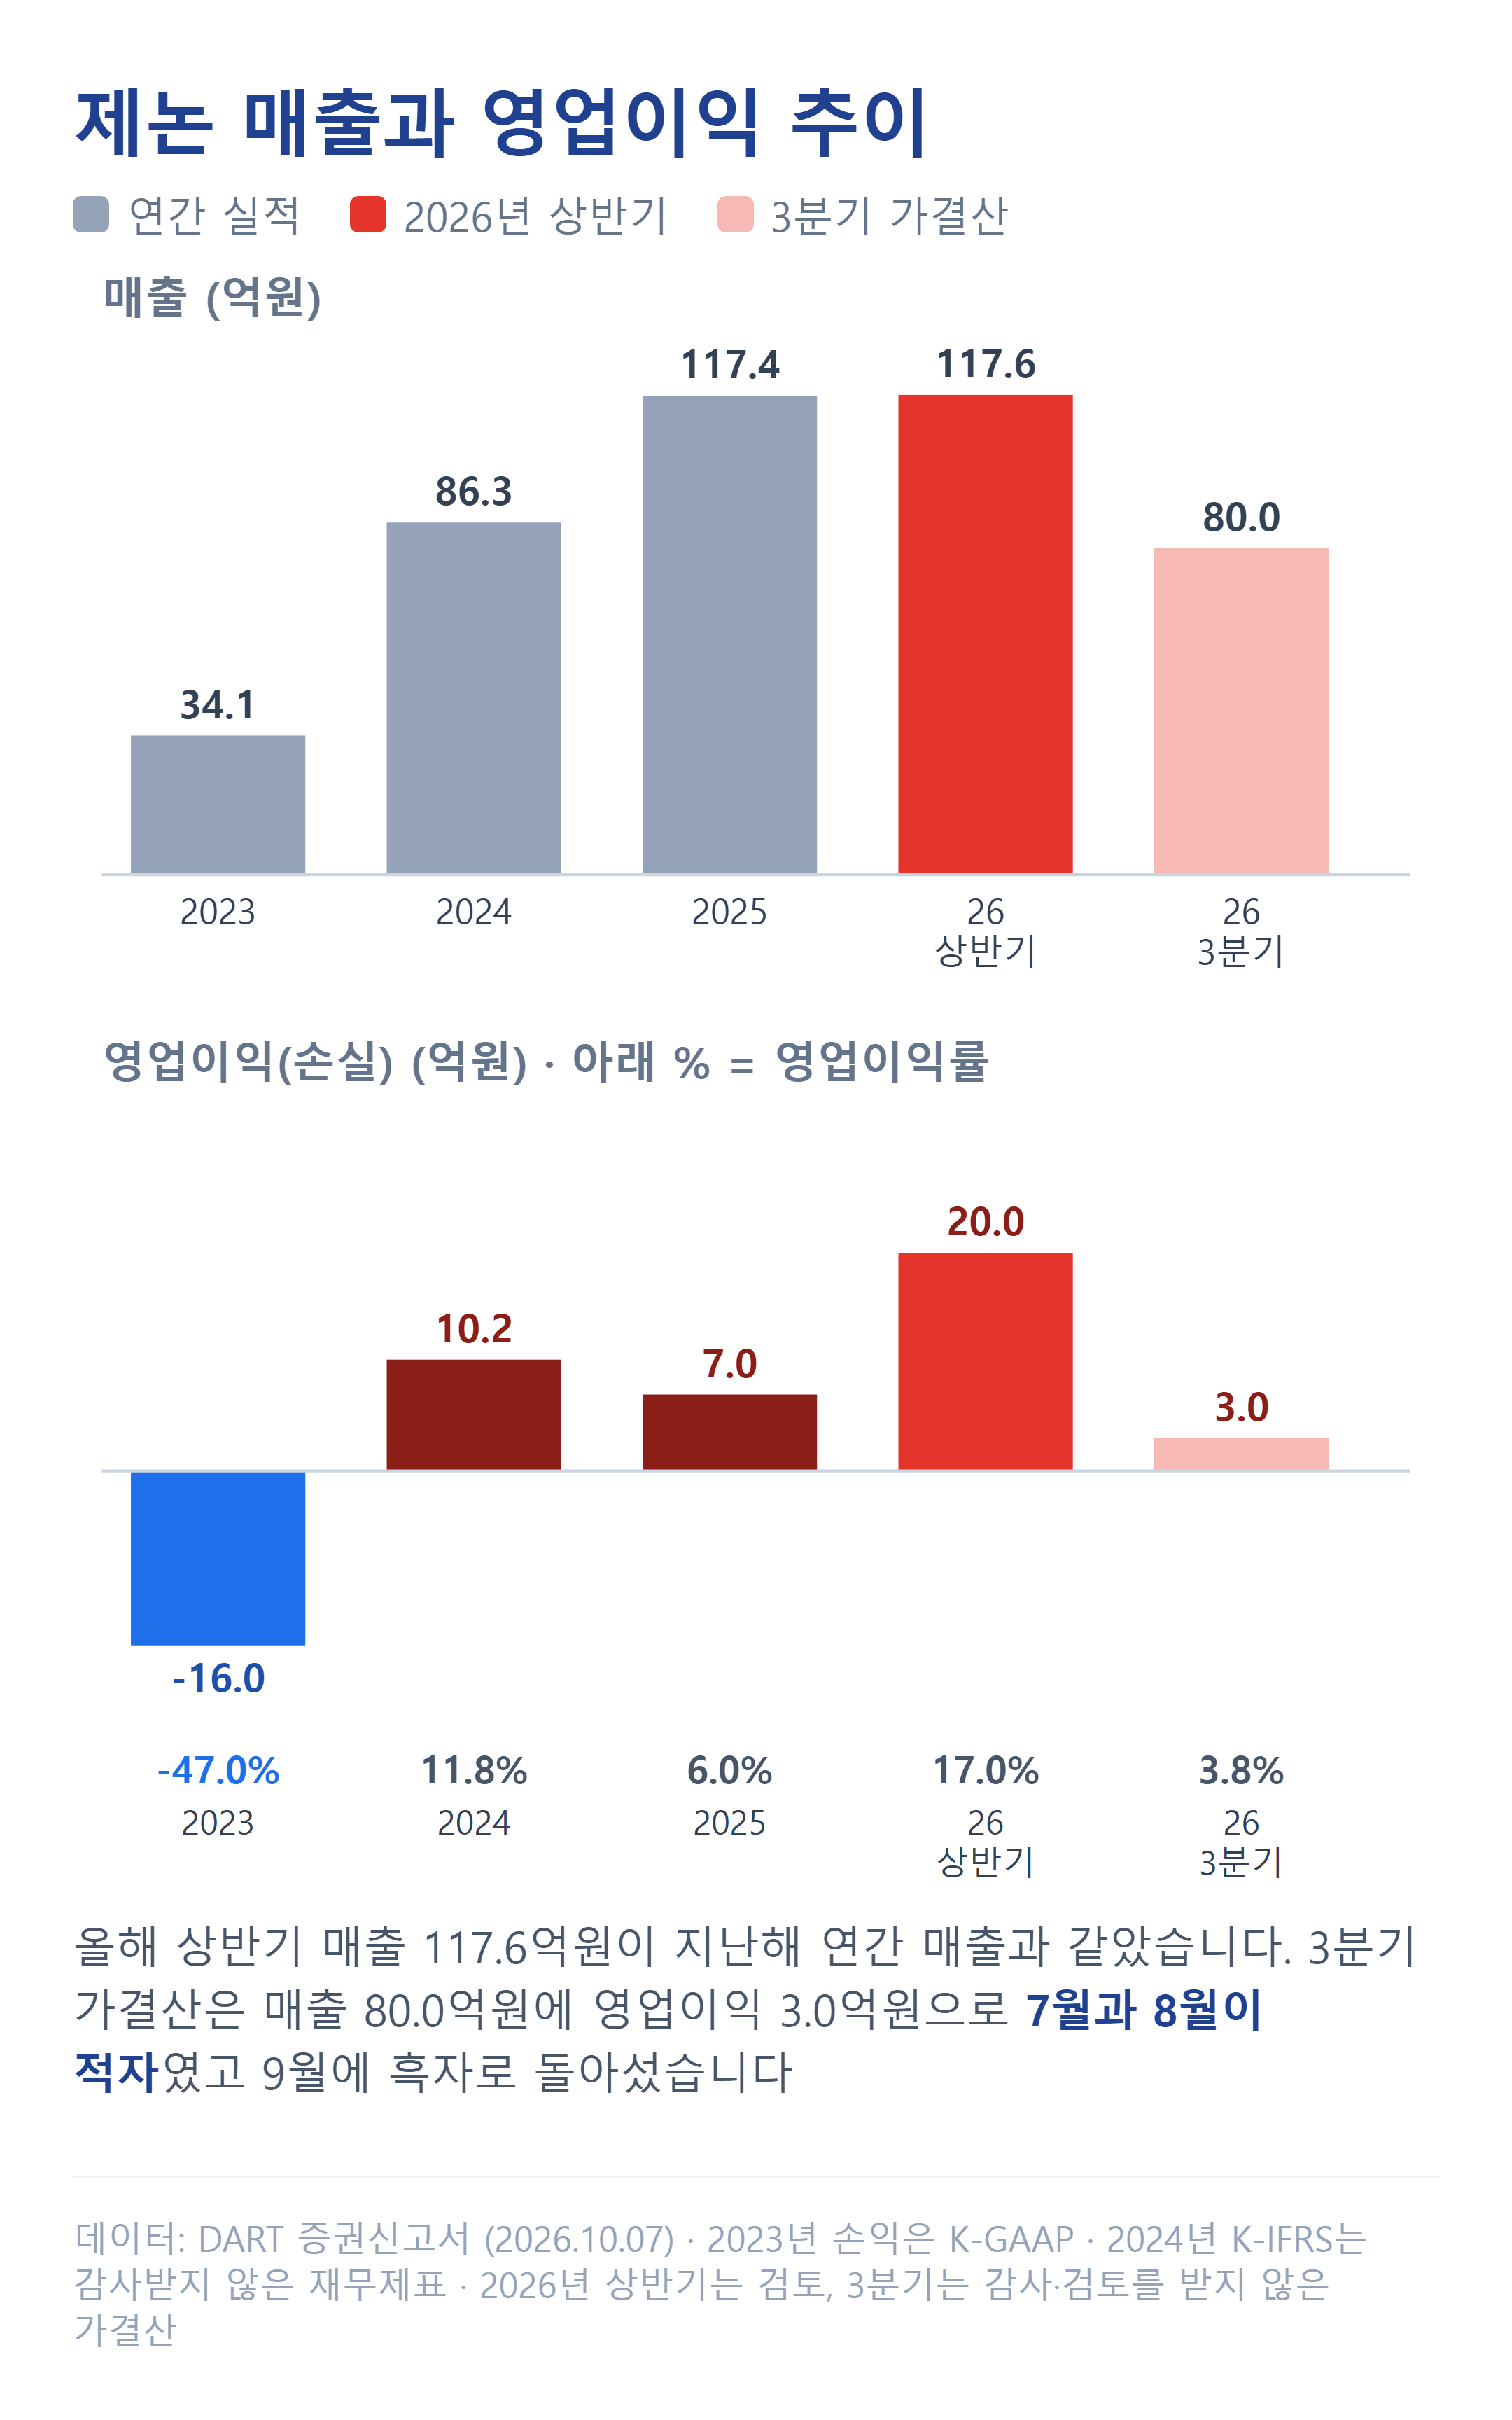
흐름은 3분기에 꺾였습니다. 감사를 받지 않은 가결산으로 7월과 8월에 각각 5.08억원, 3.20억원의 영업손실을 냈고 9월에 11.32억원 흑자를 내 3분기 영업이익은 3.04억원, 이익률 3.8%입니다. 회사는 7~8월 외주용역비가 늘고 영구형 소프트웨어 매출이 없었던 탓이라고 설명합니다.
상반기 순이익이 3.4억원으로 작은 데는 상환전환우선주(조건에 따라 상환을 요구하거나 보통주로 바꿀 수 있는 우선주) 관련 평가손실이 컸습니다. 이 우선주가 2026년 4월 전량 보통주로 바뀌면서 자본잠식이 풀려 자본총계는 6월 말 111.7억원이 됐습니다. 2023년 손익은 K-GAAP, 2024년 K-IFRS 재무제표는 감사를 받지 않은 수치입니다.
비교기업 2곳의 PER 52배와 20배, 평균은 36.49배
삼성증권은 최근 12개월 순이익 32.79억원에 우선주 관련 금융부채 손익 19.83억원과 주식보상비용 4.15억원을 더한 조정 순이익 56.76억원을 썼습니다. 여기에 비교기업 평균 PER(주가가 주당순이익의 몇 배인지 보는 지표) 36.49배를 곱해 평가 시가총액 2,071억원을 구했고 적용 주식수로 나눈 주당 평가가액이 13,996원입니다. 희망 공모가는 이 값에서 30.70~12.83%를 깎은 자리입니다.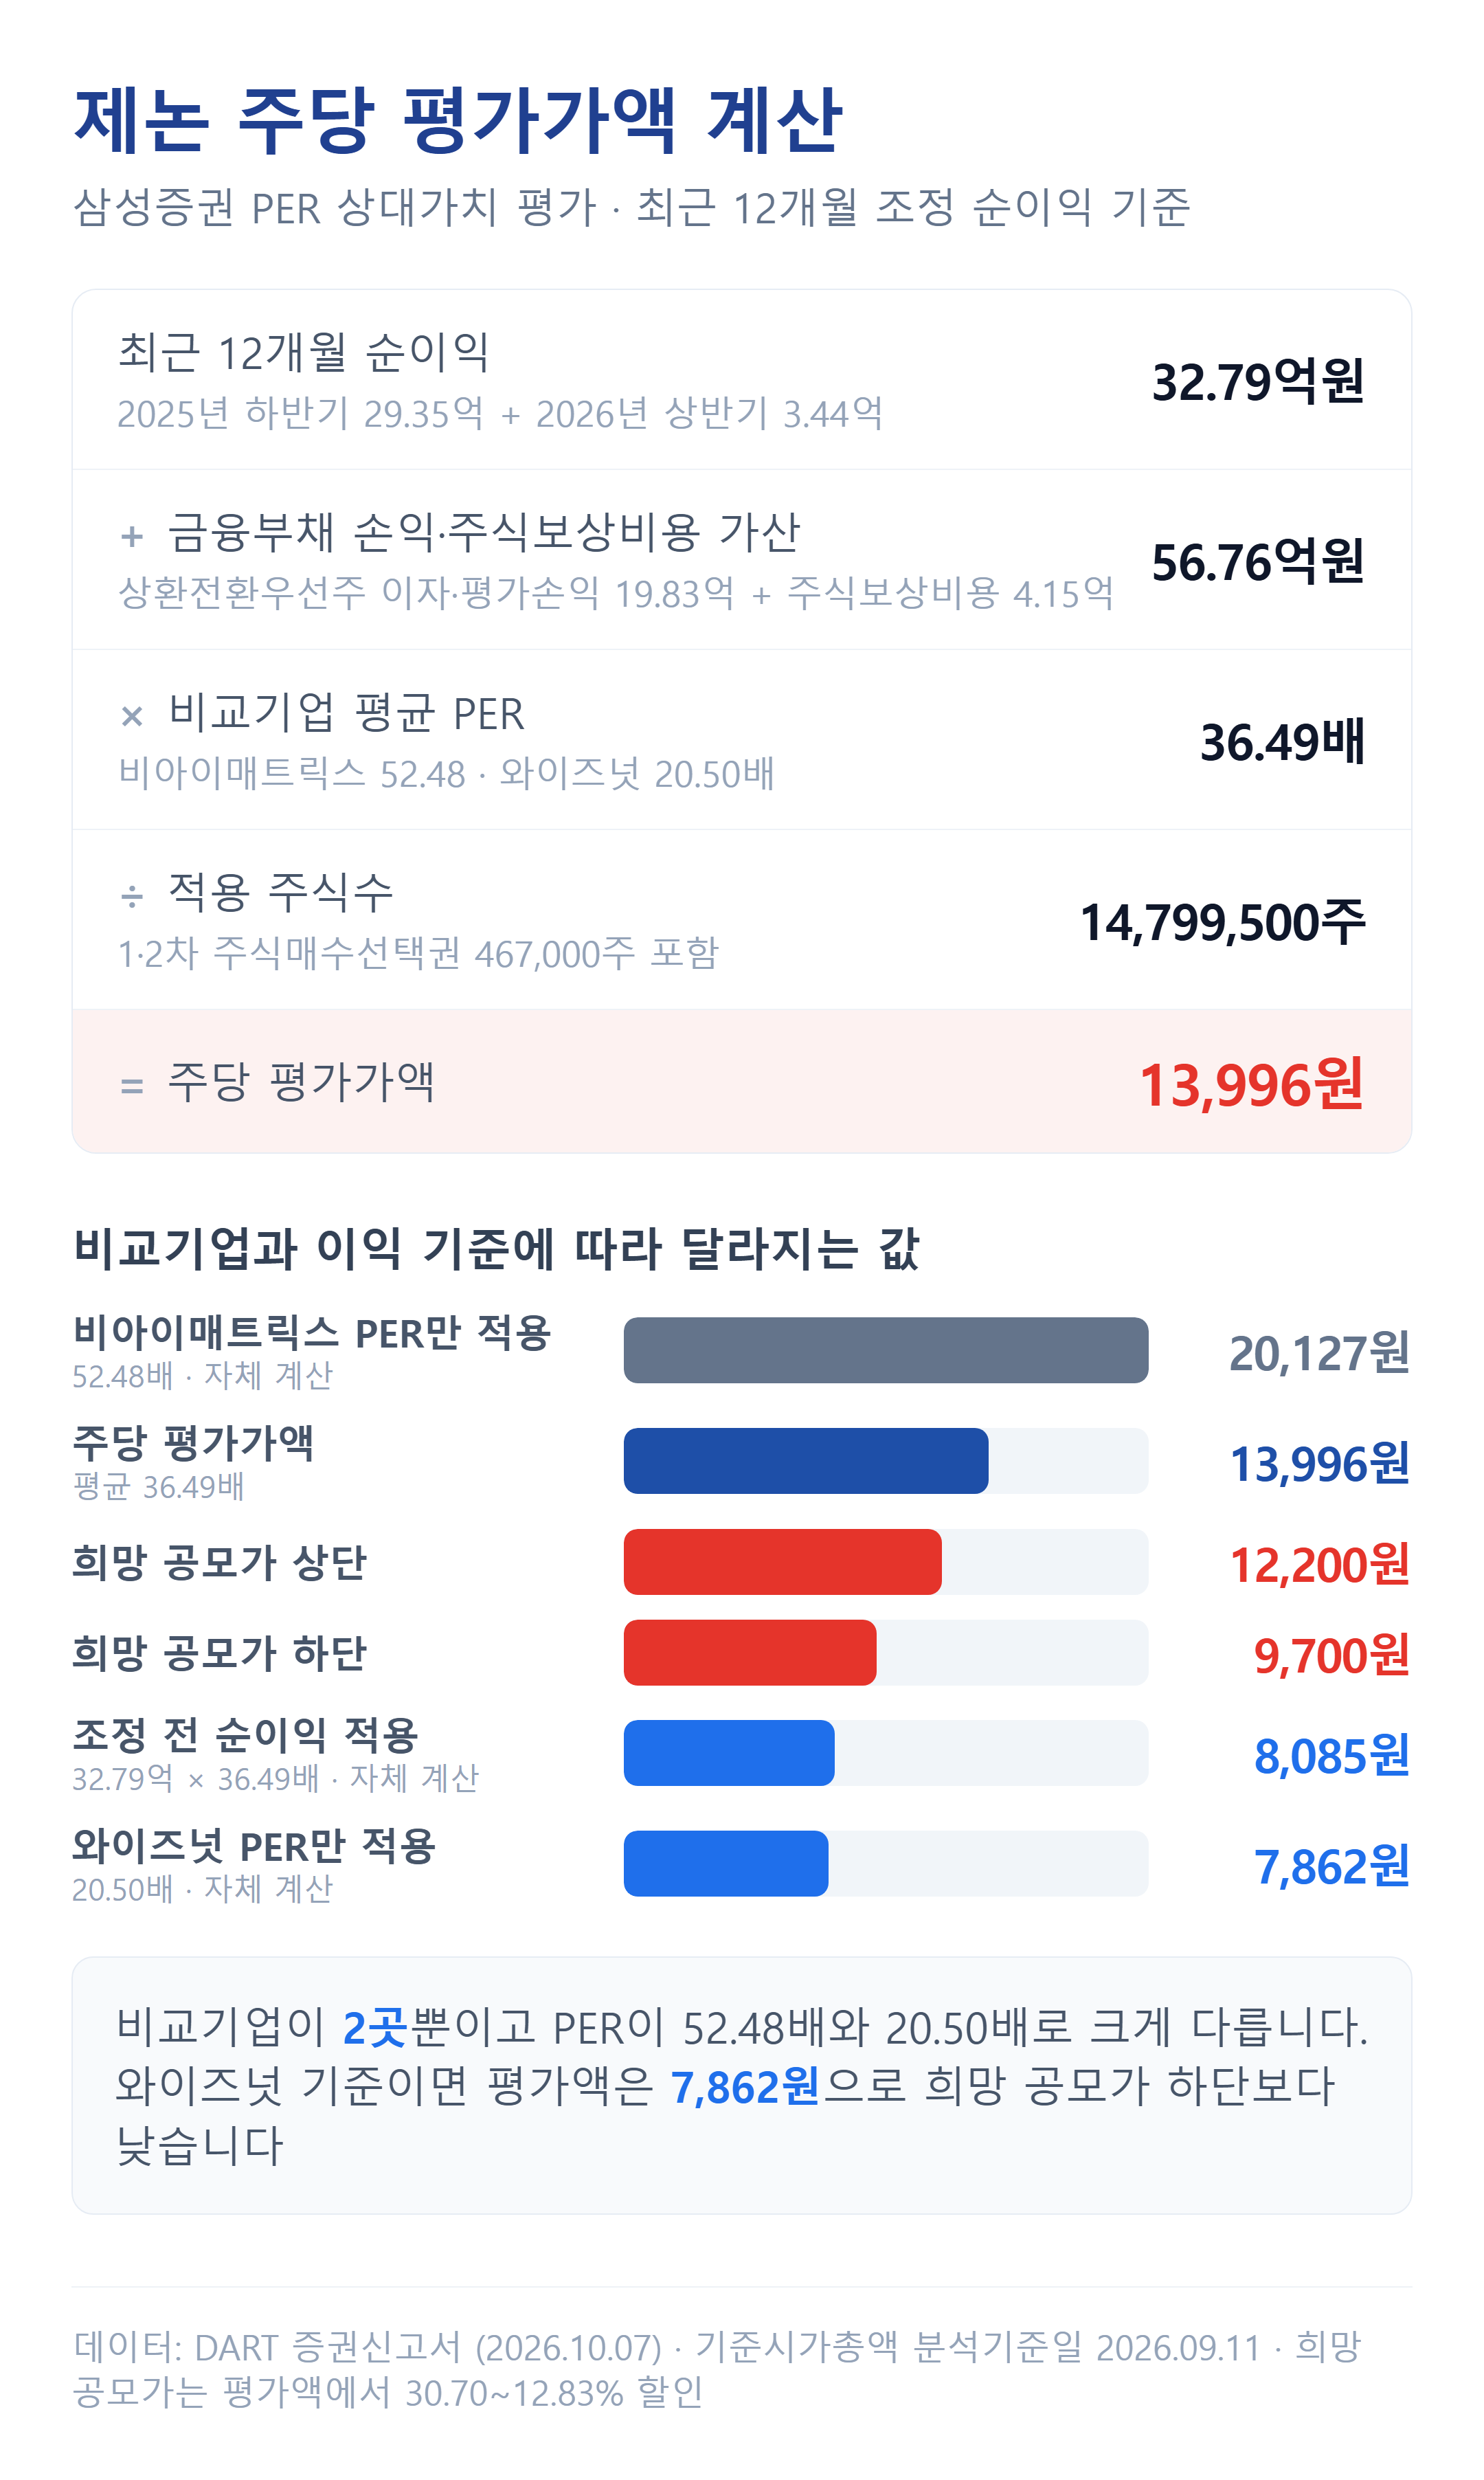
비교기업은 비아이매트릭스(52.48배)와 와이즈넛(20.50배) 2곳뿐이고 기준 시가총액은 각각 420억원과 664억원으로 제논보다 작습니다. 두 배수의 차이가 커서 어느 쪽을 쓰느냐에 따라 평가액이 크게 달라집니다. 자체 계산으로 비아이매트릭스만 쓰면 20,127원, 와이즈넛만 쓰면 7,862원이고 조정하지 않은 순이익 32.79억원에 평균 배수를 곱하면 8,085원입니다.
주식 수 기준에도 차이가 있습니다. 신고서 투자위험요소는 미행사 주식매수선택권을 751,500주(공모 후 5.24%)로 적었지만 적용 주식수에는 1·2차분 467,000주만 넣었습니다.
제논 상장 직후 유통 29.07%, 그 절반은 기존 주주 몫
상장 직후 매도할 수 있는 주식은 4,166,180주로 상장예정주식수의 29.07%입니다. 우리사주를 뺀 공모주 2,100,000주와 기존 주주 2,066,180주가 거의 반씩입니다. 기관이 배정분을 일정 기간 매도하지 않겠다고 하는 의무보유 확약은 수요예측 뒤에 정해지므로 위 비율에 반영돼 있지 않습니다.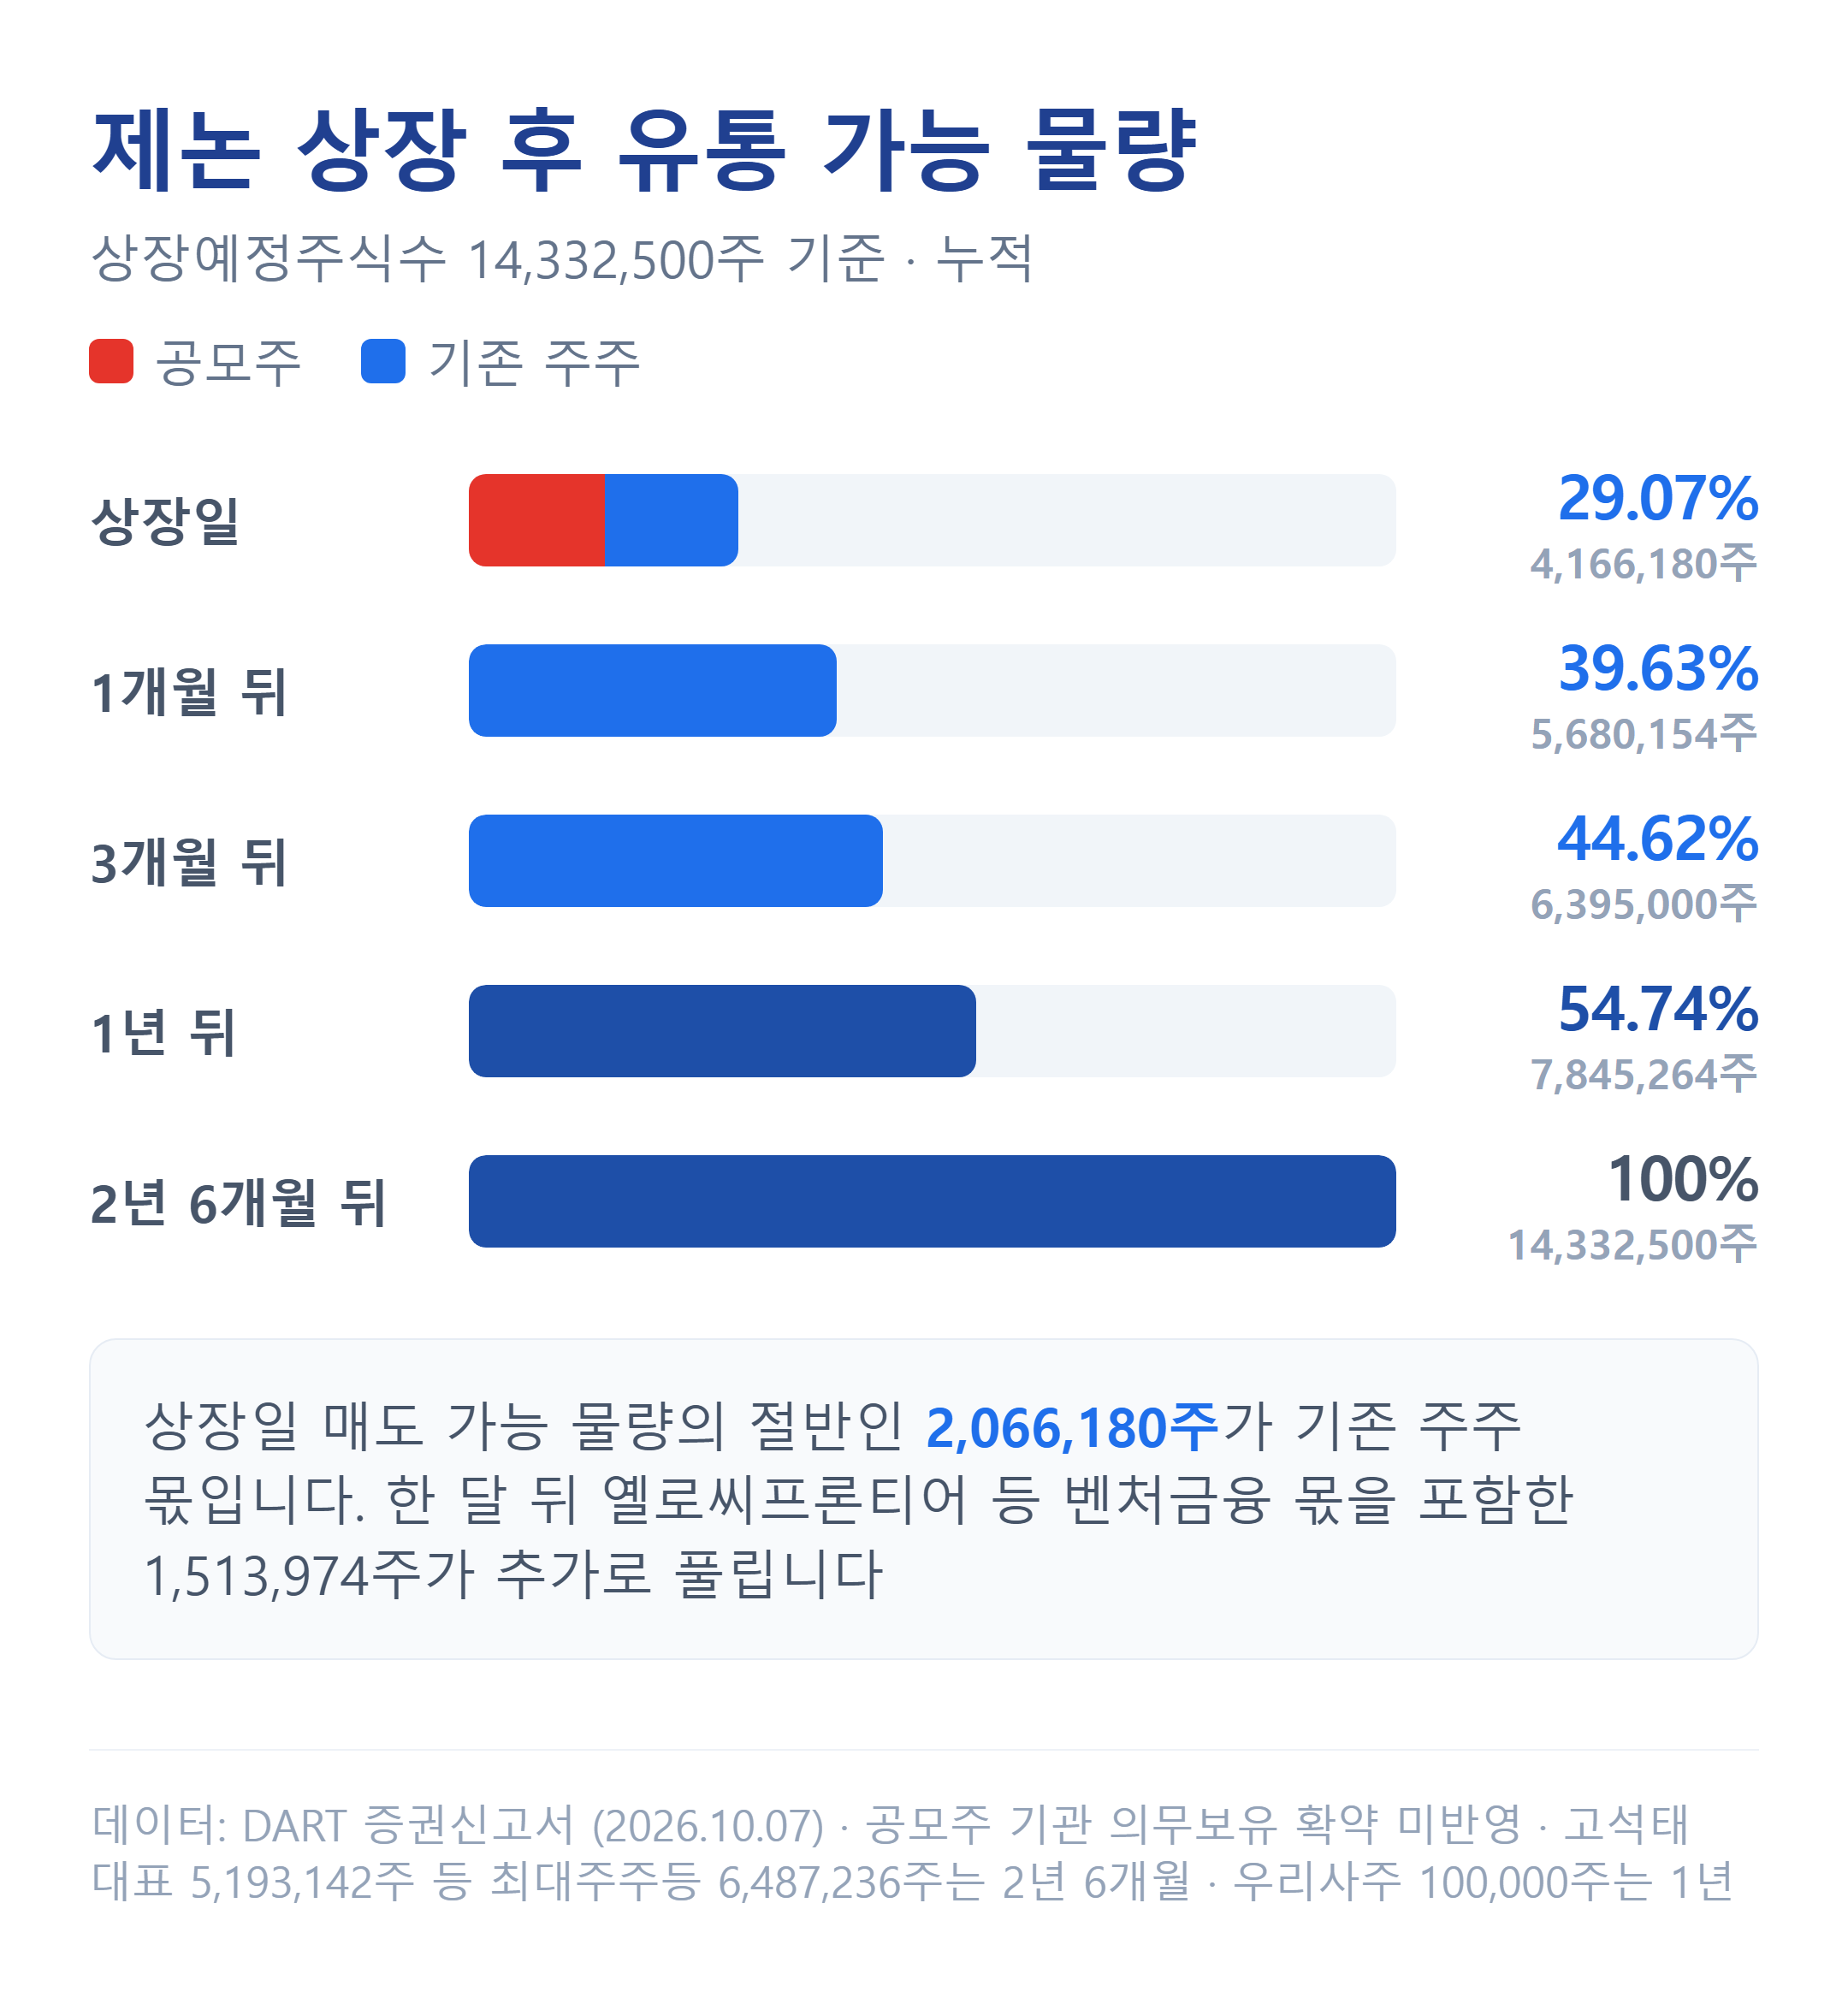
한 달 뒤에는 옐로씨프론티어2호 사모투자 합자회사 등 벤처금융이 1개월 의무보유(일정 기간 매도하지 못하게 묶어 두는 것)를 건 몫을 포함해 1,513,974주(10.56%)가 더 풀립니다. 고석태 대표는 공모 후 지분 44.57% 가운데 5,193,142주를 2년 6개월, 나머지 1,194,358주를 1년 동안 묶습니다.
제논 공모가 판단이 바뀌는 조건
제논은 폐쇄망 기업용 생성형 AI 시장에서 라이선스 매출을 빠르게 키우고 있고, 상반기 실적만으로 지난해 연간 매출을 따라잡았습니다. 그러나 공모가의 근거는 PER이 두 배 넘게 차이 나는 비교기업 2곳의 평균과 금융부채 손익을 되돌린 조정 순이익이고 3분기 이익률은 3.8%로 떨어졌습니다. 상장 직후 유통 물량 29.07%도 절반이 기존 주주 몫입니다.
판단은 다음 세 가지에 따라 달라질 수 있습니다.
① 10월 26~30일 수요예측의 경쟁률과 기관 의무보유 확약 비율
② 4분기에 영구형 라이선스 매출이 다시 잡혀 3분기 3.8%였던 영업이익률이 회복되는지
③ 비아이매트릭스·와이즈넛의 주가 변화로 비교 배수가 어떻게 움직이는지, 수주잔고 200.73억원이 매출로 넘어오는 속도
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
제논 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 11월 4일과 5일 삼성증권에서 받습니다. 희망 공모가는 9,700~12,200원이고 확정 공모가는 10월 26~30일 수요예측을 거쳐 11월 3일 공고됩니다.
제논 상장일은 언제인가요?
상장일은 신고서에 아직 없고 납입 뒤 나오는 증권발행실적보고서로 확정됩니다. 납입일이 11월 9일이라 자체 추정으로는 11월 16일 전후입니다.
제논 상장 첫날 물량이 얼마나 나오나요?
상장 직후 유통 가능 물량은 4,166,180주, 29.07%이고 그중 2,066,180주가 기존 주주 몫입니다. 한 달 뒤 1,513,974주가 더 풀려 누적 39.63%가 됩니다.
제논 제논분석 공모주 IPO 공모주일정