글로벌테크놀로지 공모주 청약: 밴드 하단보다 23% 할인해서 공모가 1만원
숫자만 보면 먼저 눈에 들어오는 건 세 가지
- 공모가는 10,000원으로 정해졌습니다. 희망밴드 하단 13,000원보다 23.1% 낮습니다. 기관이 가격을 꽤 세게 깎아 본 결과입니다.
- 의무보유 확약은 신청수량 기준 0.27%에 불과합니다. 사실상 대부분의 기관 물량이 오래 묶이지 않는다고 보는 편이 맞습니다.
- 최소 청약은 20주, 증거금은 10만원입니다. 상장 첫날 유통 가능 물량은 22.19%로 아주 높은 편은 아니지만 환매청구권은 없습니다.

생각보다 냉랭한 기관 반응
수요예측에는 9월 7일부터 11일까지 국내외 기관 961건이 들어왔고 신청 주식수는 3억 6,955만 주였습니다. 기관 배정 물량 3,000,000주 기준 경쟁률은 123.19 대 1입니다. 숫자만 놓고 보면 아주 흥행했다고 보기는 어렵습니다.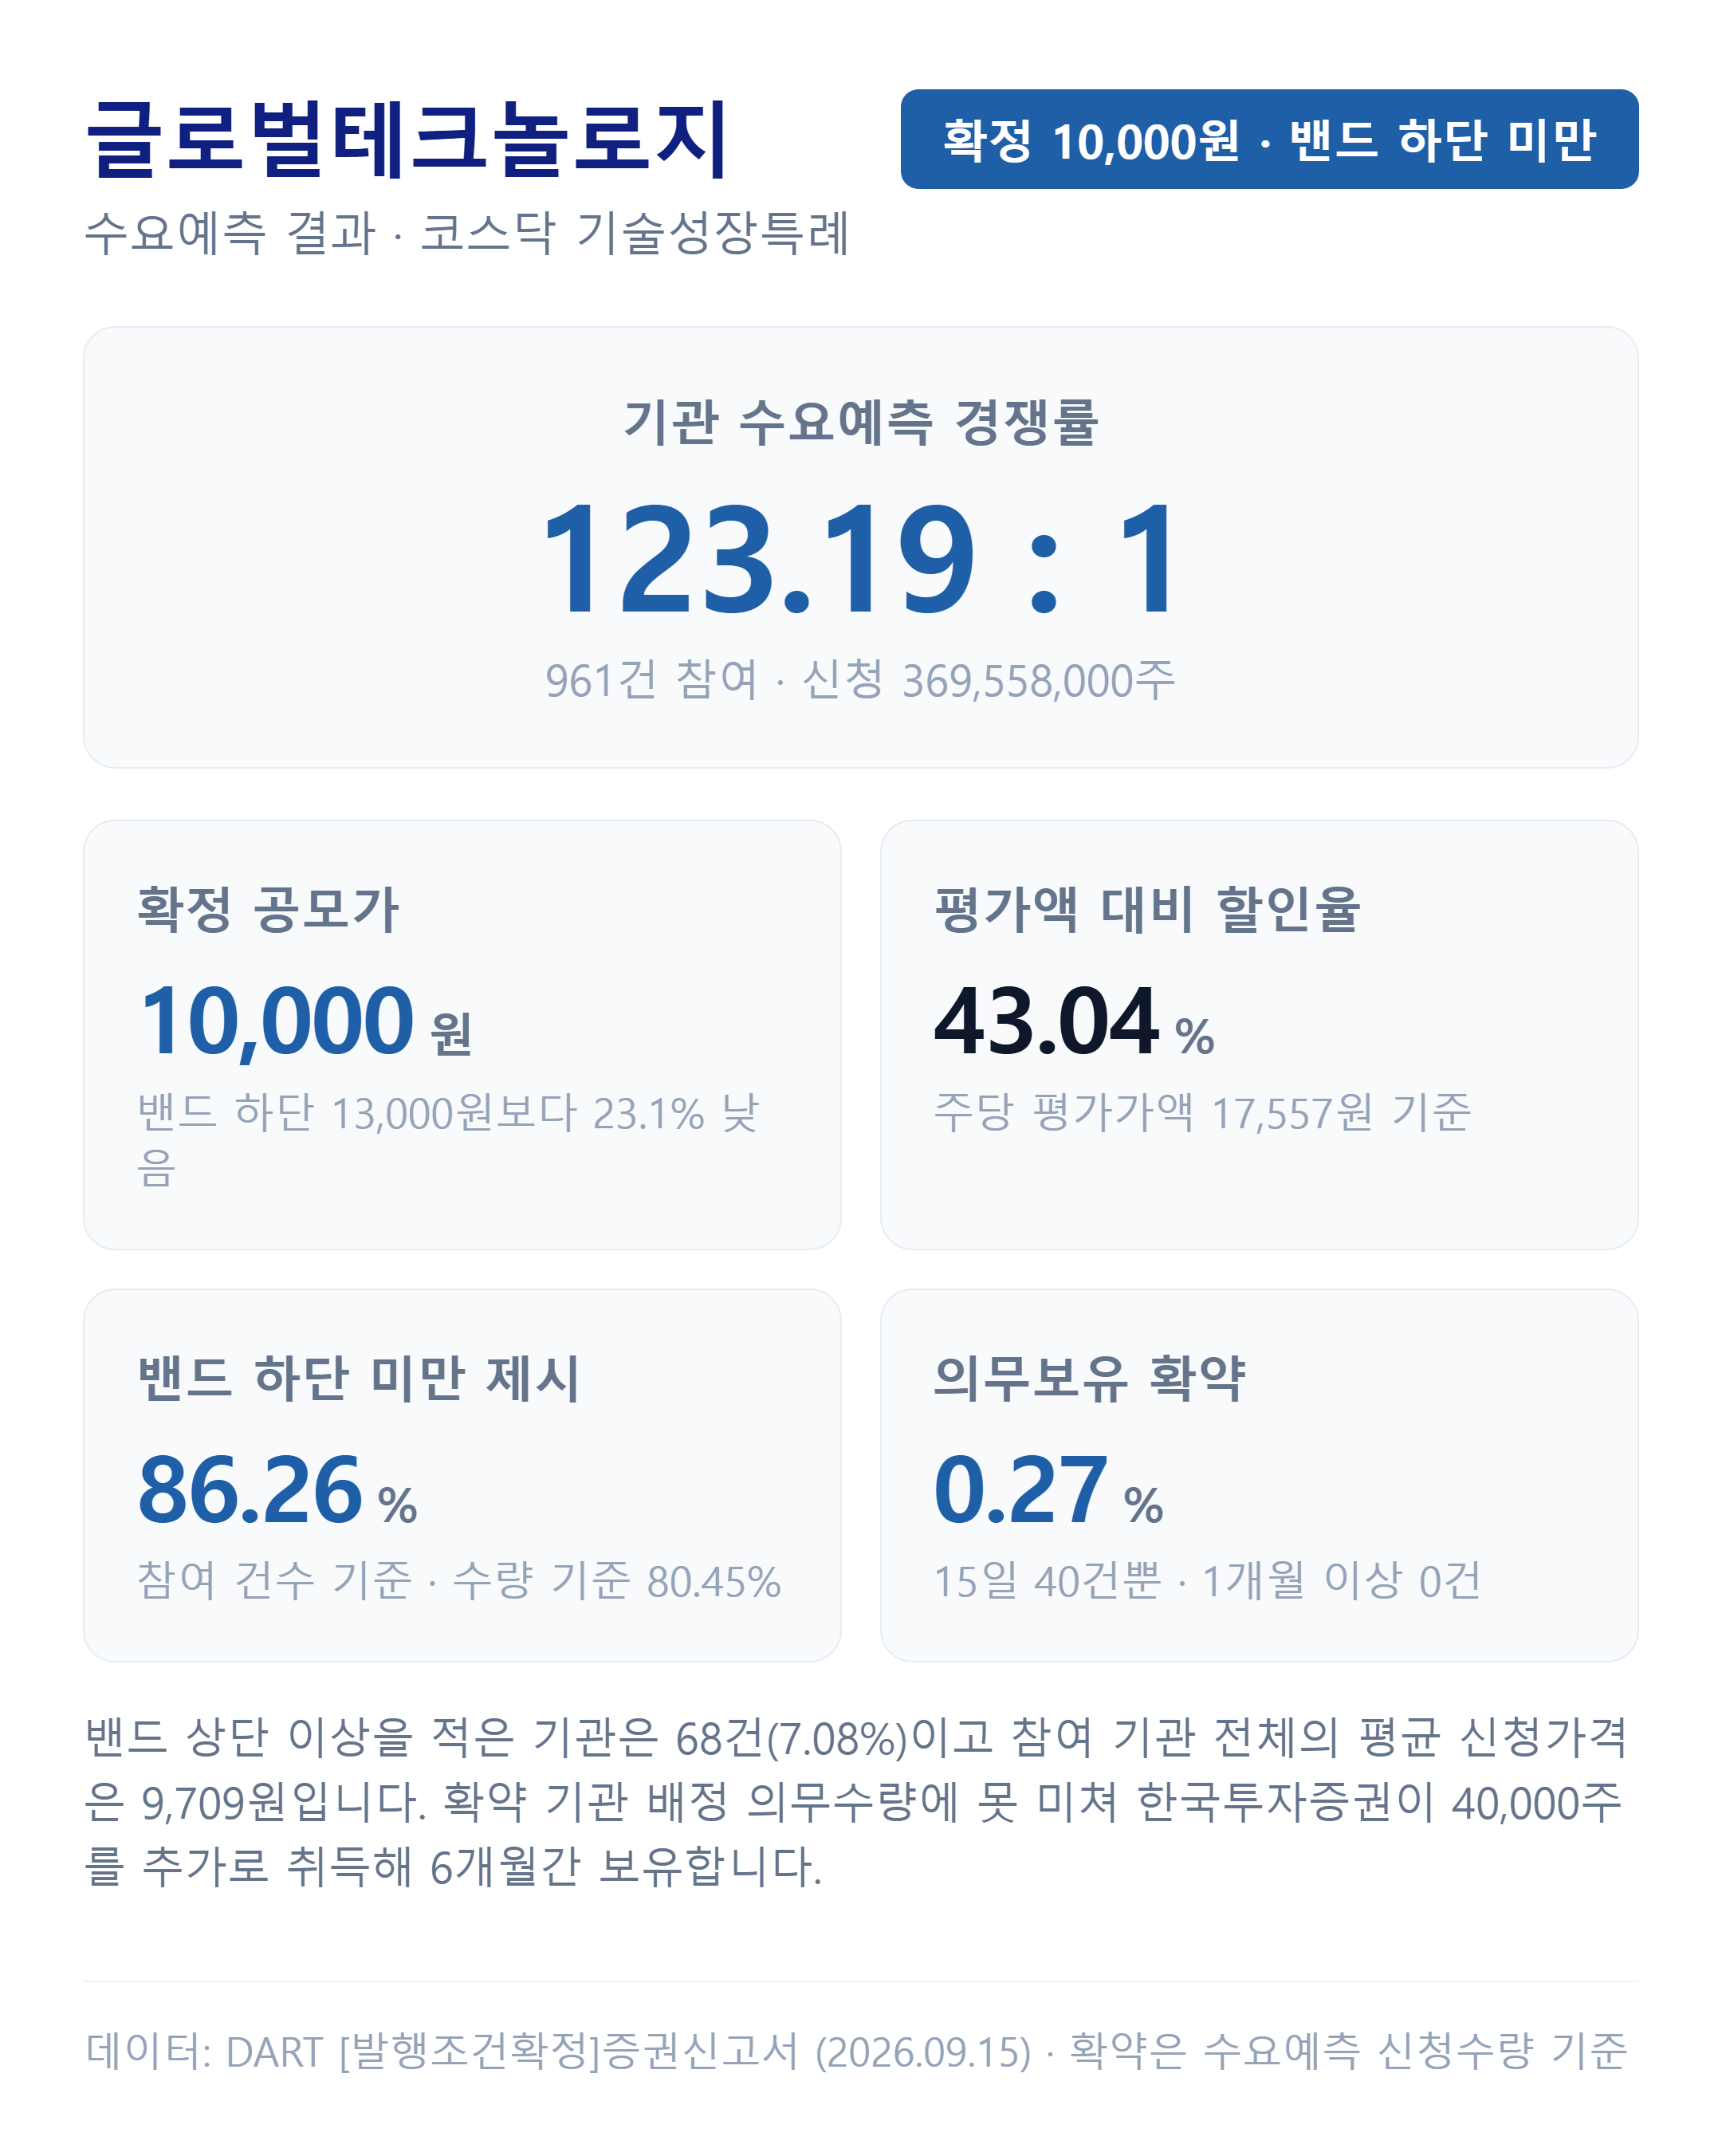
더 중요한 건 가격 분포입니다. 참여 961건 가운데 829건, 무려 86.26%가 희망밴드 하단 13,000원보다 낮은 가격을 적었습니다. 하단을 그대로 쓴 55건까지 더하면 91.99%입니다. 반대로 상단 15,000원 이상을 제시한 기관은 68건(7.08%)뿐이었습니다. 가격을 비운 5건은 관계인수인이라 따로 보면 됩니다.
재미있는 건 국내와 해외의 온도차입니다. 해외 기관 103건의 평균 신청가격은 14,940원으로 상단에 가까웠습니다. 반면 국내 기관 858건 중 756건이 하단 아래를 써냈습니다. 전체 평균 신청가격은 9,709원으로, 최종 공모가 10,000원보다도 낮습니다. 기관들이 처음 제시한 밴드를 거의 받아들이지 않았다고 봐도 무리가 없습니다.
확약은 더 약합니다. 15일 확약 40건, 99만 주가 전부이고 신청수량 기준 0.27%입니다. 1개월 이상 확약은 한 건도 없습니다. 결국 규정상 필요한 확약 물량도 채우지 못했고, 한국투자증권이 공모주식의 1%인 40,000주를 추가 취득해 상장일부터 6개월간 보유하게 됐습니다. 경쟁률보다 이쪽 숫자가 훨씬 더 신경 쓰입니다.
1만원까지 내려온 공모가, 정말 싼 걸까
공모가 산정 방식부터 보면 기준 시점이 꽤 멉니다. 한국투자증권은 2029년 추정 순이익 292억 6,400만원을 연 15%로 3.5년 할인해 179억 4,300만원을 계산했습니다. 여기에 비교기업 평균 PER 19.22배를 적용해 기업가치 3,449억원을 만들고, 이를 주식수 19,646,144주로 나눠 주당 평가가액 17,557원을 산출했습니다.
8월 정정신고서의 평가가액 17,613원보다 최종 평가가액이 조금 낮아진 건 계산에 들어가는 주식수가 달라졌기 때문입니다. 상장주선인 의무인수 물량이 100,000주로 늘었고 추가 취득 40,000주도 반영됐습니다. 어쨌든 최종 공모가 10,000원은 평가가액 17,557원보다 43.04% 낮습니다. 2024년 이후 코스닥 기술특례 상장사의 하단 할인율 평균 38.77%보다도 할인 폭이 큽니다.
공모가가 내려오면서 조달금액도 희망밴드 하단 기준 520억원에서 400억원으로 120억원 줄었습니다. 발행제비용을 제외한 순수입금은 396.84억원입니다. 공모가 기준 예상 시가총액은 약 1,965억원이고 2029년 추정 순이익을 대입하면 PER 6.7배입니다. 숫자만 보면 싸 보입니다. 다만 그 6.7배가 2029년 추정치라는 점, 그리고 기관 대부분이 애초 제시된 밴드를 받아들이지 않았다는 점은 같이 봐야 합니다.
결국 올해 남은 5개월이 중요
글로벌테크놀로지는 TV와 모니터 백라이트에 들어가는 LED 드라이버 IC를 설계하는 팹리스 업체입니다. 반도체 유통으로 시작했지만 2024년 합병 이후 자체 설계 제품 비중을 빠르게 키우고 있습니다. 2026년 반기 기준 제품매출 비중은 67.99%까지 올라왔습니다.
올해 상반기 매출은 288.03억원, 영업이익은 11.55억원입니다. 7월 가결산까지 더하면 매출 337.34억원, 영업이익 15.95억원 정도입니다. 그런데 신고서에 제시된 연간 추정치는 매출 610.92억원, 영업이익 46.97억원입니다. 남은 8~12월에 매출 273.58억원, 영업이익 31.02억원을 더 벌어야 맞출 수 있습니다.
문제는 이익률입니다. 남은 다섯 달 동안 필요한 영업이익률은 약 11.3%입니다. 상반기 4.0%, 7월 8.9%보다 높습니다. 회사는 2025년 12월부터 컨슈머 고객사 A에 양산 공급을 시작했고 4~6월에는 월 50억원 안팎의 매출이 나왔다고 설명합니다. 그 흐름이 계속된다고 가정해도 매출은 약 250억원이라 연간 추정치에 조금 못 미칩니다. 매출뿐 아니라 마진도 한 단계 더 올라와야 합니다.
장기 추정에서 가장 크게 기대하는 쪽은 Micro LED & Module입니다. 회사는 이 매출이 2026년 3.21억원에서 2029년 67.06억원까지 커질 것으로 보고 있습니다. 신고서에 인용된 TV용 Micro LED 구동 IC 시장도 2026년 6억 7,010만 달러에서 2029년 31억 3,190만 달러로 급성장하는 그림입니다. 결국 공모가의 싼 정도를 판단하려면 이 성장 가정이 실제 주문과 매출로 이어지는지 확인해야 합니다.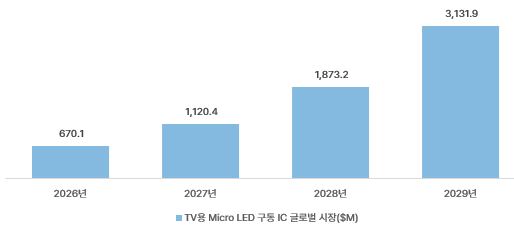
1개월 뒤 유통물량 31.93%
상장 첫날 유통 가능 물량은 4,359,571주, 전체의 22.19%입니다. 공모가 기준으로 약 436억원어치입니다. 비율 자체는 아주 높지 않지만 구성은 썩 편하지 않습니다. 4,000,000주가 공모주이고 확약이 0.27%뿐이라 공모주 대부분이 첫날부터 매도 가능한 상태입니다.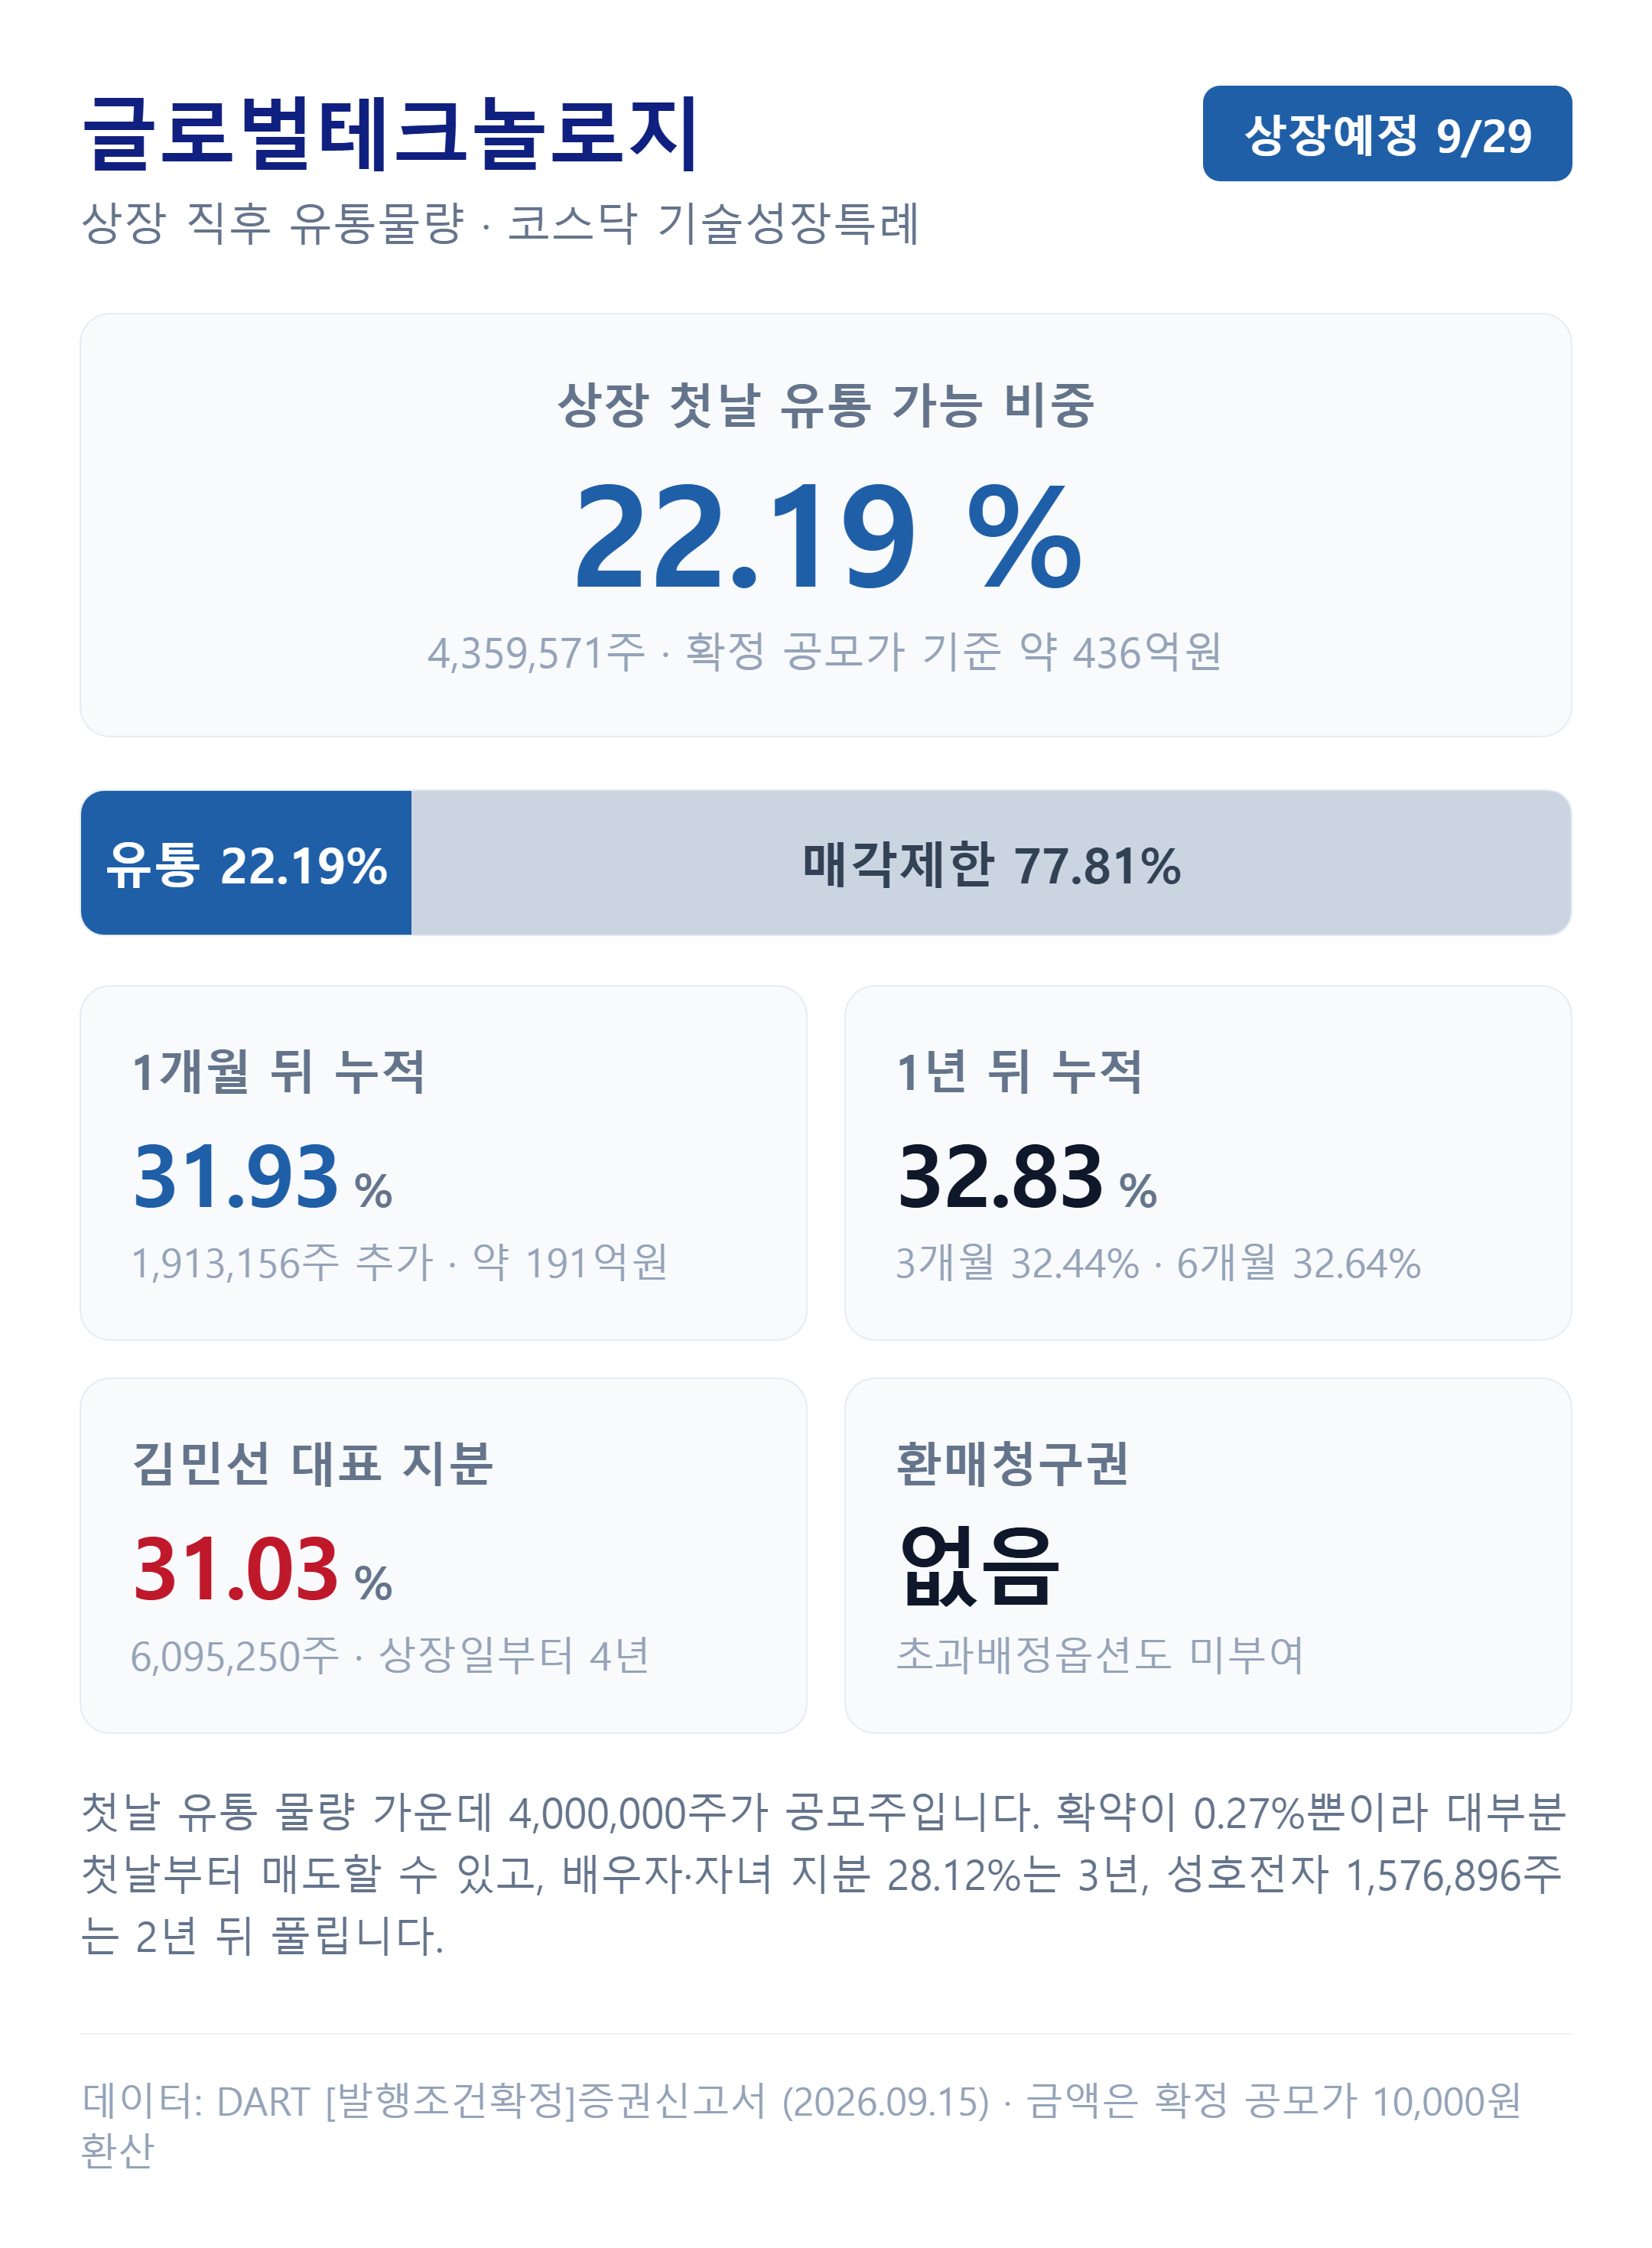
오히려 눈에 들어오는 건 한 달 뒤입니다. 벤처금융 6곳 1,619,079주, 케이프투자증권 146,888주, 성호전자의 147,189주가 한꺼번에 풀립니다. 합계 1,913,156주, 공모가 기준 약 191억원입니다. 이 구간을 지나면 유통 비율은 3개월 32.44%, 1년 32.83%로 거의 늘지 않다가 2년 뒤 성호전자 잔여 1,576,896주가 추가로 풀립니다.
반대로 오너 일가 물량은 꽤 오래 묶여 있습니다. 김민선 대표의 6,095,250주(31.03%)는 총 4년, 배우자와 두 자녀의 5,525,151주(28.12%)는 3년간 매각이 제한됩니다. 임직원 주식매수선택권 933,236주도 상장 후 1년 동안 행사하지 않기로 했습니다. 그래서 첫해 수급에서 실제로 신경 써야 할 물량은 공모주와 상장 한 달 뒤 풀리는 벤처금융 물량 쪽에 몰려 있습니다.
환매청구권 없어서 열려있는 주가 하방
이번 청약에는 환매청구권이 없습니다. 주가가 공모가 아래로 내려왔을 때 주관사가 장내에서 매수해 줄 수 있는 초과배정옵션도 없습니다. 상장 후 주가가 흔들릴 때 기대할 수 있는 제도적인 안전판이 거의 없다고 보면 됩니다.
한국투자증권이 들고 가는 물량은 상장주선인 의무인수분 100,000주와 확약 미달로 추가 취득한 40,000주입니다. 각각 3개월, 6개월 묶이지만 둘을 합쳐도 상장예정주식의 0.71%입니다. 말 그대로 '안 파는 물량'이지, 주가가 빠질 때 새로 사서 받쳐 주는 장치는 아닙니다.
결국 남는 완충은 가격입니다. 확정 공모가 10,000원은 기관 전체 평균 신청가격 9,709원과 거의 붙어 있습니다. 처음 제시한 밴드보다 훨씬 내려온 만큼 가격 메리트는 생겼지만, 그만큼 기관의 기대치도 낮았다는 점은 같이 기억해야 합니다.
최소 10만원, 균등은 계좌 수가 핵심
일반청약자 배정 물량은 1,000,000주로 전체 공모의 25.0%입니다. 한국투자증권 단독 주관이고, 이 가운데 500,000주 이상이 균등 배정입니다. 나머지는 청약금액에 따라 나뉘는 비례 배정입니다.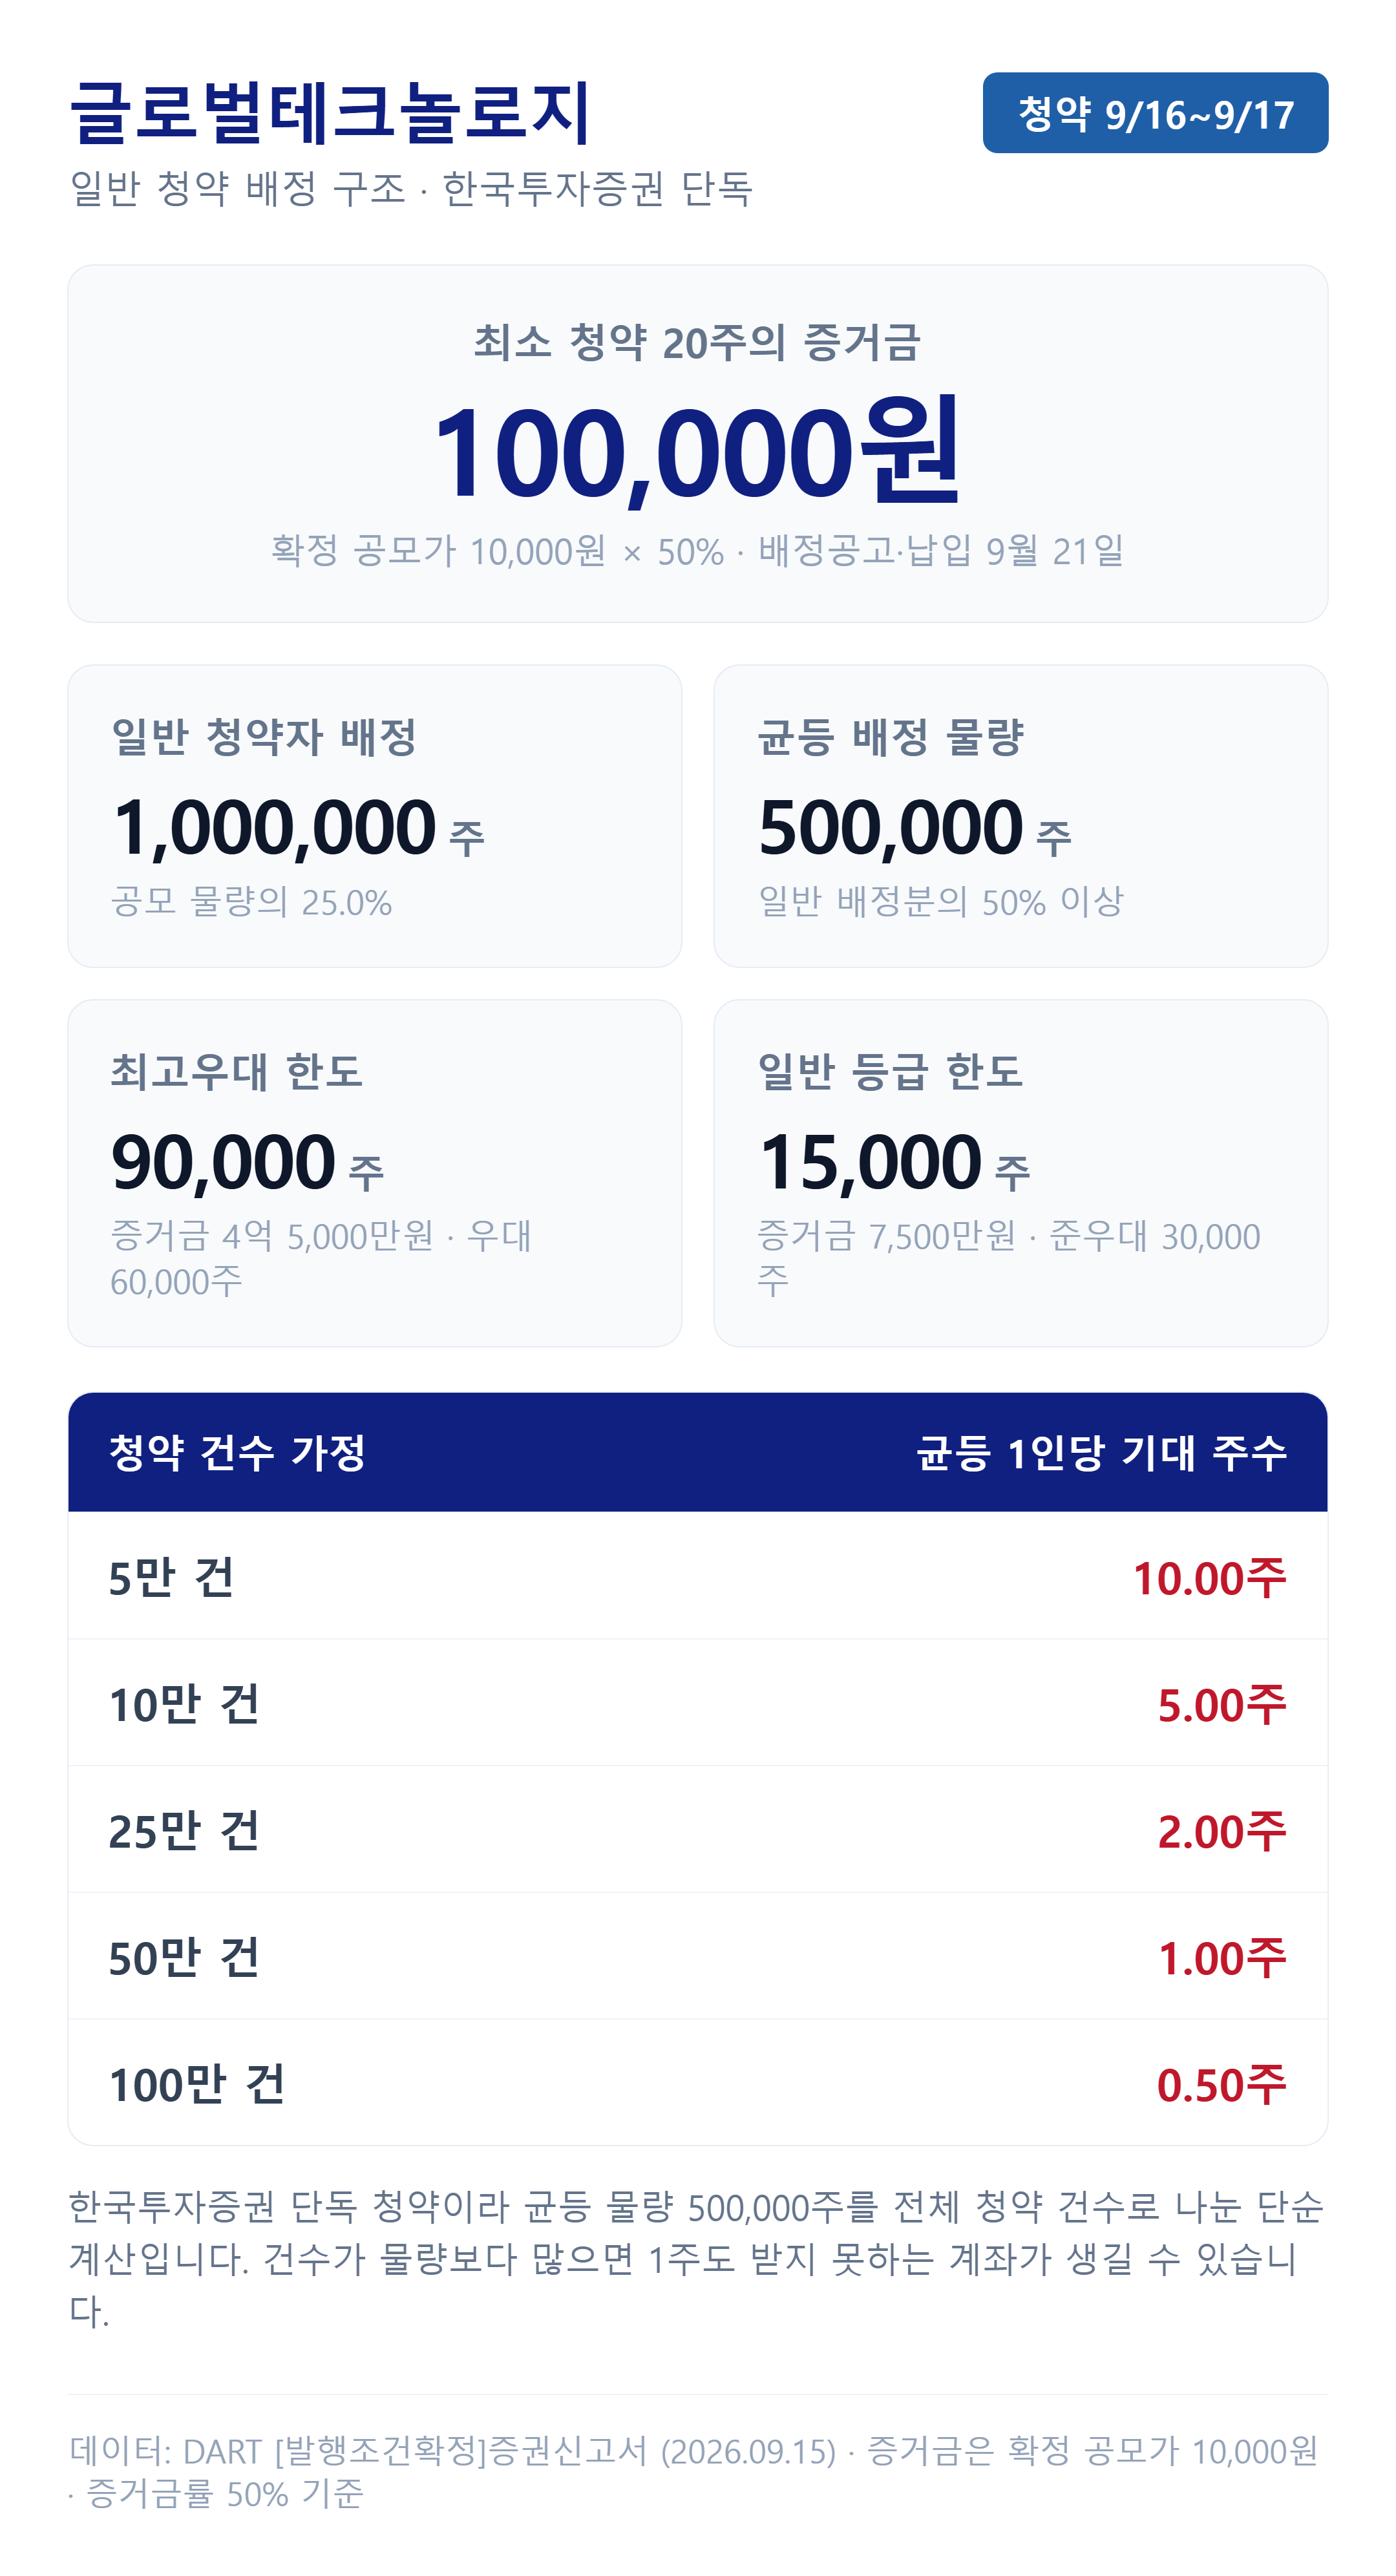
최소 청약은 20주입니다. 공모가 10,000원의 절반이 증거금이라 1주당 5,000원, 총 10만원이면 균등 배정에 참여할 수 있습니다. 청약 한도는 일반 15,000주, 준우대 30,000주, 우대 60,000주, 최고우대 90,000주입니다.
균등 물량이 500,000주 이상이라 청약 계좌가 50만 건을 넘는 순간부터는 1주도 못 받는 계좌가 생길 수 있습니다. 단독 주관이라 증권사별 물량 눈치 싸움은 없지만, 결국 몇 계좌가 들어오느냐가 중요합니다. 같은 증권사 여러 계좌를 이용한 이중청약은 인정되지 않습니다. 균등 배정으로 증거금보다 많은 주식을 받게 되면 부족한 대금은 9월 18일 오후 4시에 출금되며, 사전에 초과출금에 동의한 계좌만 해당됩니다. 배정 공고와 납입은 9월 21일입니다.

청약 판단 기준 3가지
글로벌테크놀로지는 TV·모니터용 Mini LED 드라이버 IC를 설계하는 팹리스 업체입니다. 반도체 유통회사에서 자체 설계 제품 회사로 체질을 바꾸는 중이고, 2026년 상반기에는 흑자 전환에도 성공했습니다.
장단점은 꽤 선명합니다. 가장 큰 약점은 기관 수요입니다. 86%가 밴드 하단 아래를 써냈고 확약은 0.27%에 그쳤습니다. 반대로 공모가가 10,000원까지 내려오면서 평가가액 대비 할인율은 43.04%까지 커졌습니다. 상장 첫날 유통 비율도 22.19%라 숫자 자체는 부담스럽지 않습니다. 다만 한 달 뒤 191억원어치 물량이 추가로 풀리고, 올해 실적 추정치를 맞추려면 남은 다섯 달 동안 영업이익 31억원을 더 내야 합니다. 저는 '싸게 내려왔다'는 이유 하나만으로 보기보다는 이 두 가지를 함께 확인하려고 합니다.
앞으로 확인할 건 세 가지입니다.
① 9월 17일 일반 청약 마감 후 실제 청약 계좌 수와 증거금 규모
② 상장 한 달 뒤 1,913,156주가 풀릴 때 주가와 거래량이 버티는지
③ 3분기 이후 영업이익률이 필요한 11.3% 수준에 얼마나 가까워지는지
이 셋 중 하나라도 예상과 크게 어긋나면 지금의 판단도 다시 봐야 합니다.
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
마지막으로 많이 묻는 것만 정리
최소 청약 증거금은 얼마인가요?
10만원입니다. 공모가 10,000원의 50%인 5,000원이 1주당 증거금이고, 최소 청약 단위가 20주입니다. 한국투자증권에서만 청약할 수 있습니다.
공모가는 왜 밴드 아래까지 내려왔나요?
기관 반응이 약했기 때문입니다. 수요예측 961건 가운데 829건(86.26%)이 희망밴드 하단 13,000원보다 낮은 가격을 적었고, 이를 반영해 최종 공모가가 10,000원으로 정해졌습니다.
상장일은 언제인가요?
현재 예정일은 9월 29일이며 아직 확정 전입니다. 상장 직후 유통 가능 물량은 22.19%입니다.
글로벌테크놀로지 글로벌테크놀로지분석 공모주 IPO 공모주일정