티앤이코리아 공모주 분석 : 반기 매출 2.8배, 한 고객이 37%
티앤이코리아 공모주 핵심 요약 3가지
- 티앤이코리아는 연료전지와 수소차, 수처리 설비에 공기를 불어넣는 고속 터보블로워를 만드는 회사입니다. 희망 공모가 12,600~15,300원 기준 시가총액은 1,431억~1,738억원입니다.
- 2026년 상반기 매출이 211.1억원으로 1년 전 같은 기간의 2.8배가 됐습니다. 성장을 이끈 수소발전용 에어블로워는 미국 연료전지 업체 A사에 납품하는 제품입니다. A사 한 곳이 상반기 매출의 약 37%를 차지합니다.
- 상장일에 매도 가능한 물량은 31.27%인데, 한 달 뒤에는 1,785,498주가 한꺼번에 풀리면서 46.99%로 올라갑니다.

AI 데이터센터 연료전지에 공기를 넣는 터보블로워
티앤이코리아는 2014년 2월 설립된 터보기계 제조사로, 충북 청주 오송에 본사가 있습니다. 박기철 대표이사가 이끌고 있고 캐나다 법인 TNE Global을 포함해 종속회사 3곳을 두고 있습니다. 주력은 기어나 벨트 없이 고속모터에 날개를 바로 연결해 분당 수만 번 회전시키는 터보블로워와 공기압축기입니다. 회전축을 공기 막으로 띄워 마찰을 없애는 공기베어링 기술도 직접 설계합니다.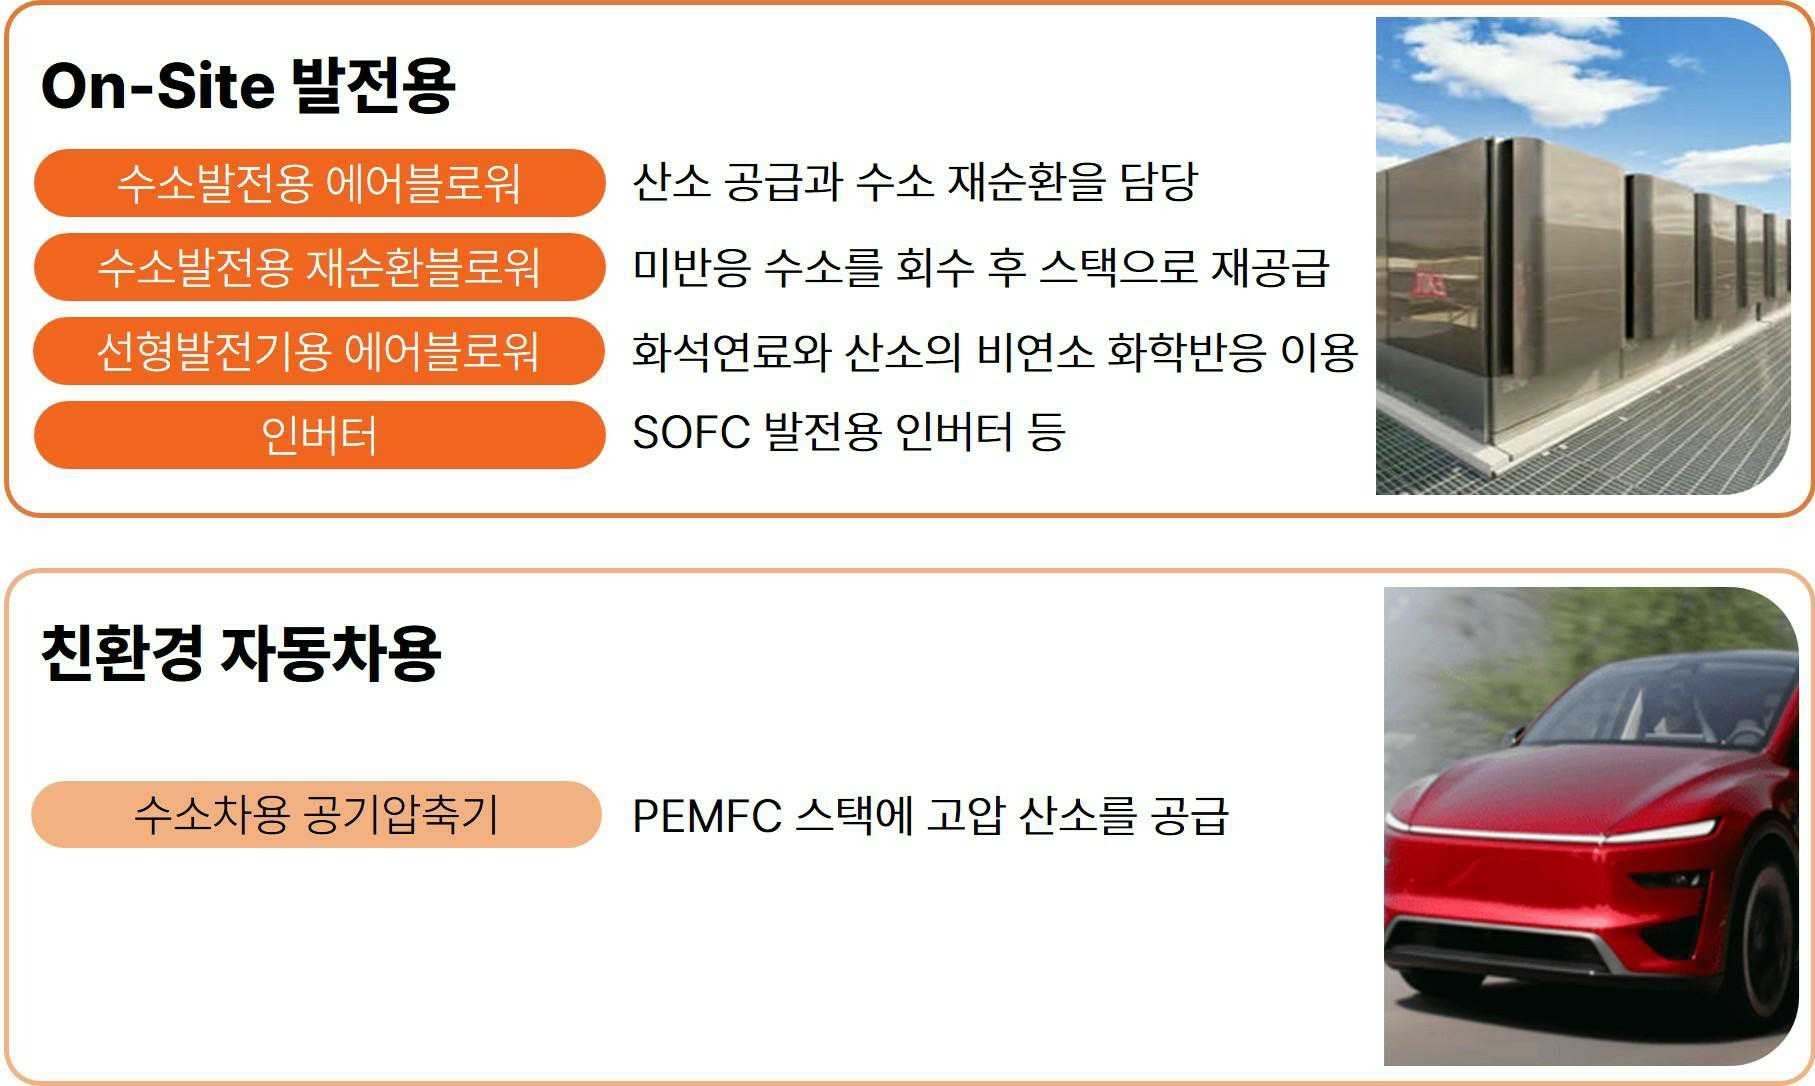
하수처리장에 산소를 공급하는 수처리용 터보블로워와 공장 공정에 쓰이는 공정용 터보블로워가 티앤이코리아 제품의 출발점이었습니다. 최근에는 연료전지 발전 설비에 공기를 넣는 수소발전용 에어블로워와 남은 수소를 되돌려 보내는 재순환블로워, 수소차 연료전지에 고압 공기를 공급하는 공기압축기로 무게가 옮겨 갔습니다. 캐나다 법인은 선형발전기용 에어블로워를 현지에서 판매합니다.
회전 속도가 빠를수록 기계는 작아지지만 설계 난도는 높아집니다. 신고서의 도식에서 연료전지용 에어블로워와 재순환블로워는 분당 5만~8만 회전 구간에 놓여 있습니다.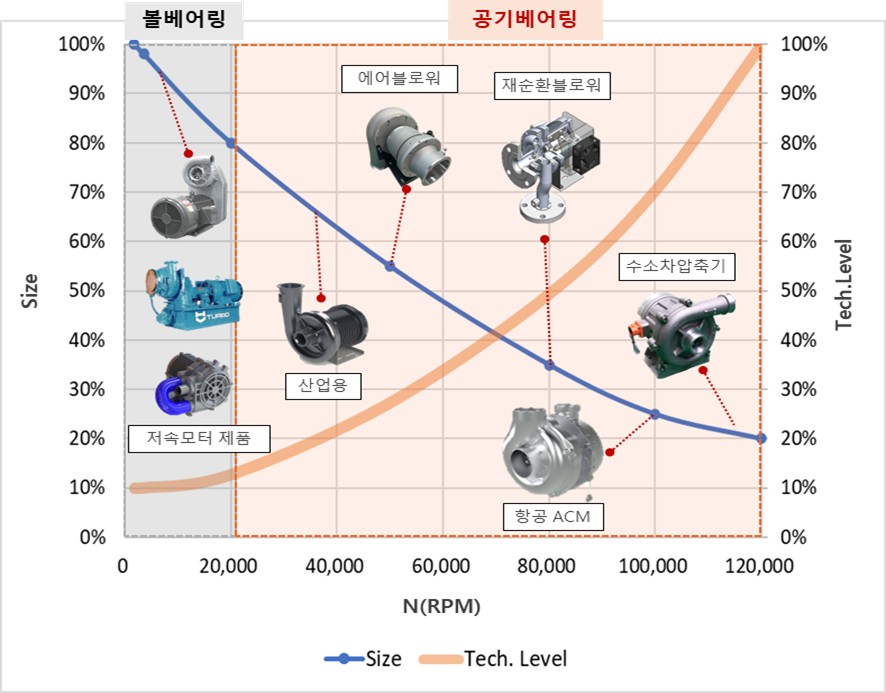
상장 트랙은 이익을 내지 못한 기업도 기술성 평가를 거쳐 상장할 수 있는 기술특례입니다. 서울평가정보와 한국기술신용평가에서 고속 터보기기 소형화 플랫폼 기술로 A와 BBB 등급을 받았고 2026년 8월 20일 상장예비심사를 통과했습니다.
에어블로워 반기 매출 3.9억원이 76.2억원으로
매출 구성은 1년 사이 완전히 바뀌었습니다. 2025년 상반기 3.9억원이던 수소발전용 에어블로워 매출은 2026년 상반기 76.2억원으로 19.8배가 됐고 연결 매출에서 차지하는 비중도 5.1%에서 36.1%로 뛰었습니다. 2023년 매출의 41.4%를 차지하던 수처리용 터보블로워는 17.6%로 내려왔습니다.
이 변화는 AI 데이터센터와 맞닿아 있습니다. 데이터센터가 전력망 연결을 기다리지 않고 현장에서 전기를 만드는 방식으로 고체산화물 연료전지(SOFC)가 쓰이는데, 이 분야 글로벌 선도업체인 미국 A사가 수주를 크게 늘리면서 에어블로워 주문이 따라왔습니다. 그 결과 A사 한 곳이 상반기 매출의 약 37%를 차지하게 됐고, 상위 3개 거래처 비중은 2023년 20.4%에서 2026년 상반기 54.0%로 높아졌습니다.
국내 수소 정책은 반대로 속도가 늦습니다. 2024년 하반기 청정수소 발전 입찰은 계획 물량의 11.7%만 낙찰됐습니다. 2025년 말 청정수소 입찰은 정책 정합성 문제로 취소돼 2026년 상반기로 넘어갔습니다. 국내 발전용 연료전지 수요에 기대는 제품은 이 일정에 따라 매출 시점이 흔들릴 수 있습니다.
적자 2년 뒤 반년 만에 영업이익 31억원
별도 기준 매출은 2023년 162.5억원, 2024년 158.3억원으로 제자리였다가 2025년 223.4억원으로 늘었습니다. 2026년 상반기에는 191.9억원으로 2025년 연간 매출의 86%를 반년 만에 채웠습니다. 매출원가율이 2025년 77.3%에서 61.3%로 내려오면서 영업이익도 2년 연속 적자에서 31.3억원 흑자로 돌아섰습니다.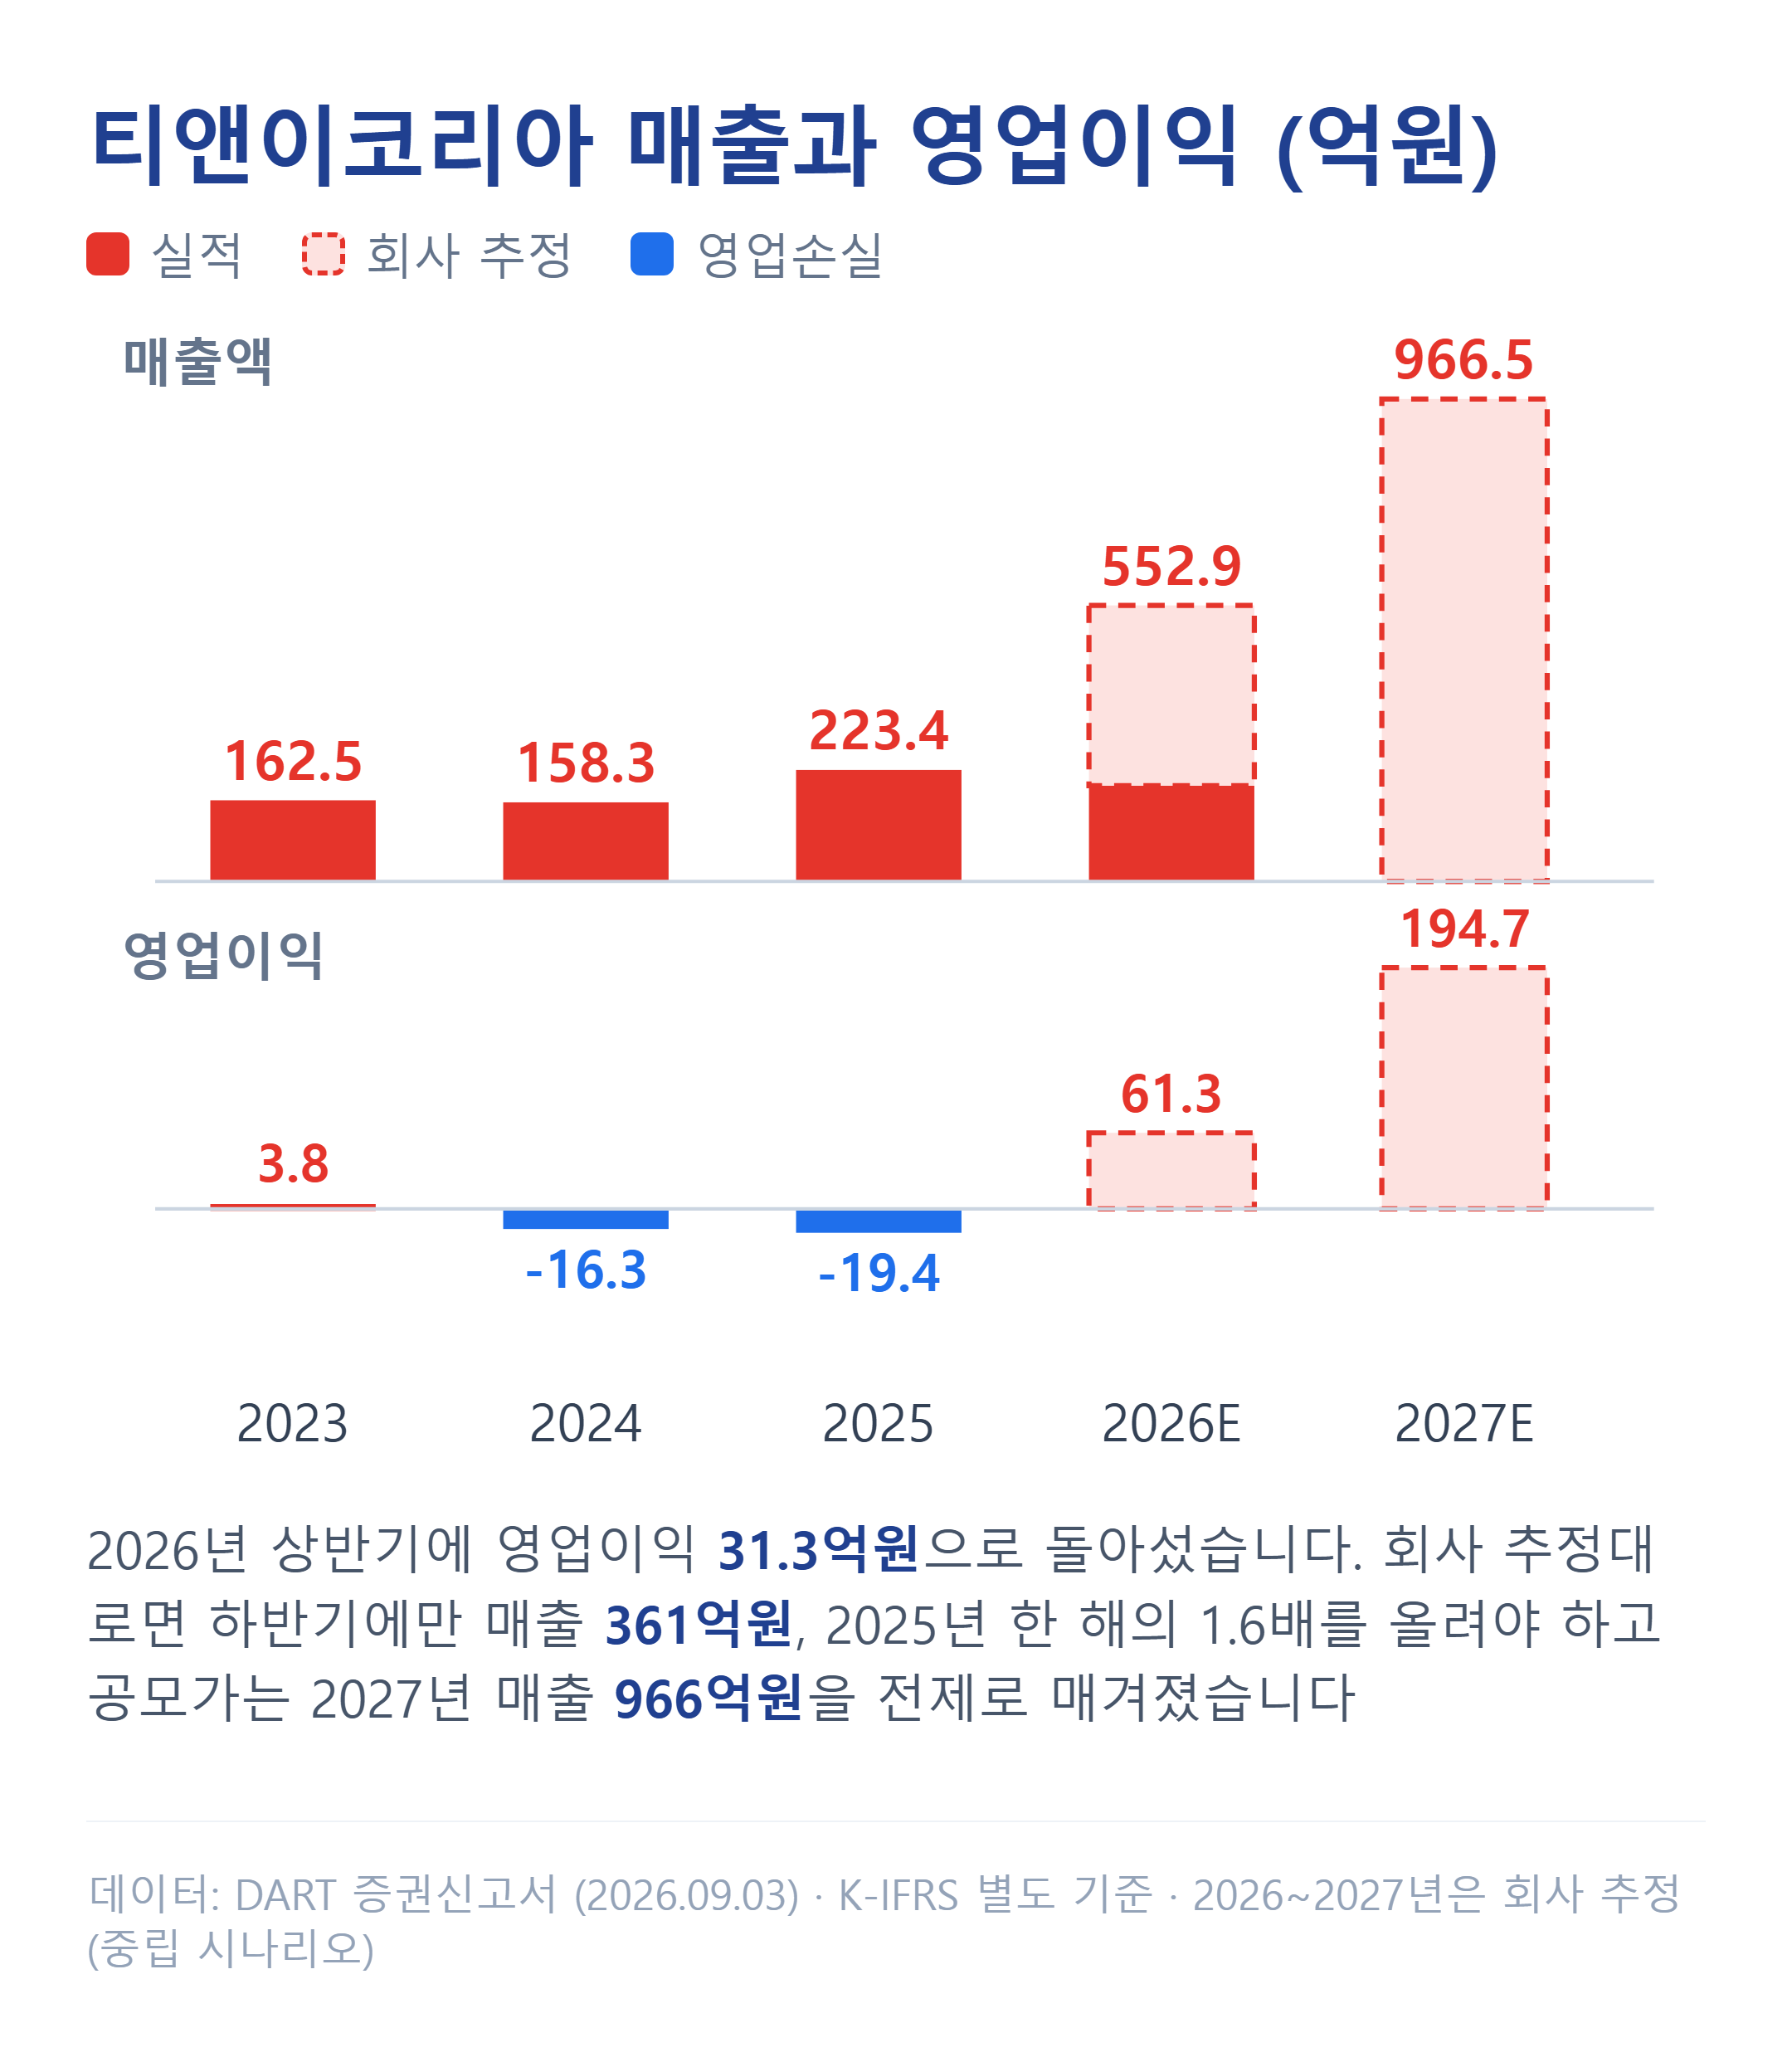
영업이익을 냈는데도 2026년 상반기 순손실이 32.9억원인 것은 상환전환우선주의 공정가치 평가에서 생긴 파생상품 평가손실 때문입니다. 이 우선주는 2026년 5월 모두 보통주로 전환돼 앞으로 같은 손실은 반복되지 않습니다. 자본총계도 2025년 말 -50.9억원에서 반기 말 150.0억원으로 돌아섰고 부채비율은 2023년 1,829.7%에서 163.7%로 내려왔습니다.
흑자 전환 뒤에도 현금 사정은 빠듯해서 영업활동 현금흐름이 2025년 -55.6억원, 2026년 상반기 -5.9억원이었고 총차입금은 반기 말 158.6억원으로 자산의 40.1%입니다. 2026년 4월에는 600% 무상증자를 해 주식 수를 늘렸습니다.
하반기에만 361억원, 2025년 한 해의 1.6배
회사가 중립 시나리오로 제시한 2026년 매출은 552.9억원, 영업이익은 61.3억원입니다. 상반기 실적 191.9억원을 빼면 하반기에만 361.0억원의 매출을 올려야 합니다. 2025년 연간 매출의 1.6배입니다. 2027년에는 매출 966.5억원, 영업이익 194.7억원, 순이익 155.3억원을 추정했습니다.
추정의 뼈대는 거래처별 납품 계획입니다. A사는 고객사 사업계획에 50%의 적용률을 곱하고 티앤이코리아 점유율을 반영해 수량을 잡았고 국내 발전용 고객은 입찰 시장 물량과 과거 점유율로 계산했습니다. A사의 데이터센터용 연료전지 수주가 이어지는지가 추정치 대부분을 좌우합니다.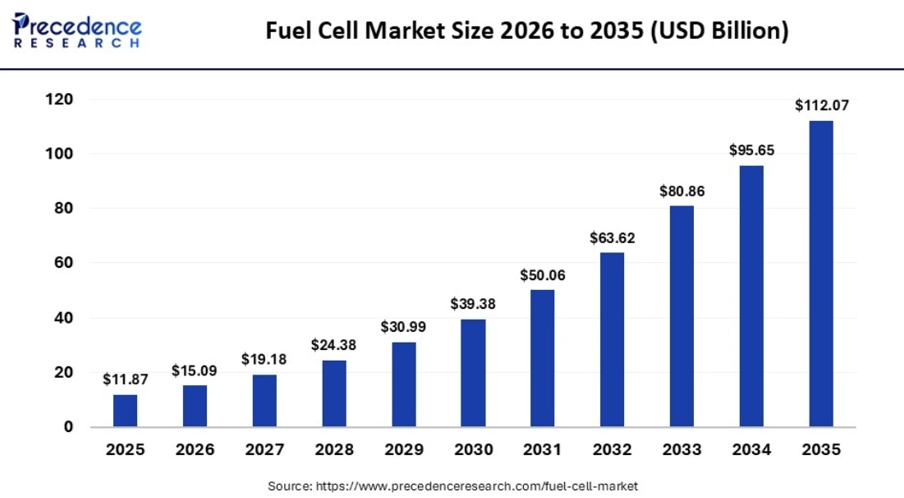
신고서가 인용한 Precedence Research 자료에서 글로벌 연료전지 시장은 2025년 118.7억 달러에서 2035년 1,120.7억 달러로 커질 것으로 전망됩니다. 다만 신고서는 소형모듈원전(SMR)이나 가스터빈 공급이 풀리면 데이터센터 전원으로서 연료전지의 채택률이 낮아질 수 있다는 위험도 함께 적었습니다.
할인율 15%, 비에이치아이를 빼도 상단 위
주당 평가가액은 2027년 추정 순이익 155.3억원에서 출발합니다. 이를 연 15%로 1.5년 할인한 126.0억원을 적용 주식수 11,525,737주로 나누면 주당 1,093원이고 비교기업 평균 PER 19.48배를 곱해 21,291원이 나왔습니다. 희망 공모가 12,600~15,300원은 이 평가액에서 40.82~28.14%를 할인한 가격입니다.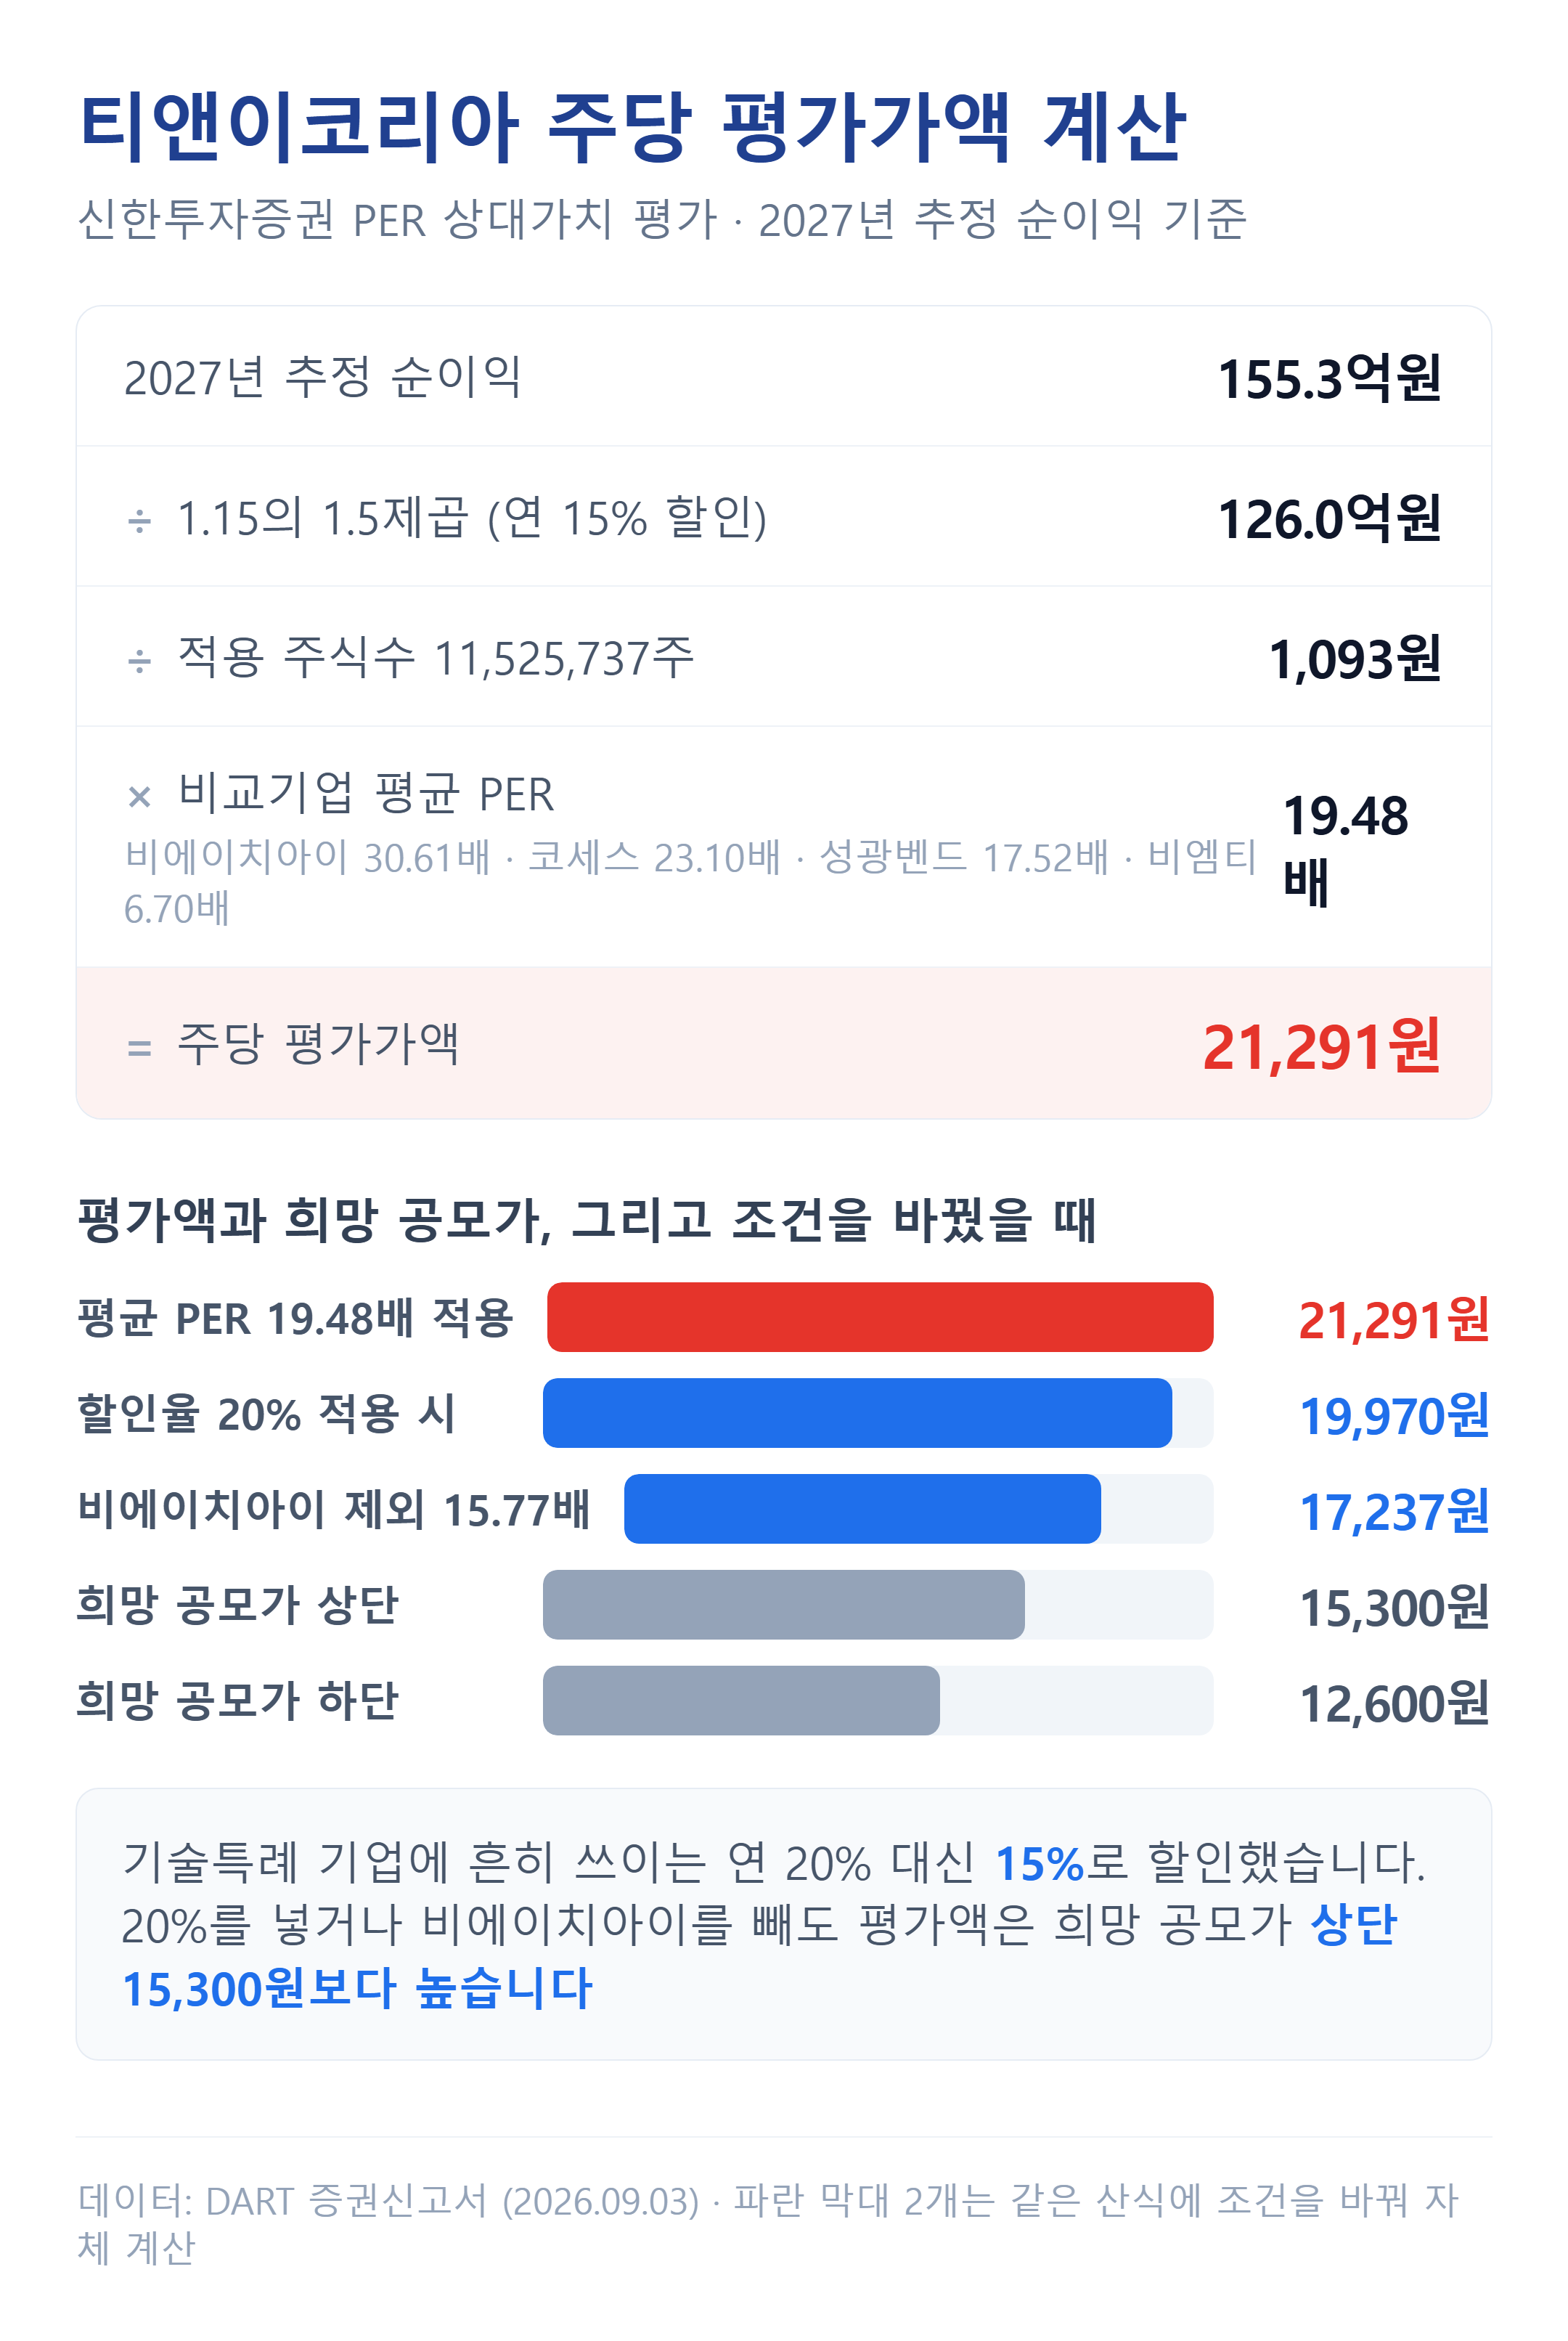
대표주관사는 2023년 이후 코스닥 기술특례 기업의 평균 할인율이 약 20%였다고 밝히면서도 거래처 계약과 구매주문을 근거로 추정했기 때문에 15%를 적용했다고 설명했습니다. 같은 산식에 20%를 넣으면 평가액은 19,970원으로 내려갑니다.
비교기업은 성광벤드·비엠티·비에이치아이·코세스 4곳이고 PER은 각각 17.52배, 6.70배, 30.61배, 23.10배입니다. 가장 높은 비에이치아이를 빼고 세 곳 평균 15.77배를 적용해도 평가액은 17,237원입니다. 조건을 바꿔도 평가액은 희망 공모가 상단 15,300원보다 높게 나옵니다. 희망 공모가 기준 시가총액을 2027년 추정 순이익으로 나눈 PER은 9.2~11.2배입니다.
티앤이코리아 상장일 유통 31.27%, 한 달 뒤 46.99%
상장 직후 매도할 수 있는 주식은 3,551,856주로 상장예정주식수의 31.27%입니다. 이 가운데 2,400,000주(67.6%)가 공모주이고 1,151,856주(32.4%)는 기존 주주 몫입니다. 희망 공모가 기준으로 448억~543억원어치입니다.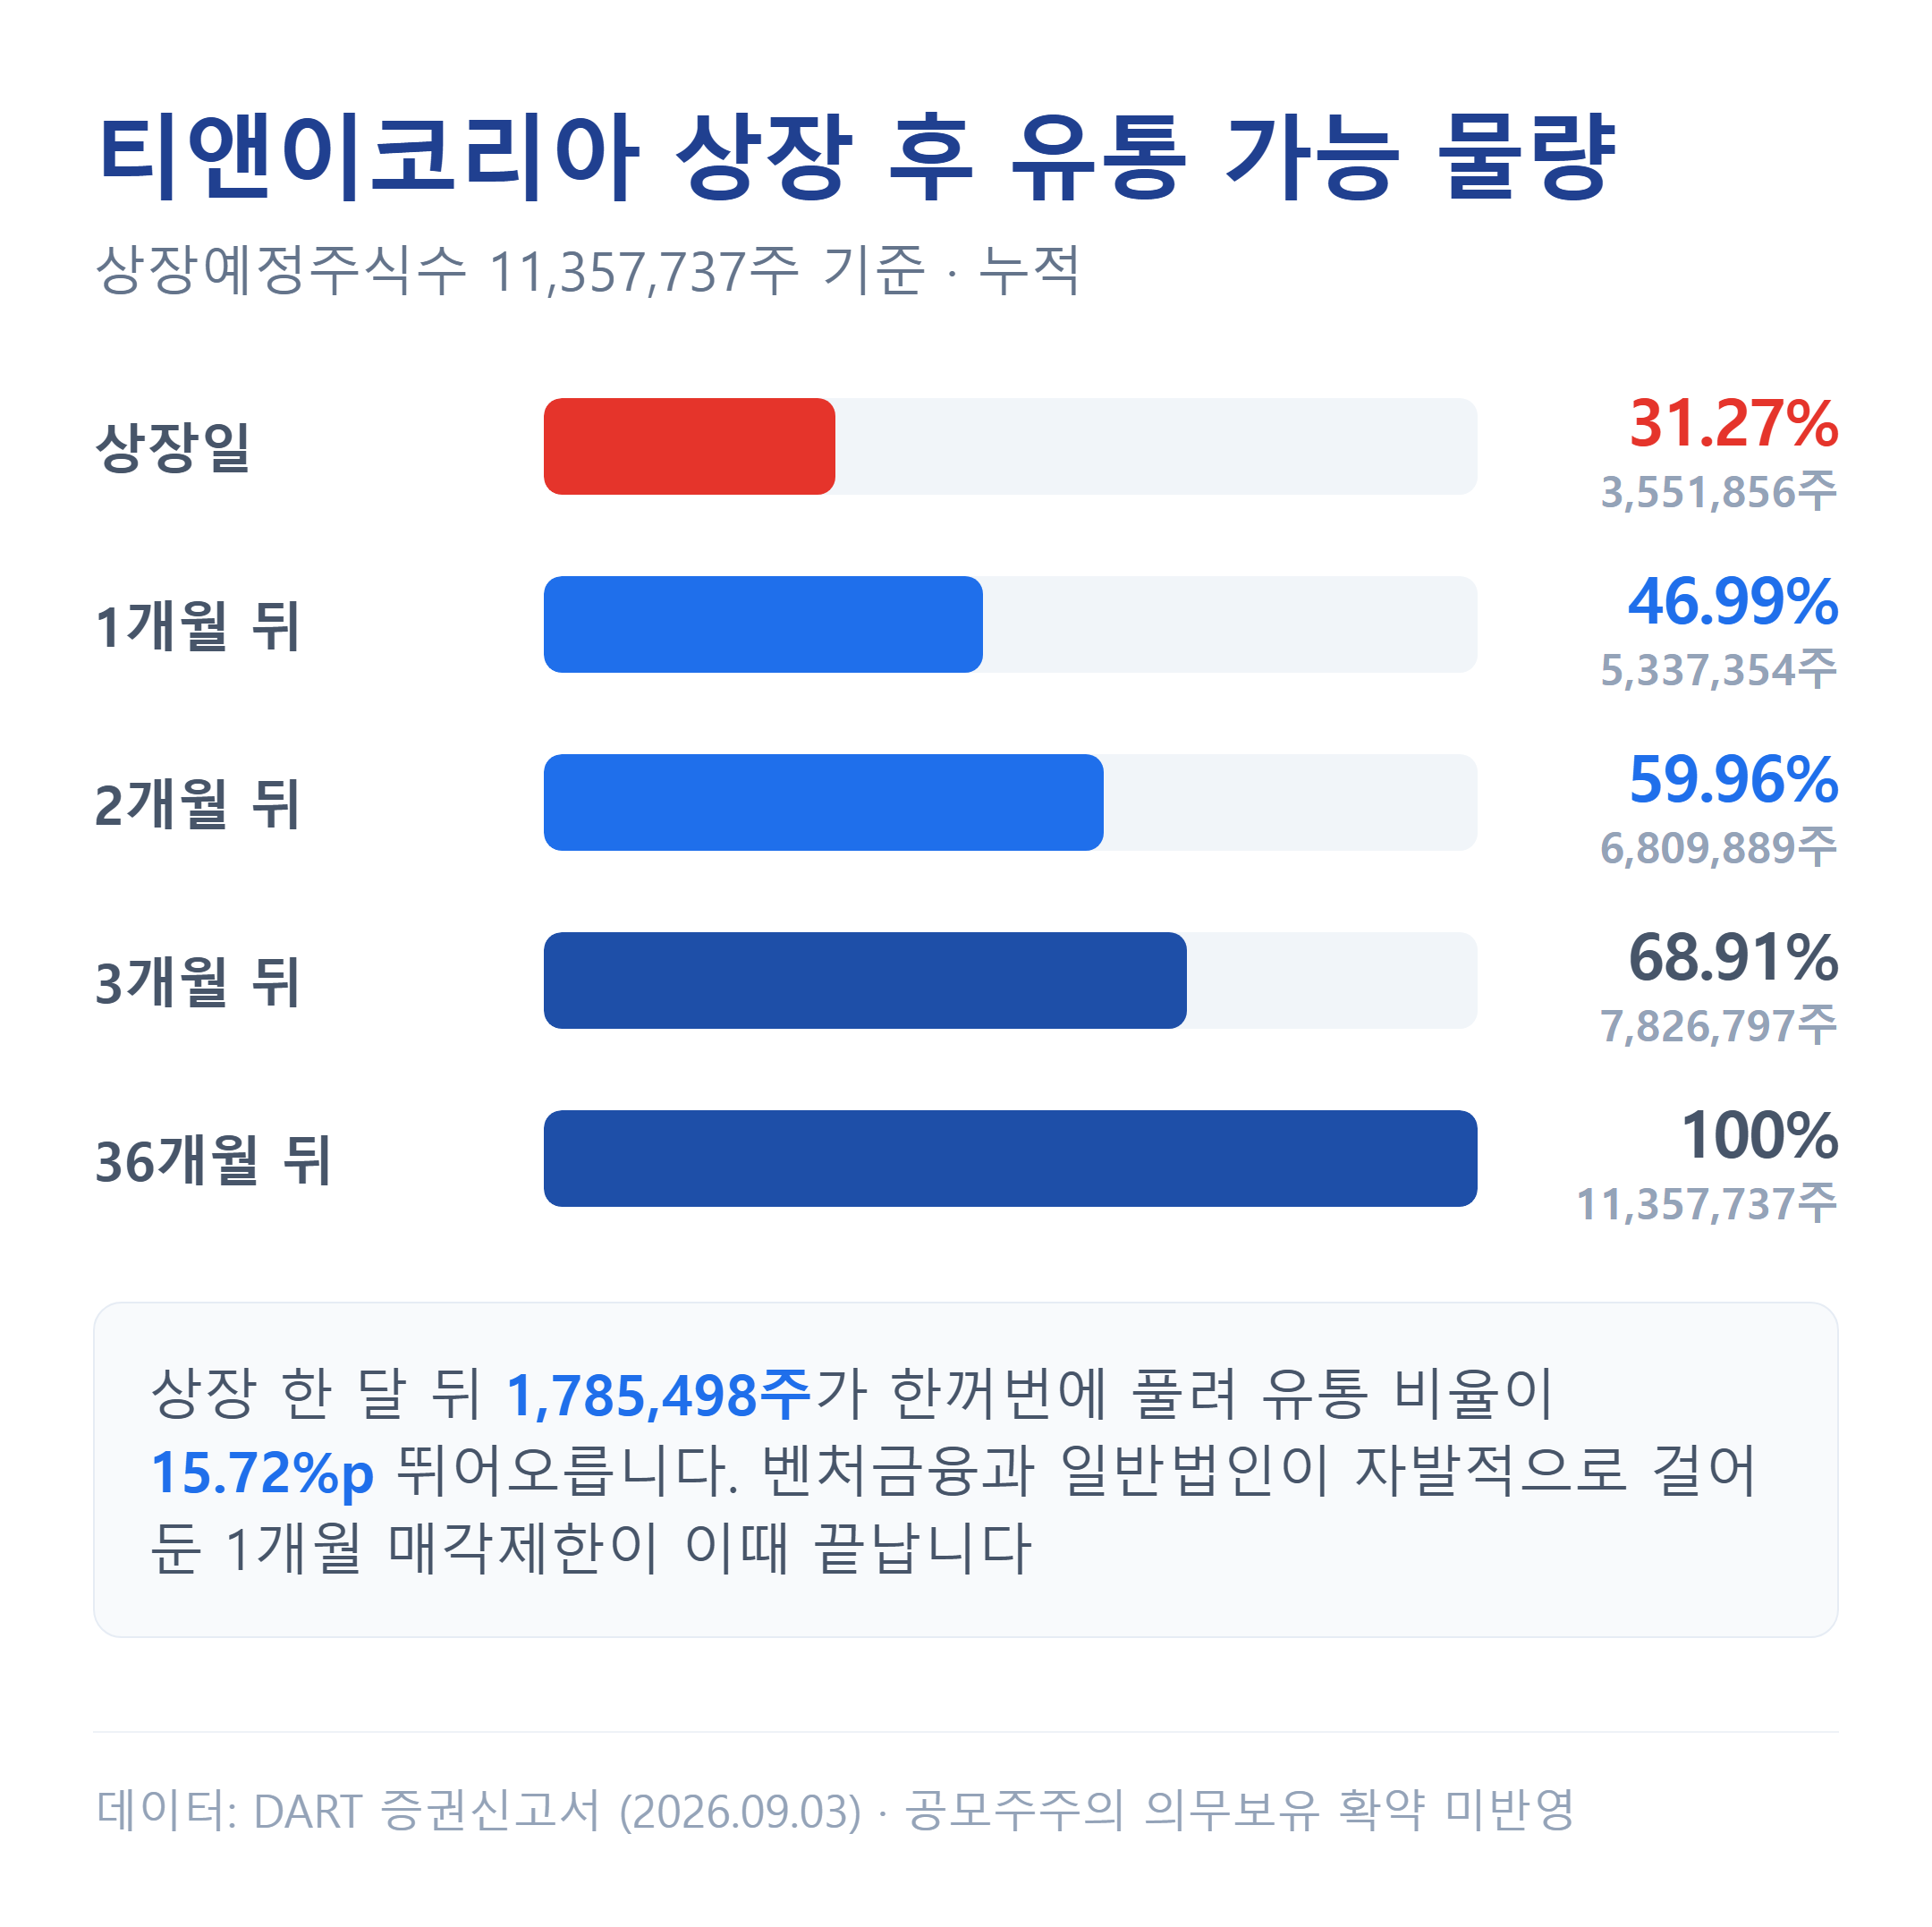
상장 한 달 뒤에는 벤처금융과 일반법인이 걸어 둔 1개월 매각제한(상당수는 규정 대상이 아닌 자발적 약속)이 끝나 1,785,498주가 한꺼번에 풀리고 유통 비율이 15.72%포인트 오릅니다. 석 달이 지나면 68.91%까지 열립니다.
박기철 대표와 김경수 최고기술책임자 등 최대주주 측 2,422,770주(21.33%)는 규정상 12개월이던 기간을 36개월로 늘려 묶여 있습니다. 전략적 투자자인 피에이치씨도 보유 주식 9.76%를 같은 기간 자발적으로 보호예수하기로 했습니다. 두 몫을 합한 우호 지분은 31.09%입니다.
공모자금 298억원, 공장 증설 89억원
희망 공모가 하단 기준 순수입금 약 298억원 가운데 시설자금이 89억원입니다. 전액 2027년에 공장 증설(40억원)과 기계장치·시설장치, 공장 자동화(20억원)에 들어갑니다. 에어블로워를 A사에 공급하는 물량을 맞추려면 생산 능력부터 늘려야 한다는 계획입니다.
운영자금 150.5억원은 대부분 연구개발에 배정됐습니다. 경상 연구개발비 94억원과 에어블로워·재순환블로워 라인업 개발, 3세대 수소차 공기압축기 부품, 수전해용 재순환 블로워 같은 신제품 개발비가 포함됩니다. 나머지 58.4억원은 2028년까지 차입금 상환에 씁니다.

티앤이코리아 판단을 바꿀 세 가지 조건
현재 자료로 보면 티앤이코리아는 AI 데이터센터용 연료전지라는 뚜렷한 수요를 타고 흑자로 돌아선 회사입니다. 동시에 그 성장이 미국 고객 한 곳에 크게 기대고 있고, 공모가도 매출이 다시 두 배 가까이 늘어나는 2027년 추정에 맞춰 매겨졌습니다. 조건을 바꿔도 평가액이 상단보다 높다는 점은 공모가를 받치는 근거이지만, 그 평가액 자체가 A사 주문이 계획대로 이어진다는 전제 위에 있습니다.
판단을 바꿀 조건은 세 가지입니다. 첫째, 3분기 보고서에서 하반기 매출이 361억원 추정에 다가가는지 확인해야 합니다. 둘째, A사 외 거래처로 매출이 넓어지는지가 편중 위험을 줄일 열쇠입니다. 셋째, 수요예측에서 기관이 배정받은 주식을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비중이 높게 나오면 한 달 뒤 해제 물량 부담이 일부 덜어집니다.
수요예측은 10월 7일부터 14일까지이고 확정 공모가는 10월 16일에 공고됩니다. 일반청약은 10월 20~21일입니다.
자주 묻는 질문
티앤이코리아 공모주 청약일과 상장일은 언제인가요?
일반청약은 2026년 10월 20일과 21일 이틀간 진행되고 대표주관사는 신한투자증권입니다. 납입과 배정 공고는 10월 23일입니다. 상장일은 아직 확정되지 않았지만 일정상 10월 30일 전후로 예상됩니다.
티앤이코리아 공모가는 얼마이고 시가총액은 어느 정도인가요?
희망 공모가는 12,600~15,300원이고 최종 가격은 10월 7~14일 수요예측을 거쳐 10월 16일 공고됩니다. 상장예정주식수 11,357,737주를 곱한 시가총액은 1,431억~1,738억원입니다.
티앤이코리아는 어떤 회사인가요?
연료전지 발전 설비와 수소차, 하수처리장에 쓰이는 고속 터보블로워와 공기압축기를 만드는 회사입니다. 2026년 상반기 매출의 36.1%가 연료전지 발전용 에어블로워에서 나왔고 기술특례로 코스닥 상장을 추진하고 있습니다.
티앤이코리아 티앤이코리아분석 공모주 IPO 공모주일정