현대글로비스는 2001년 2월 설립된 기업으로 종합물류업과 유통판매업, 해운업을 영위하고 있다. 주요 종속기업은 미국, 캐나다, 유럽 등 해외기업을 다수 보유하고 있다. 주요 매출은 유통 사업 부문에서 발생하고 있다. 당사는 기존에 보유하고 있는 물류 인프라 및 유통 역량을 기반으로 트레이딩 사업과 친환경에너지 운송 사업을 지속적으로 확대 추진하고 있다.
[파이낸셜뉴스]현대글로비스가 자동차운반선 선대 확대를 바탕으로 중국발 수출 물량 확보에 속도를 낼 것이라는 전망이 나왔다. 중국 완성차 업체들의 해외 수출이 늘어나는 가운데 신규 선박을 앞세워 비계열 화주를 확보하고 해상운송 사업의 성장세를 이어갈 것이라는 분석이다.
류제현 미래에셋증권 연구원은 19일 보고서를 통해 "중국발 해상 물량은 2030년 피크아웃 전까지 성장을 지속하고 600만~700만대 수준에서 유지될 전망이다"라고 밝혔다. 올해 자동차 수출 물량은 해상운송과 철송 등을 포함해 1100만대다. 내년에는 1300만~1400만대로 늘어날 것으로 전망됐다.
류 연구원은 "해외 현지 공장의 생산 안정화를 감안하더라도 2030년까지는 증가세가 유지될 전망이다"라고 설명했다. 현대글로비스는 선대를 늘려 중국발 수출 물량 확대
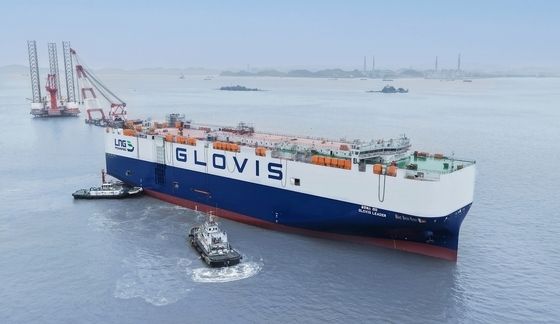
올해 3분기 현대글로비스 자동차운반선 매출의 절반 이상은 이미 현대차그룹 밖에서 나왔다. 현대차·기아를 떠올리기 쉬운 현대글로비스의 배에 특히 중국차가 가득 차고 있다. 완성차 시장에서야 경쟁 상대지만, 바다를 건널 때는 운임을 내는 고객이기 때문이다. 특히 중국차 수출 확대와 자동차운반선(PCTC) 공급 공백과 맞물려 올해와 내년 고운임 효과를 온전히 누릴 수 있을 것이라는 전망이 나온다. 19일 하나증권은 현대글로비스를 업종 내 최선호주로 꼽고 목표주가 28만원, 투자의견 '매수'를 제시했다. 중국 조선소에 배를 주문한 시점과
[인포스탁데일리=윤서연 기자] 신영증권은 19일 현대글로비스(086280)에 대해 대형 자동차운반선 투자를 통한 비계열 물량 확대를 긍정적으로 평가하며 목표주가를 기존 31만원에서 35만원으로 상향했다.엄경아 신영증권 연구원은 "목표주가는 2027년 추정 순자산가치에 목표배수 2배를 적용해 산정했다"며 "이는 현대글로비스의 사업 확장기 상단 밸류에이션에 해당한다"고 설명했다.현대글로비스는 최근 1만800CEU급 자동차운반선 '글로비스 노블'의 명명식을 진행했다. 이는 현존하는 자동차운반선 가운데 최대 규모다. 회사는
신영증권이 현대글로비스에 대해 비계열 물량 확보를 겸한 대형 자동차운반선 투자로 사업 확장기 가치평가를 적용할 수 있다며 목표주가를 35만원으로 12.9%(4만원) 상향했다. 투자의견은 '매수'를 유지했다. 19일 엄경아 신영증권 연구원은 "목표주가는 2027년 추정 순자산가치에 목표배수 2배를 적용하여 산정했다"며 "2배는 동사의 사업 확장기 상단 밸류에이션(기업가치 평가)에 해당한다"고 했다. 엄 연구원은 "자동차 그룹 안에 존재하는 물류기업은 동사의 사업 운영에 있어서 일정수준 이상의 물량이 확보된다는 이점을 주지만 2자 물류(계열사 물량 중심 물류) 중심의 운영형태라는 점으로 인해 일반적인 운송 기업의 가치평가를 받기 어려운 한계점을 주는 요인이기도 하다"며 "이번 대형선 투자는 비계열 물량 확보를 겸하고 있어 확장기 밸류에이션 적용의 이유가 될 것이라 판단에 무리가 없을 것"이라고 했다....