1. 증시 중요 뉴스1) 뉴욕증시, 예상 웃돈 10월 CPI에 하락…엔비디아 5.4% 급락- 10월 CPI 전월 대비 0.4% 상승해 전망 0.3% 상회, 근원 CPI 0.3% 상승해 예상 0.2% 상회하며 12월 금리인상 폭 확대 우려- 월러 연준 이사 12월 0.25%포인트 인상 지지하면서 근원 CPI 0.3% 이상이면 빅스텝 검토 필요 언급, 미국 2년물 국채금리 18.9bp 급등한 4.736%로 2025년 4월 이후 최대 상승폭- 엔비디아 5.4% 하락, 마이크로소프트 앤트로픽 AI 오피스 제품군 발표 충격에 2% 하락, 코어위브 3Q 매출 +168% YoY로 시간외 약 2% 상승2) 국제유가, 이란전쟁 종전 기대감에 하락세 지속…브렌트유 장중 90달러 하회- 브렌트유 1월물 1.08달러, 1.2% 하락한 배럴당 91.49달러, WTI 12월물 81센트, 0.9% 하락한 배럴당 86.04달러로 마감해 모두 8월 31일 이후 최저- 트럼프 대통령의 이란 분쟁 조만간 종료 발언과 루비오 국무장관의 대규모 전투 작전 불필요 언급으로 중동 공급 차질 우려 완화, 브렌트유는 장중 8월 이후 처음 90달러 하회- ING는 지정학적 위험 프리미엄 축소 분석, 미국 휘발유 평균 가격 갤런당 3.978달러로 7월 20일 이후
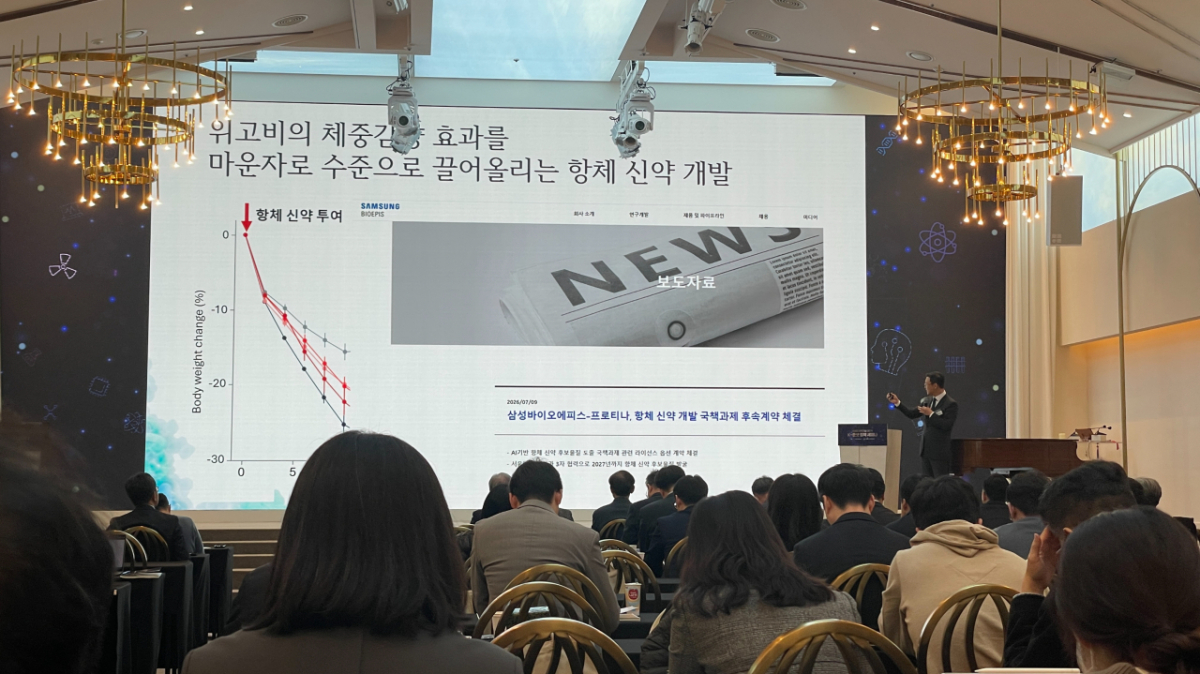
과학기술 분야에 AI(인공지능)를 도입해 연구생산성을 높이고 국가적 난제를 해결하기 위한 'K-문샷' 프로젝트의 정책 이행 점검 세미나가 열렸다. 세미나에선 수개월 단위로 일어나는 변화에 대응하기 위한 데이터 활용, 연구 대중화 등 과제가 논의됐다. 과학기술정보통신부는 10일 오후 3시 서울 용산구 피스앤파크컨벤션에서 'K-문샷 정책 세미나'를 열었다. 올해 5월 출범한 K-문샷 프로젝트는 AI 과학 연구 패러다임을 활용한 정책·연구개발 프로그램으로 △신약 △BCI(뇌-컴퓨터 인터페이스) △태양전지 △핵융합 △SMR(소형모듈원자로) 선박 △휴머노이드 △피지컬AI △우주 △소재 △AI과학자 △반도체 △양자 등 12개 국가 미션으로 구성됐다....
1. 증시 중요 뉴스1) 뉴욕증시, 국제유가 급락·기술주 저가 매수세에 일제히 반등- 다우 2.15%, S&P500 2.35%, 나스닥 2.74% 상승 마감, 지난주 급락했던 반도체주 반등- AMD 13.3%, 브로드컴 8.8% 급등, 반도체 ETF SOXX 7% 넘게 상승, 모건스탠리와 UBS는 데이터센터 규제 우려가 과도하게 반영됐다고 분석- 트럼프 대통령의 이란 추가 공격 가능성 낮게 평가로 브렌트유 5.85%, WTI 4.38% 급락해 물가 부담 완화 기대, 엔비디아는 이사회 독립 조사 착수로 4% 넘게 하락2) AI 서버용 낸드만 잘 팔린다…삼성전자·SK하이닉스·키옥시아 전략 엇갈려- 올해 2분기 AI 서버용 eSSD가 전체 낸드 비트 출하량의 48% 차지, SK하이닉스 자회사 솔리다임 출하량은 전분기 대비 40% 증가- 삼성전자는 낸드 매출 중 eSSD 비중이 60% 넘을 전망, 2분기 낸드 ASP 60%대 후반 상승, 중국 시안 팹을 9세대 V낸드로 전환해 월 웨이퍼 생산량을 2027년 12월 4만장까지 확대 계획- SK하이닉스는 고부가 제품 중심으로 3분기 낸드 ASP 20%대 중반 상승, 4분기 321단 낸드 비중을 국내 낸드 생산능력의 50% 이상으로 확대3) 국제유가,
1. 증시 중요 뉴스1) 뉴욕증시, 이번 주 CPI와 AI 기업 실적이 시험대…12월 금리인상 확률 80%- 10일 발표되는 10월 CPI는 전년 동월 대비 3.9% 상승 예상, 9월 3.7%보다 0.2%p 높은 수준6일 고용지표 호조 이후 12월 FOMC 금리인상 확률 약 80%, 연준은 9월 3년 만에 인상 후 10월 동결- 코어위브, 어플라이드머티어리얼즈, 시스코 실적 발표 예정, AI 투자 지속 가능성 확인이 관건- 나스닥은 지난달 6일 최고치 대비 약 12% 하락해 조정장 진입, 5일 필라델피아 반도체지수 12% 넘게 폭락, 6일 기술주 반등에도 주요 지수는 주간 기준 하락2) 제3차 ESS 중앙계약시장 입찰, LG엔솔 불참 속 삼성SDI·SK온 맞대결- 입찰 규모 육지 1100MW와 제주 80MW 등 총 1180MW로 직전 2차 565MW의 2배 이상, 총 저장용량 7.08GWh, 11일 사업계획서 제출 마감- 삼성SDI는 1차 물량의 약 76%와 2차의 35.7%를 확보했고, SK온은 2차 전체의 50.3%인 284MW 확보- LG에너지솔루션 불참으로 공급사가 줄어 저가 수주 경쟁이 완화될 가능성, 불참은 3차 입찰에 한정3) 이라크, OPEC에 증산·수출 한도 확대 요구…국제유가 변수 부상
1. 증시 중요 뉴스1) 미국 증시, 데이터센터 규제 우려에 AI 투매로 급락…나스닥 5.52% 하락해 기술적 조정장 진입- 민주당 중간선거 상하원 장악으로 데이터센터 규제 강화 우려 부각, 전날 상승분이 장 초반 6분 만에 소멸하며 나스닥 5.52%, S&P500 4.36%, 다우 3.44% 하락. S&P500은 2025년 4월 이후 최대 낙폭, 나스닥은 지난달 고점 대비 11.9% 하락해 기술적 조정장 진입, 미국 증시 시가총액 약 3조2000억달러 증발- AI 반도체주 투매 집중, 엔비디아 9.3%, AMD 17.3%, 마이크론 17%, 브로드컴 10%, 퀄컴 9.5% 하락, 샌디스크 22%, 웨스턴디지털 17% 하락. 코어위브와 네비우스 두 자릿수 하락, GE버노바 7.5% 하락하며 전력·산업재와 소프트웨어로 매도세 확산, 테슬라 10.8% 하락- UBS는 2028년 미국 데이터센터 추가 용량의 약 30%가 차질을 빚을 수 있다고 분석, 안전자산 선호로 10년물 금리 전날 4.90%에서 장중 4.84%로 하락, 브렌트유 3.9% 상승2) 9월 경상수지 614억 달러 흑자로 역대 최대, 반도체 수출이 견인- 9월 경상수지 614억 6000만 달러 흑자로 월간 기준 사상 첫 600억 달러 돌파, 종전 최대 6월 497억