현대리바트는 1999년 6월 설립된 기업으로 B2C, 사무용, 빌트인 가구 등의 제조 및 판매 등을 주 사업으로 영위하고 있다. 주요 매출은 B2B 부문에서 발생하고 있다. 당사는 (주)현대에이치앤에스를 흡수합병하면서 B2B 산업재 도매 및 중개업을 추가하여 영위하고 있으며 중저가 부터 하이엔드 가구까지 다양한 수요를 대응할 수 있는 브랜드를 보유하고 있다.
관련 테마
스마트홈 : 터치스크린이 설치된 방문, 화장대, 스마트폰과 연동 가능한 스마트 가구를 출시한 기업
가구 : 현대 백화점 계열의 가구 업체로 B2C, 사무용, 빌트인 가구 등을 제조 및 판매하는 종합 가구 회사
인테리어 : 계열사의 온·오프라인 유통망을 바탕으로 가구, 홈퍼니싱, 건자재 등을 자체 생산 및 판매하는 종합 인테리어 기업
재개발 : 리바트 브랜드를 보유하고 있고, 사무용, 빌트인 가구 등을 제조하는 종합 가구 업체
AI예측
AI예측기는 이 종목을 강력매도 · 매도 · 중립 · 매수 · 강력매수 로 예측했어요.
멤버십 플랜을 구독하면 예상 주가 시나리오와 AI의 투자의견, 목표·손절가, AI가 참고한 차트 패턴들을 확인할 수 있습니다.
지표분석
수익률 1위 매매전략은 이 종목을 매수 · 매도 · 보유 · 관망 중이에요.
멤버십 플랜을 구독하면 수익률 1위 매매전략의 매매 시점을 확인하고 다음 신호를 알림으로 받아볼 수 있습니다.
[인포스탁데일리=박상철 기자]■ 현대지에프홀딩스(005440), 지배구조 개편 이후 현금·배당수익 증가 기대감 등에 강세SK증권은 동사에 대해 포괄적 주식교환을 통해 현대홈쇼핑 지분 100%를 확보한 이후 현대홈쇼핑 인적분할, 현대홈쇼핑지주와의 합병이 예정되어 있다고 밝혔다. 지배구조 개편 이후 현대홈쇼핑지주가 보유한 현금 2,500억 원을 확보하고 현대바이오로직스의 행위제한 요건도 해소할 수 있게 된다고 설명했다. 또한, 한섬과 현대퓨처넷의 자회사 편입으로 연간 200억 원 이상의 배당수익이 추가될 것으로 기대되며, 빠르면 내년
흥국증권이 현대지에프홀딩스가 자회사에 대한 지배력 확대와 자회사들의 배당 성향 제고로 주주환원 극대화에 매진하고 있다고 7일 분석했다. 목표주가 1만8000원과 투자의견 '매수'를 유지했다. 흥국증권은 현대지에프홀딩스의 투자 포인트로 4가지를 꼽았다. 구체적으로 △이달 내 자사주 잔여 물량 집중 매입 후 1000억원 규모(약 4.0%) 자사주를 오는 11~12월 중 전량 소각 △연내 현대홈쇼핑 합병으로 재무제표에 대규모 현금 및 자회사 지분가치가 온전히 반영 △배당수익 확대(24년 373억원→25년 586억원→26년 전망 624억원→27년 전망 1000억원) △올해 그룹 차원의 자사주 매입 및 소각 규모 3500억원, 배당 확대 등 주주환원 강화 등이 있다....
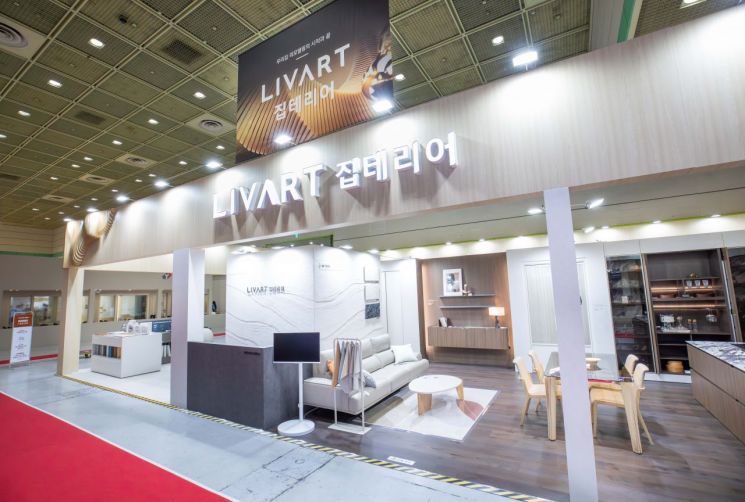
현대리바트의 토털 인테리어 브랜드 '리바트 집테리어'가 좀처럼 힘을 쓰지 못하고 있다. 올해 상반기 주택 거래량이 회복하면서 경쟁사들이 리모델링과 개보수 수요를 실적 개선으로 연결한 것과는 대조적이다. 현대리바트는 하반기 우량 대리점 중심의 유통망 재정비와 중·고가 신제품 확대를 통해 반등을 모색할 방침이다. 6일 관련 업계에 따르면 현대리바트의 올해 상반기 B2C(기업·소비자 간 거래) 부문 매출은 1780억원으로 전년 동기(2116억원)보다 15.9% 감소했다. 같은 기간 영업손실은 79억원으로 적자 폭은 다소 줄었다. 집테리어