팬오션은 해운업/곡물사업, 운항지원 등의 해운업 사업 부문과 선박관리업을 수행하는 기타 사업 부문을 영위하고 있다. 주요 매출은 벌크화물운송서비스 부문에서 발생하고 있다. 50년이 벌크운송사업 경험을 바탕으로 사업 리스크 관리 능력을 갖추고 있으며, 한국의 주요 곡물 수요 기반을 토대로 전 세계로의 판매망 확보에 주력하고 있다.
관련 테마
LNG : 하림그룹 계열의 국내 대표적인 벌크선사로 LNG운송 서비스 등 다양한 해상운송 서비스를 제공
해운 : 선박 운항 지원 및 화물 운송 서비스, 해운 시장 정보 제공 등 해운업 관련 사업 부문을 보유하고 있는 기업
AI예측
AI예측기는 이 종목을 강력매도 · 매도 · 중립 · 매수 · 강력매수 로 예측했어요.
멤버십 플랜을 구독하면 예상 주가 시나리오와 AI의 투자의견, 목표·손절가, AI가 참고한 차트 패턴들을 확인할 수 있습니다.
지표분석
수익률 1위 매매전략은 이 종목을 매수 · 매도 · 보유 · 관망 중이에요.
멤버십 플랜을 구독하면 수익률 1위 매매전략의 매매 시점을 확인하고 다음 신호를 알림으로 받아볼 수 있습니다.
[데일리한국 천소진 기자] 국내 해운업계가 3분기 호실적을 예고했다. 호르무즈 해협 통행 차질에 따른 선복 수요 증가와 해상 운임 상승, 성수기 효과 등 순풍을 맞았다. 여기에 파나마 운하 가뭄과 중국발 태풍까지 겹치면서 모든 선종의 운임이 상승, 수익성 개선으로 이어질 것이란 평가다.8일 금융정보업체 에프앤가이드에 따르면 HMM의 3분기 예상 영업이익은 지난해 같은 기간보다 약 2배 이상 늘어난 6015억원으로 전망됐다. 같은 기간 팬오션의 예상 영업이익은 1768억원으로 역시 지난해 1252억원보다 오를 것으로 예측된다.3분기
NH투자증권이 팬오션의 목표주가를 7700원에서 8300원으로 올렸다. 투자의견은 매수를 유지했다. 7일 정연승 NH투자증권 연구원은 "글로벌 기업 대비 여전히 저평가받고 있어 목표주가를 상향했다"며 "유조선 및 제품운반선 시황 강세와 초대형 원유운반선(VLCC) 장기 대선 계약을 반영해 내년 영업이익 추정치를 올렸고, 글로벌 해운사의 주가 상승을 반영해 목표 주가순자산비율(PBR)도 0.75배로 올렸다"고 밝혔다. 정 연구원은 "내년에는 탱커사업부가 전체 영업이익의 34%를 차지해 이익 성장을 주도할 것"이라며 "팬오션은 탱커
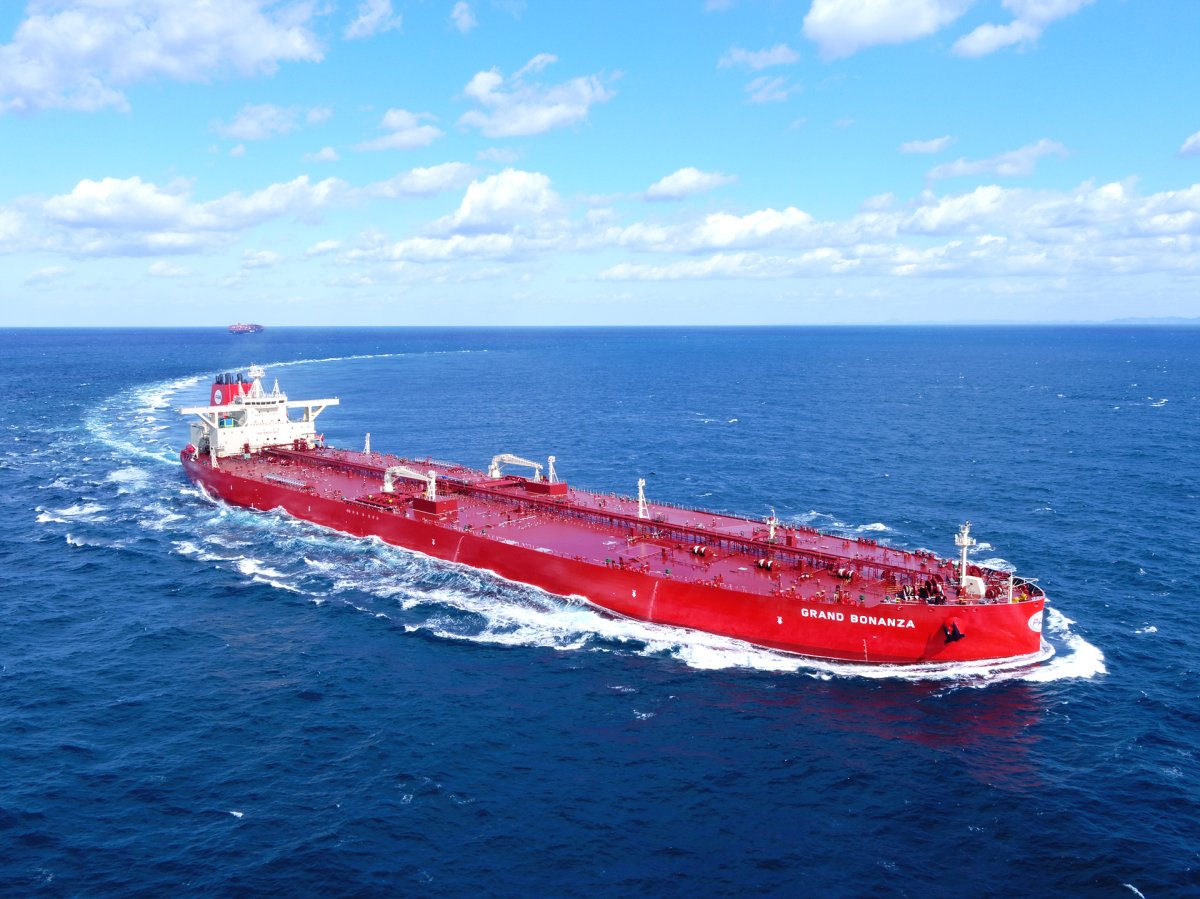
[파이낸셜뉴스] 팬오션이 트라피구라와 약 1481억원 규모의 초대형 원유운반선(VLCC) 장기대선계약을 체결했다.
28일 금융감독원 전자공시시스템 다트에 따르면 하림지주는 자회사 팬오션이 트라피구라 마리타임 로지스틱스와 VLCC 1척에 대한 장기대선계약을 체결했다고 이날 공시했다. 계약금액은 1481억7920만원으로, 지난해 연결 기준 매출액 5조4328억8822만원의 2.73%에 해당한다.
계약기간은 오는 12월 1일부터 2029년 12월 1일까지 최소 36개월이다. 계약 상대방의 선택에 따라 최대 39개월까지 연장될 수 있다. 대선료는 매월 1회 선불로 지급된다.
계약금액은 약정한 일일 대선료에 최소 계약기간 36개월을 적용해 산출한 1억960만달러를 이날 하나은행 최초고시 매매기준율인 달러당 1352원으로 환산한 금액이다. 향후 환율과 실제 계약기간 등에 따라 계약금액
[파이낸셜뉴스] 팬오션이 벌크 중심 사업 구조에서 탱커와 LNG선 등 에너지 수송 비중을 확대하며 이익 체력이 한 단계 높아지는 구간에 진입했다.
17일 양승윤 유진투자증권 연구원은 팬오션이 벌크 중심의 안정성과 에너지 수송 확대에 따른 성장성을 동시에 확보하고 있다고 평가했다. 양 연구원은 VLCC와 LNG선의 이익 기여가 본격화되면서 향후 실적 체력이 한 단계 높아질 것이라고 말했다. 이어 CAPEX 부담 완화가 가시화되면 배당 확대와 밸류에이션 재평가가 함께 나타날 수 있다고 덧붙였다.
유진투자증권은 팬오션의 2026년 연간 매출액을 6조9474억원, 영업이익을 7004억원으로 제시했다. 각각 전년 대비 27.9%, 42.4% 증가한 수치다. 중동 리스크 완화로 운임이 정상화되더라도 VLCC 선대 확대와 LNG선의 안정적인 이익 기여를 바탕으로 높아진 실적 수준이