래블업 공모주 분석: 국내 비교기업만 쓰면 평가액 18,040원
래블업 공모주 핵심 요약 3가지
- 래블업은 GPU 같은 AI 연산 장치를 여러 사용자와 작업에 나눠 쓰게 해 주는 운영 소프트웨어 Backend.AI 하나로 매출을 내는 회사입니다. 희망 공모가 19,000~22,000원 기준 시가총액은 2,763.4억~3,199.7억원입니다.
- 주당 평가가액 29,555원은 비교기업 3곳의 평균 PER 33.6배를 쓴 값인데, 이 평균을 59.8배인 미국 NUTANIX가 끌어올렸습니다. 국내 2곳만 쓰면 평가액은 18,040원으로 희망 공모가 하단보다 낮습니다.
- 금융감독원의 정정 요구 뒤 2029년 해외 신규 매출 추정이 36% 줄었고 희망 공모가도 1,000원씩 내려갔습니다. 실적은 8월까지 영업이익 12.36억원으로 올해 추정 10.44억원을 이미 넘었습니다.
래블업, GPU를 나눠 쓰게 하는 AI 인프라 소프트웨어 회사
래블업은 2015년 4월 서울 강남에서 설립된 AI 인프라 소프트웨어 회사이고 신정규 대표가 공모 후 34.94%를 보유한 최대주주입니다. 주력 제품 Backend.AI는 기업이 가진 GPU·NPU 같은 AI 연산 장치를 여러 팀과 작업에 잘게 나눠 배분하고 학습·추론 작업을 순서대로 돌려 주는 운영 플랫폼입니다. 신고서는 GPU 1장을 쪼개 동시에 여러 작업에 쓰게 하는 자체 기술로 고객의 GPU 활용률을 85% 이상으로 높인다고 설명합니다.
외부 인터넷과 끊어진 분리망 환경에서도 돌아간다는 점을 내세워 한국은행, 신한은행, 삼성서울병원, LIG D&A 같은 금융·의료·국방 고객을 확보했습니다. 상장은 이익 요건 대신 전문기관의 기술성 평가로 심사받는 기술성장기업 특례를 택했습니다. 나이스디앤비와 서울평가정보에서는 모두 A 등급을 받았습니다.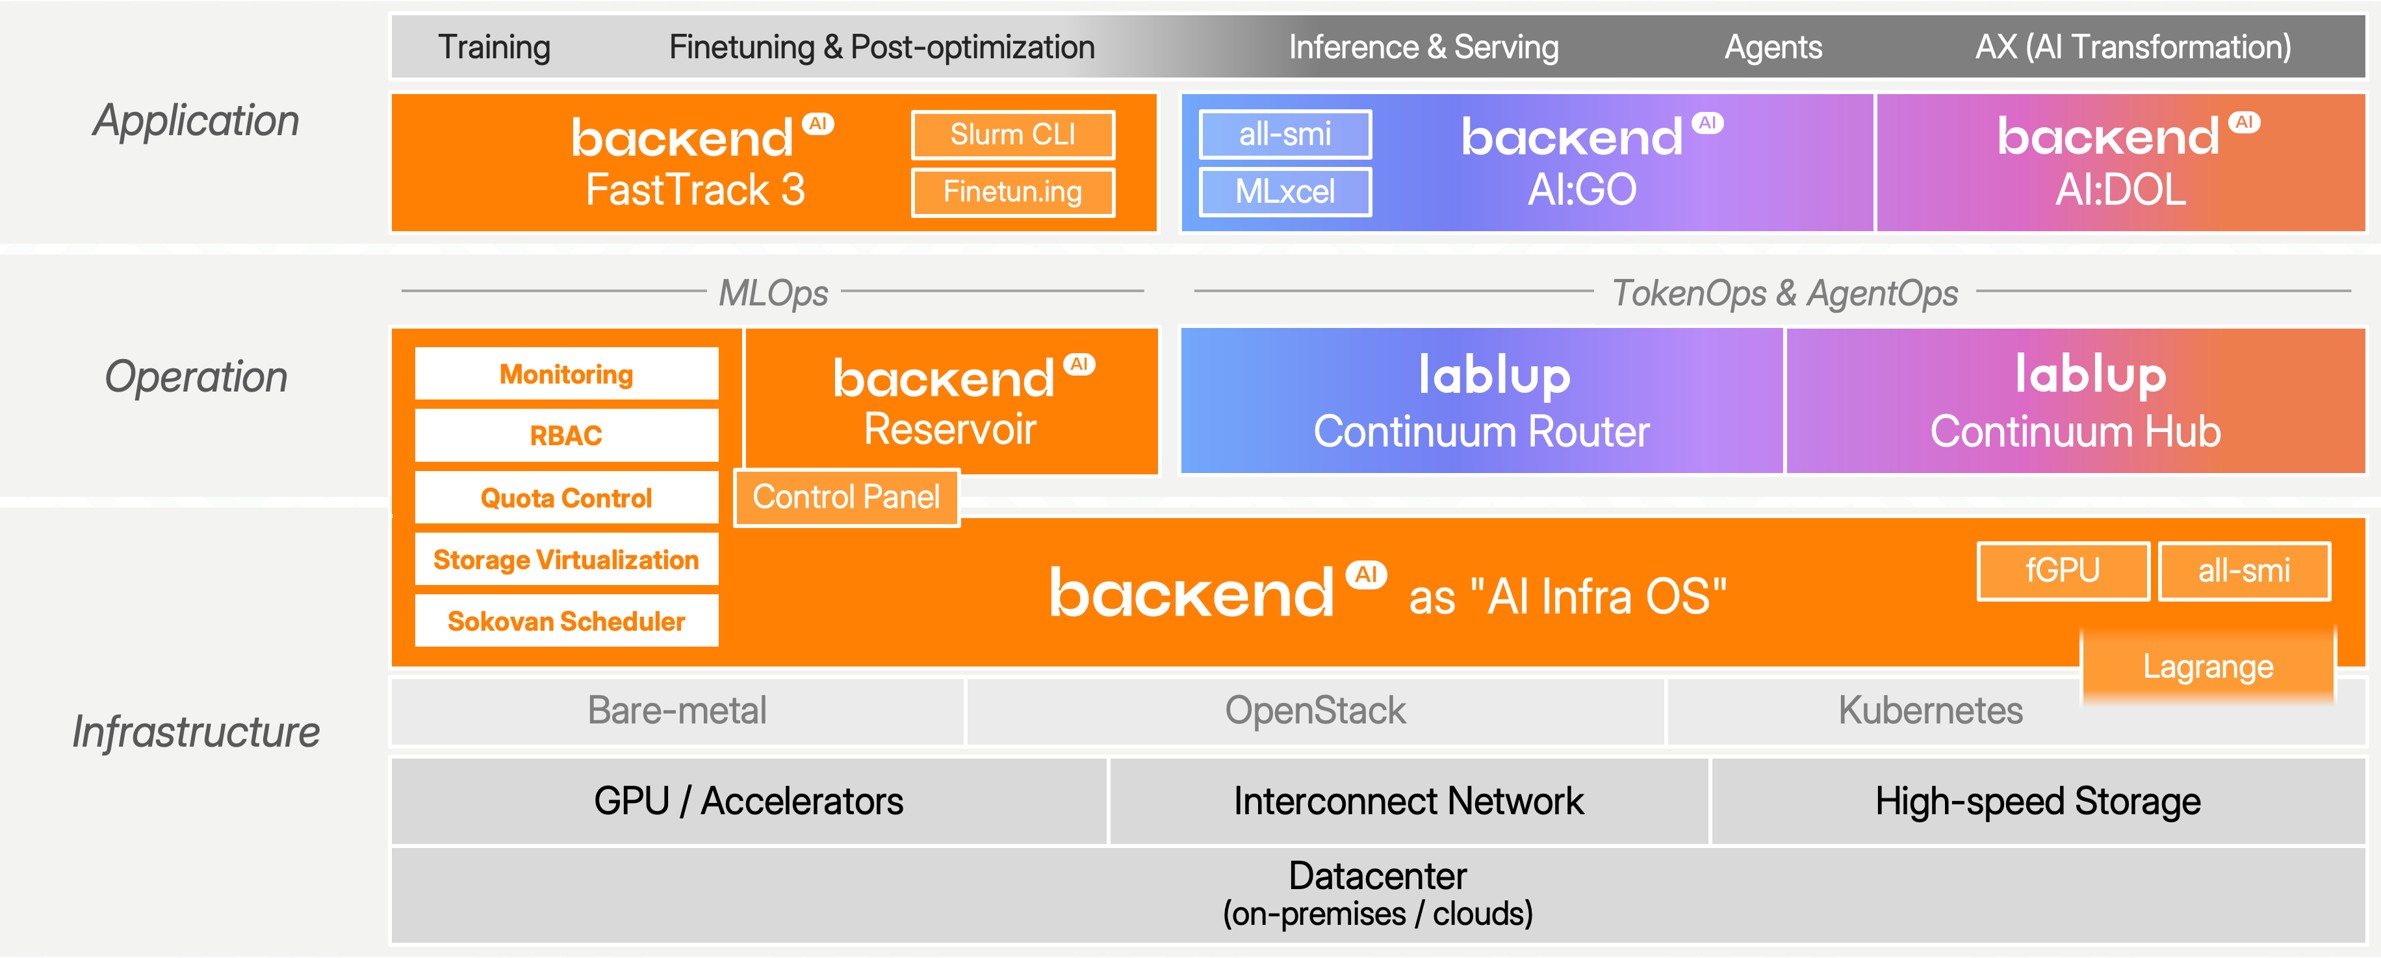
매출은 기간을 정해 쓰는 구독 라이선스, 한 번 사서 계속 쓰는 영구 라이선스, 그 뒤의 유상 기술지원으로 나뉩니다. 2025년 매출 67.18억원 가운데 구독 라이선스가 55.35억원(82.4%)이었습니다. 2025년 기준 기존 고객의 반복 매출이 1년 뒤 얼마나 남는지 보는 총매출유지율(GRR)은 88.2%였습니다.
정정 요구 뒤 해외 매출 추정은 36% 감액, 밴드는 1,000원 인하
래블업은 2026년 8월 25일 증권신고서를 냈다가 9월 8일 금융감독원에서 정정신고서 제출 요구를 받았고 9월 21일 정정신고서를 다시 냈습니다. 정정표에서 정정 요구와 관련 있다고 표시된 항목은 기술성장기업 상장요건 위험, 고객사 편중과 협상력 위험, 추정손익 미달성 위험, 유사기업 선정, 추정 당기순이익, 자금 사용 목적입니다. 수요예측도 9월 28일 시작에서 10월 13일 시작으로 2주 넘게 밀렸습니다.
해외 매출 추정을 크게 줄이고 국내 기존 고객 몫을 늘려, 2029년 추정 매출 전체로는 4.0% 줄었습니다. 공모자금 계획도 바뀌어 데이터센터 구축비가 41.02억원에서 8.00억원으로 줄었는데 회사는 2026년 중 본사에 자체 자금 7.43억원으로 검증용 설비를 먼저 갖춘 결과라고 설명합니다.
59.8배 NUTANIX를 빼면 평가액은 얼마일까?
NH투자증권은 2029년 추정 순이익 211.69억원을 연 15%로 3.5년 할인한 129.79억원을 적용 주식수 14,747,178주로 나눠 주당 880원을 구했습니다. 여기에 비교기업 3곳의 평균 PER(주가가 주당순이익의 몇 배인지 보는 지표) 33.6배를 곱한 값이 주당 평가가액 29,555원입니다. 희망 공모가는 여기서 35.71~25.56%를 깎았고, 2022년 이후 기술특례 상장 기업의 평균 할인율 39.42~26.53%보다 하단 쪽 할인이 얕습니다.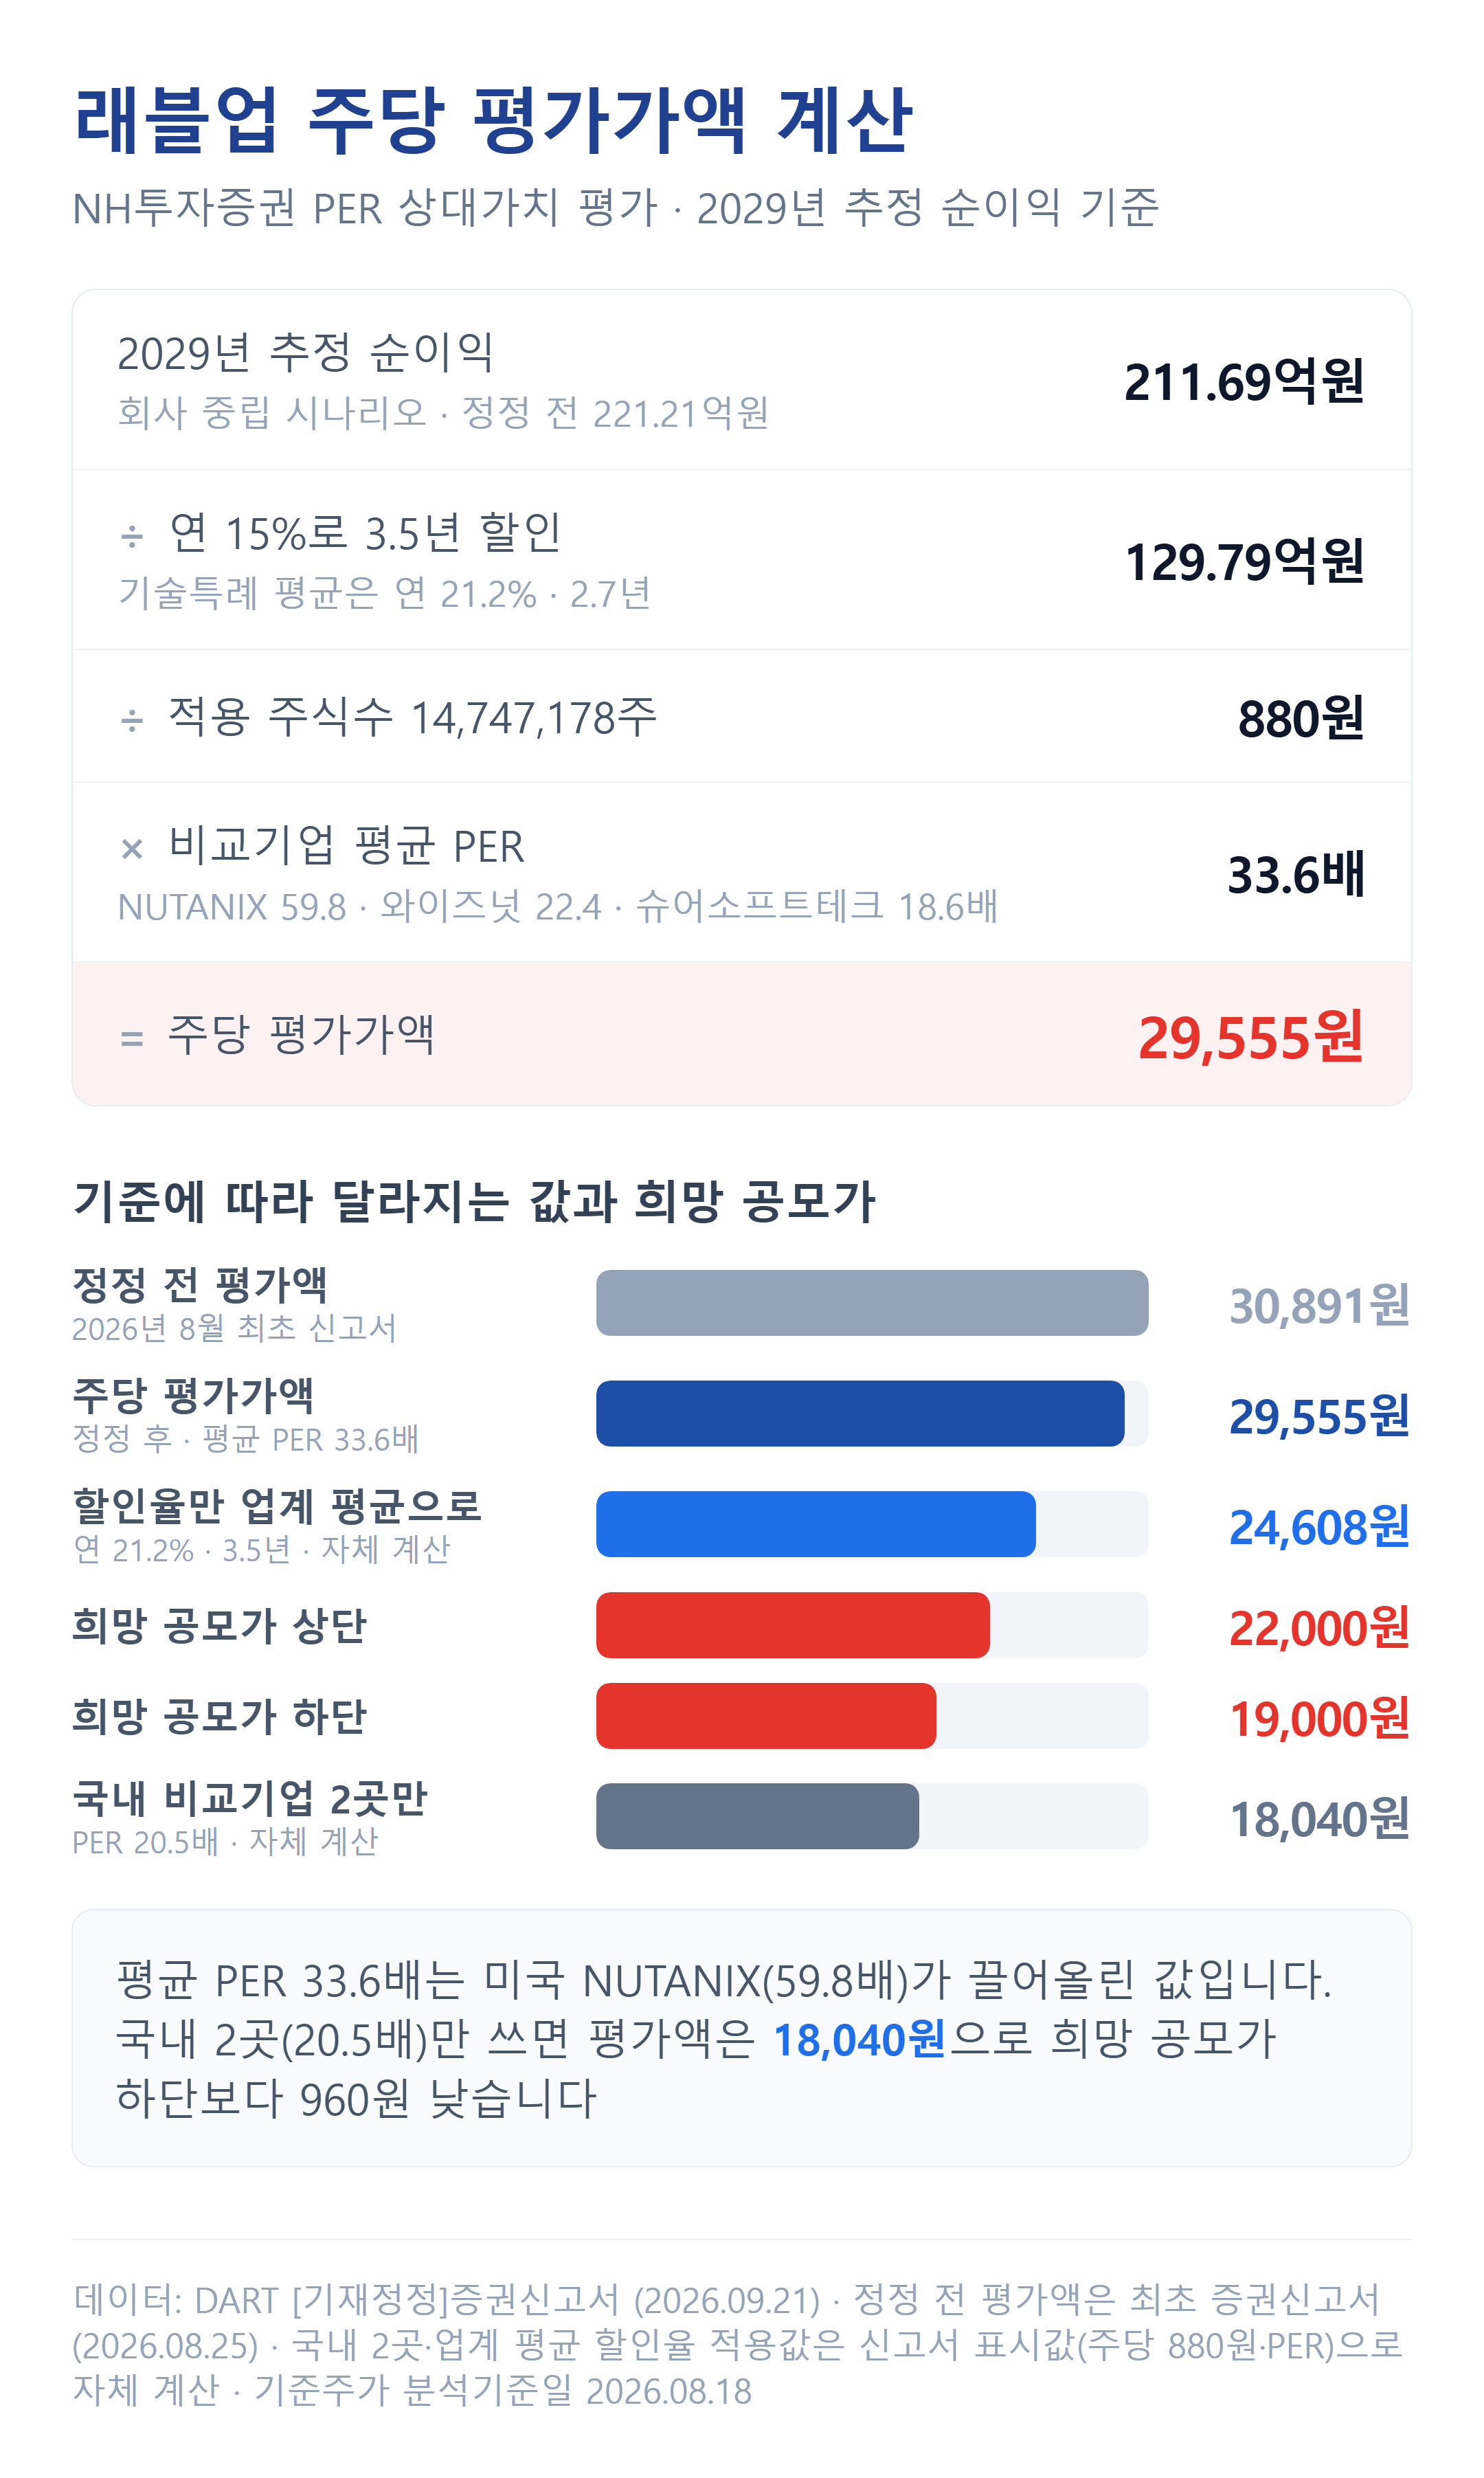
비교기업은 AI 에이전트·검색 소프트웨어 회사 와이즈넛(22.4배), 소프트웨어 검증 자동화 회사 슈어소프트테크(18.6배), 미국 클라우드 인프라 소프트웨어 회사 NUTANIX(59.8배)입니다. 같은 순이익과 주식수에 국내 2곳의 평균 20.5배만 적용하면 평가액은 18,040원으로, 희망 공모가 하단 19,000원보다 960원 낮습니다.
신고서가 함께 실은 기술특례 기업 평균은 연 21.2%로 2.7년을 할인하는 방식인데, 래블업은 그보다 낮은 연 15%로 3.5년 뒤 실적을 끌어왔습니다. 할인율만 평균 21.2%로 바꿔도 평가액은 24,608원으로 내려갑니다. 신고서는 15%를 고른 근거로 2025년 영업흑자와 구독 매출 비중을 들었습니다.
8월까지 영업이익 12.4억원, 올해 추정은 이미 넘어
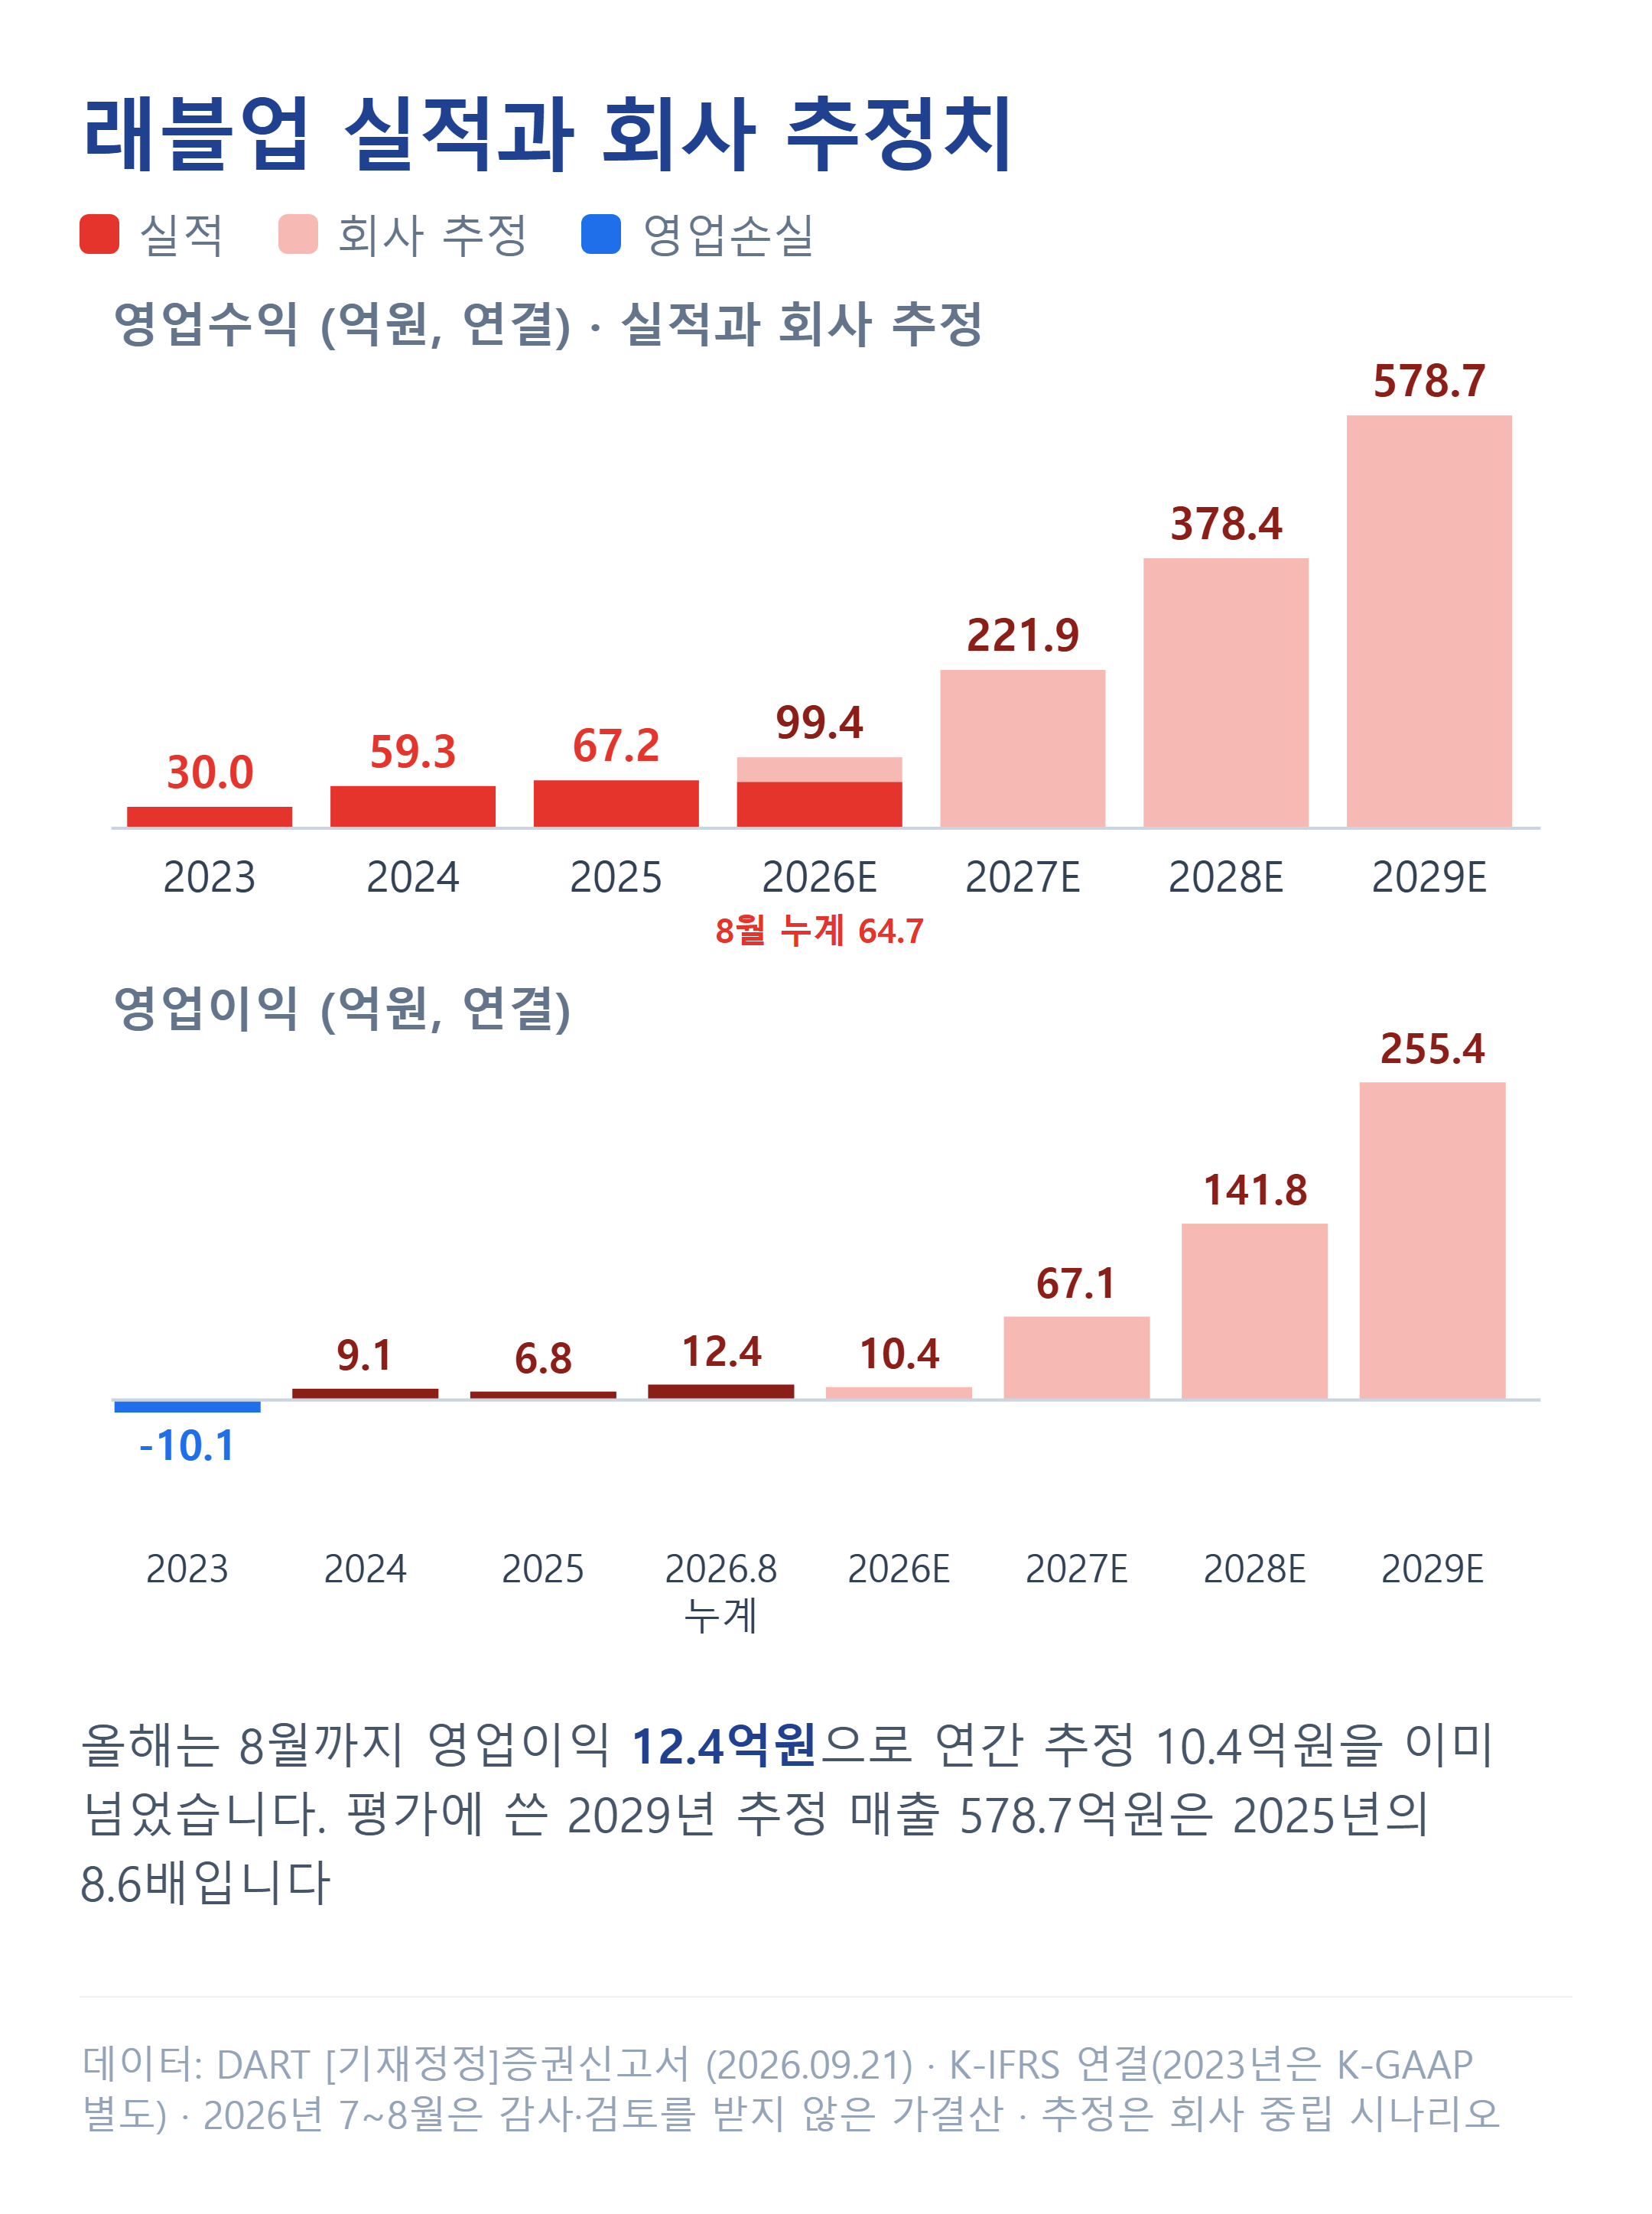
2023년은 K-GAAP 별도 기준이며 7~8월은 감사·검토를 받지 않은 회사 자체 집계(가결산)입니다.
올해 실적은 회사 추정보다 앞서 있습니다. 상반기 영업수익은 47.47억원으로 1년 전보다 58.2% 늘었고 7~8월까지 더한 누계는 영업수익 64.69억원과 영업이익 12.36억원입니다. 영업이익은 올해 추정 10.44억원을 넘었고 매출은 추정 99.35억원의 65.1%를 채웠습니다. 2025년과 올해 상반기 순손실은 주로 상환전환우선주(투자자가 상환을 요구하거나 보통주로 바꿀 수 있는 우선주)를 부채로 잡으면서 생긴 평가손실에서 나왔습니다. 이 우선주가 5월에 모두 보통주로 바뀌어 6월 말 자본총계는 151.95억원 플러스로 돌아섰습니다.
다만 상반기 매출의 구성은 2025년과 다릅니다. 영구 라이선스가 16.66억원으로 상반기 매출의 35.1%를 차지했는데, 이 매출은 계약한 해에 한꺼번에 잡히고 이듬해부터 계약금액의 약 20%인 기술지원 매출로 줄어듭니다. 구독 라이선스 비중은 2025년 82.4%에서 상반기 55.5%로 내려왔습니다.
2025년 매출 1·2위 고객인 국내기업 A사(38.5%)와 B사(30.1%)는 같은 기업집단의 모회사와 자회사라 실제로는 한 고객군이 매출의 68.6%를 차지했으며 올해 상반기에도 두 곳 비중이 48.9%입니다. 6월 말 현금과 단기금융상품은 155.76억원이며 차입금은 없습니다.
2029년 추정 매출 578.7억원, 해외 비중은 2.4%에서 47%로
회사 추정은 2026년 99.35억원, 2027년 221.94억원, 2028년 378.39억원, 2029년 578.66억원으로 매출이 3년 만에 5.8배가 되는 계획이고 2029년 영업이익률은 44.1%입니다. 2029년 매출 가운데 GPU를 빌려주는 신생 클라우드 사업자(NeoCloud)와 해외 리셀러 채널 같은 새 고객군이 204.96억원(35.4%)을 차지하며 회사는 2029년 해외 매출 비중을 약 47%로 잡았습니다.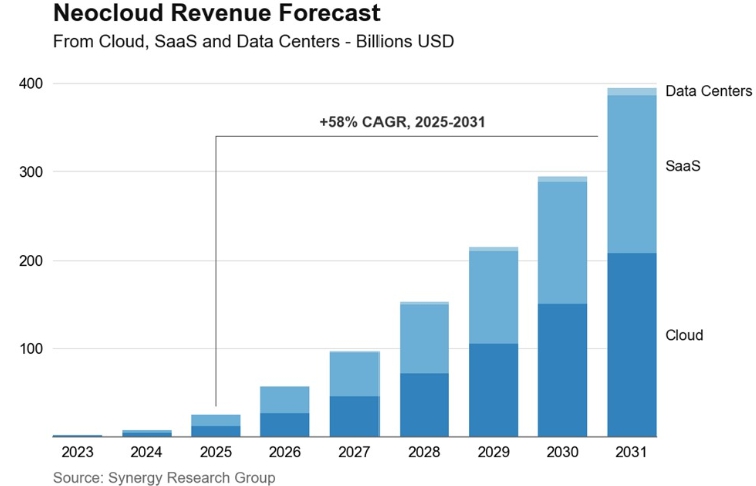
지금의 해외 매출 비중은 2024년 15.3%에서 2025년 2.5%, 올해 상반기 2.4%(1.14억원)로 낮습니다. 회사는 영국·싱가포르·미국에서 리셀러 계약을 맺었고 브라질·영국 고객과 이어 온 다년 거래와 미국 USC 레퍼런스를 근거로 듭니다. 정정 과정에서 해외 신규 매출 추정이 이미 한 번 깎인 만큼 해외 첫 대형 계약이 실제로 나오는지가 평가액을 지탱하는 조건입니다.
래블업 첫날 유통 35.57%, 그중 59%는 벤처펀드 등 기존 주주 몫
상장 직후 매도할 수 있는 주식은 5,172,746주로 상장 후 주식수의 35.57%이고 희망 공모가 기준 982.8억~1,138.0억원어치입니다. 공모주 2,114,600주를 뺀 3,058,146주(59.1%)가 기존 주주 몫입니다. LB넥스트유니콘펀드(719,950주)·하나테크밸류업펀드(488,381주) 같은 벤처펀드는 보유 주식의 70%를, 체스터앤파이는 50%(403,354주)를 첫날부터 매도할 수 있습니다.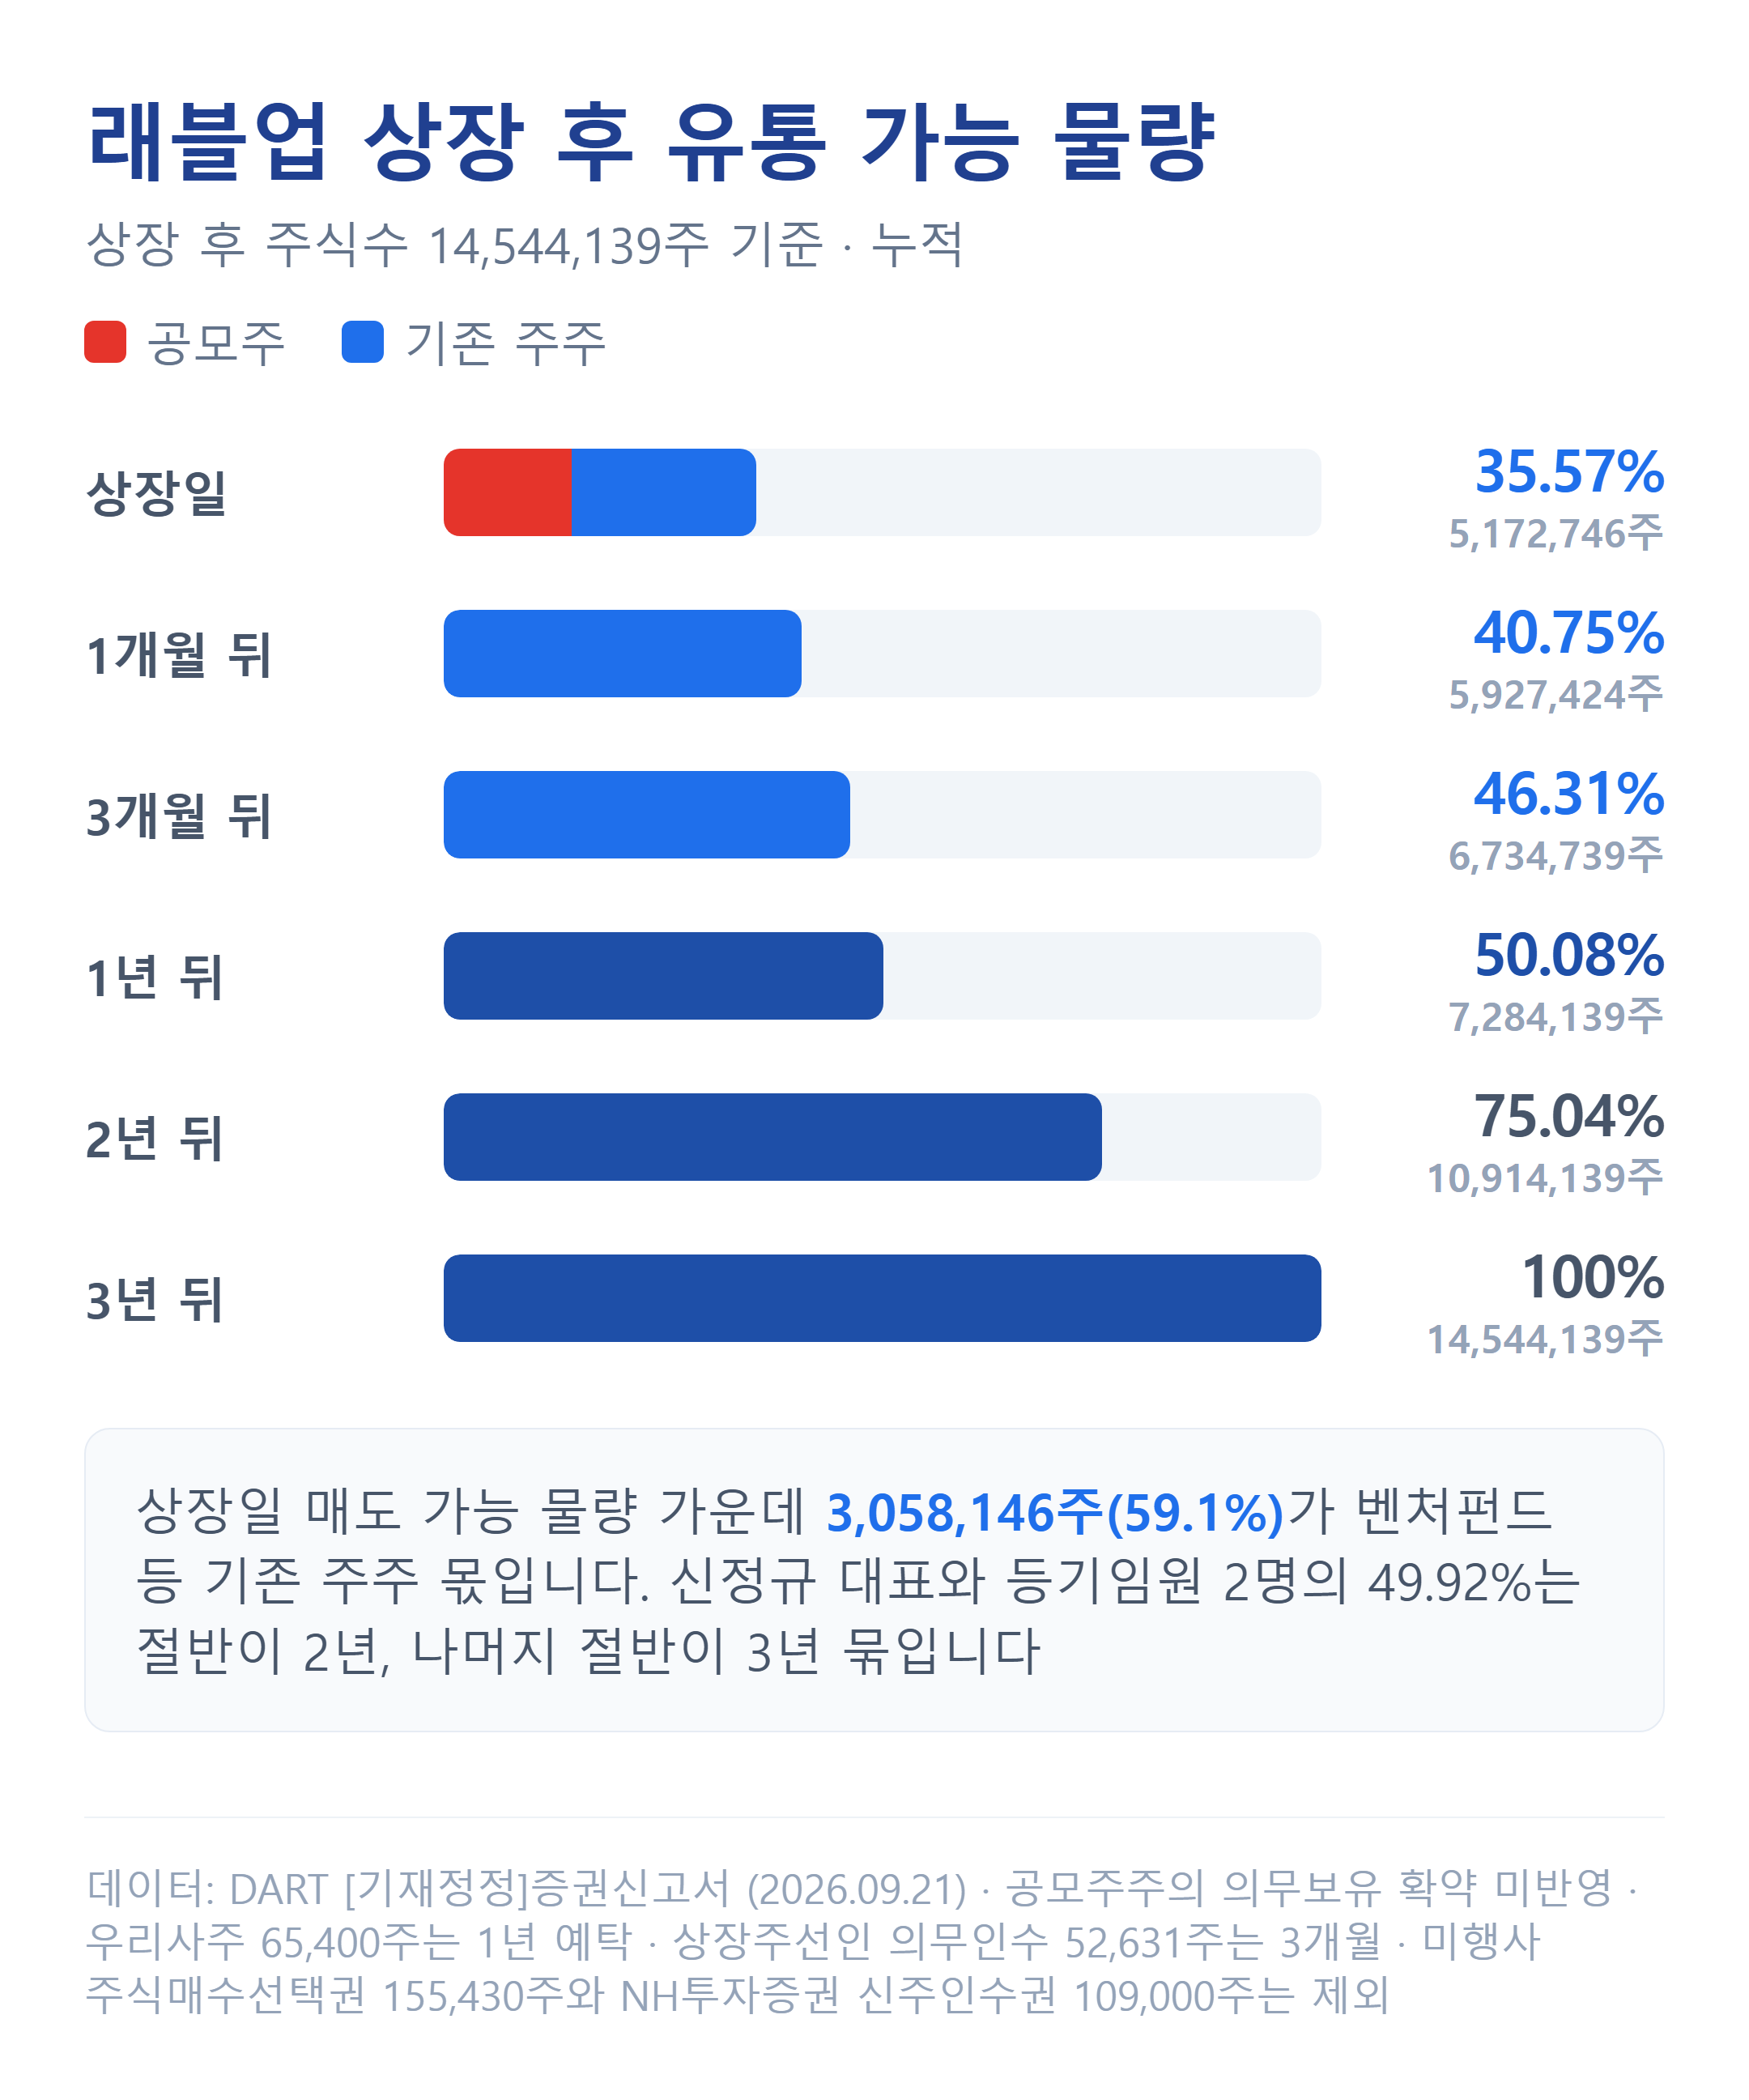
신정규 대표와 등기임원 김준기·박종현 씨의 7,260,000주(49.92%)는 절반이 2년, 나머지 절반이 3년 동안 매도할 수 없습니다. 신고서 본문에는 상장예정주식수가 14,541,508주로 적힌 곳이 있지만, 정정 전 하단 20,000원 기준 상장주선인 의무인수 50,000주를 더한 숫자와 같아 정정 후 유통표의 14,544,139주를 썼습니다.
공모자금 404억원 중 GPU 테스트 설비에 139.8억원
희망 공모가 하단 기준 순수입금 약 404.06억원은 2027~2029년에 나눠 씁니다. 엔비디아 신형 서버를 세대마다 들여와 호환성을 검증하는 GPU 테스트팜에 139.78억원, 국내외 NPU 테스트 장비에 39.00억원, 데이터센터 구축에 8.00억원을 배정했습니다. 나머지 217.28억원은 글로벌 마케팅 84.74억원, 미국·일본·싱가포르 거점 운영 80.40억원, 연구개발 인력 충원 40.90억원 등 해외 진출 비용입니다.
래블업 판단을 바꿀 조건 세 가지
래블업은 구독 매출 중심의 소프트웨어 회사이고 올해 실적이 회사 추정보다 앞서 있습니다. 차입금이 없고 공모 전 현금도 150억원대라 재무 부담은 작습니다.
평가액은 2029년 추정 순이익을 업계 평균보다 낮은 할인율로 끌어온 값이고 평균 PER도 미국 NUTANIX가 끌어올렸습니다. 국내 비교기업만 쓰면 평가액이 희망 공모가 하단에 못 미칩니다. 올해 상반기 매출의 3분의 1은 일회성인 영구 라이선스였고 한 기업집단이 매출의 절반 가까이를 차지하며, 첫날 유통 물량의 59%도 기존 주주 몫입니다.
판단을 다시 볼 조건은 세 가지입니다.
① 10월 13~19일 수요예측 경쟁률, 기관이 배정 주식을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비중, 10월 21일 확정 공모가의 밴드 내 위치
② 연말까지 구독 라이선스 매출이 다시 늘어 영구 라이선스 비중이 낮아지는지
③ 해외 리셀러·NeoCloud 채널에서 첫 대형 계약이 공시되는지, 그리고 최대 고객 집단과의 계약 갱신 여부
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
래블업 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 10월 22일과 23일 이틀간 NH투자증권에서 진행됩니다. 희망 공모가는 19,000~22,000원이며 10월 13~19일 수요예측을 거쳐 10월 21일 확정 공모가가 공고됩니다.
래블업 상장일은 언제인가요?
증권신고서 기준으로 아직 확정되지 않았습니다. 납입과 배정 공고가 10월 27일이라 일정상 11월 초가 예상되며 신고서도 2026년 4분기 상장을 전제로 관리종목 지정 유예 기간을 적었습니다.
래블업 희망 공모가는 왜 낮아졌나요?
금융감독원의 정정 요구 뒤 2029년 해외 매출 추정을 줄이면서 2029년 추정 순이익이 221.21억원에서 211.69억원으로 낮아졌기 때문입니다. 주당 평가가액이 30,891원에서 29,555원으로 내려가 희망 공모가도 1,000원씩 낮아졌습니다.
래블업 래블업분석 공모주 IPO 공모주일정