에이엘로봇 공모주 분석: 로봇 센서 매출 8.7억, 3년 뒤 추정은 358억
에이엘로봇 공모주 핵심 요약 3가지
- 에이엘로봇은 협동로봇 관절용 토크센서를 내세워 상장을 추진하는데 2025년 매출 149.85억원의 94.2%는 환기가전용 모터 제어장치였습니다. 로봇 센서 매출은 2024년 30.19억원에서 2025년 8.70억원으로 줄었습니다.
- 주당 평가가액 23,108원은 2028년 추정 순이익 116.82억원에서 나왔습니다. 그해 추정 매출 548.13억원의 35%(192억원)는 아직 양산 전인 일본 로봇 회사 SF사 한 곳이고, 같은 방식을 2027년 추정 순이익에 적용하면 평가액은 9,125원입니다.
- 희망 공모가 15,700~17,600원은 올해 5월 13일 투자조합이 받은 신주 발행가 17,214원과 비슷한 수준입니다. 일주일 뒤 대신증권이 임원 3명에게서 구주를 매입한 가격 10,440원보다는 50.4~68.6% 높습니다.

에이엘로봇, 로봇 센서 회사인데 2025년 매출 94%는 모터 제어장치
에이엘로봇은 2017년 3월 경기 부천에서 설립된 로봇용 힘/토크센서·제어장치 회사이며 강대희 대표가 공모 후 38.13%를 보유한 최대주주입니다. 힘/토크센서는 로봇 팔의 관절이나 끝단에 달려 로봇에 걸리는 힘과 비틀림을 재는 부품입니다. 사람 곁에서 일하는 협동로봇은 충돌을 감지하려고 관절마다 관절형 토크센서를 넣고, 연마·조립처럼 힘을 조절해야 하는 작업에는 손목 쪽에 6축 힘/토크센서를 답니다. 회사는 10Nm급부터 2,000Nm급까지 관절형 토크센서 라인업을 갖췄고 2025년 12월 TUV 라인란드에서 기능안전 인증을 받았습니다.
다른 한 축은 모터의 회전 속도와 힘을 제어하는 융합 제어장치입니다. 회사는 국내 최대 환기가전 회사인 CA사의 프리미엄 환기 제품에 모터 제어장치를 독점 공급하며 2025년에는 이 제품군이 매출의 94.2%(141.15억원)를 차지했습니다. 상장은 이익 요건 대신 전문기관의 기술성 평가로 심사받는 기술성장기업 특례를 택했습니다. 소재·부품·장비 전문기업으로 확인받아 평가기관 1곳의 A 등급만으로 상장예비심사를 신청할 수 있었고 거래소는 2026년 9월 11일 승인했습니다.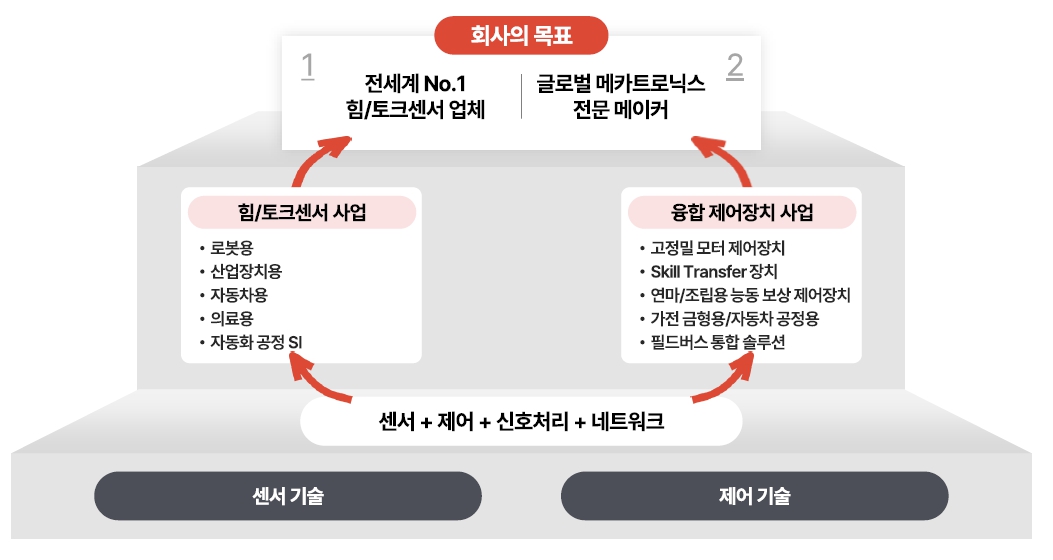
회사가 내건 목표는 세계 1위 힘/토크센서 회사지만 지금 실적을 받치는 쪽은 제어장치입니다. 센서 비중은 2023년 33.4%에서 2025년 5.8%까지 내려갔다가 올해 상반기 10.3%로 조금 올라왔습니다.
CA사와 협력사가 매출의 90%, 로봇 센서는 1년 새 71% 감소
2025년 매출은 CA사에서 77.84%, CA사의 1차 협력사인 CB사에서 12.38%가 나왔습니다. 회사도 매출을 추정할 때 CB사와 또 다른 협력사 CC사를 CA사 매출로 묶었으며, CA사와 CB사 두 곳만 더해도 2025년 90.22%, 올해 상반기 83.84%입니다. CA사 비중만 따져도 2023년 56.96%에서 2025년 77.84%로 커졌으며 신고서는 고객사의 프리미엄 제품 전략을 매출 급증의 배경으로 듭니다.
로봇 센서 쪽은 반대로 움직였습니다. 국내 완성로봇 제조사 SA사 매출이 2024년 29.90억원에서 2025년 6.47억원으로 줄면서 센서 매출 전체가 71% 감소했습니다. 회사는 협동로봇 전방 시장의 일시적 둔화와 고객사 발주 감소를 원인으로 들었습니다. 센서 생산라인 가동률(수량 기준)은 2025년 5.1%, 올해 상반기 12.1%에 그쳤고 센서 매출이 줄어 제품 구성이 나빠지면서 매출원가율도 72.65%에서 80.41%로 올라갔습니다.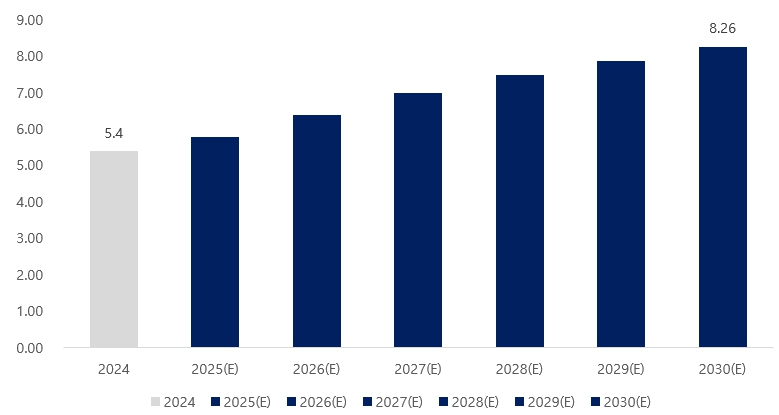
올해 3월부터는 일본 완성로봇 회사 SE사의 협동로봇 신규 라인업에 관절형 토크센서 양산품을 공급하기 시작했지만 상반기 수출은 0.62억원이었습니다. 회사는 제어장치 매출을 국내 HVAC(냉난방·환기 설비) 시장 성장률 연 7.3%에 맞춰 2026년 147.87억원에서 2028년 168.38억원으로 늘려 잡았습니다.
2025년 영업손실 13.4억원, 올해도 7월까지 6.7억원 적자
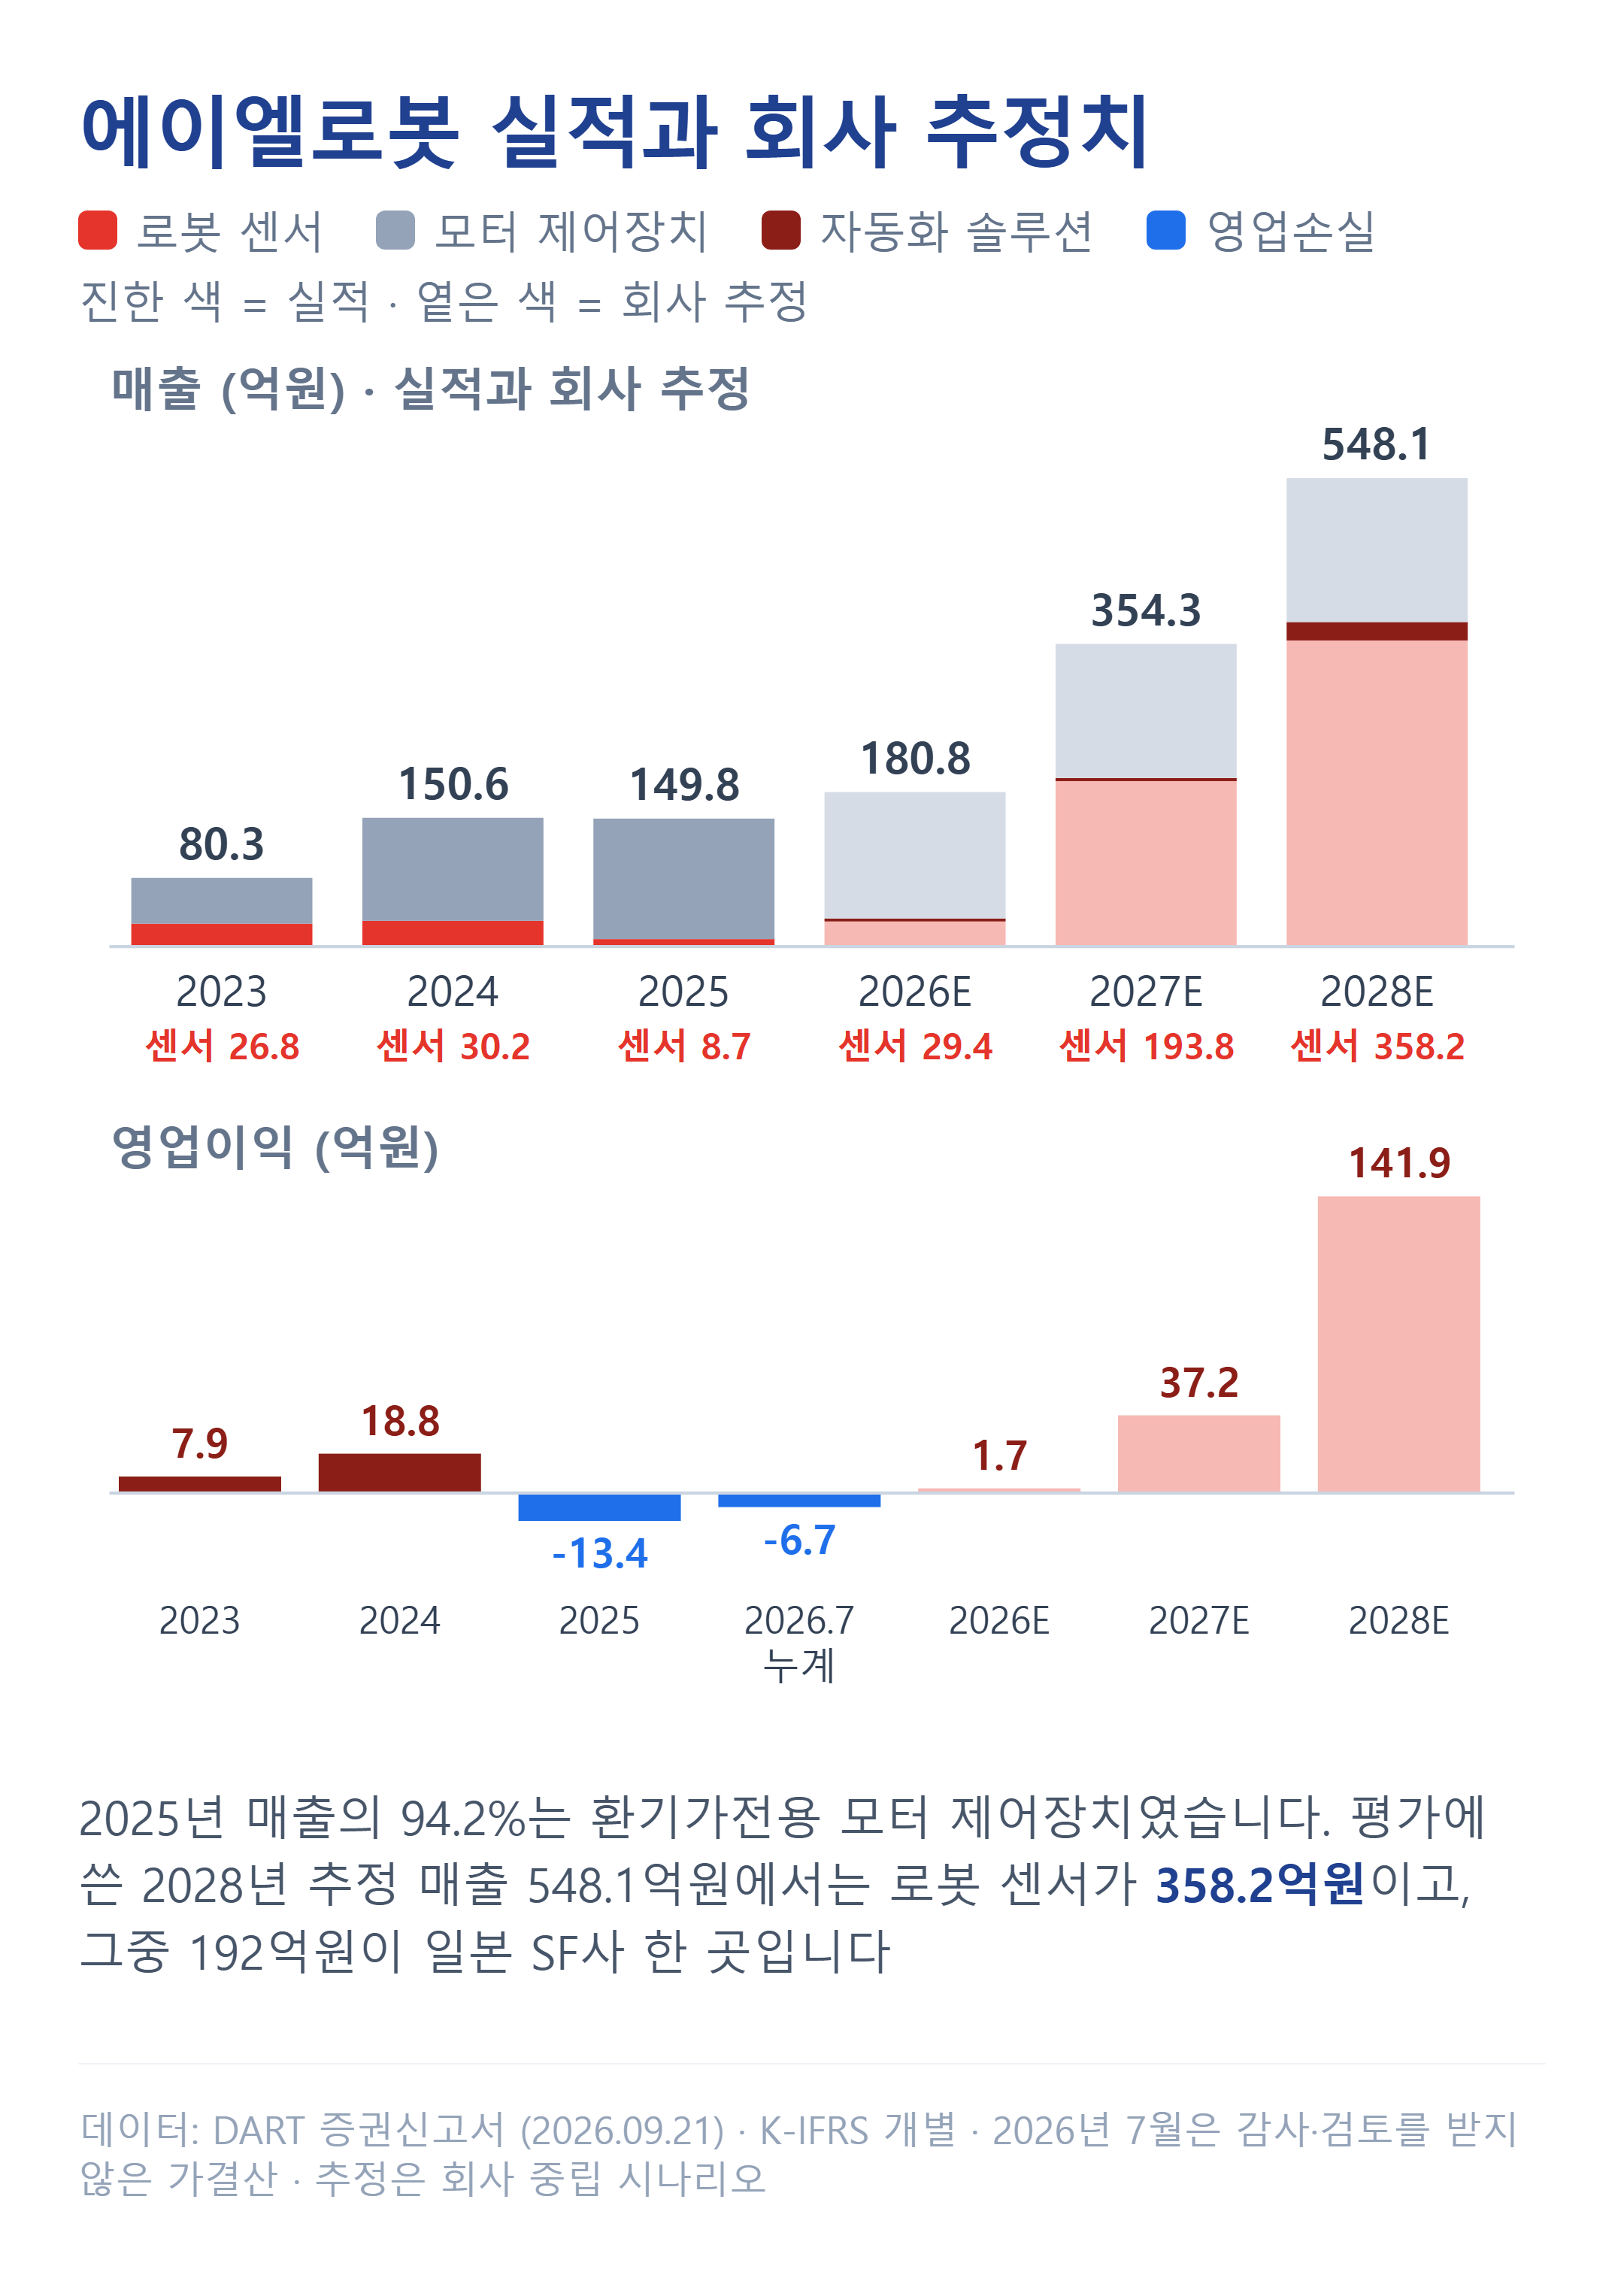
K-IFRS 개별 기준이며 7월은 감사·검토를 받지 않은 회사 자체 집계(가결산)입니다.
2025년에는 매출이 149.85억원으로 제자리였는데 인건비가 16.31억원에서 26.81억원으로 늘어 영업손실 13.43억원을 냈습니다. 순손실 218.91억원 가운데 209.02억원은 상환전환우선주(투자자가 상환을 요구하거나 보통주로 바꿀 수 있는 우선주)를 부채로 잡으면서 생긴 평가손실이라 현금이 나간 손실은 아닙니다. 이 우선주가 2026년 2월 모두 보통주로 바뀌면서 2025년 말 -148.12억원이던 자본총계가 6월 말 176.88억원으로 돌아섰습니다.
올해 상반기 매출은 84.03억원으로 1년 전보다 33.2% 늘었지만 영업손실 6.19억원이 났고 7월에도 0.49억원 적자였습니다. 7월까지 누계 매출 99.49억원은 회사가 잡은 올해 추정 180.84억원의 55.0%입니다. 연간 영업이익 추정 1.70억원을 맞추려면, 8~12월에 매출 81.35억원(월 16.3억원)과 영업이익 8.38억원을 내야 하는데 상반기 월평균 매출은 14.0억원이었습니다. 영업활동 현금흐름은 2024년부터 올해 상반기까지 매 기간 마이너스였고 6월 말 현금은 100.61억원, 차입금은 18.74억원입니다.
2028년 추정 매출 548억원, 35%가 아직 양산 전인 일본 SF사
회사 추정은 2026년 180.84억원, 2027년 354.30억원, 2028년 548.13억원으로 매출이 3년 만에 3.7배가 되고 2028년 영업이익률은 25.9%입니다. 실적 기준으로 가장 높았던 2024년 영업이익률은 12.47%였습니다. 2025년 대비 늘어나는 매출의 70% 이상이 관절형 토크센서입니다. 관절형 토크센서 매출은 2026년 20.14억원, 2027년 155.00억원, 2028년 292.94억원으로 2년 새 14.5배가 되는 반면 모터 제어장치는 같은 기간 147.87억원에서 168.38억원으로 늘어납니다.
금액 단위는 억원이며 회사 중립 시나리오 기준입니다.
SF사 한 곳의 2028년 추정 매출 192억원은 그해 전체 추정 매출의 35.0%입니다. 회사가 SF사에서 받은 연간 기초 견적은 480억원으로 2025년 회사 전체 매출의 3.2배이고, 매출 추정에서는 이 견적에 양산 진척도 35~45%를 곱했습니다. 매출 추정표는 SF사를 마지막 단계인 양산 확정(F)으로 분류했는데 연구개발 실적표에는 SF사에 납품할 관절형 토크센서 개발이 2023년 4월 시작해 아직 진행 중이라고 적혀 있습니다. 회사는 일본 완성로봇 고객이 첫 미팅부터 양산까지 평균 4년쯤 걸린다고 설명합니다.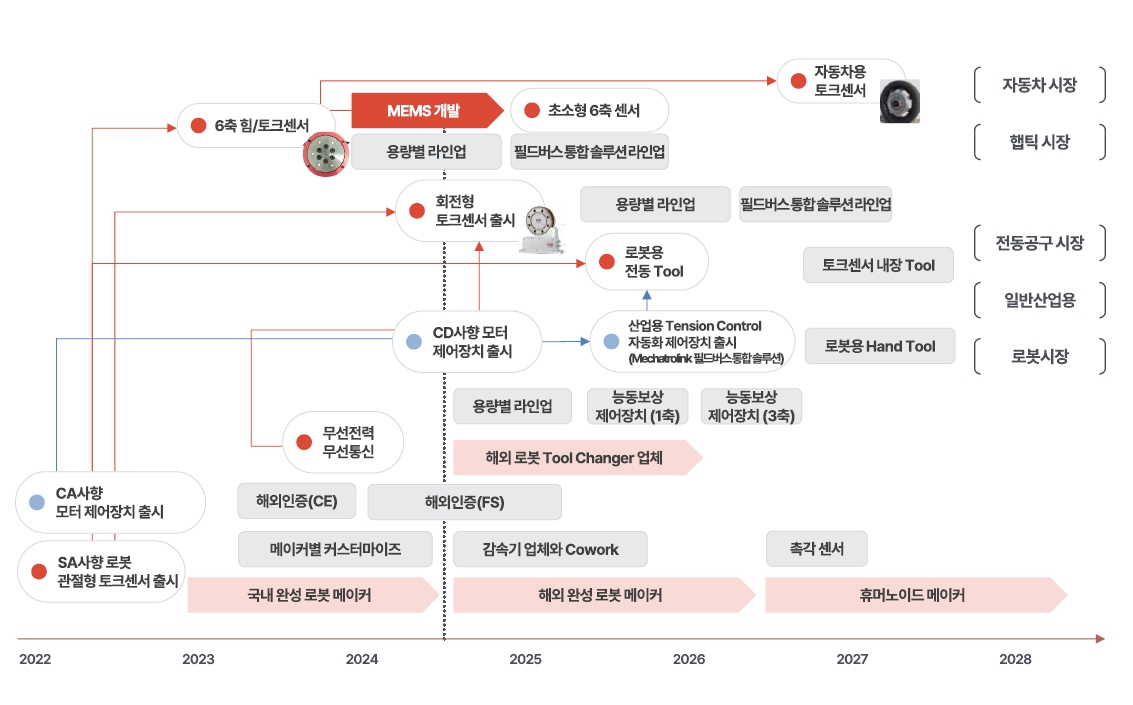
신고서의 보수 시나리오도 2028년 매출을 491.16억원으로 10.4%만 낮춥니다. 세 시나리오는 양산 진척도(센서는 ±5%p)만 바꿨고 양산 시작 시점은 그대로 뒀습니다. SF사 매출 192억원이 빠지면 2028년 추정 매출은 356.13억원으로 회사가 2027년에 잡은 354.30억원과 비슷해집니다. 수출 비중은 올해 3.5%에서 2028년 45.6%로 오르는 계획입니다.
평가액 23,108원, 2027년 이익으로 계산하면 얼마일까?
대신증권은 2028년 추정 순이익 116.82억원을 연 20%로 2.25년 할인한 77.51억원을 적용 주식수 12,468,320주로 나눠 주당 622원을 구했습니다. 여기에 비교기업 5곳의 평균 PER(주가가 주당순이익의 몇 배인지 보는 지표) 37.17배를 곱한 값이 주당 평가가액 23,108원입니다. 희망 공모가는 여기서 32.06~23.84%를 깎았고, 2024년 이후 비바이오 기술특례 상장 기업의 평균 할인율 37.77~25.50%보다 하단 쪽 할인이 5.7%p 얕습니다.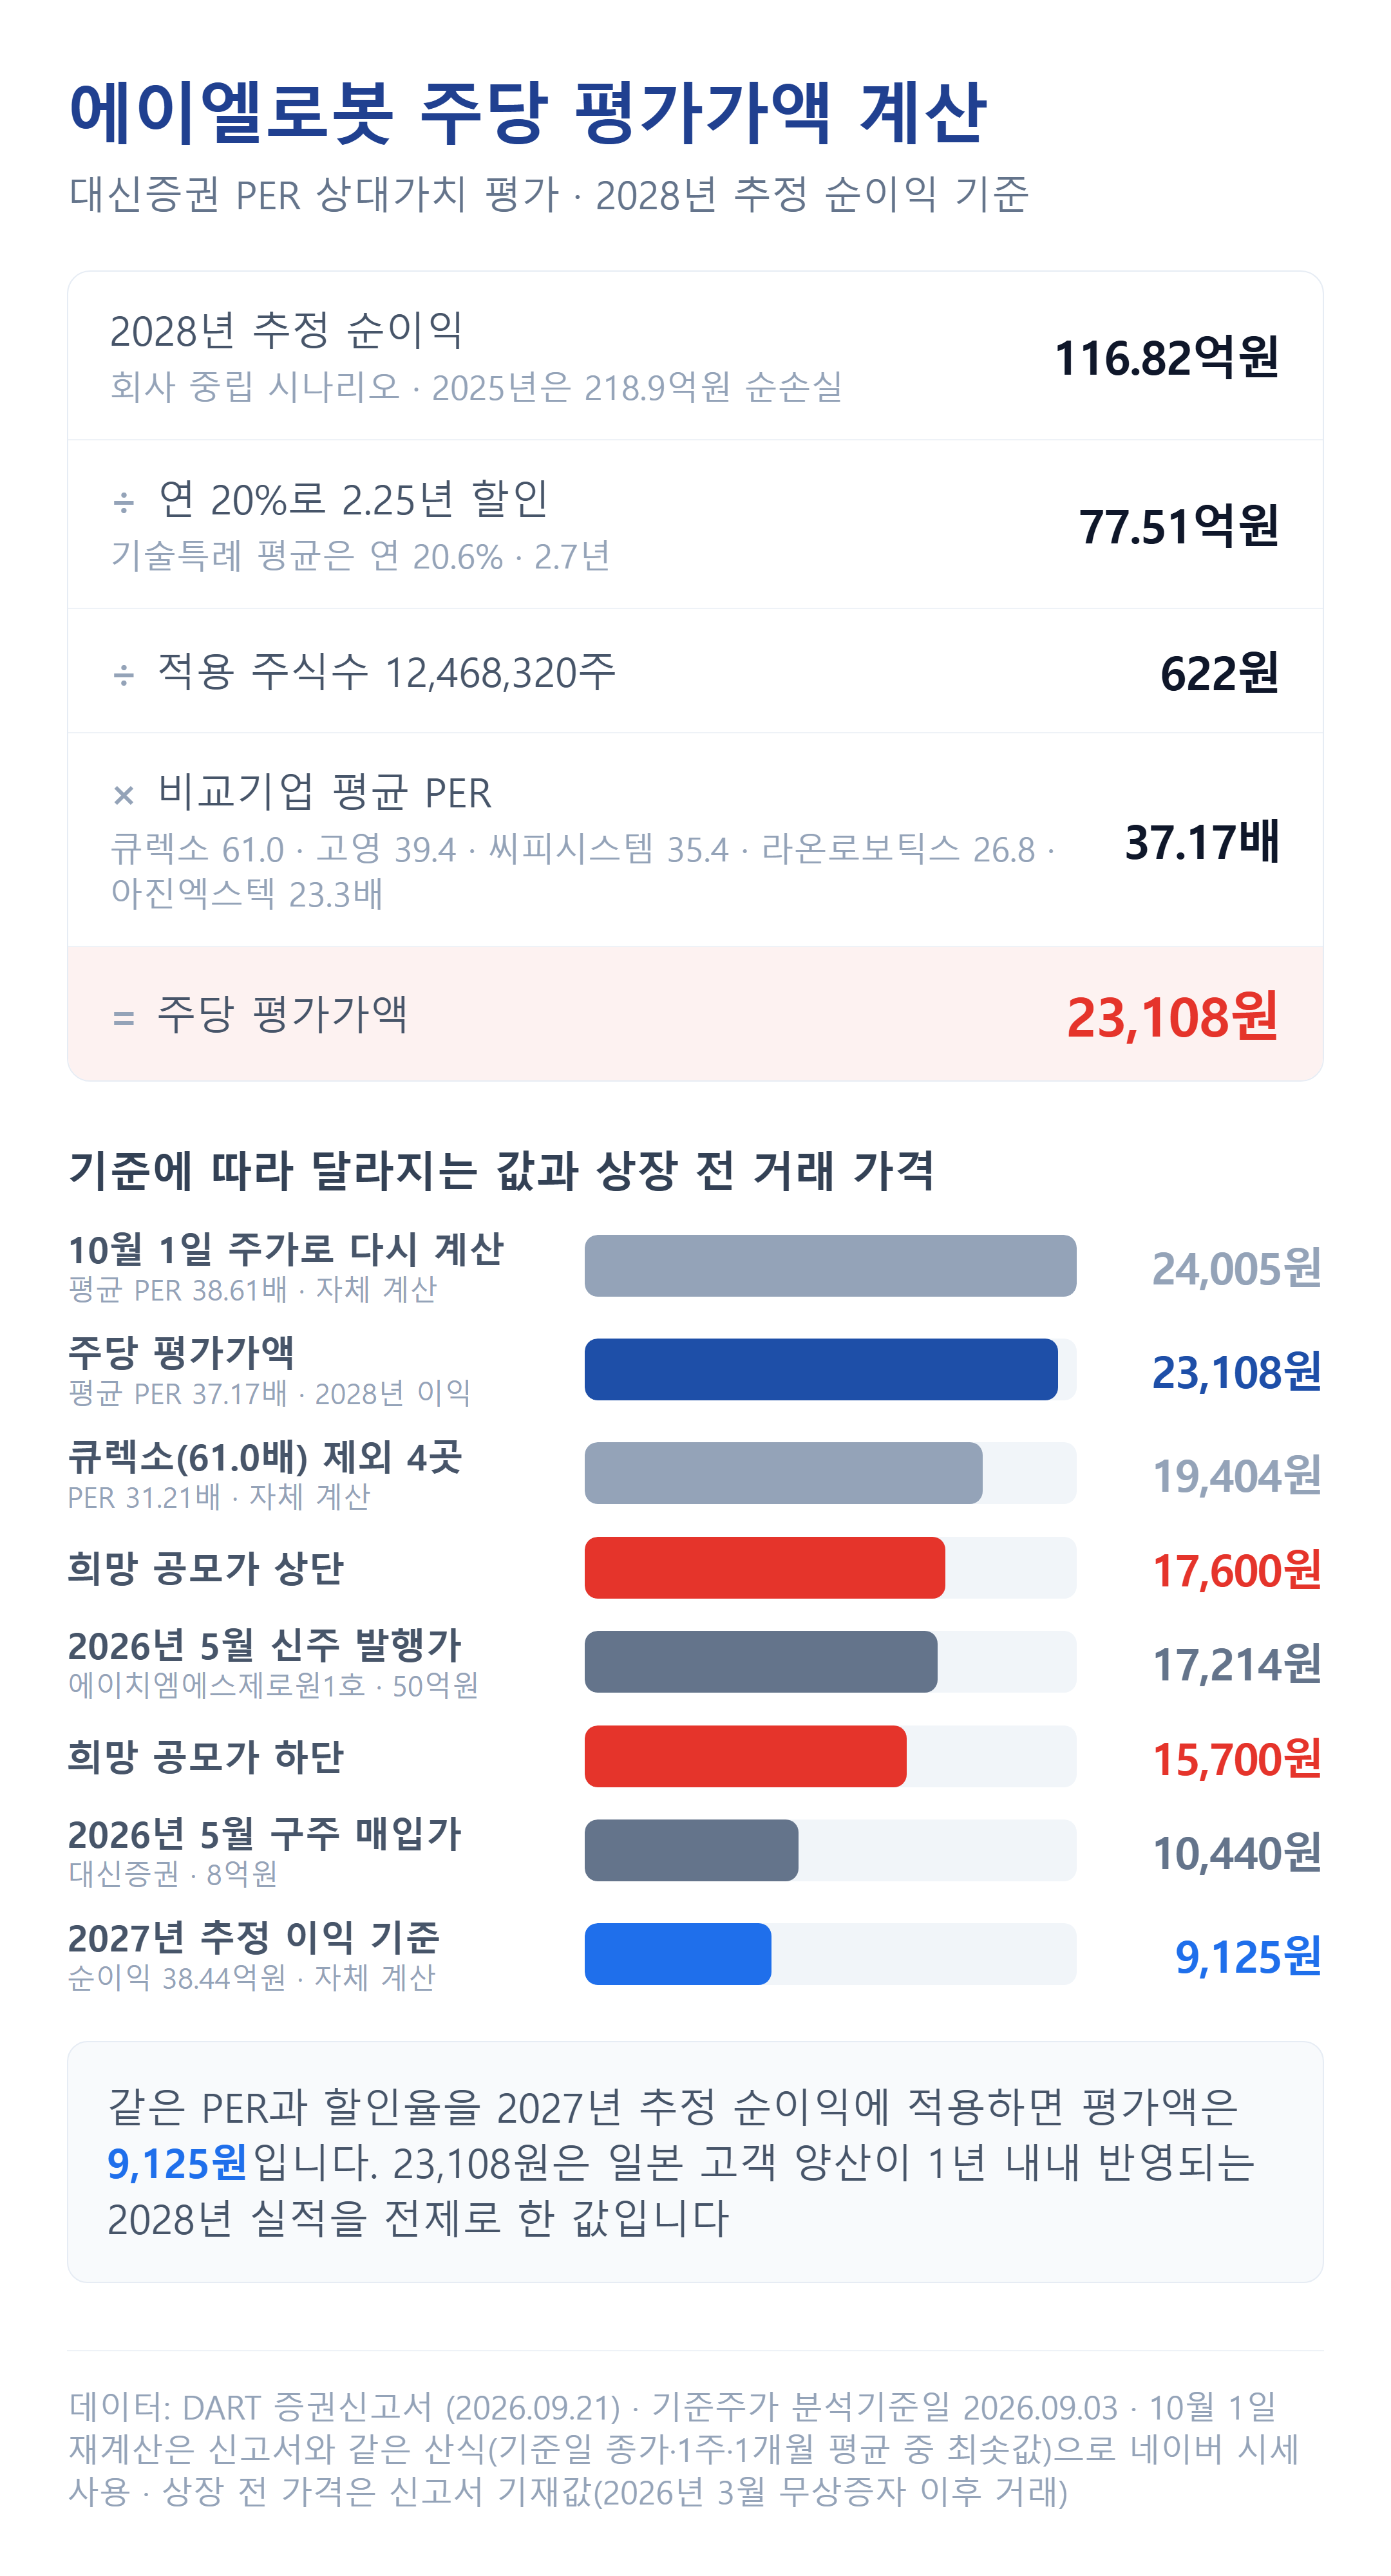
비교기업은 3D 검사장비와 뇌수술 로봇을 만드는 고영(39.43배), 수술 로봇 회사 큐렉소(61.01배), 로봇 배선 보호 부품 회사 씨피시스템(35.36배), 모션제어 회사 아진엑스텍(23.28배), 반도체 이송 로봇 회사 라온로보틱스(26.78배)입니다. 신고서는 PER 70배 이상을 비정상으로 보고 제외했는데 큐렉소는 그 기준에 가까운 61.01배였습니다. 큐렉소를 빼고 4곳 평균 31.21배를 쓰면 평가액은 19,404원입니다. 반대로 비교기업 주가가 9월 초 이후 올라 10월 1일 종가로 신고서와 같은 산식을 다시 적용하면 평균 PER은 38.61배, 평가액은 24,005원입니다.
더 크게 바뀌는 변수는 기준 연도입니다. 같은 PER과 할인율을 2027년 추정 순이익 38.44억원(1.25년 할인)에 적용하면 평가액은 9,125원으로 희망 공모가 하단보다 41.9% 낮습니다. 회사는 일본 고객 양산 매출이 1년 내내 반영되는 첫해라서 2028년을 골랐다고 설명합니다. 희망 공모가 하단 15,700원은 2028년 순이익이 추정보다 32% 적은 79.4억원일 때의 평가액과 같습니다. 회사 산식대로 SF사 양산이 1년 늦은 2028년 3분기에 시작되면, 그해 SF사 매출은 192억원에서 84억원으로 줄어 추정 매출의 19.7%가 빠집니다.
5월 신주는 17,214원, 일주일 뒤 구주는 10,440원
상장 전 마지막 거래 두 건은 가격 차이가 큽니다. 2026년 5월 13일 에이치엠에스제로원1호신기술투자조합은 신주 290,462주를 주당 17,214원(50.0억원)에 받았고 상장 후 6개월 동안 매도할 수 없습니다. 일주일 뒤인 5월 20일에는 대표주관사 대신증권이 최대주주등에 속한 임원 길병주·변용찬·한석연 씨에게서 76,630주를 주당 10,440원(8.0억원)에 매입했고 이 주식은 1년 동안 묶입니다. 희망 공모가 하단은 신주 발행가보다 8.8% 낮고 대신증권 매입가보다 50.4% 높습니다.
2023년과 2025년 가격은 2024년 9월 액면분할(1주를 10주로)과 2026년 3월 무상증자(1주당 23주)를 반영해 자체 환산했습니다. 임원과 직원에게 준 주식매수선택권(정해진 가격에 신주를 받을 수 있는 권리) 465,168주 가운데 292,368주의 행사가격도 1,745원입니다. 대신증권은 이와 별도로 상장 3개월 뒤부터 18개월까지 확정 공모가에 127,388주를 받을 수 있는 신주인수권도 받았고, 이 권리로 받은 주식에는 의무보유 기간이 없습니다. 신고서 인수 항목은 인수인의 투자 내역이 없다고 적었지만 투자위험요소와 기업실사 항목에 대신증권의 76,630주 매입이 나와 있어 이 글은 후자를 따랐습니다.
에이엘로봇 첫날 유통 35.01%, 기존 주주 몫은 181만 주
상장 직후 매도할 수 있는 주식은 4,218,360주로 상장 후 주식수의 35.01%이고 희망 공모가 기준 662.3억~742.4억원어치입니다. 공모주 2,400,000주를 뺀 1,818,360주(43.1%)가 기존 주주 몫입니다. KTBN 18호 벤처투자조합(공모 후 14.27%)은 보유 주식의 절반인 859,560주를 첫날부터 매도할 수 있습니다. 심본 2호 리스타트펀드와 심본투자파트너스 1호 투자조합의 각 342,840주, 개인 주주 7명의 225,120주, 티와이로봇투자조합의 48,000주도 같은 날 풀립니다.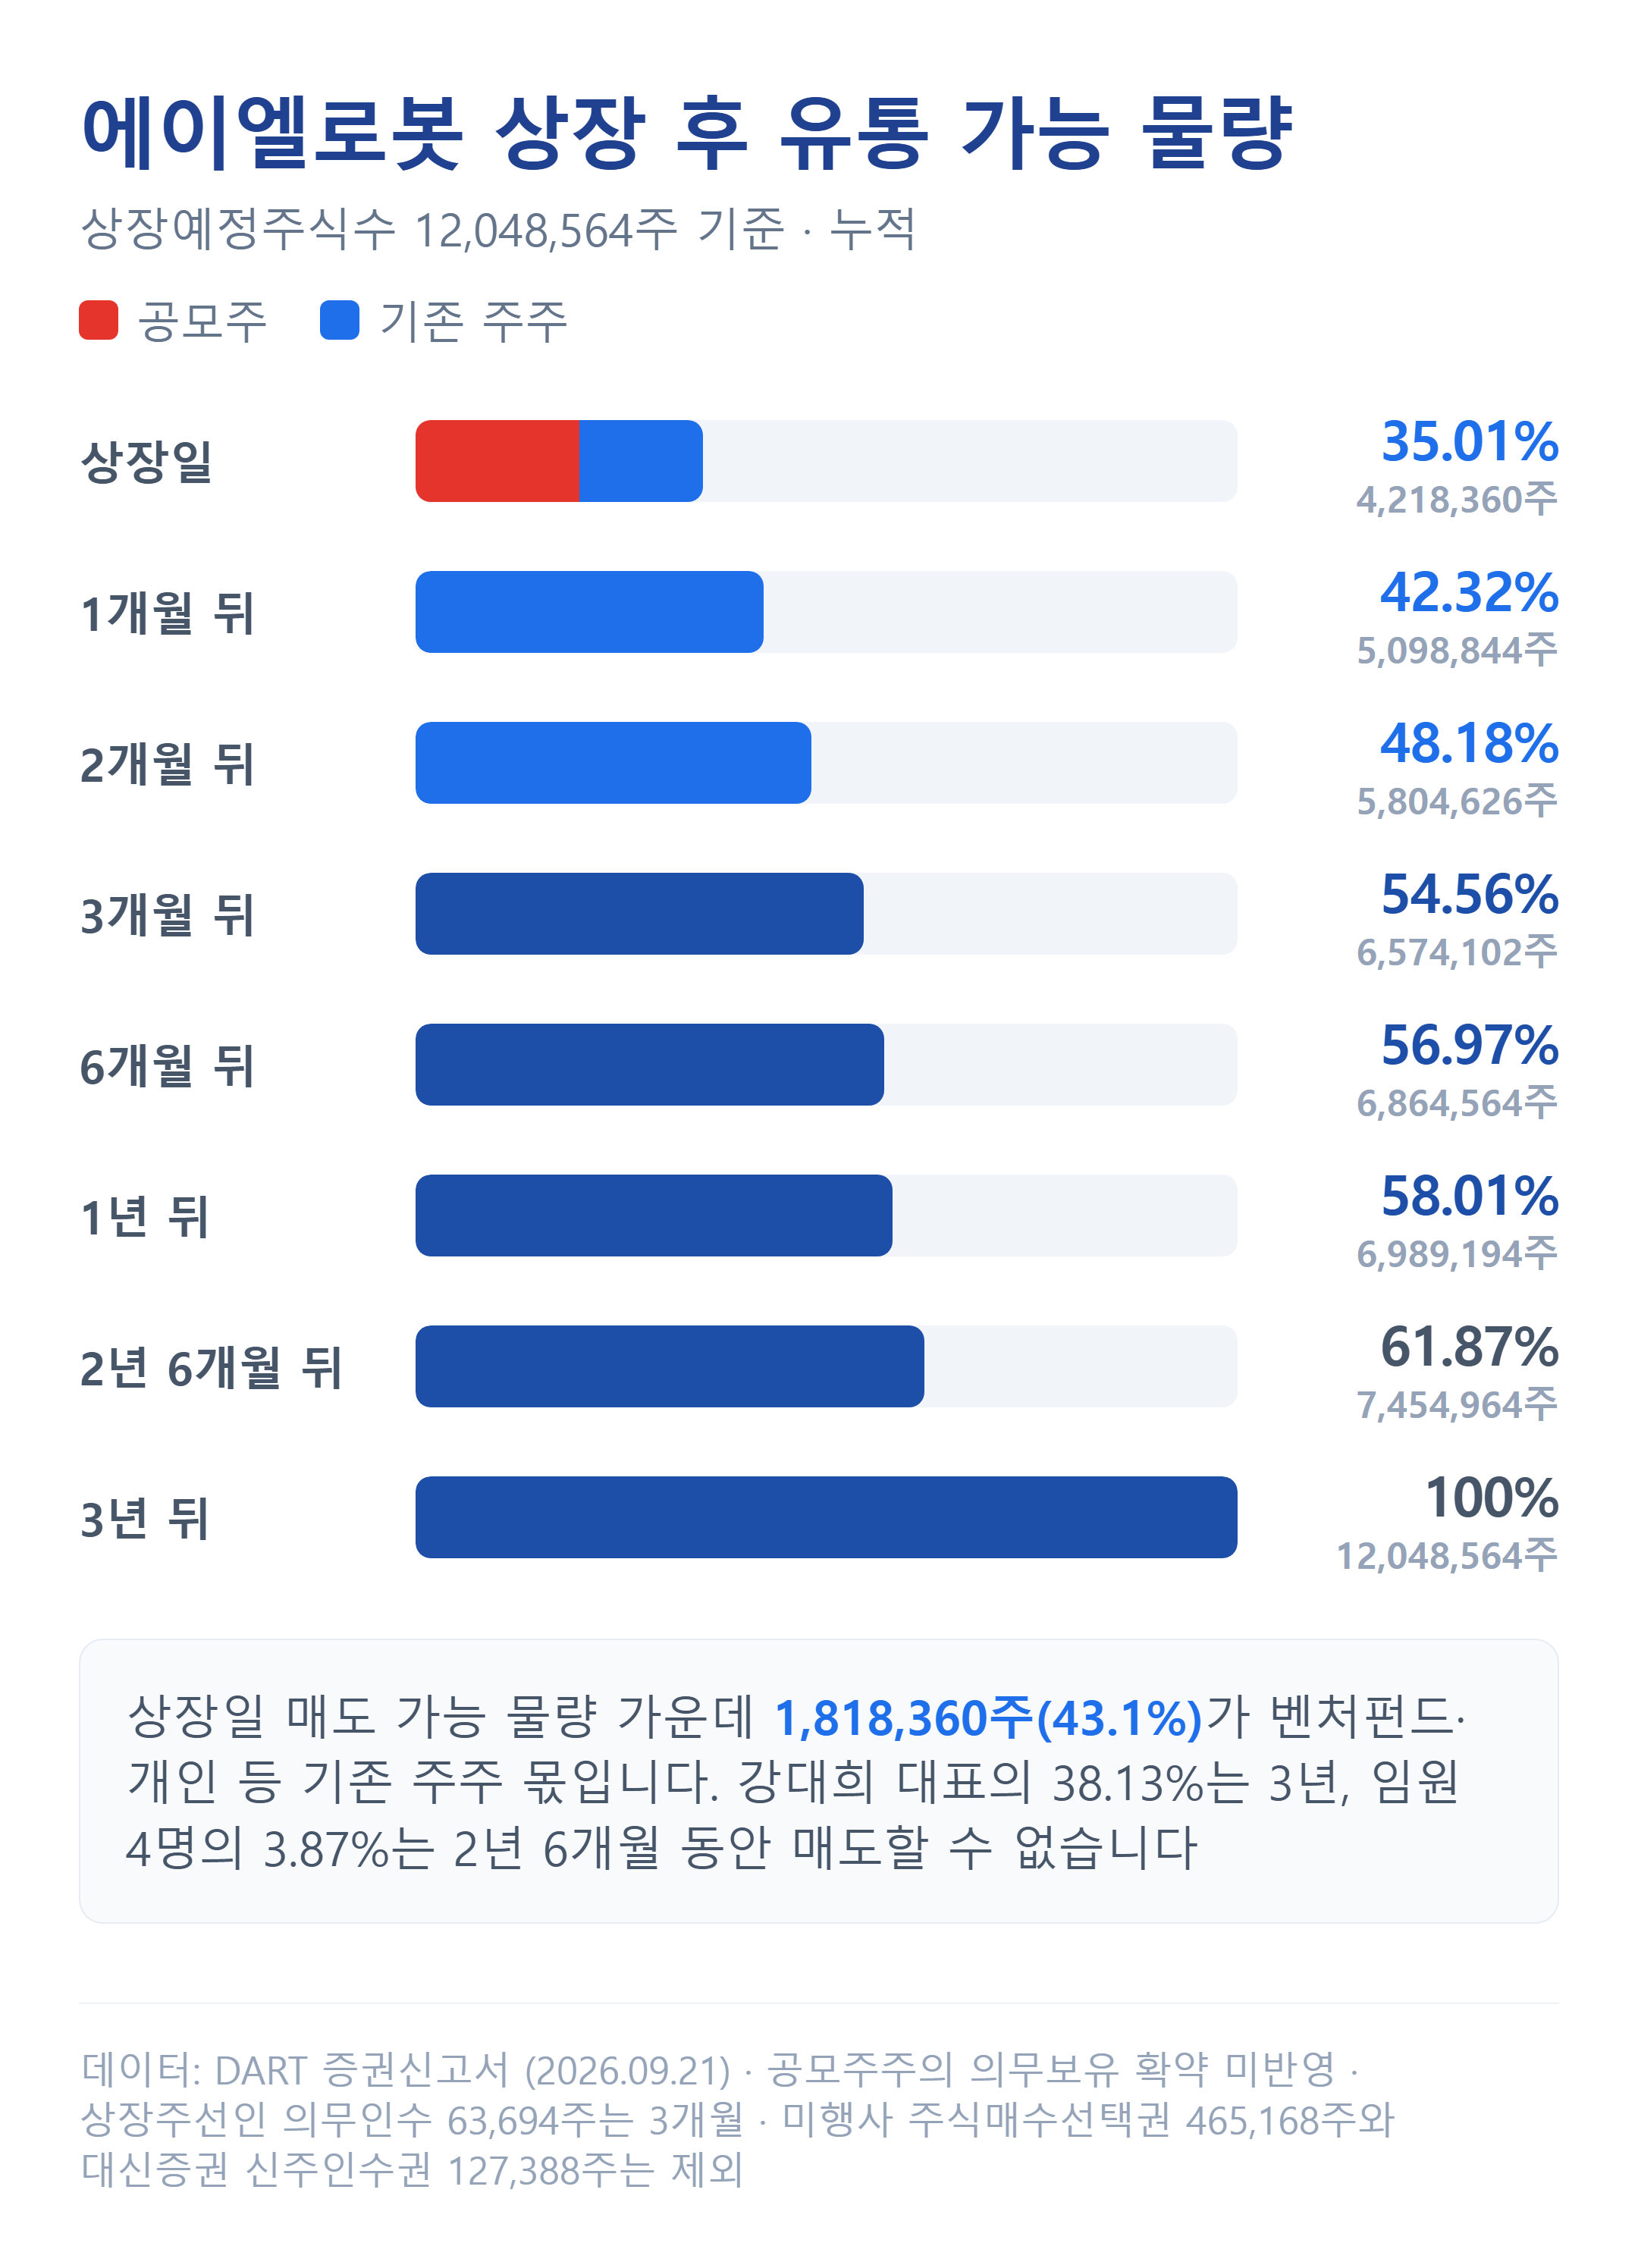
벤처펀드 등의 나머지 물량은 1~3개월 뒤에 나눠 풀려 3개월 뒤 누적 유통 비율이 54.56%가 됩니다. 강대희 대표의 4,593,600주(38.13%)는 3년, 길병주·변용찬·한석연·양준모 씨 등 임원 4명의 465,770주(3.87%)는 2년 6개월 동안 매도할 수 없습니다. 기관이 배정 주식을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약이 수요예측에서 많이 나오면 첫날 실제 유통량은 이보다 줄어듭니다.
공모자금 374억원 중 연구개발 195억원, 연구소 건물 75억원
희망 공모가 하단 기준 순수입금 374.14억원은 2026~2029년에 나눠 씁니다. 운영자금 239.34억원 가운데 195.02억원이 연구개발비이고 가장 큰 과제는 숙련공의 연마 기술을 데이터로 옮기는 AI 기반 Skill Transfer 시스템(57.19억원)입니다. 시설자금 134.80억원 중 75.00억원은 센서융합 연구시설과 기업부설연구소 통합 건물에, 59.80억원은 센서·제어장치 생산설비에 씁니다. 센서 연간 생산능력은 2029년 150,000개로 늘릴 계획이지만 올해 상반기 센서 가동률은 수량 기준 12.1%였습니다.

에이엘로봇 판단을 바꿀 조건 세 가지
에이엘로봇은 지금 실적만 보면 환기가전 회사 1곳에 모터 제어장치를 공급하는 부품 회사에 가깝습니다. 2025년 영업적자에 이어 올해도 7월까지 적자이고 영업활동 현금흐름은 2024년부터 마이너스입니다. 공모 전 현금 100억원과 적은 차입금 덕분에 재무 부담은 크지 않습니다.
평가액 23,108원은 일본 완성로봇 고객의 양산이 본격화되는 2028년 추정 이익에서 나왔고, 그해 추정 매출의 35%는 아직 개발 중인 SF사 한 곳 몫입니다. 같은 산식을 2027년 이익에 쓰면 9,125원이라 희망 공모가를 뒷받침하려면 SF사·SE사 양산이 회사 일정대로 진행돼야 합니다. 반면 희망 공모가 하단은 5개월 전 투자조합이 받은 신주 가격보다 8.8% 낮습니다.
판단을 다시 볼 조건은 세 가지입니다.
① 10월 15~21일 수요예측 경쟁률과 의무보유 확약 비중, 10월 22일 확정 공모가의 밴드 내 위치
② SF사 양산이 2027년 3분기 일정대로 확정되는지, SE사 수출 매출이 하반기에 실제로 늘어나는지
③ 연말 실적이 올해 추정 매출 180.84억원·영업이익 1.70억원에 닿는지와 CA사 발주가 유지되는지
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
에이엘로봇 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 10월 26일과 27일 이틀간 대신증권에서 진행되고 증거금은 청약금액의 50%입니다. 희망 공모가는 15,700~17,600원이며 10월 15~21일 수요예측을 거쳐 10월 22일 확정 공모가가 공고됩니다.
에이엘로봇 상장일은 언제인가요?
증권신고서 기준으로 아직 확정되지 않았습니다. 납입과 배정 공고가 10월 29일이라 일정상 11월 초가 예상됩니다.
에이엘로봇은 매출을 어디서 내나요?
2025년 매출 149.85억원의 94.2%가 환기가전용 모터 제어장치였고 국내 최대 환기가전 회사 CA사와 협력사가 매출의 90.22%를 차지했습니다. 로봇용 힘/토크센서 매출은 8.70억원이었으며 회사는 일본 로봇 회사 납품을 늘려 2028년 센서 매출을 358.15억원으로 잡았습니다.
에이엘로봇 에이엘로봇분석 공모주 IPO 공모주일정