덕산넵코어스 공모주 청약 정리 : 경쟁률 868대 1인데 확약은 4%
청약 전에 3가지 체크
- 기관 경쟁률은 868.64 대 1. 확정 공모가도 희망밴드 상단인 14,600원으로 정해졌습니다. 가격만 놓고 보면 기관 반응은 꽤 강했습니다.
- 그런데 의무보유 확약은 신청수량 기준 4.05%에 그쳤습니다. 가격은 세게 썼지만 오래 들고 가겠다는 기관은 많지 않았다는 뜻입니다.
- 최소 청약은 10주, 증거금은 7만 3,000원입니다. 다만 상장 첫날 유통 가능 물량이 40.11%이고 환매청구권도 없습니다. 저는 이 두 숫자를 가장 먼저 보게 됩니다.

경쟁률 868대 1 GOOD! 그런데 확약 4.05%는 아쉽다
수요예측 숫자부터 보면 분위기는 나쁘지 않았습니다. 9월 8일부터 14일까지 국내외 기관 2,269건이 들어왔고, 신청 주식수는 19억 5,443만 주였습니다. 기관 배정 물량 2,250,000주를 기준으로 계산한 경쟁률은 868.64 대 1입니다.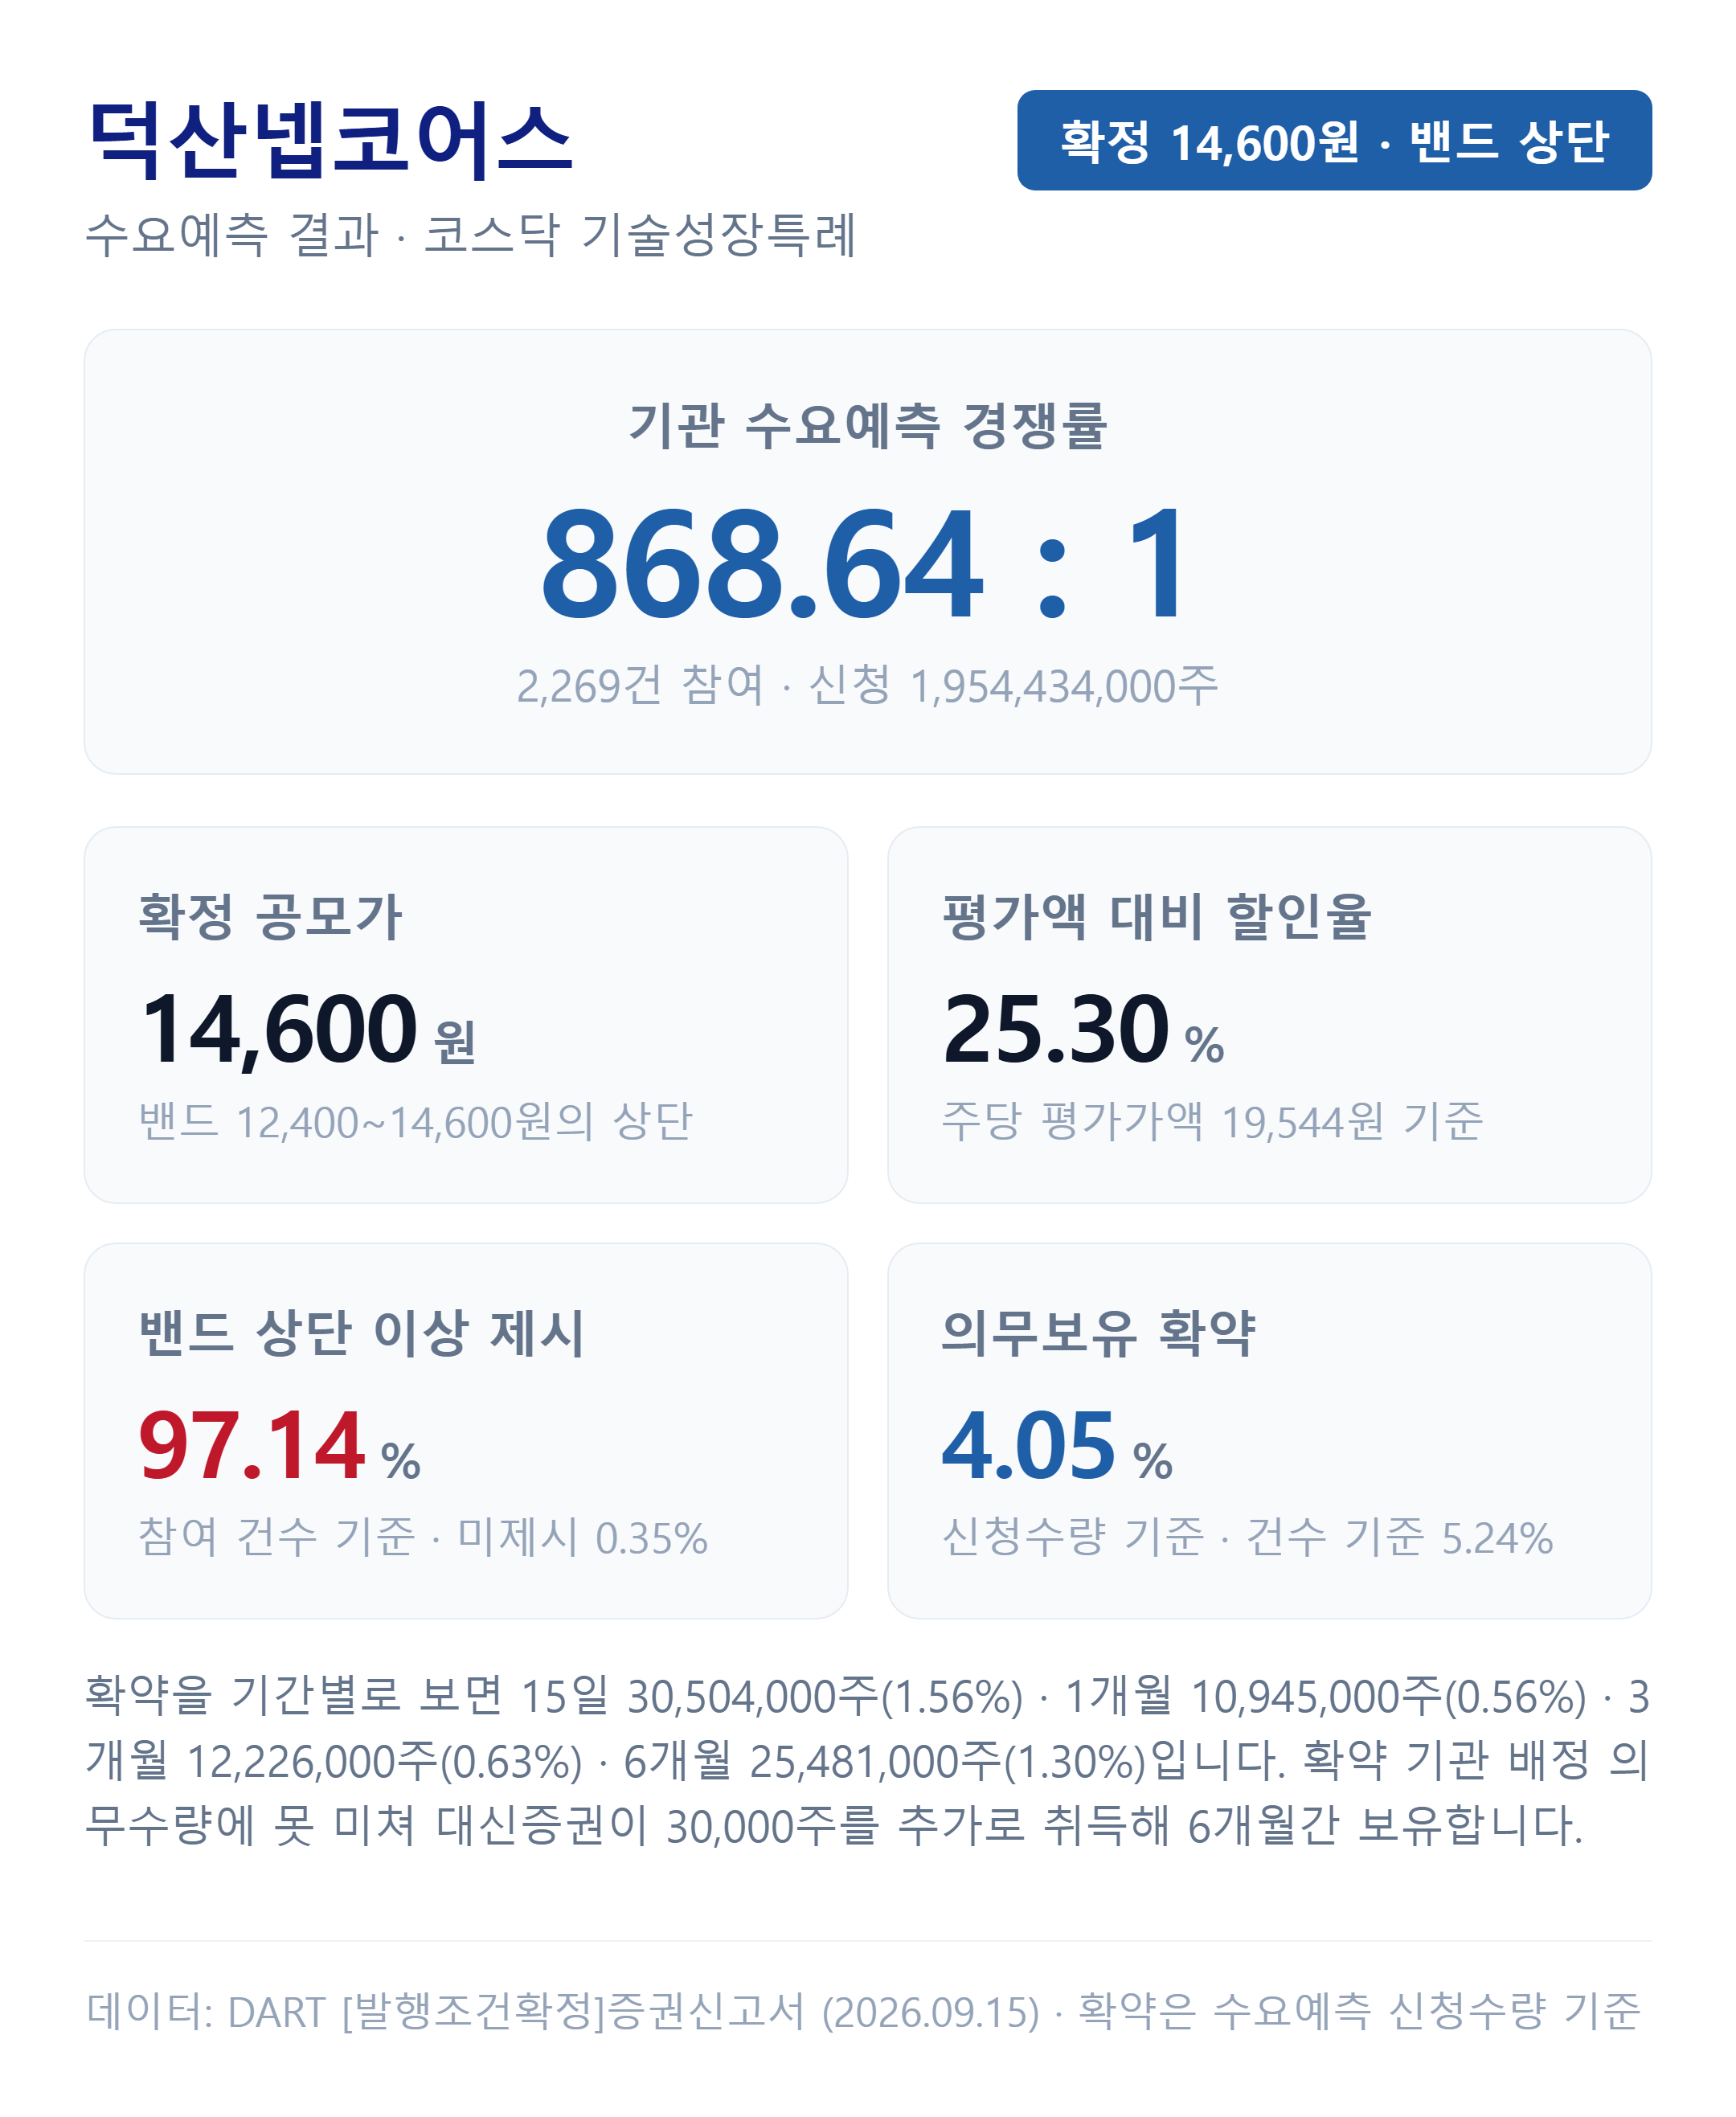
가격 분포는 더 선명합니다. 2,185건(96.30%)이 밴드 상단 14,600원을 적었고, 상단 초과 19건(0.84%)까지 합치면 97.14%입니다. 사실상 대부분이 상단 이상을 써낸 셈입니다. 반대로 12,400원 이하를 적은 곳은 54건(2.38%)뿐이었습니다. 가격을 적지 않은 8건은 관계인수인이라 별도로 보면 됩니다.
문제는 확약입니다. 가격에는 자신 있게 들어왔는데, 배정받은 뒤 일정 기간 팔지 않겠다고 약속한 물량은 7,915만 6,000주로 전체의 4.05%뿐입니다. 건수 기준으로도 119건(5.24%)에 불과합니다. 15일 1.56%, 1개월 0.56%, 3개월 0.63%, 6개월 1.30%이고 한 달 이상 묶이는 물량을 다 더해도 2.49%입니다. 경쟁률만 보고 수급이 강하다고 단정하기 어려운 이유입니다.
확약 물량이 규정상 기준에도 미치지 못하면서 대신증권이 공모주식의 1%인 30,000주를 4억 3,800만원에 추가 취득하게 됐습니다. 이 물량은 상장일부터 6개월간 묶입니다. 다만 30,000주가 전체 수급을 바꿀 정도의 규모인지는 따로 생각해 볼 필요가 있습니다.
공모가 산정 기준에서 함정 1가지
공모가 산정 과정을 보면 한 가지는 꼭 기억해야 합니다. 기준이 현재 실적이 아니라 2028년 이익이라는 점입니다. 대신증권은 보수적·중립적 시나리오를 평균한 2028년 추정 순이익 161억 5,900만원을 연 15%로 2.5년 할인해 113억 9,300만원을 계산했습니다. 이를 주식수 18,986,889주로 나눈 주당 600원에 비교기업 평균 PER 32.57배를 적용해 주당 평가가액 19,544원을 만들었습니다.
8월 신고서의 평가액 19,562원이 최종 19,544원으로 소폭 낮아진 건 계산에 들어가는 주식수가 달라졌기 때문입니다. 상장주선인 의무인수 수량이 68,493주로 확정됐고 여기에 추가 취득 30,000주가 반영됐습니다. 최종 공모가 14,600원은 이 평가가액보다 25.30% 낮습니다.
공모가 기준 예상 시가총액은 약 2,759억원입니다. 2028년 추정 순이익을 기준으로 보면 PER 17.1배라 비교기업 평균 32.57배보다 낮아 보입니다. 다만 여기에는 함정이 하나 있습니다. 퍼스텍·한화에어로스페이스·LIG디펜스앤에어로스페이스는 이미 나온 실적을 쓰고, 덕산넵코어스는 2년 뒤 이익을 당겨와 비교하고 있습니다. 숫자만 놓고 '절반 가격'이라고 보기는 어렵습니다.
4분기 실적 달성 여부가 중요
회사는 위성항법장치와 항재밍장치, 두 기능을 합친 통합항법장치를 무기체계에 공급합니다. 쉽게 말해 전파 교란이 들어와도 위치·항법 신호를 지켜 주는 장비를 만드는 방산업체입니다. 실적은 2023년 영업손실 58.31억원에서 2024년 흑자로 돌아섰고, 2025년에는 매출 485.04억원과 영업이익 40.80억원을 기록했습니다.
제가 가장 걸리는 건 올해 실적 추정치입니다. 상반기 영업이익 7.50억원에 7월 0.21억원, 8월 0.11억원을 더해도 8월 누적 영업이익은 7.82억원입니다. 매출은 294.72억원이고요. 그런데 신고서의 올해 중립적 추정치는 매출 603.43억원, 영업이익 46.39억원입니다. 남은 4개월 동안 매출 308.71억원과 영업이익 38.57억원을 채워야 숫자가 맞습니다.
필요한 영업이익률을 계산하면 약 12.5%입니다. 7월 0.7%, 8월 0.4%와는 차이가 크고, 납품이 몰렸던 지난해 하반기 9.8%보다도 높습니다. 물론 회사 설명대로 방산은 국방예산 집행과 검사·인도가 4분기에 몰리는 특성이 있습니다. 6월 말 수주잔고도 557억원으로 하반기 추정 매출 365.74억원의 152.3%에 해당하고, 그중 60%는 하반기 납기가 확정돼 있다고 합니다. 그래서 매출 자체보다 저는 마진을 더 보려고 합니다. 지난해 하반기 수준의 이익률에 머문다면 매출 목표를 채워도 영업이익 추정치는 빗나갈 수 있습니다.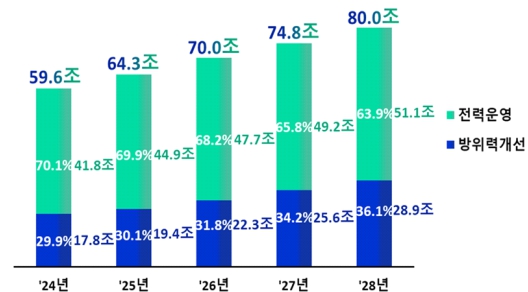
아쉬운 점은 추정 근거를 외부에서 검증하기 어렵다는 겁니다. 신고서는 국방중기계획과 합동무기체계기획서를 근거로 들지만 두 문서 모두 비밀이라 구체적인 수량과 전력화 시기는 공개되지 않습니다. 결국 투자자가 확인할 수 있는 건 실제 분기 실적입니다.
첫날 유통물량 1,106억 원
수급은 편한 편이 아닙니다. 상장 직후 바로 매도할 수 있는 주식이 7,577,904주, 전체의 40.11%입니다. 공모가로 환산하면 약 1,106억원입니다. 같은 주에 청약하는 빅웨이브로보틱스 26.76%, 글로벌테크놀로지 22.26%와 비교해도 확실히 높은 편입니다.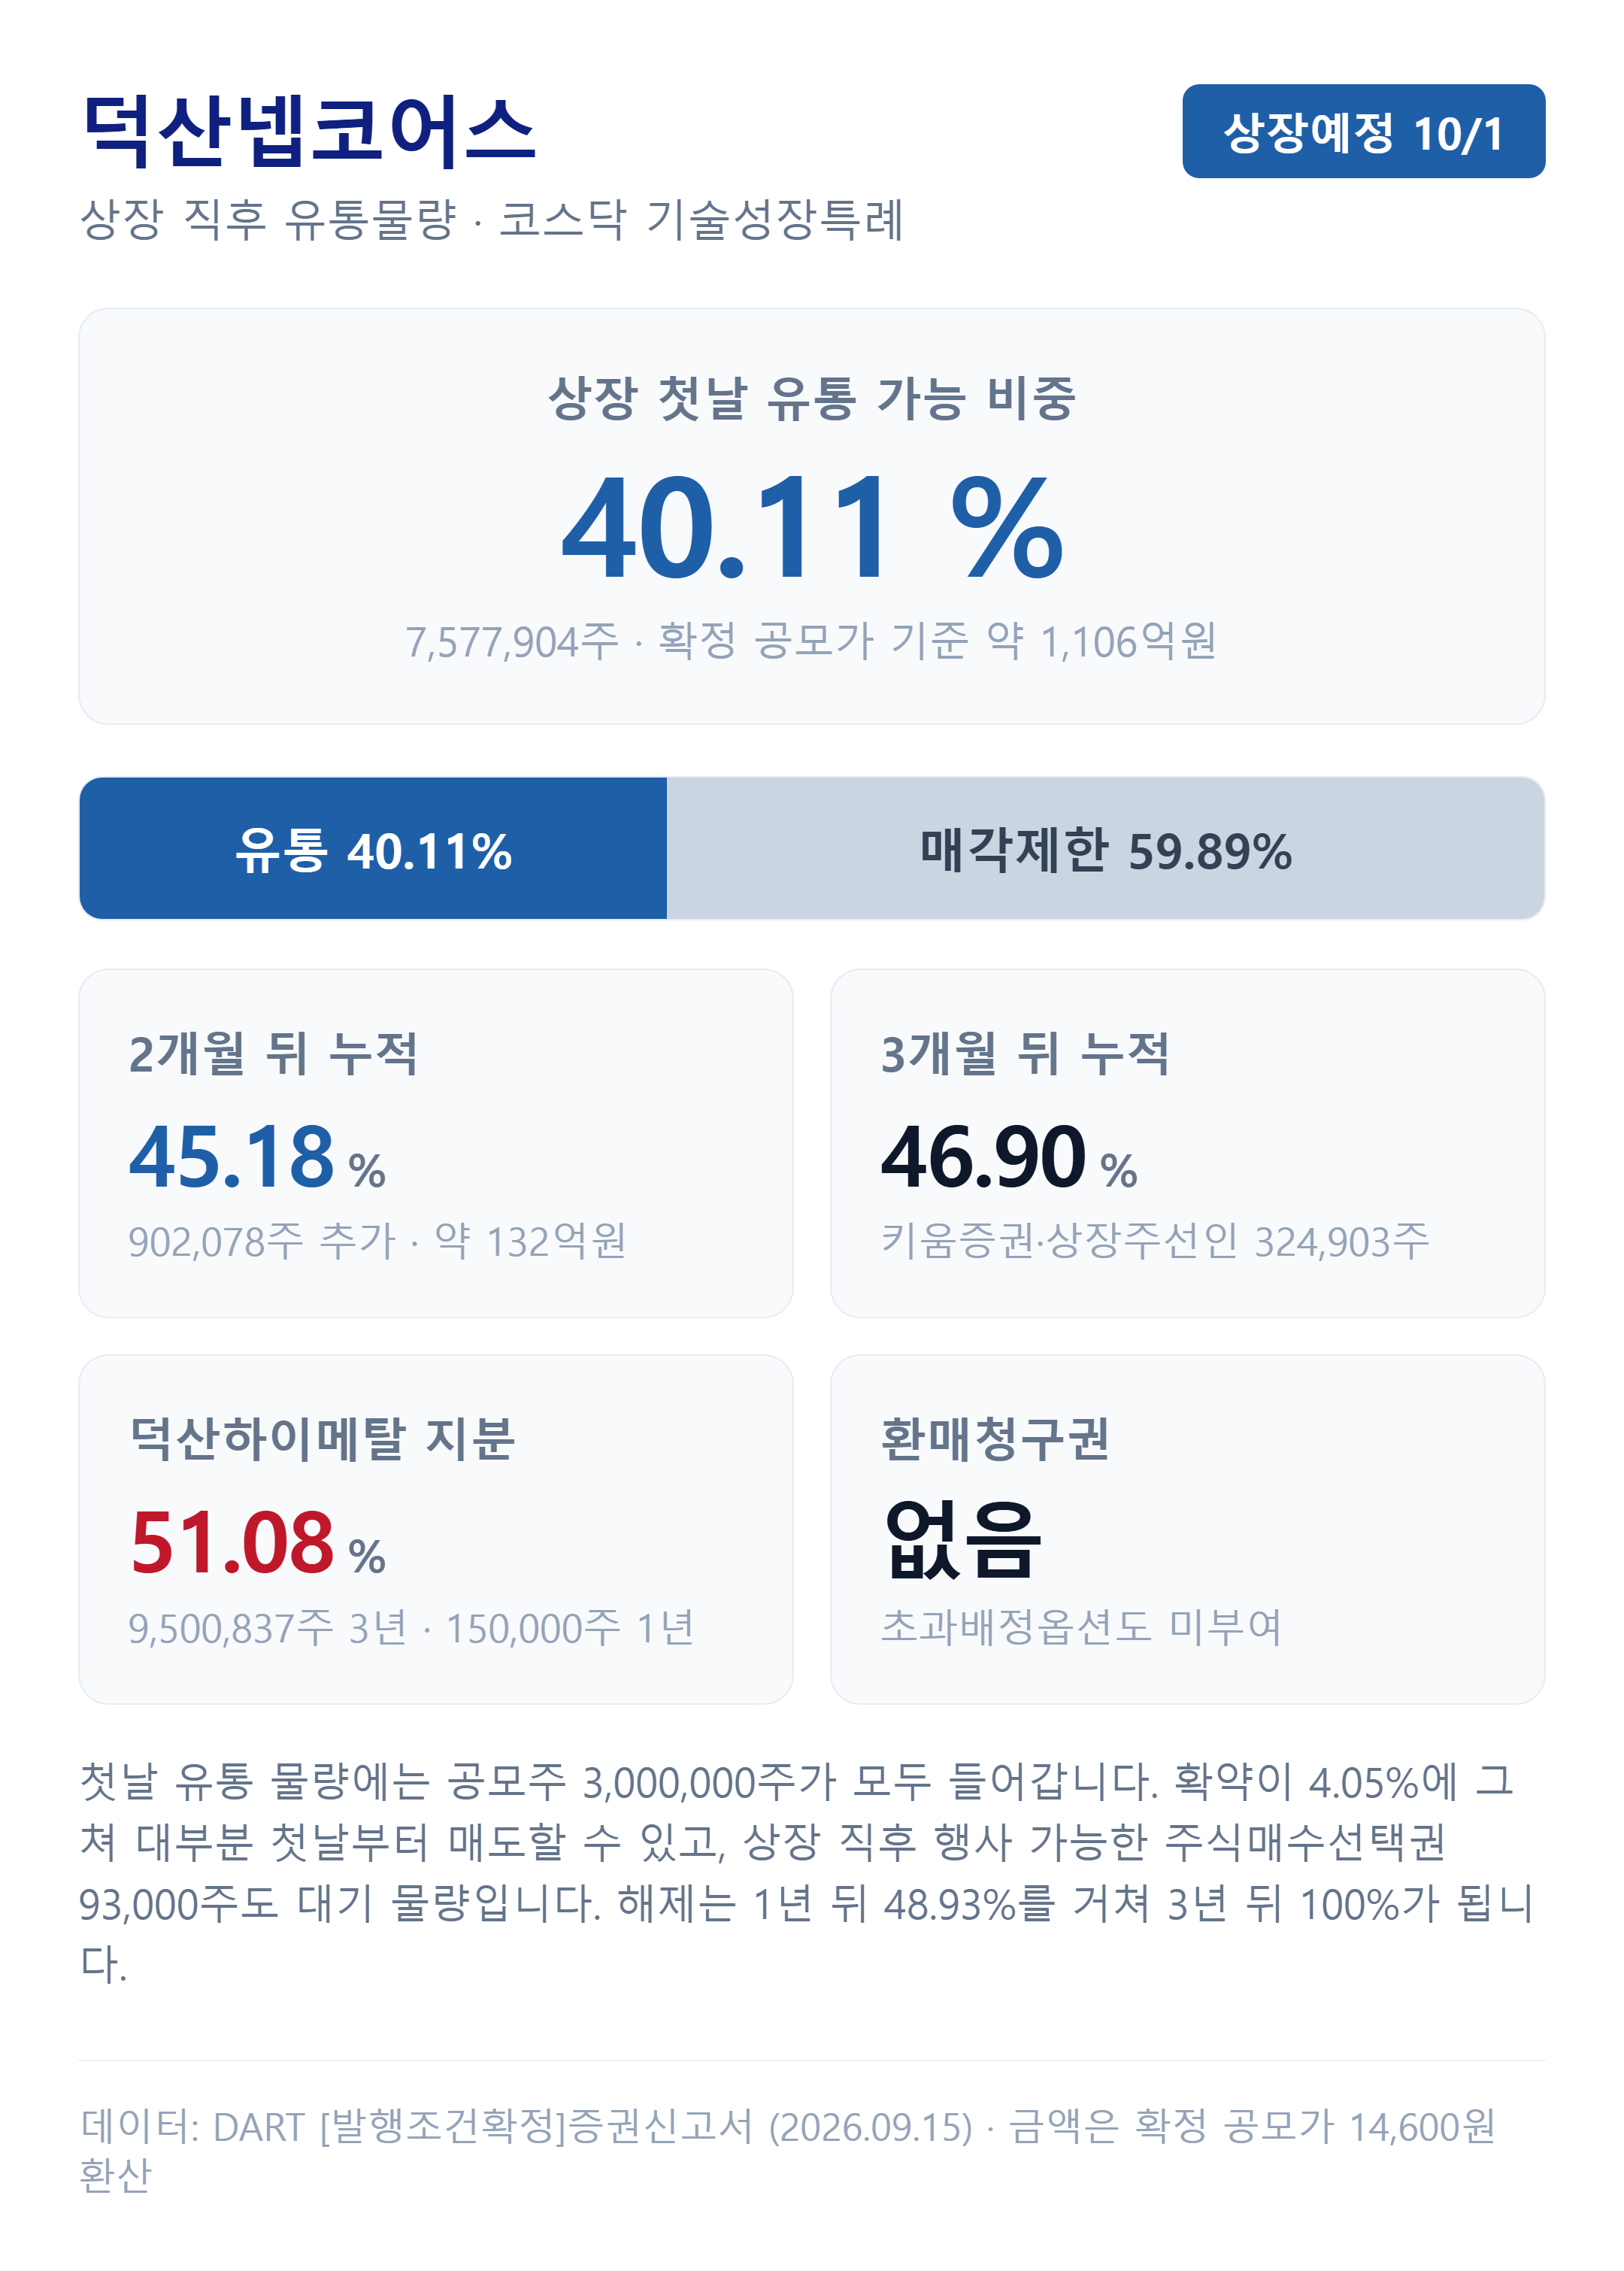
상장 후 한 달까지는 추가 해제 물량이 55,800주, 약 8억원이라 크지 않습니다. 오히려 두 달째가 눈에 들어옵니다. 에이아이피 M3X 벤처투자조합 738,078주와 미래에셋캐피탈 164,000주의 의무보유가 끝나면서 902,078주, 공모가 기준 약 132억원이 한꺼번에 풀립니다. 3개월째에는 키움증권 256,410주와 상장주선인 의무인수분 68,493주도 추가됩니다.
반대로 가장 큰 물량은 꽤 오래 묶여 있습니다. 최대주주 덕산하이메탈이 보유한 9,650,837주(51.08%) 가운데 9,500,837주는 3년, 150,000주는 1년간 매도할 수 없습니다. 황태호 대표 등 특수관계인 5인의 147,367주도 3년 보호예수입니다.
다만 상장 초기에 체감할 수급은 여전히 부담스럽습니다. 공모주 3,000,000주가 첫날 유통 가능 물량에 들어가고, 확약 비율이 4.05%라 공모주 대부분이 바로 매도 가능한 상태입니다. 여기에 매각제한이 없는 기존 주주와 소액주주 872명이 보유한 3,676,622주, 상장 직후 행사 가능한 주식매수선택권 93,000주까지 있습니다. 첫날 40.11%라는 숫자를 가볍게 보기 어려운 이유입니다.
환매청구권도, 초과배정옵션 없음
하방을 받쳐 줄 장치도 많지 않습니다. 이번 공모에는 환매청구권이 없고, 공모가 아래에서 주관사가 장내 매수에 나설 수 있는 초과배정옵션도 없습니다. 상장 후 주가가 흔들릴 때 제도적으로 기대할 만한 안전판이 거의 없다는 의미입니다.
남아 있는 건 대신증권의 상장주선인 의무인수분 68,493주(약 10억원·3개월)와 확약 미달로 추가 취득한 30,000주(6개월)입니다. 둘을 합쳐도 상장예정주식의 0.52%입니다. 이것도 '안 파는 물량'일 뿐, 주가가 내려올 때 새로 사서 받쳐 주는 장치는 아닙니다.
최소 7만 3,000원. 균등은 청약 건수가 관건
일반청약자에게 배정되는 물량은 750,000주, 전체 공모의 25.0%입니다. 대신증권 단독 주관이고, 이 가운데 절반인 375,000주가 균등 배정입니다. 나머지 절반은 넣은 청약금액에 따라 나뉘는 비례 배정입니다.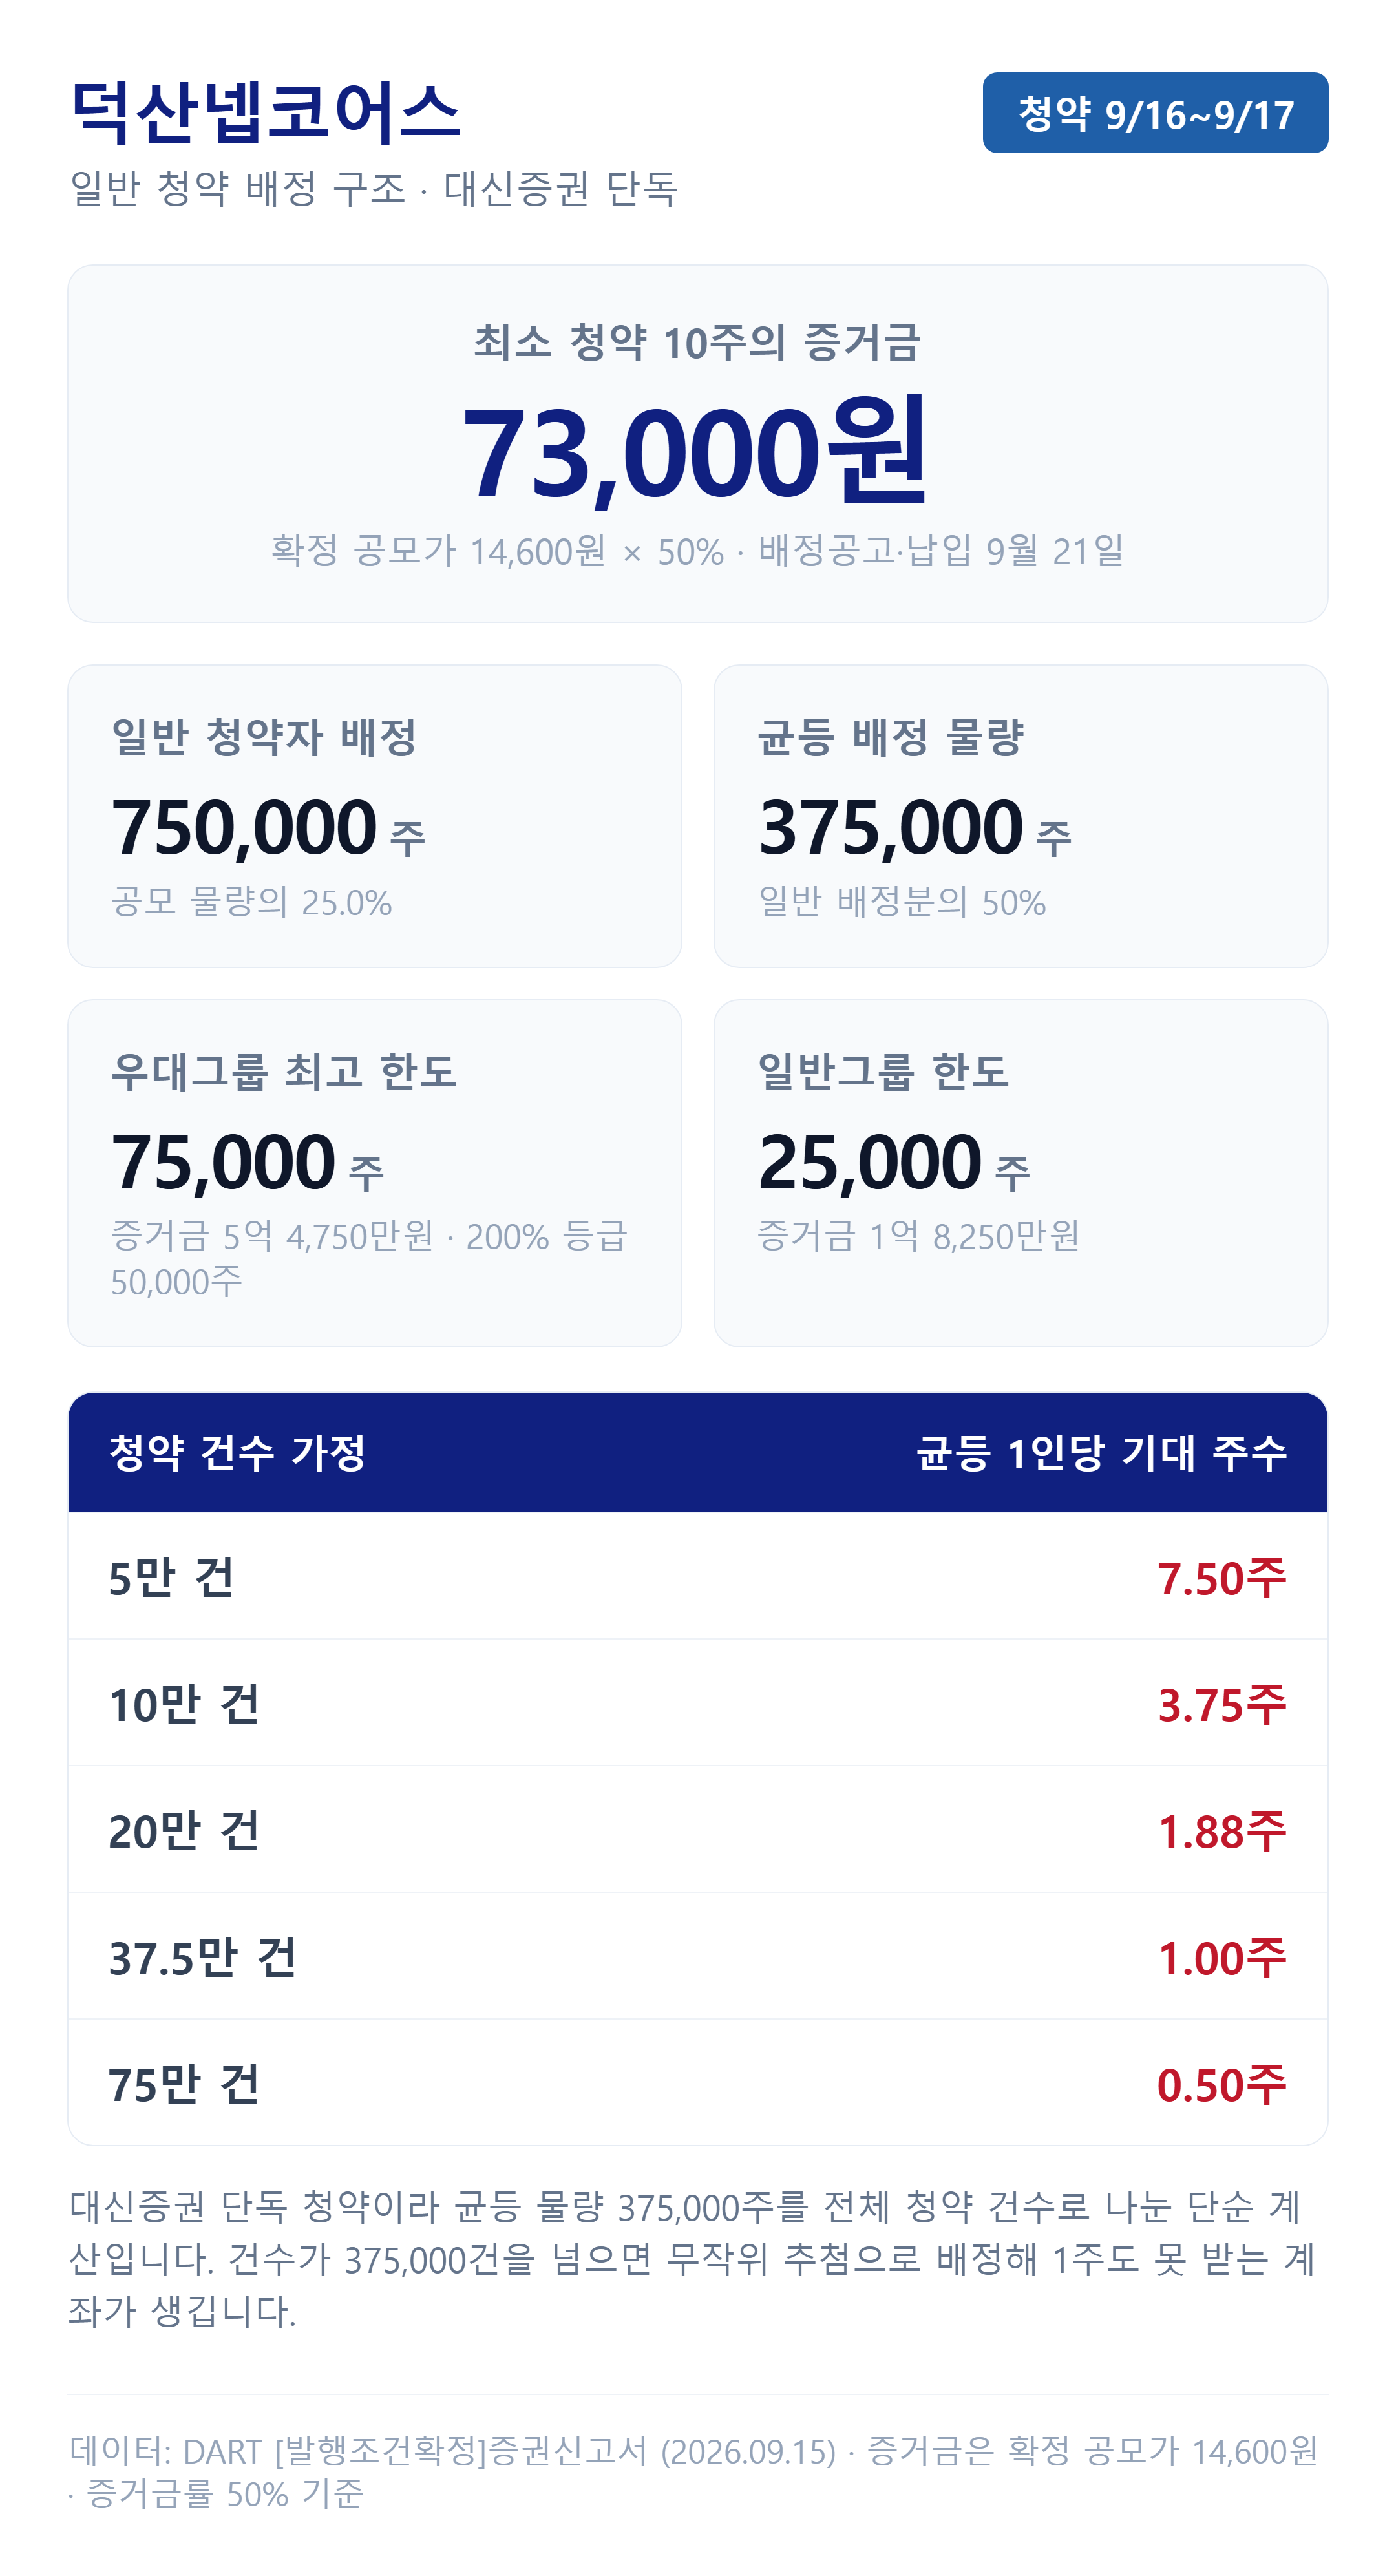
최소 청약은 10주입니다. 증거금이 청약금액의 50%라 1주당 7,300원, 즉 7만 3,000원이면 균등 배정에 참여할 수 있습니다. 청약 한도는 우대그룹이 75,000주(증거금 5억 4,750만원) 또는 50,000주, 일반그룹이 25,000주(증거금 1억 8,250만원)입니다.
대신증권 단독이라 증권사별 물량 눈치 싸움은 없습니다. 대신 균등 물량이 375,000주라 청약 계좌가 37만 5,000건을 넘는 순간부터는 1주도 못 받는 계좌가 생길 수 있습니다. 결국 균등 청약에서는 최종 경쟁률보다 '몇 계좌가 들어왔는지'가 더 중요합니다. 청약은 9월 16~17일, 배정 공고와 납입은 9월 21일입니다.

그래서 나는 뭘 볼 건가
덕산넵코어스는 위성항법·항재밍·통합항법장치를 만드는 방산업체이고, 기술성 평가를 거쳐 코스닥 기술성장특례로 상장합니다. 최대주주 덕산하이메탈도 코스닥 상장사라 상장 후에는 모회사와 자회사가 같은 시장에 함께 올라오는 구조가 됩니다.
정리하면 장단점이 꽤 선명합니다. 기관의 97% 이상이 밴드 상단 이상을 써낸 건 분명 긍정적이고, 공모가도 평가가액보다 25.30% 낮게 잡혔습니다. 반면 확약 4.05%, 첫날 유통 40.11%는 부담입니다. 환매청구권과 초과배정옵션도 없습니다. 여기에 올해 실적 추정치를 맞추려면 남은 넉 달 동안 영업이익 약 39억원을 벌어야 합니다. 저는 경쟁률 하나보다 이 세 가지를 같이 보겠습니다.
앞으로 확인할 건 세 가지입니다.
① 9월 17일 일반 청약 마감 후 실제 청약 계좌 수와 증거금 규모
② 상장 두 달 뒤 902,078주가 풀리는 구간에서의 주가와 거래량
③ 3분기 이후 영업이익률이 회사가 필요한 12.5% 수준에 얼마나 가까워지는지
이 셋 가운데 하나라도 예상과 크게 어긋나면 지금의 판단도 다시 봐야 합니다.
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 나오는 질문만 정리
최소 청약 증거금은 얼마인가요?
7만 3,000원입니다. 공모가 14,600원의 50%인 7,300원이 1주당 증거금이고, 최소 청약 단위가 10주입니다. 대신증권에서만 청약할 수 있습니다.
균등으로 몇 주 받을 수 있나요?
결국 청약 계좌 수에 달려 있습니다. 균등 물량 375,000주 기준으로 10만 건이면 평균 3.75주, 37만 5,000건이면 1주 수준입니다. 이보다 계좌가 많아지면 추첨으로 1주도 못 받는 경우가 생깁니다.
상장일은 언제인가요?
현재 예정일은 10월 1일이며 아직 확정 전입니다. 상장 직후 유통 가능 물량은 40.11%입니다.
덕산넵코어스 덕산넵코어스분석 공모주 IPO 공모주일정