이에스티 공모주 분석: 8월까지 영업손실 13.7억, 연간 추정은 13.4억 흑자
이에스티 공모주 핵심 요약 3가지
- 이에스티는 디스플레이 유리기판과 반도체 웨이퍼를 정전기 힘으로 붙잡는 부품인 정전척을 만들고, 별도 기준 올해 상반기 매출의 36.7%를 삼성디스플레이에서 올렸습니다. 희망 공모가 10,600~12,400원 기준 시가총액은 1,474.9억~1,725.4억원입니다.
- 주당 평가가액 17,426원의 출발점은 2028년 추정 순이익 121.62억원입니다. 2025년 순이익 19.53억원의 6.2배이며 그해 법인세를 빼기 전 실적은 17.99억원 손실이었습니다.
- 회사 자체 집계로 7~8월에 영업손실 18.45억원이 나서 8월까지 누계는 13.70억원 손실입니다. 올해 영업이익 추정 13.43억원을 맞추려면 9~12월 넉 달 동안 27.13억원을 벌어야 합니다.
이에스티, 유리기판과 웨이퍼를 붙잡는 정전척 회사
이에스티는 2016년 4월 경북 구미에서 이에스텍이라는 이름으로 설립됐고 2019년 경기 오산으로 본사를 옮겼습니다. 정전척(ESC)은 공정 장비 안에서 유리기판이나 웨이퍼를 정전기 힘으로 평평하게 붙잡아 위치와 온도를 일정하게 지키는 부품입니다. 플라즈마와 고온에 계속 노출돼 표면이 닳기 때문에 새 제품 수요와 함께, 깎인 표면을 다시 코팅해 쓰는 재생 수요가 꾸준히 생깁니다. 김영곤 대표가 공모 후 지분 10.6%를 갖고 있으며 최대주주는 36.6%를 가진 그린파워입니다. 그린파워는 공장 물류 자동화용 무선전력공급장치와 전기차 충전기를 만드는 비상장사입니다.
2025년 연결 매출 354.18억원 가운데 8.6세대 IT OLED 라인 등에 들어가는 대면적 디스플레이 정전척이 187.10억원(52.8%)이었고 스마트폰·태블릿용 모듈 공정 정전척이 96.77억원(27.3%), 반도체 정전척이 70.31억원(19.9%)이었습니다. 올해는 첨단 반도체 패키지에 쓰는 유리기판을 고정하는 글라스코어 정전척 매출이 상반기에만 13.32억원 새로 잡혔습니다.
별도 기준 2026년 상반기 매출의 36.7%가 삼성디스플레이, 17.9%가 미국 장비 회사 어플라이드 머티어리얼즈에서 나왔고 두 회사는 주주 명단에도 올라 있습니다. 삼성디스플레이가 1,485억원, 삼성벤처투자가 15억원을 출자한 SVIC 55호 신기술사업투자조합이 공모 전 지분 11.4%를, 어플라이드 머티어리얼즈 코리아가 4.6%를 갖고 있습니다. 신고서는 삼성디스플레이와 독점 공급계약과 공동개발협약을 맺었다고 적었습니다.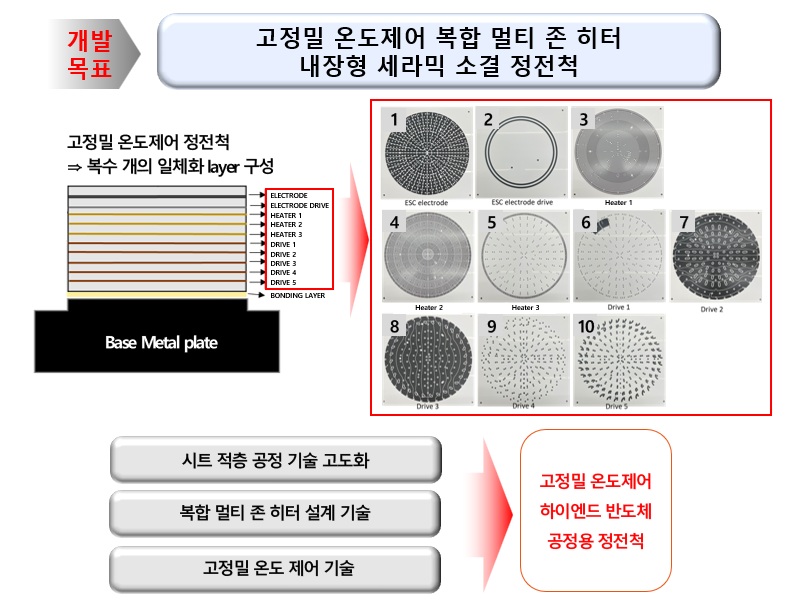
상장은 이익을 내지 못해도 전문기관의 기술성 평가를 거치면 가능한 기술성장기업 특례로 추진하며 나이스평가정보와 한국발명진흥회에서 「정전척 설계 및 제조 기술」로 A와 BBB 등급을 받았습니다.
9~12월에 영업이익 27.1억원을 내야 맞는 올해 추정
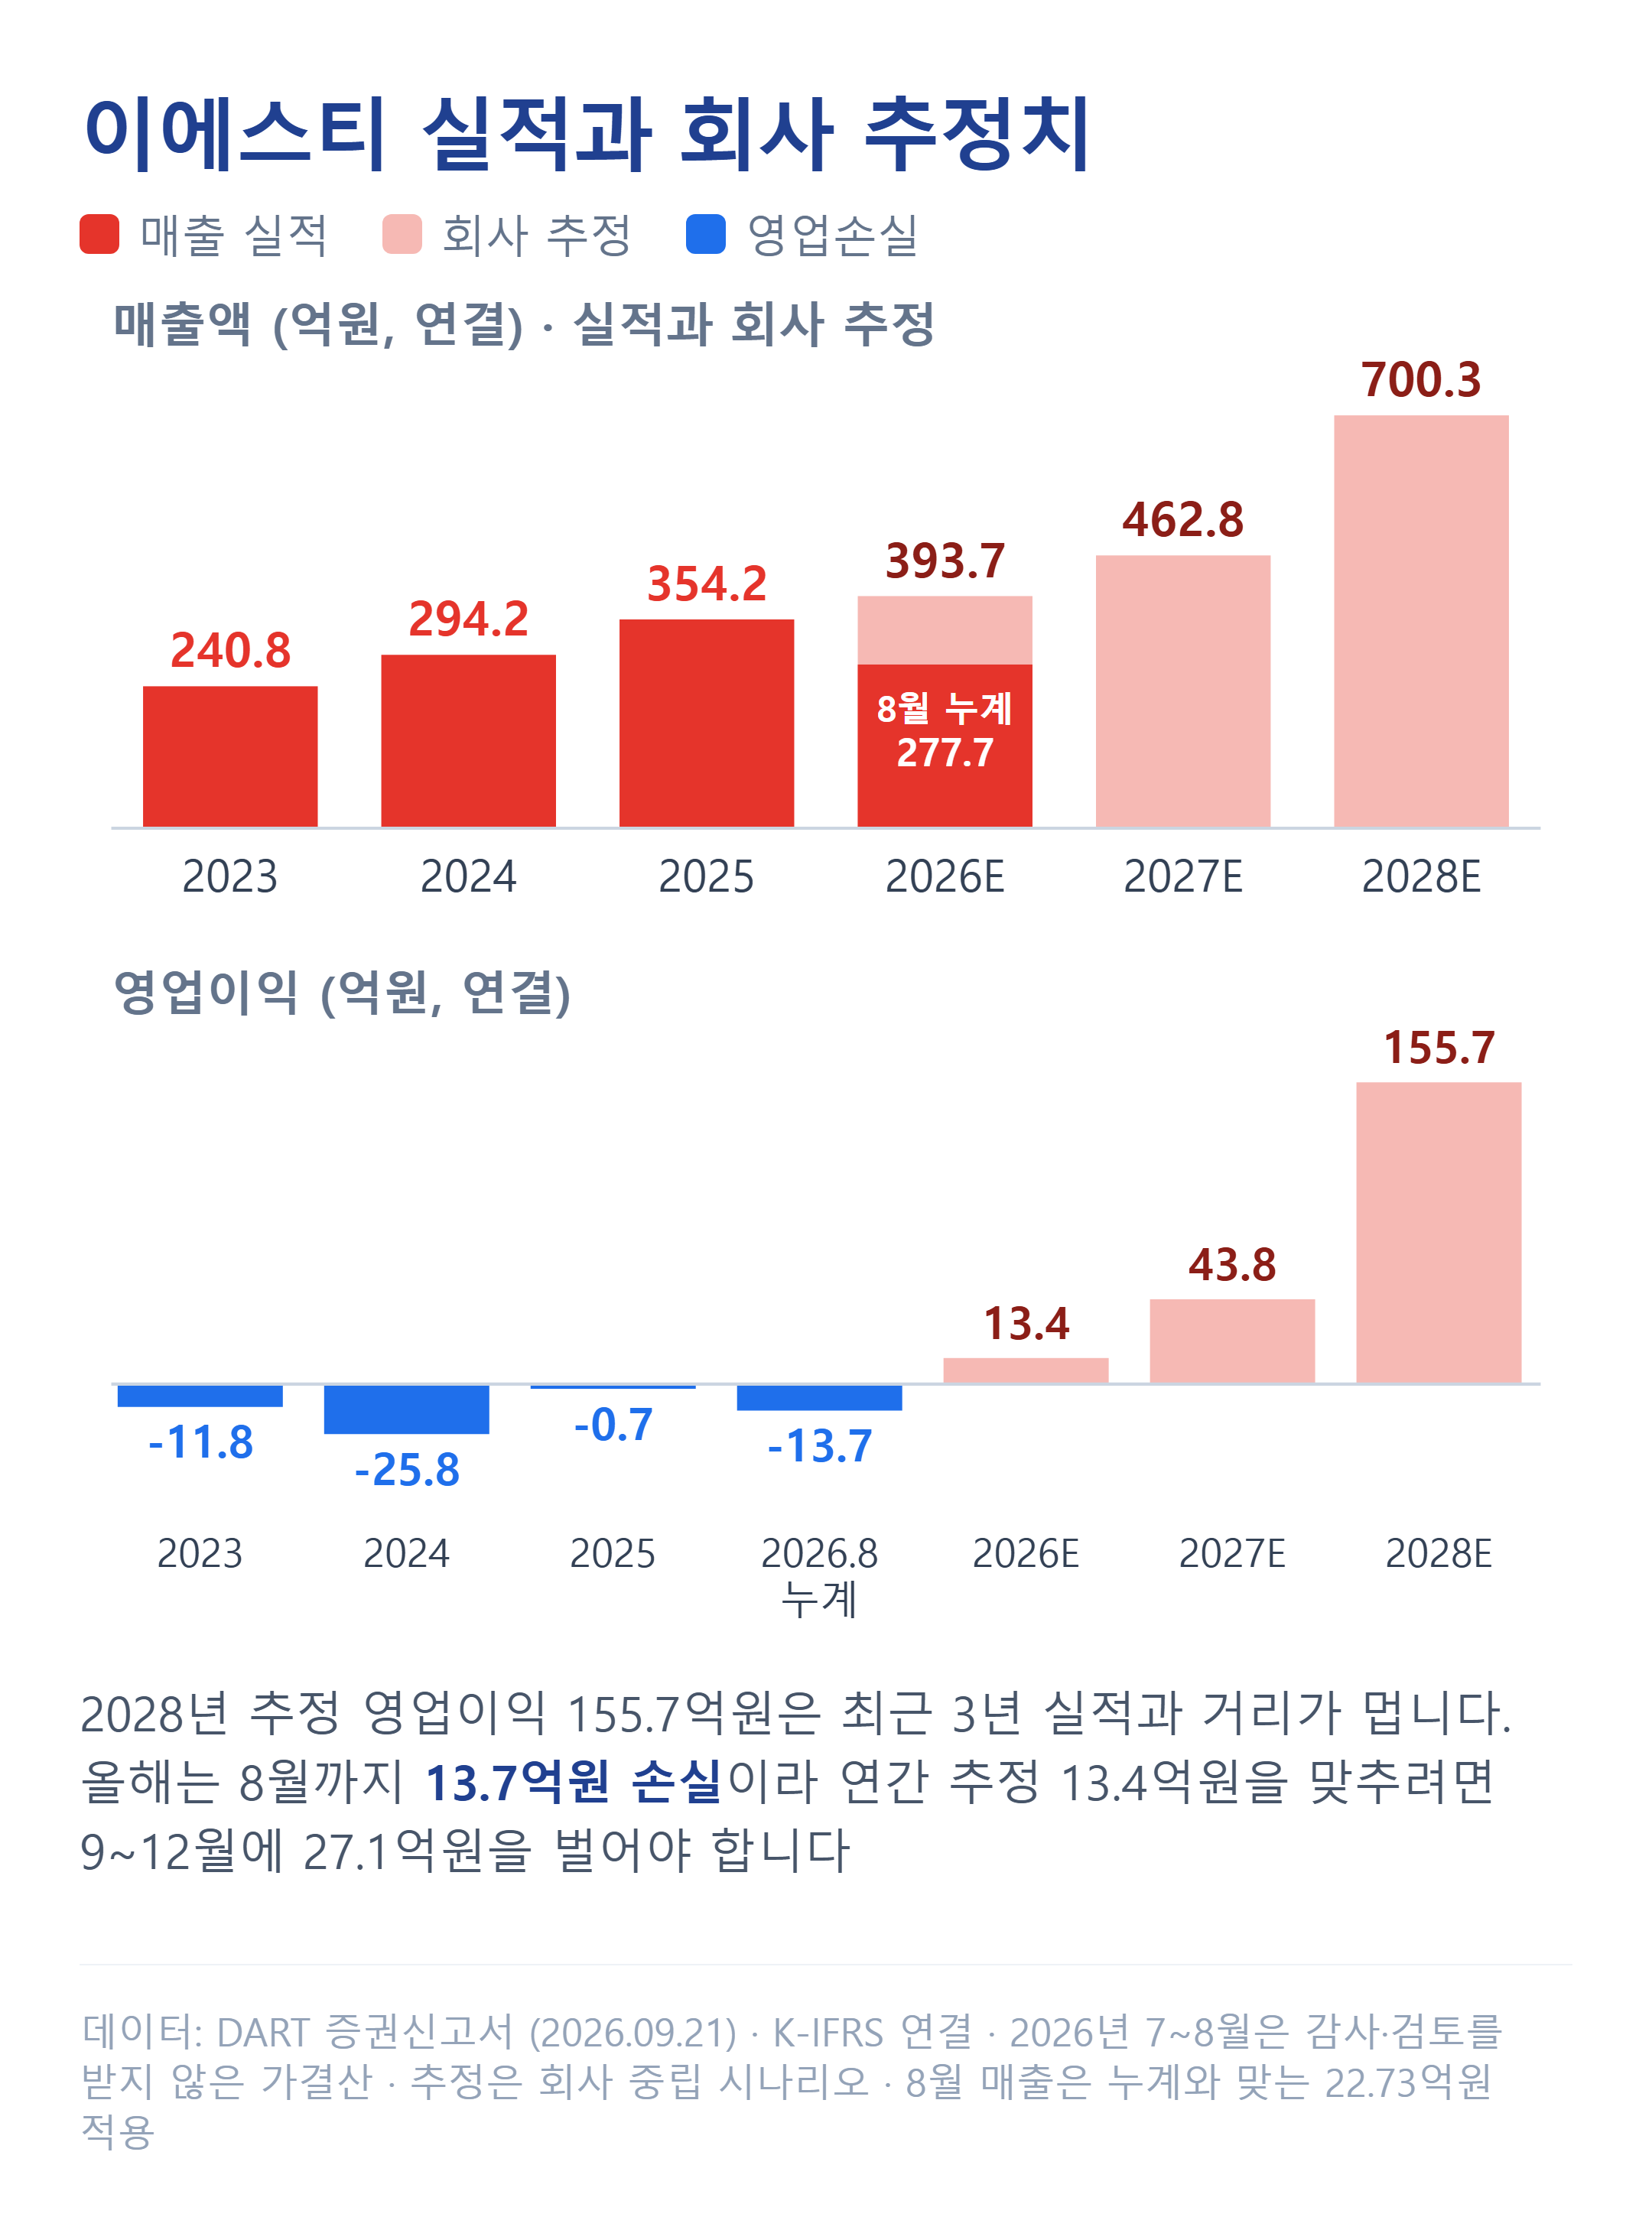
8월 매출은 신고서 표 한 곳에 23.73억원으로 적혀 있으나, 8월 누계 277.71억원과 맞는 22.73억원을 썼습니다.
매출은 2023~2025년 해마다 20% 넘게 늘었지만 영업이익은 2025년까지 적자였습니다. 2025년 순이익 19.53억원도 영업에서 번 돈이 아닙니다. 법인세비용차감전순손실이 17.99억원이었는데 이월세액공제를 이연법인세자산으로 잡으면서 법인세수익 37.52억원이 생겨 순이익이 흑자가 됐습니다.
2023~2024년 순손실과 올해 상반기 순손실 27.58억원에는 상환전환우선주(투자자가 상환을 요구하거나 보통주로 바꿀 수 있는 우선주)를 부채로 잡으면서 생긴 평가손실이 크게 반영됐습니다. 이 우선주가 2026년 5월 모두 보통주로 바뀌기 직전 파생상품평가손실 32.27억원이 잡혔고, 전환 덕분에 부채비율은 2025년 말 284.0%에서 6월 말 46.0%로 내려왔습니다.
올해 상반기 영업이익 4.75억원은 1년 전 12.54억원보다 62.1% 적습니다. 회사는 반도체 양산 검증과 신제품 개발에 연구개발비가 몰린 탓으로 설명합니다. 반도체 부문 원가율(별도)은 2024년 67.86%에서 2025년 83.88%, 2026년 1분기 86.41%로 올라 매출 100원에 원가가 86원 넘게 듭니다. 매출채권은 2025년 말 45.84억원에서 6월 말 114.31억원으로 2.5배가 됐습니다.
하반기 출발은 더 약해서, 신고서에 실린 가결산(감사·검토를 받지 않은 회사 자체 집계)으로 7월 영업손실 11.01억원과 8월 영업손실 7.44억원이 났고 8월까지 누계는 13.70억원 손실입니다. 회사 추정대로 올해 영업이익 13.43억원을 내려면 9~12월에 27.13억원을 벌어야 하고 매출도 115.99억원, 월평균 29.0억원이 더 필요합니다. 7~8월 월평균 매출은 23.2억원이었습니다. 회사는 8월 누계 매출 277.71억원에 수주잔고 45.91억원을 더하면 연간 추정의 82.2%를 이미 확보했다고 봅니다.
평가액 17,426원을 만든 2028년 순이익 121.6억원
대신증권은 2028년 추정 순이익 121.62억원을 연 20%로 2년 할인한 84.46억원을 적용 주식수 15,340,200주로 나눠 주당 551원을 구했습니다. 여기에 비교기업 4곳의 평균 PER(주가가 주당순이익의 몇 배인지 보는 지표) 31.65배를 곱한 값이 주당 평가가액 17,426원입니다. 적용 주식수에는 1년 안에 행사할 수 있는 주식매수선택권 1,341,000주와 대신증권 신주인수권 85,000주가 포함돼 있습니다.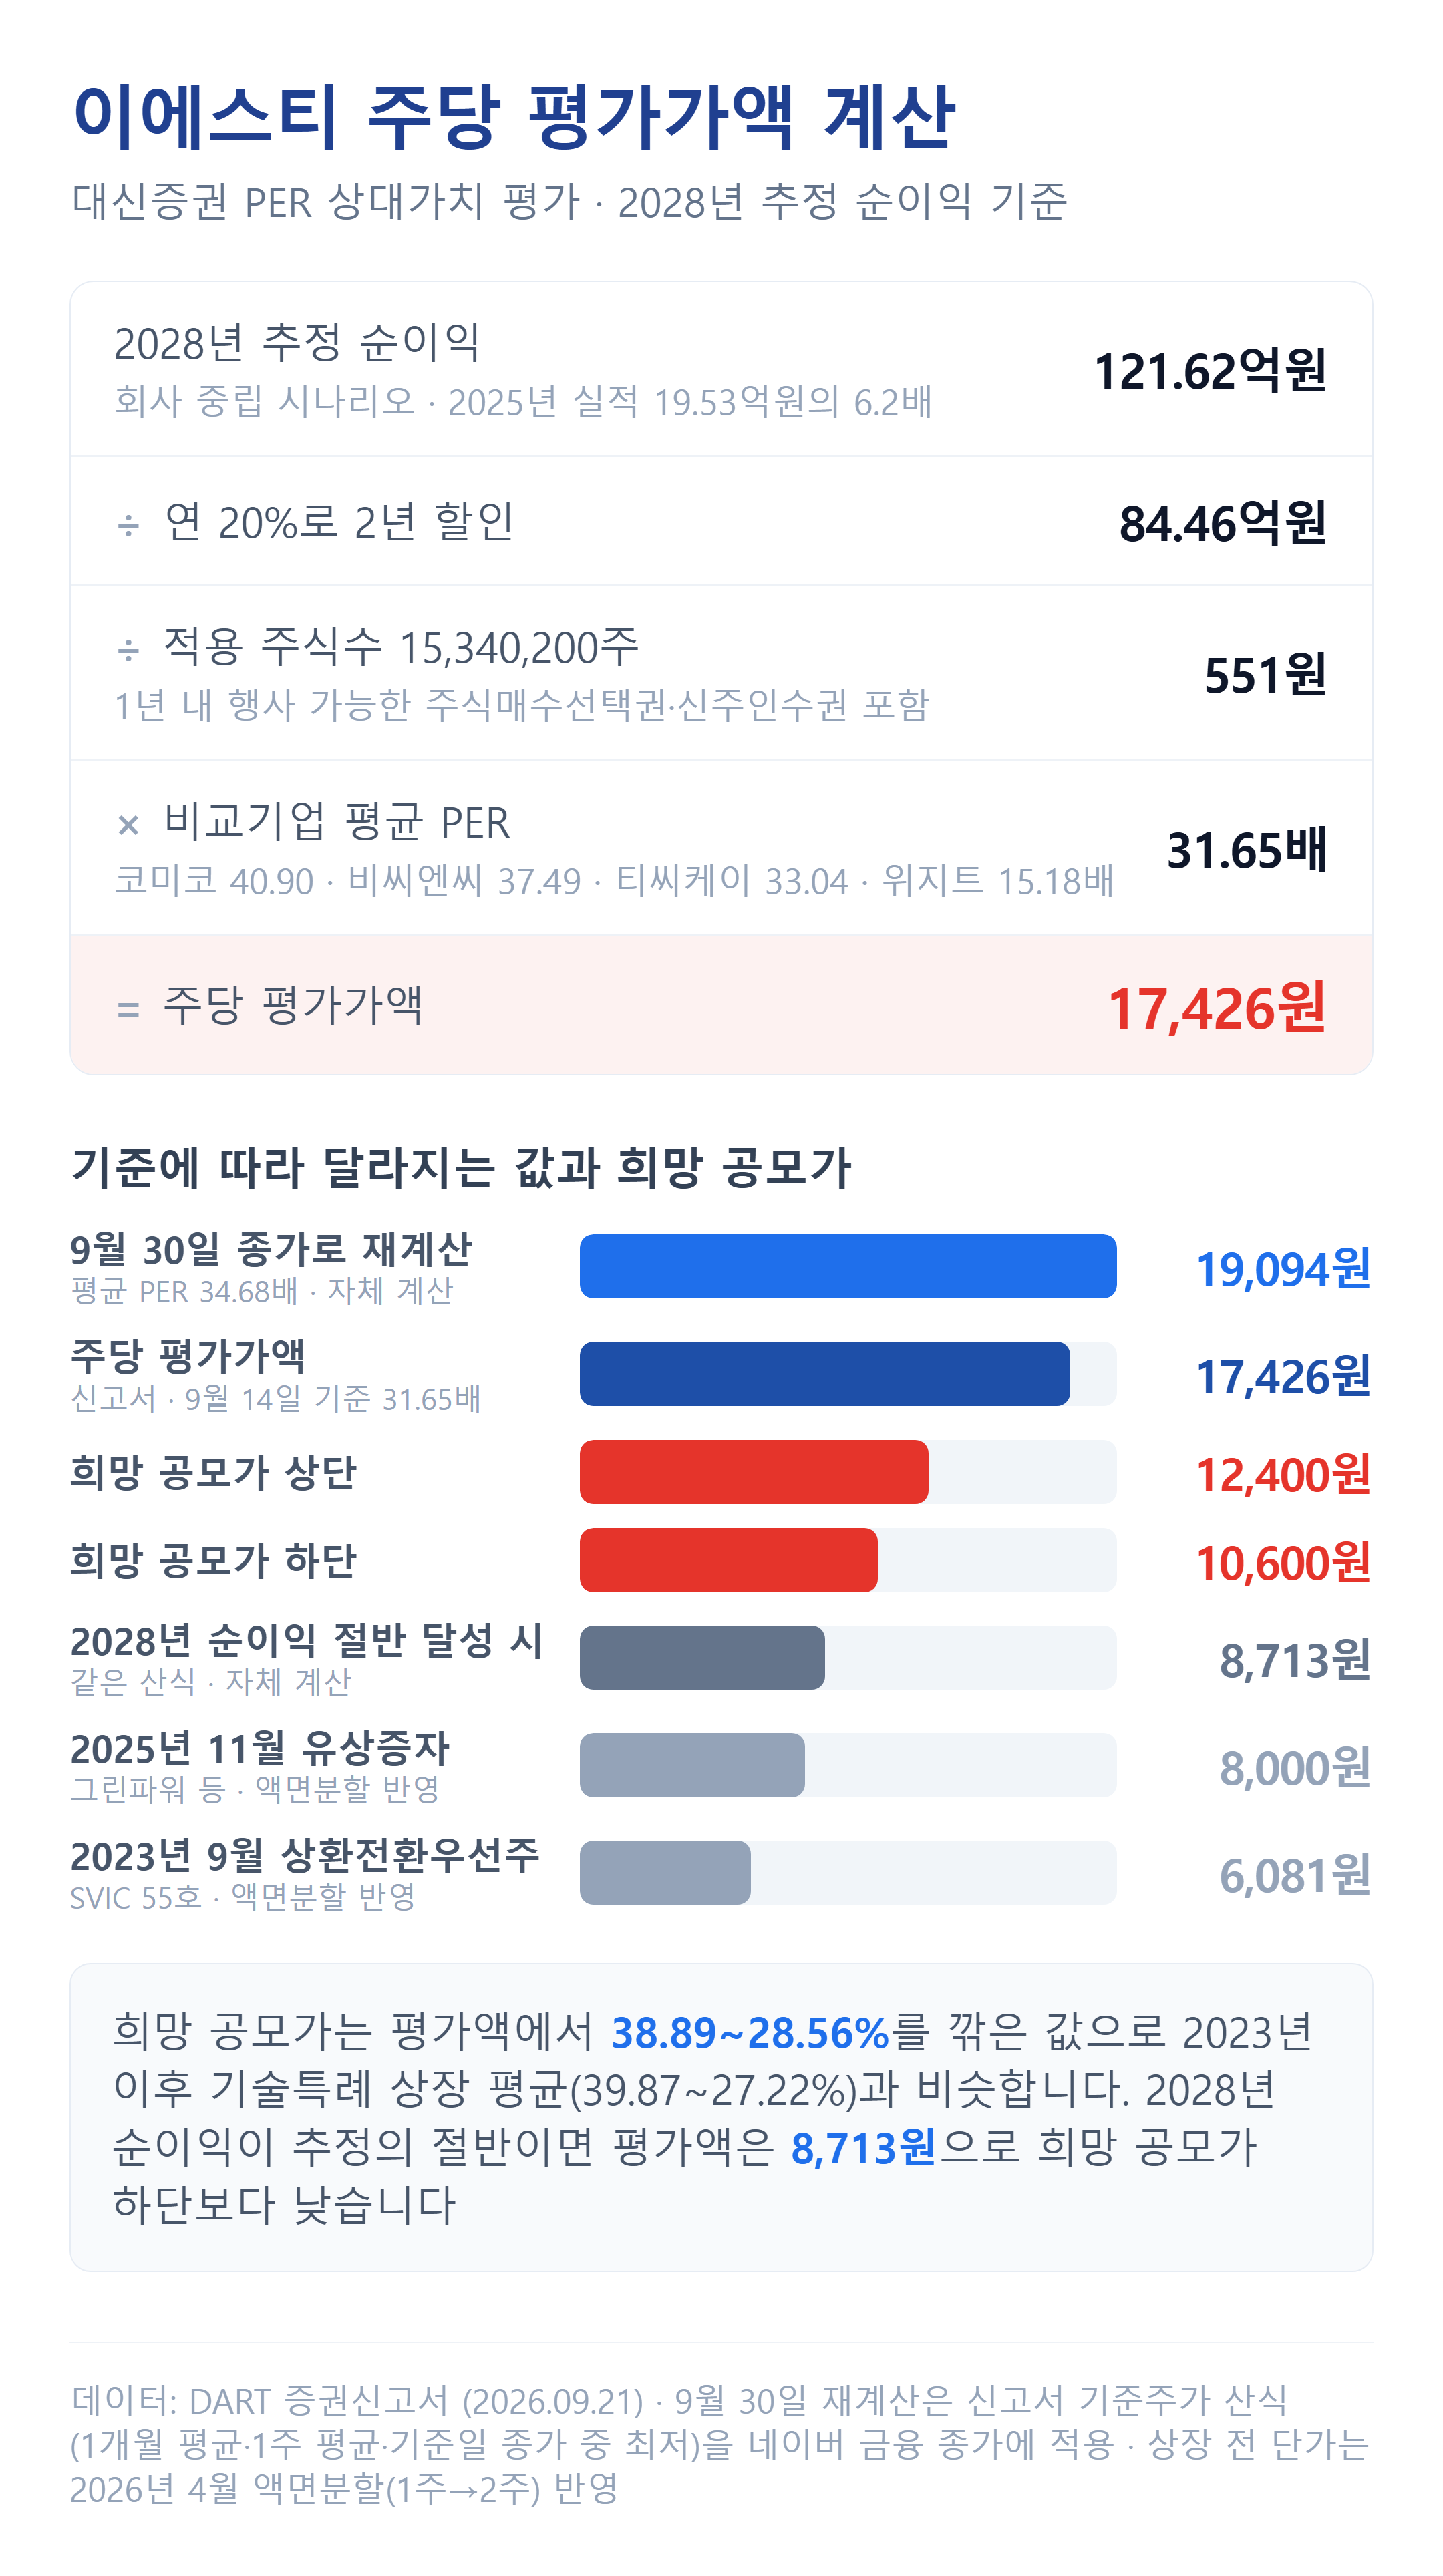
비교기업은 반도체 장비 부품을 세정·코팅하고 세라믹 부품도 만드는 코미코(40.90배), 쿼츠·실리콘 소모품 회사 비씨엔씨(37.49배), SiC 링 등 반도체 공정 부품 회사 티씨케이(33.04배), 디스플레이·반도체 장비 부품 회사 위지트(15.18배)입니다. 정전척을 만드는 미코세라믹스는 비상장사라 지분 64.54%를 가진 모회사 코미코로 간접 반영했고, 코미코의 최대주주 미코는 매출이 겹친다는 이유로 뺐습니다.
희망 공모가는 평가액에서 38.89~28.56%를 깎은 값으로, 2023년 이후 기술특례로 상장한 기업의 평균 39.87~27.22%와 거의 같습니다. 기술특례는 이익 요건 대신 기술성 평가로 상장하는 제도라 몇 년 뒤 실적을 끌어와 평가하는 경우가 많고 이에스티에 적용한 할인율 20%와 할인 기간 2년도 같은 기업들의 평균(20.6%, 2.69년)과 비슷합니다.
신고서 기준일인 9월 14일 이후 비교기업 주가가 오르면서, 신고서와 같은 산식(최근 1개월 평균·1주 평균·기준일 종가 중 가장 낮은 값)을 9월 30일 종가에 적용한 기준주가는 코미코 11.9%, 비씨엔씨 12.2%, 티씨케이 8.3%, 위지트 2.4% 높아졌습니다. 평균 PER은 34.68배, 평가액은 19,094원이 되고 희망 공모가의 할인율도 44.5~35.1%로 커집니다.
할인 폭보다 먼저 따져 볼 것은 2028년 추정 순이익으로, 2025년 실적의 6.2배이고 영업이익률 22.2%를 가정한 값입니다. 같은 산식에서 이 순이익이 1년 늦게 나오면 한 해를 더 할인해 평가액이 14,522원으로 내려가고 절반에 그치면 8,713원으로 희망 공모가 하단보다 낮아집니다.
반도체 매출은 3년 만에 5.4배로 늘 수 있을까?
회사 추정의 무게중심은 반도체 정전척으로, 2025년 70.31억원이던 매출이 2026년 96.09억원, 2027년 195.95억원, 2028년 377.92억원으로 늘어 2028년 전체 매출 700.29억원의 54.0%를 차지하는 계획입니다. 올해 182.68억원인 대면적 디스플레이 정전척은 8.6세대 IT OLED 라인 납품이 몰린 올해보다 2027년에 39.3% 적은 110.83억원으로 잡혔습니다. 2027년 전체 매출이 늘어나려면 반도체 매출이 한 해 만에 두 배가 돼야 합니다.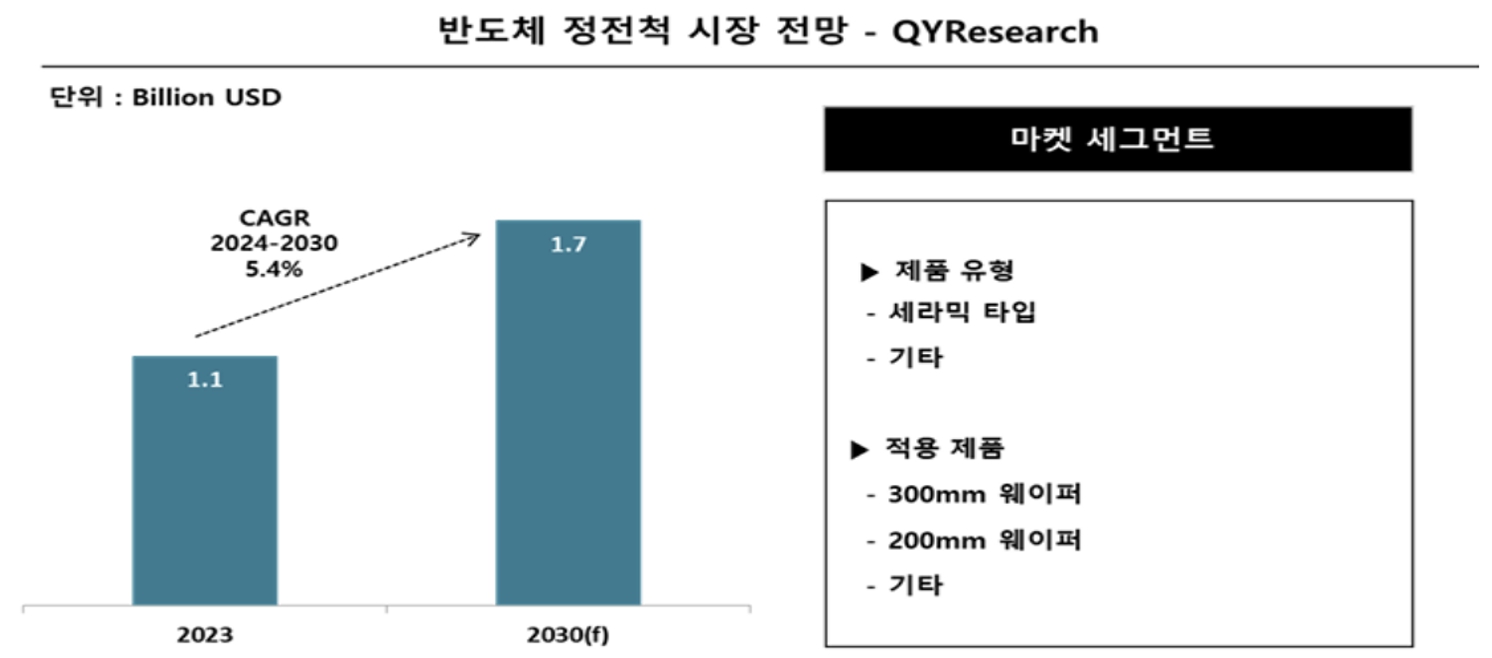
반도체 칩 제조사에 정전척을 납품하려면 양산 검증(Qual Test)을 통과해야 합니다. 이에스티는 지금까지 22건을 시도해 21건을 승인받았지만 그중 7건은 아직 발주가 없습니다. 2027~2028년 추정에는 승인 전 제품도 들어가 있어 회사는 실제 성공률(Legacy 92.9%, Upgrade·High-end 100%)보다 낮은 85%·80%·75%를 적용했고, 해외 에이전트가 알려 준 예상 물량에는 수주확률 70%를 곱했습니다. 같은 방식으로 보수적으로 잡은 2028년 매출은 671.38억원, 낙관적으로 잡은 매출은 981.80억원입니다.
신고서가 인용한 QYResearch 자료에서 세계 반도체 정전척 시장은 2023년 11억 달러에서 2030년 17억 달러로 연평균 5.4% 커질 것으로 전망됐습니다. 시장 성장률보다 점유율 확대에 기대는 계획이라 승인받은 제품에서 실제 발주가 이어지는지가 중요합니다. 첨단 패키지용 유리기판을 고정하는 글라스코어 정전척도 2028년 116.07억원까지 늘려 잡았습니다.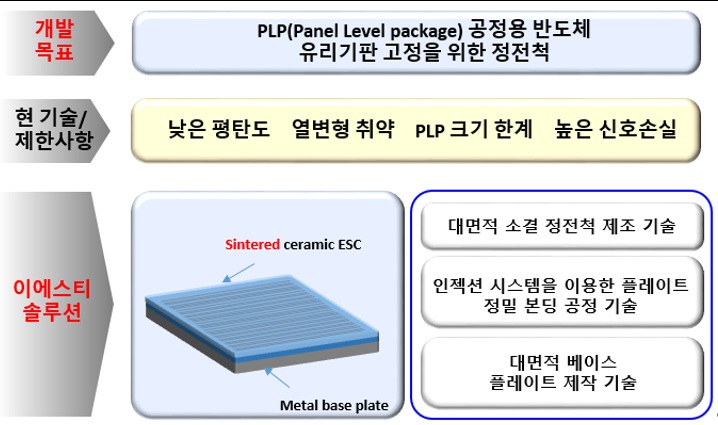
이에스티 첫날 유통 37.68%, 그중 58%는 기존 주주 몫
상장 직후 매도할 수 있는 주식은 5,243,400주로 상장예정주식수의 37.68%이며 희망 공모가 기준 555.8억~650.2억원어치입니다. 공모주 2,200,000주를 뺀 3,043,400주(58.0%)가 기존 주주 몫이고 가장 큰 물량은 SVIC 55호 신기술사업투자조합의 932,400주입니다. 매각제한이 없는 개인 주주 1명의 502,180주와 벤처펀드 4곳의 1,155,000주, 소액주주 237,820주, 어플라이드 머티어리얼즈 코리아의 216,000주도 첫날부터 매도할 수 있습니다.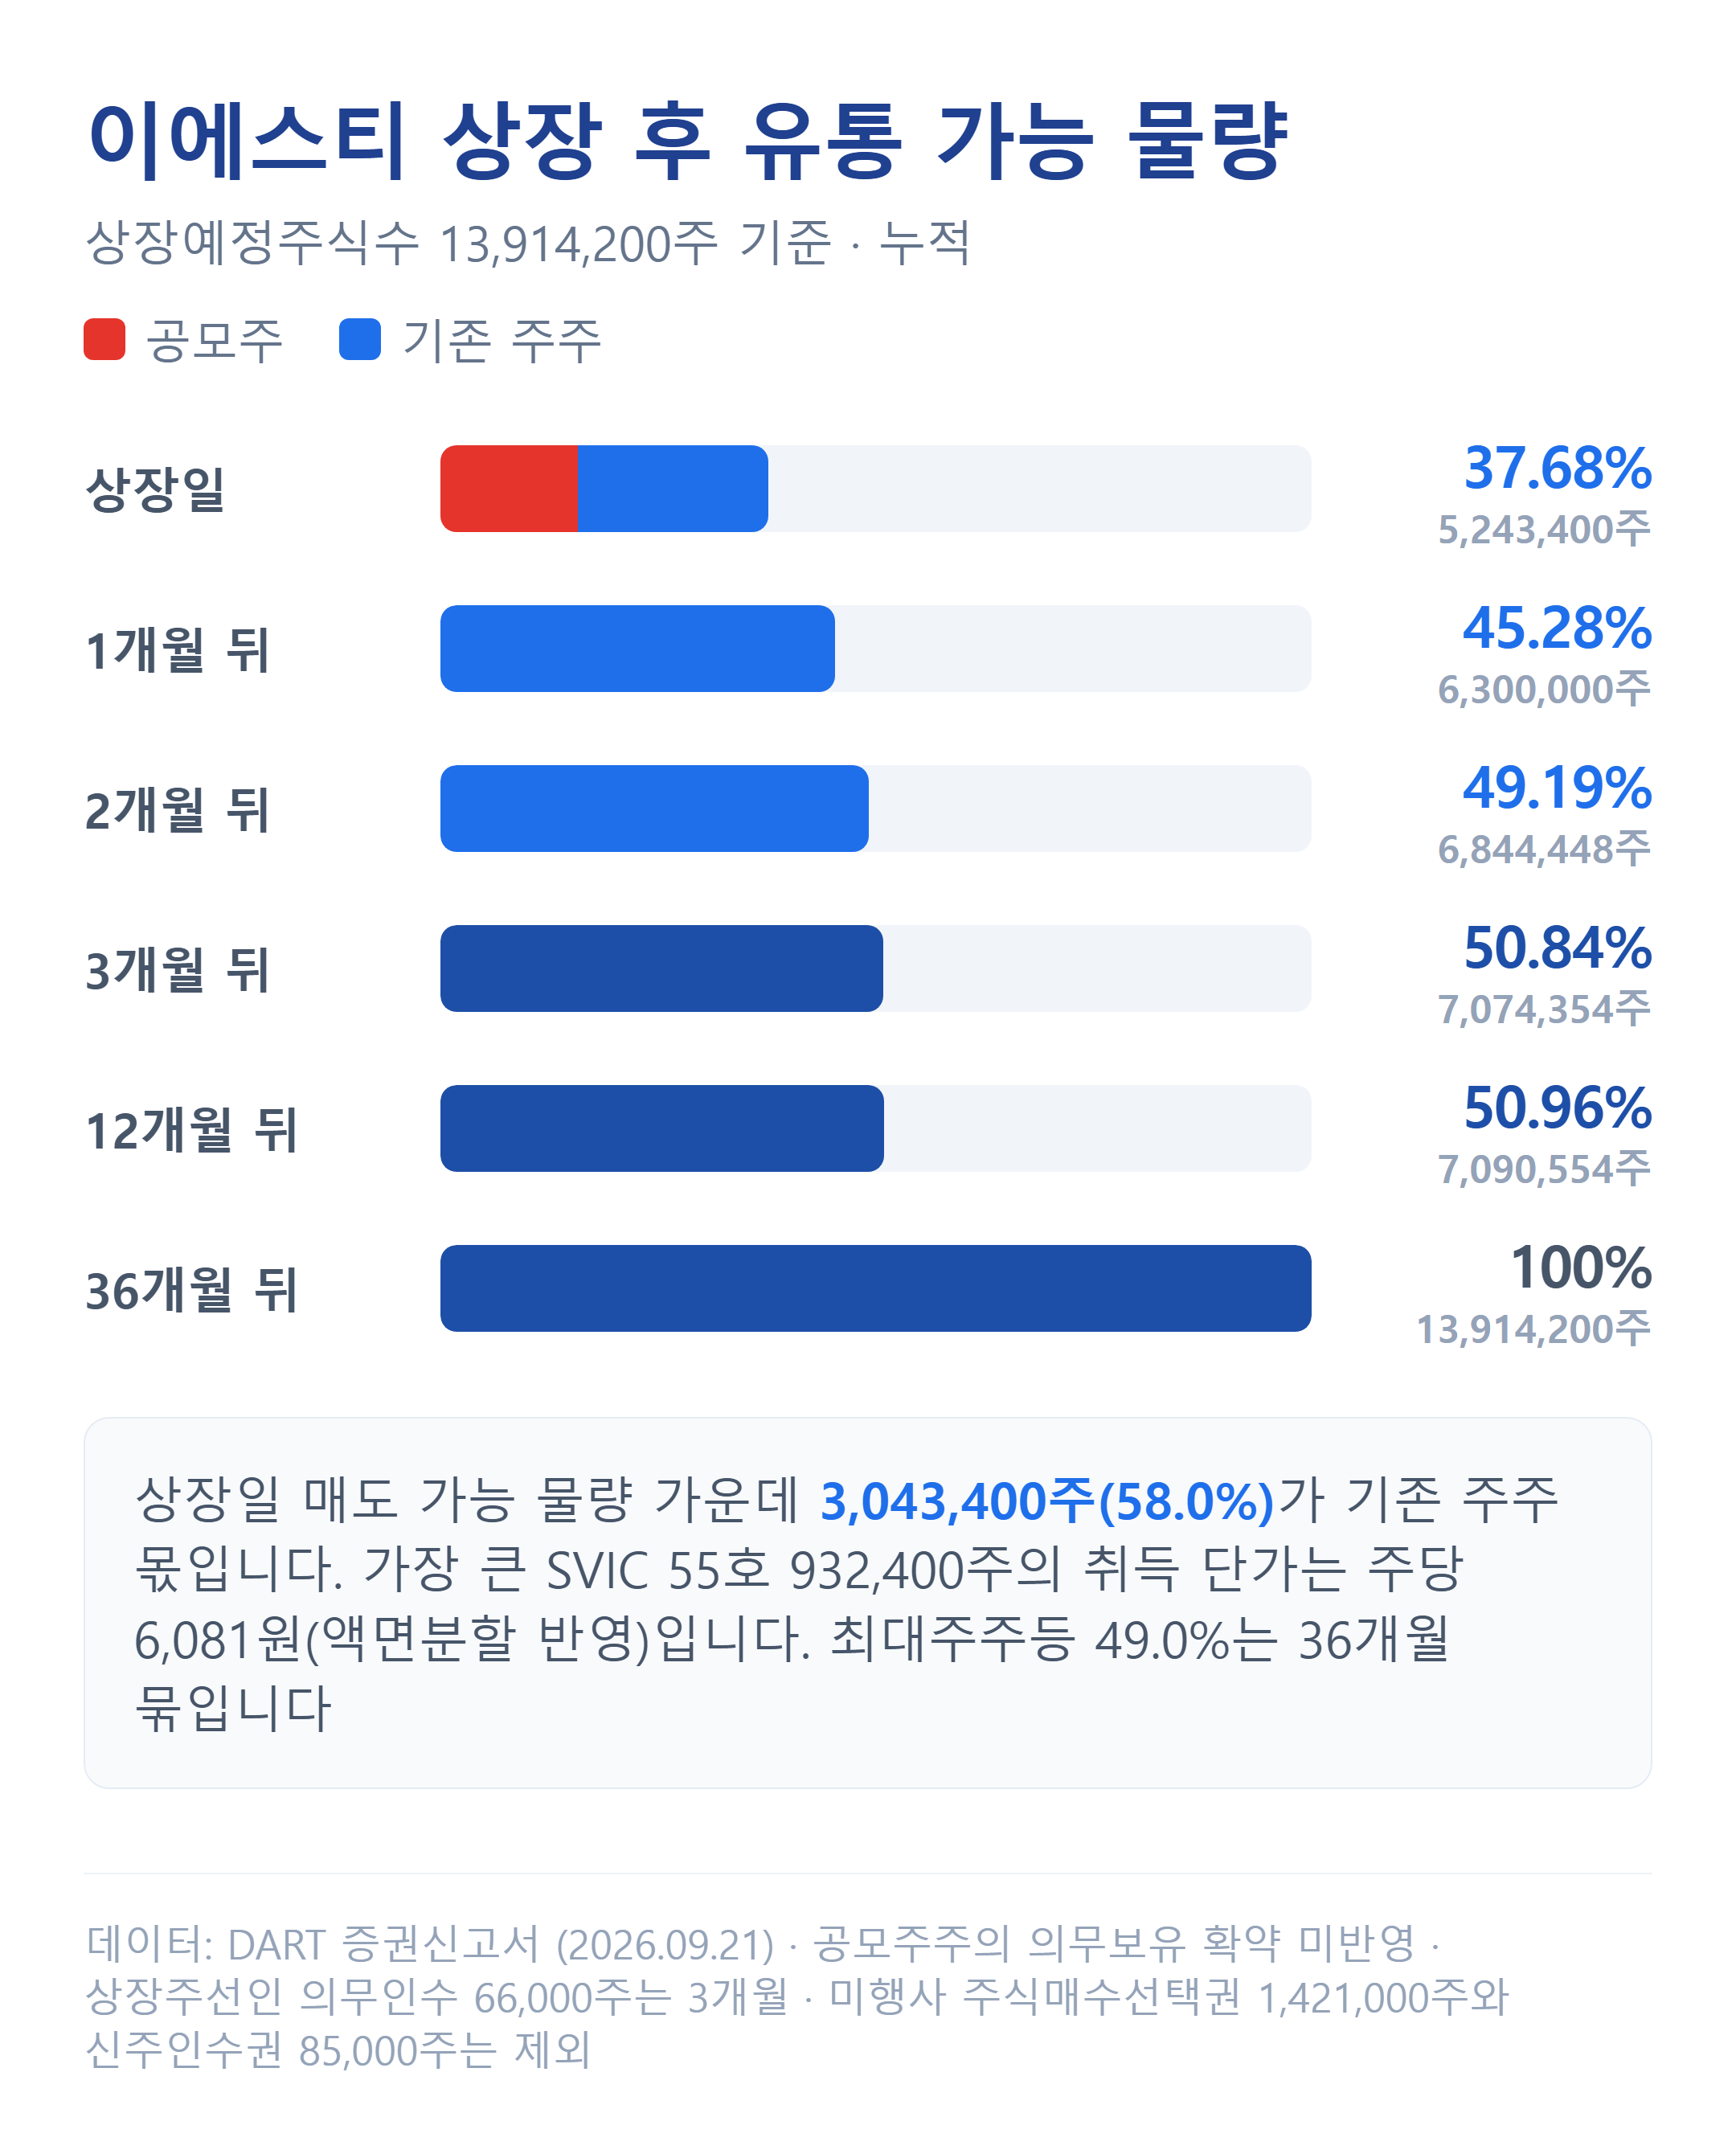
기존 주주들의 취득 단가는 2026년 4월 액면분할(1주를 2주로)을 반영하면 희망 공모가보다 낮습니다. SVIC 55호는 2023년 9월 상환전환우선주를 주당 6,081원에 취득했고 2023년 12월~2024년 2월에 들어온 벤처펀드들은 7,295원, 2025년 11월 유상증자에 참여한 그린파워와 펀드들은 8,000원을 냈습니다. 희망 공모가 하단 10,600원은 각각 74.3%, 45.3%, 32.5% 높은 가격입니다.
그린파워와 김영곤 대표 등 최대주주등 3인의 지분 49.0%는 의무보유 기간을 2년 늘려 상장 후 3년 동안 매도할 수 없습니다. 미행사 주식매수선택권(임직원이 정해진 가격에 신주를 받을 수 있는 권리) 1,421,000주는 상장예정주식수의 10.2%이고 행사가격은 1,370~4,050원이며, 그중 임원 몫 1,155,000주는 상장 후 1년 동안 매도가 제한됩니다. 대신증권이 인수 대가로 받는 신주인수권 85,000주는 상장 6개월 뒤부터 확정 공모가에 행사할 수 있고 행사로 받은 주식에는 매도 제한이 없습니다.
공모자금 230.7억원 중 193.9억원은 설비에
희망 공모가 하단 기준 순수입금 약 230.7억원 가운데 193.9억원을 설비에, 36.8억원을 연구개발에 씁니다. 설비 투자는 2027~2028년에 몰려 있으며 대형 세라믹을 고밀도로 만드는 초고온·초고압(HIP) 설비 70억원, 반도체 플레이트 소성 설비 37억원, 반도체 저저항 캐스팅 설비와 대형 정전척 자동화 설비 각 25억원이 큰 항목입니다. 6월 말 현금성자산은 65.86억원, 차입금은 148.34억원이었습니다.
이에스티 판단을 바꿀 조건 세 가지
이에스티는 삼성디스플레이와 어플라이드 머티어리얼즈를 고객이자 주주로 둔 정전척 회사이고 할인율도 기술특례 평균 수준입니다. 비교기업 주가가 오르면서 신고서 제출 때보다 평가액에 여유가 생겼습니다.
다만 평가액은 2028년 순이익 121.62억원이라는 추정 위에 서 있고 그해 매출 추정의 절반 이상을 아직 발주가 많지 않은 반도체 정전척이 채웁니다. 가장 가까운 2026년 추정도 8월까지 영업손실 13.70억원이 쌓여 빠듯합니다. 첫날 유통 물량의 58%를 공모가보다 낮은 단가에 취득한 기존 주주가 쥐고 있어 상장 초기 수급도 부담입니다.
판단을 다시 볼 조건은 세 가지입니다.
① 10월 14~20일 수요예측 경쟁률, 기관이 배정 주식을 일정 기간 매도하지 않겠다고 약속하는 의무보유 확약 비중, 10월 21일 확정 공모가의 밴드 내 위치
② 정정신고서나 상장 후 첫 분기 실적에서 9월 이후 영업이익이 흑자로 돌아섰는지
③ 승인받고도 발주가 없는 반도체 Qual Test 7건의 첫 발주와 2027년 대면적 디스플레이 매출 감소를 메울 신규 수주
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
이에스티 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 10월 22일과 23일 이틀간 대신증권에서 진행됩니다. 희망 공모가는 10,600~12,400원이며 10월 14~20일 수요예측을 거쳐 10월 21일 확정 공모가가 공고됩니다.
이에스티 상장일은 언제인가요?
증권신고서 기준으로 아직 확정되지 않았습니다. 납입과 환불이 10월 27일이라 일정상 11월 초가 예상되며 신고서도 2026년 11월 상장을 전제로 관리종목 지정 유예 기간을 적었습니다.
이에스티는 흑자 기업인가요?
최근 3년(2023~2025년) 연간 영업이익은 모두 적자였습니다. 2026년 상반기에 4.75억원 흑자를 냈지만 7~8월 손실로 8월까지 누계는 13.70억원 손실입니다. 2025년 순이익 19.53억원은 법인세수익 37.52억원 덕분이었습니다.
이에스티 이에스티분석 공모주 IPO 공모주일정