옵토닉스 공모주 분석: 매출 89%가 한화에어로스페이스 한 곳
옵토닉스 공모주 핵심 요약 3가지
- 옵토닉스는 미사일 발사대·자주포 같은 무기의 관성항법장치에 들어가는 자이로 광학부품을 만드는 회사이고, 희망 공모가 10,000~12,000원 기준 시가총액은 957억~1,148억원입니다.
- 올해 상반기 매출의 88.9%가 한화에어로스페이스 한 곳에서 나왔고 8월 말 수주잔고 272.59억원의 98.0%도 같은 고객 몫입니다.
- 주당 평가가액 14,615원은 비교기업 3곳의 평균 배수로 냈습니다. 시가총액 15조원대인 LIG디펜스앤에어로스페이스를 빼고 다시 계산하면 13,171원입니다.
옵토닉스, 무기의 길잡이 센서에 들어가는 광학부품 제조사
옵토닉스는 2004년 12월 광주 북구에 세워진 초정밀 광학부품 회사로 이용범·이영우 각자대표가 이끕니다. 주력 제품은 관성항법장치(외부 신호 없이 가속도계와 자이로만으로 위치·자세·속도를 계산하는 장치)의 핵심 센서인 링레이저자이로(RLG)와 광섬유자이로(FOG)에 들어가는 부품입니다. 위성 신호가 교란돼도 무기가 목표로 이동할 수 있게 하는 장치라 천무·천궁 발사대, K9 자주포, K21 장갑차 등에 쓰입니다.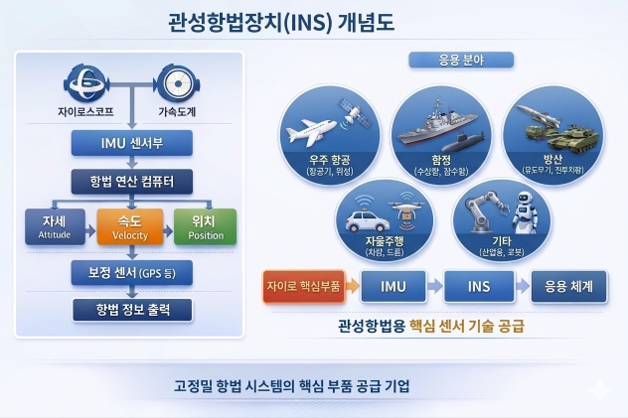
RLG 부품은 레이저가 도는 공진기의 뼈대인 모노블럭과 반사경조립체·평면경·캐소드·리드아웃프리즘입니다. FOG 부품으로는 집적광학소자칩과 광섬유광원을 만듭니다. 회사가 부품을 납품하면 고객사가 자이로와 관성항법장치를 조립해 무기체계에 탑재합니다. 표면 거칠기 0.5Å 수준의 초연마와 산란손실 10ppm 이하 코팅이 요구되는 공정입니다.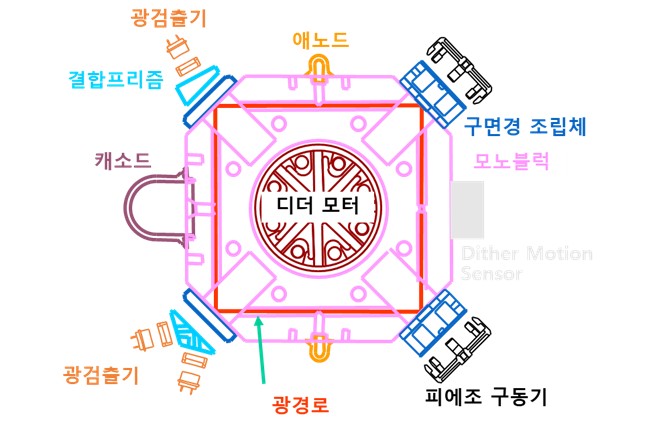
광섬유 전류센서, 회절격자, 차세대 진동형 자이로 같은 신규 제품도 준비하고 있지만 대부분 개발이나 검증 단계에 있습니다.
한화에어로스페이스 89%, RLG에서 FOG로 옮겨 가는 매출
연결 기준 한화에어로스페이스 매출 비중은 2023년 88.6%, 2025년 89.3%, 올해 상반기 88.9%로 거의 변하지 않았습니다. 방산 부품은 체계업체가 지정한 규격으로 만들어 다른 고객에게 돌리기 어렵고 신규 고객을 확보하는 데도 수년이 걸린다고 신고서는 설명합니다.
고객은 그대로인데 제품 구성은 달라졌습니다. RLG 부품 매출은 특정 지상 무기체계의 양산 차수 종료를 앞두고 2024년 199.67억원에서 2025년 171.89억원으로 13.9% 줄었습니다. 그사이 FOG 부품은 2023년 9.77억원에서 2025년 49.42억원으로 늘어 올해 상반기 별도 매출의 28.1%를 차지했습니다. 다만 FOG 일부 품목은 고객사 납품 일정이 5년에서 10년으로 늘어나며 원가율이 100%를 넘긴 적이 있습니다.
8월 말 수주잔고 272.59억원 가운데 FOG 부품이 150.65억원(55.3%)이고 2027년 납기분이 91.76억원으로 가장 많습니다. 한화에어로스페이스 사업장에서는 2026년 6월 1일 폭발 사고가 있었으나, 신고서는 옵토닉스 부품이 납품되는 사업장은 분리돼 있어 납품 일정 조정이나 발주 취소는 없었다고 적었습니다.
매출 250억대에서 멈춘 성장, 해마다 출렁인 이익률
연결 매출은 2024년 248억원, 2025년 256억원으로 250억원대에 머물렀고 영업이익률은 17.6%, 5.8%, 14.1%로 해마다 크게 움직였습니다. 올해 1~8월 가결산은 매출 169.35억원, 영업이익 20.21억원입니다.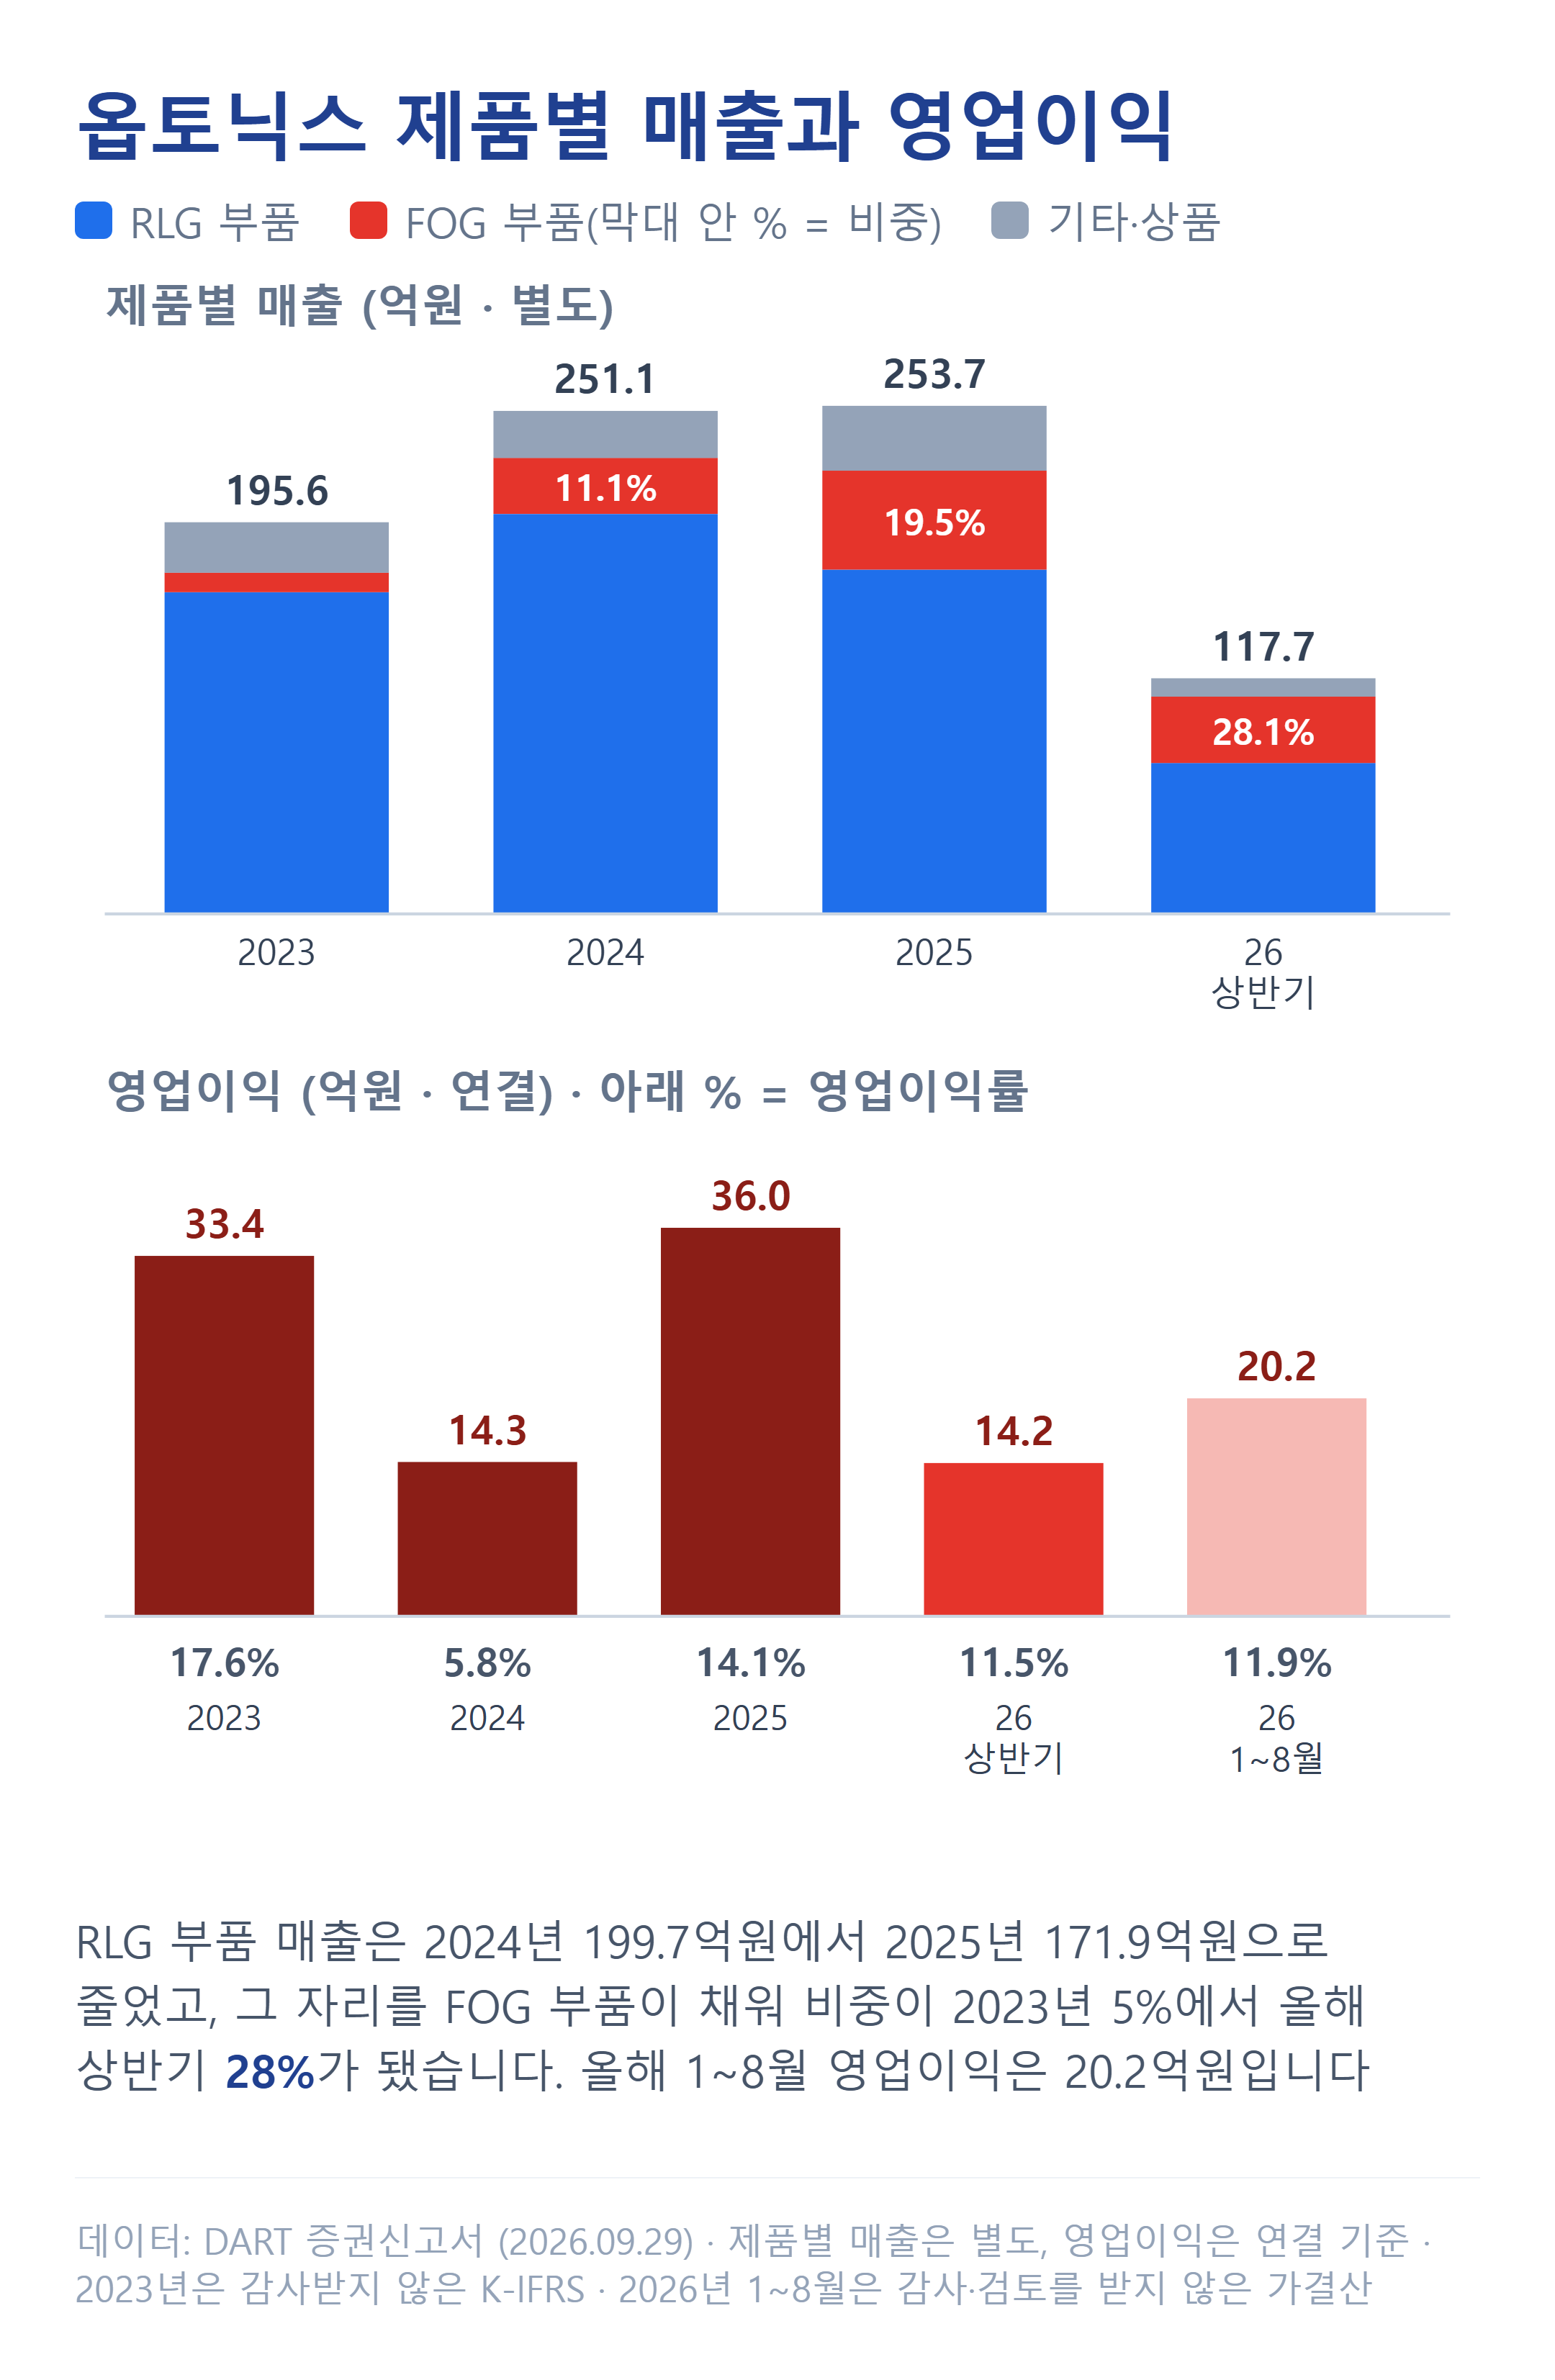
2023년은 감사를 받지 않은 재무제표입니다. 6월 말 차입금은 리스부채를 포함해 192.78억원이고 현금은 37.67억원이라, 공모 전 기준으로 순차입금이 약 155억원입니다. 공모로 들어올 돈은 시설자금 158.48억원과 운전자금 50.65억원에 씁니다. 회사는 광섬유 고리와 간섭계 같은 FOG 핵심부품의 신규 생산라인을 짓겠다고 밝혔습니다.
EBITDA 25배로 매긴 공모가, LIG를 빼면 13,171원
한국투자증권은 최근 12개월 EBITDA(영업이익에 감가상각비를 더한 값) 52.76억원에 비교기업 3곳의 평균 EV/EBITDA(기업가치를 EBITDA로 나눈 배수) 25.27배를 곱했습니다. 여기에 공모자금 하단 220억원을 넣은 순현금 64.89억원을 더해 적정 시가총액 1,398억원을 구했습니다. 이를 공모 후 주식수로 나눈 주당 평가가액이 14,615원입니다.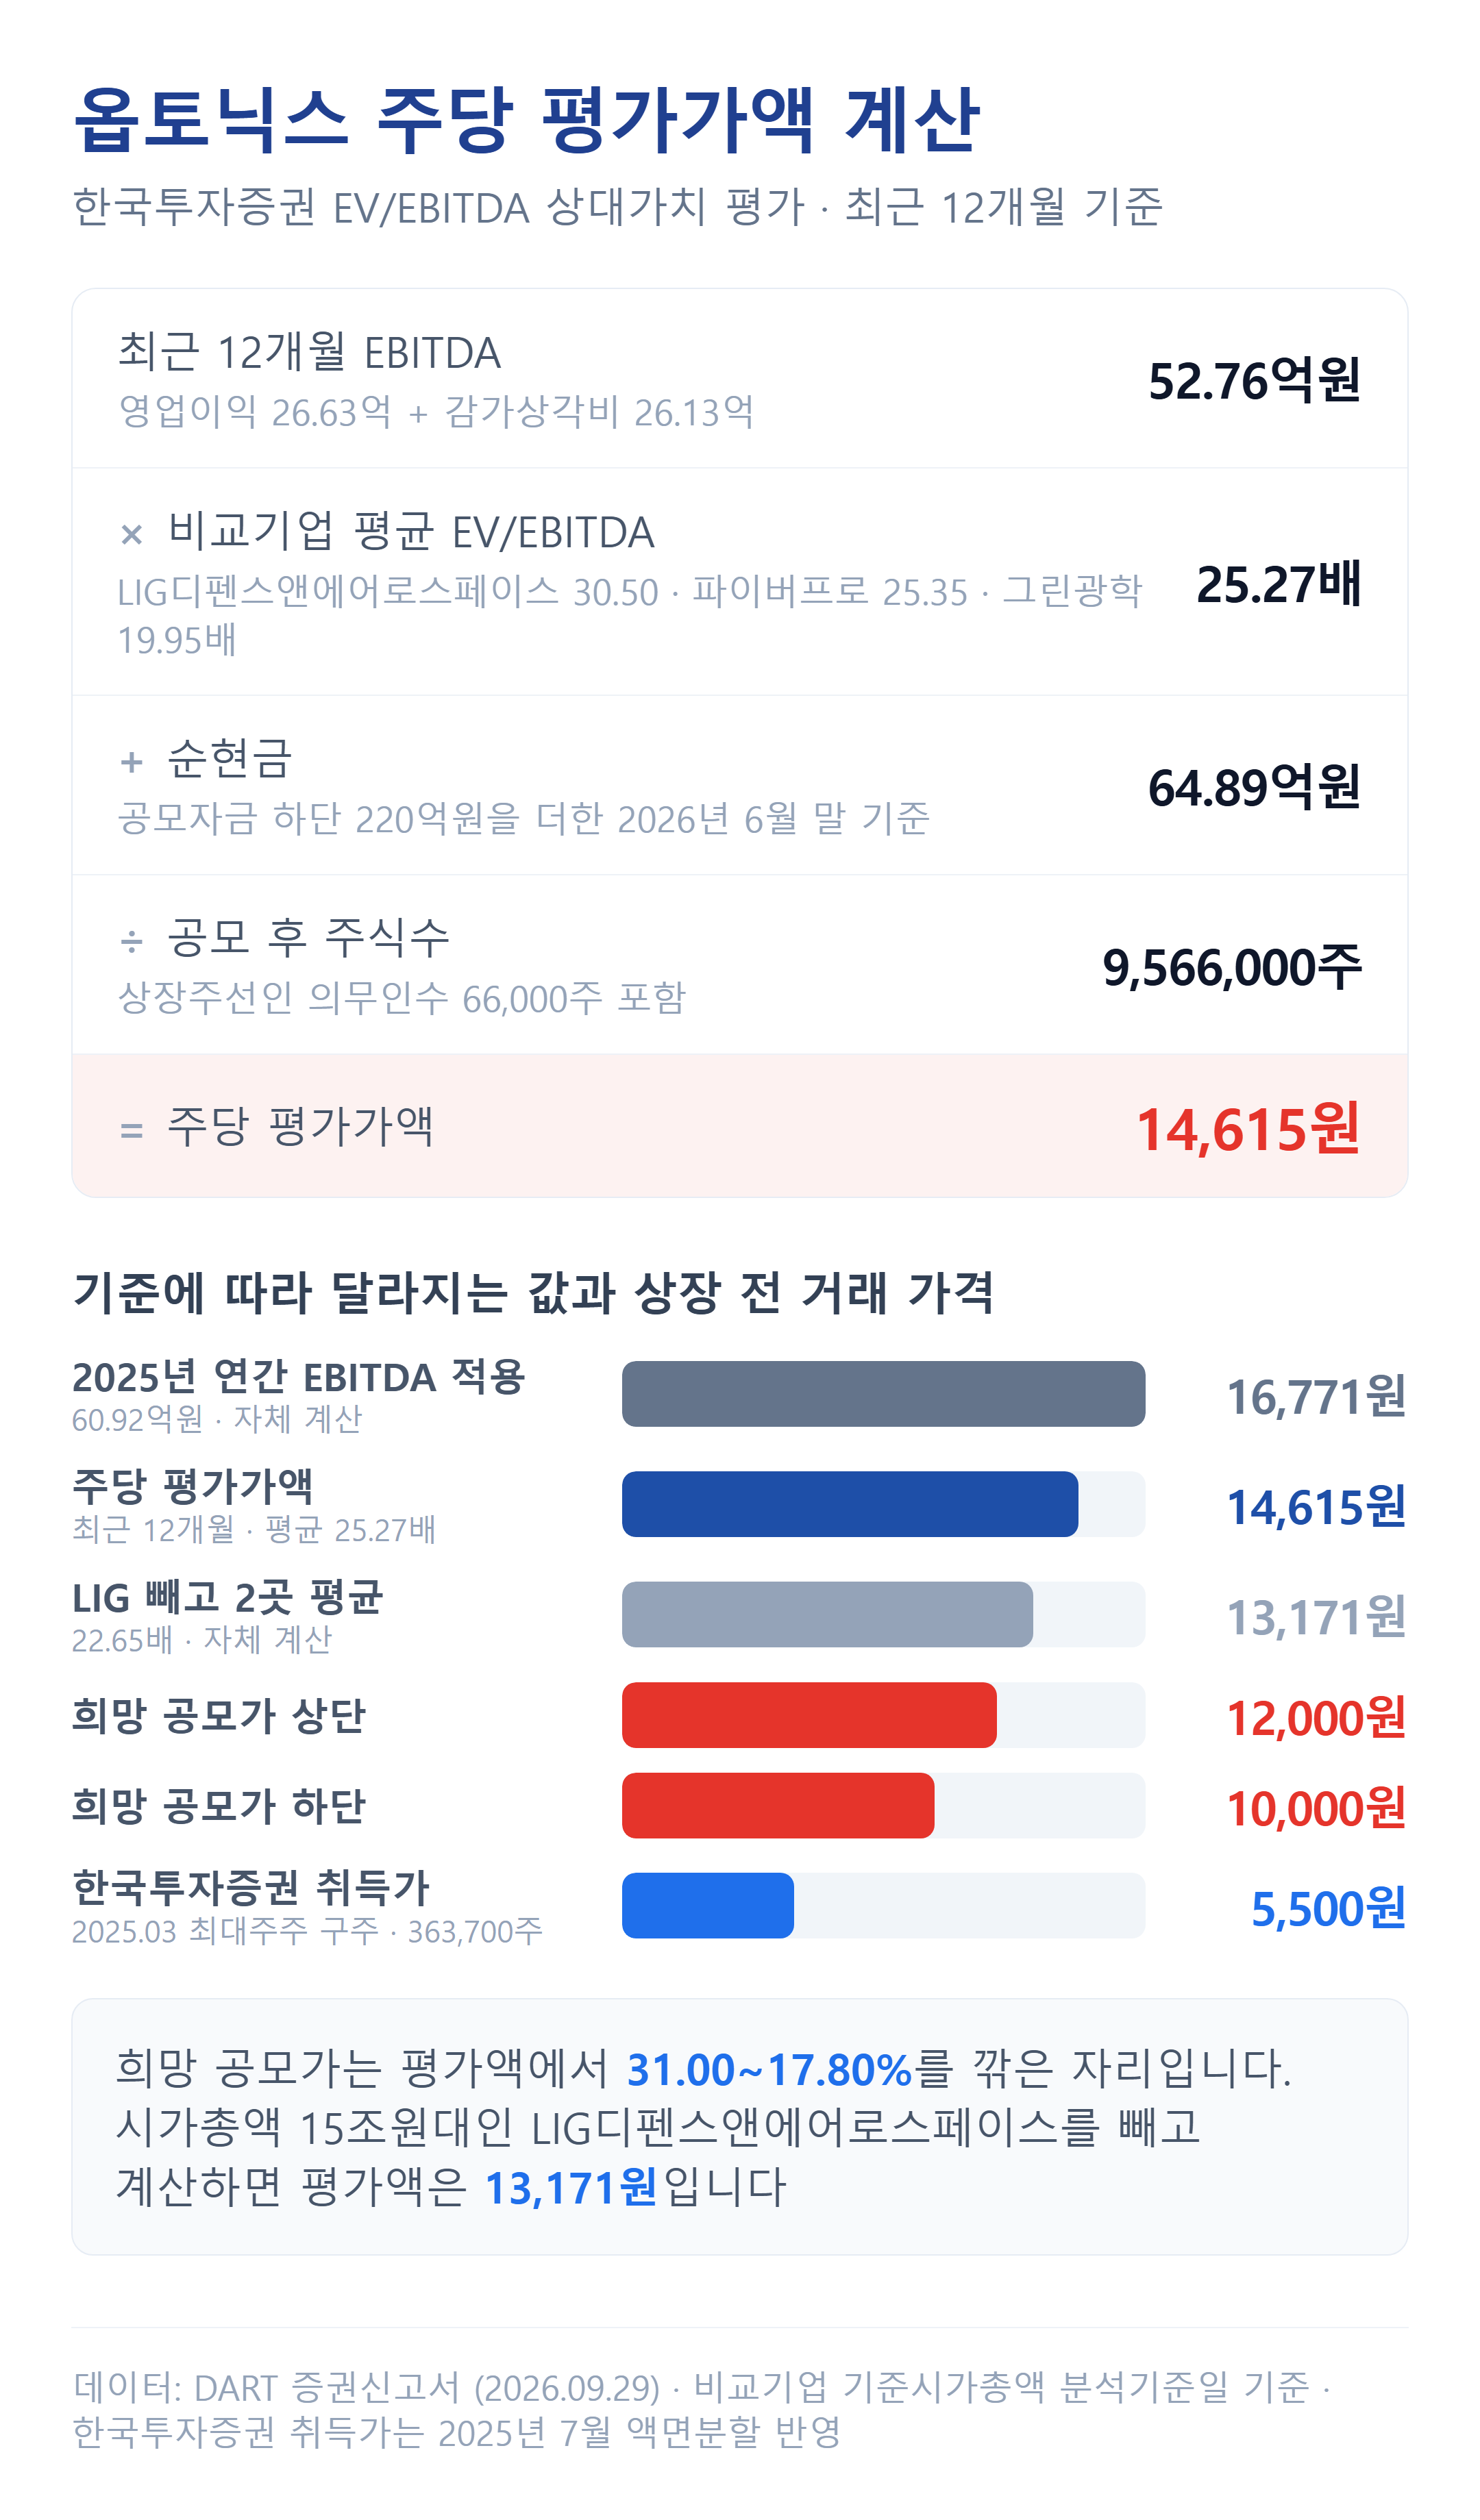
비교기업은 LIG디펜스앤에어로스페이스(30.50배), 파이버프로(25.35배), 그린광학(19.95배)입니다. 가장 높은 배수를 낸 LIG디펜스앤에어로스페이스는 기준 시가총액이 15조 2,510억원으로 옵토닉스의 130배가 넘는 대형 방산업체입니다. 이 회사를 빼고 두 곳 평균 22.65배를 적용하면 평가액은 13,171원으로 자체 계산됩니다. 반대로 최근 12개월 대신 2025년 연간 EBITDA 60.92억원을 쓰면 16,771원이 됩니다.
희망 공모가 10,000~12,000원은 평가액에서 31.00~17.80%를 깎아 정했습니다. 대표주관사 한국투자증권은 2025년 3월 최대주주에게서 363,700주를 주당 5,500원(액면분할 반영)에 넘겨받아 보유해 희망 공모가 하단이 취득가의 1.8배입니다. 신고서도 공모가가 높을수록 주관사 보유 지분 가치가 커지는 이해상충 가능성을 투자위험으로 적었습니다.
옵토닉스 상장 직후 유통 22.71%, 1년 뒤 61.43%
상장 직후 매도할 수 있는 주식은 2,172,890주로 상장예정주식수의 22.71%입니다. 이 가운데 2,122,490주가 우리사주를 뺀 공모주이고 기존 주주 몫은 50,400주에 그쳐, 첫날 물량은 사실상 공모주입니다. 기관이 배정분을 일정 기간 매도하지 않겠다고 하는 의무보유 확약은 수요예측 뒤에 정해지므로 확약이 붙는 만큼 이 비율은 줄어듭니다.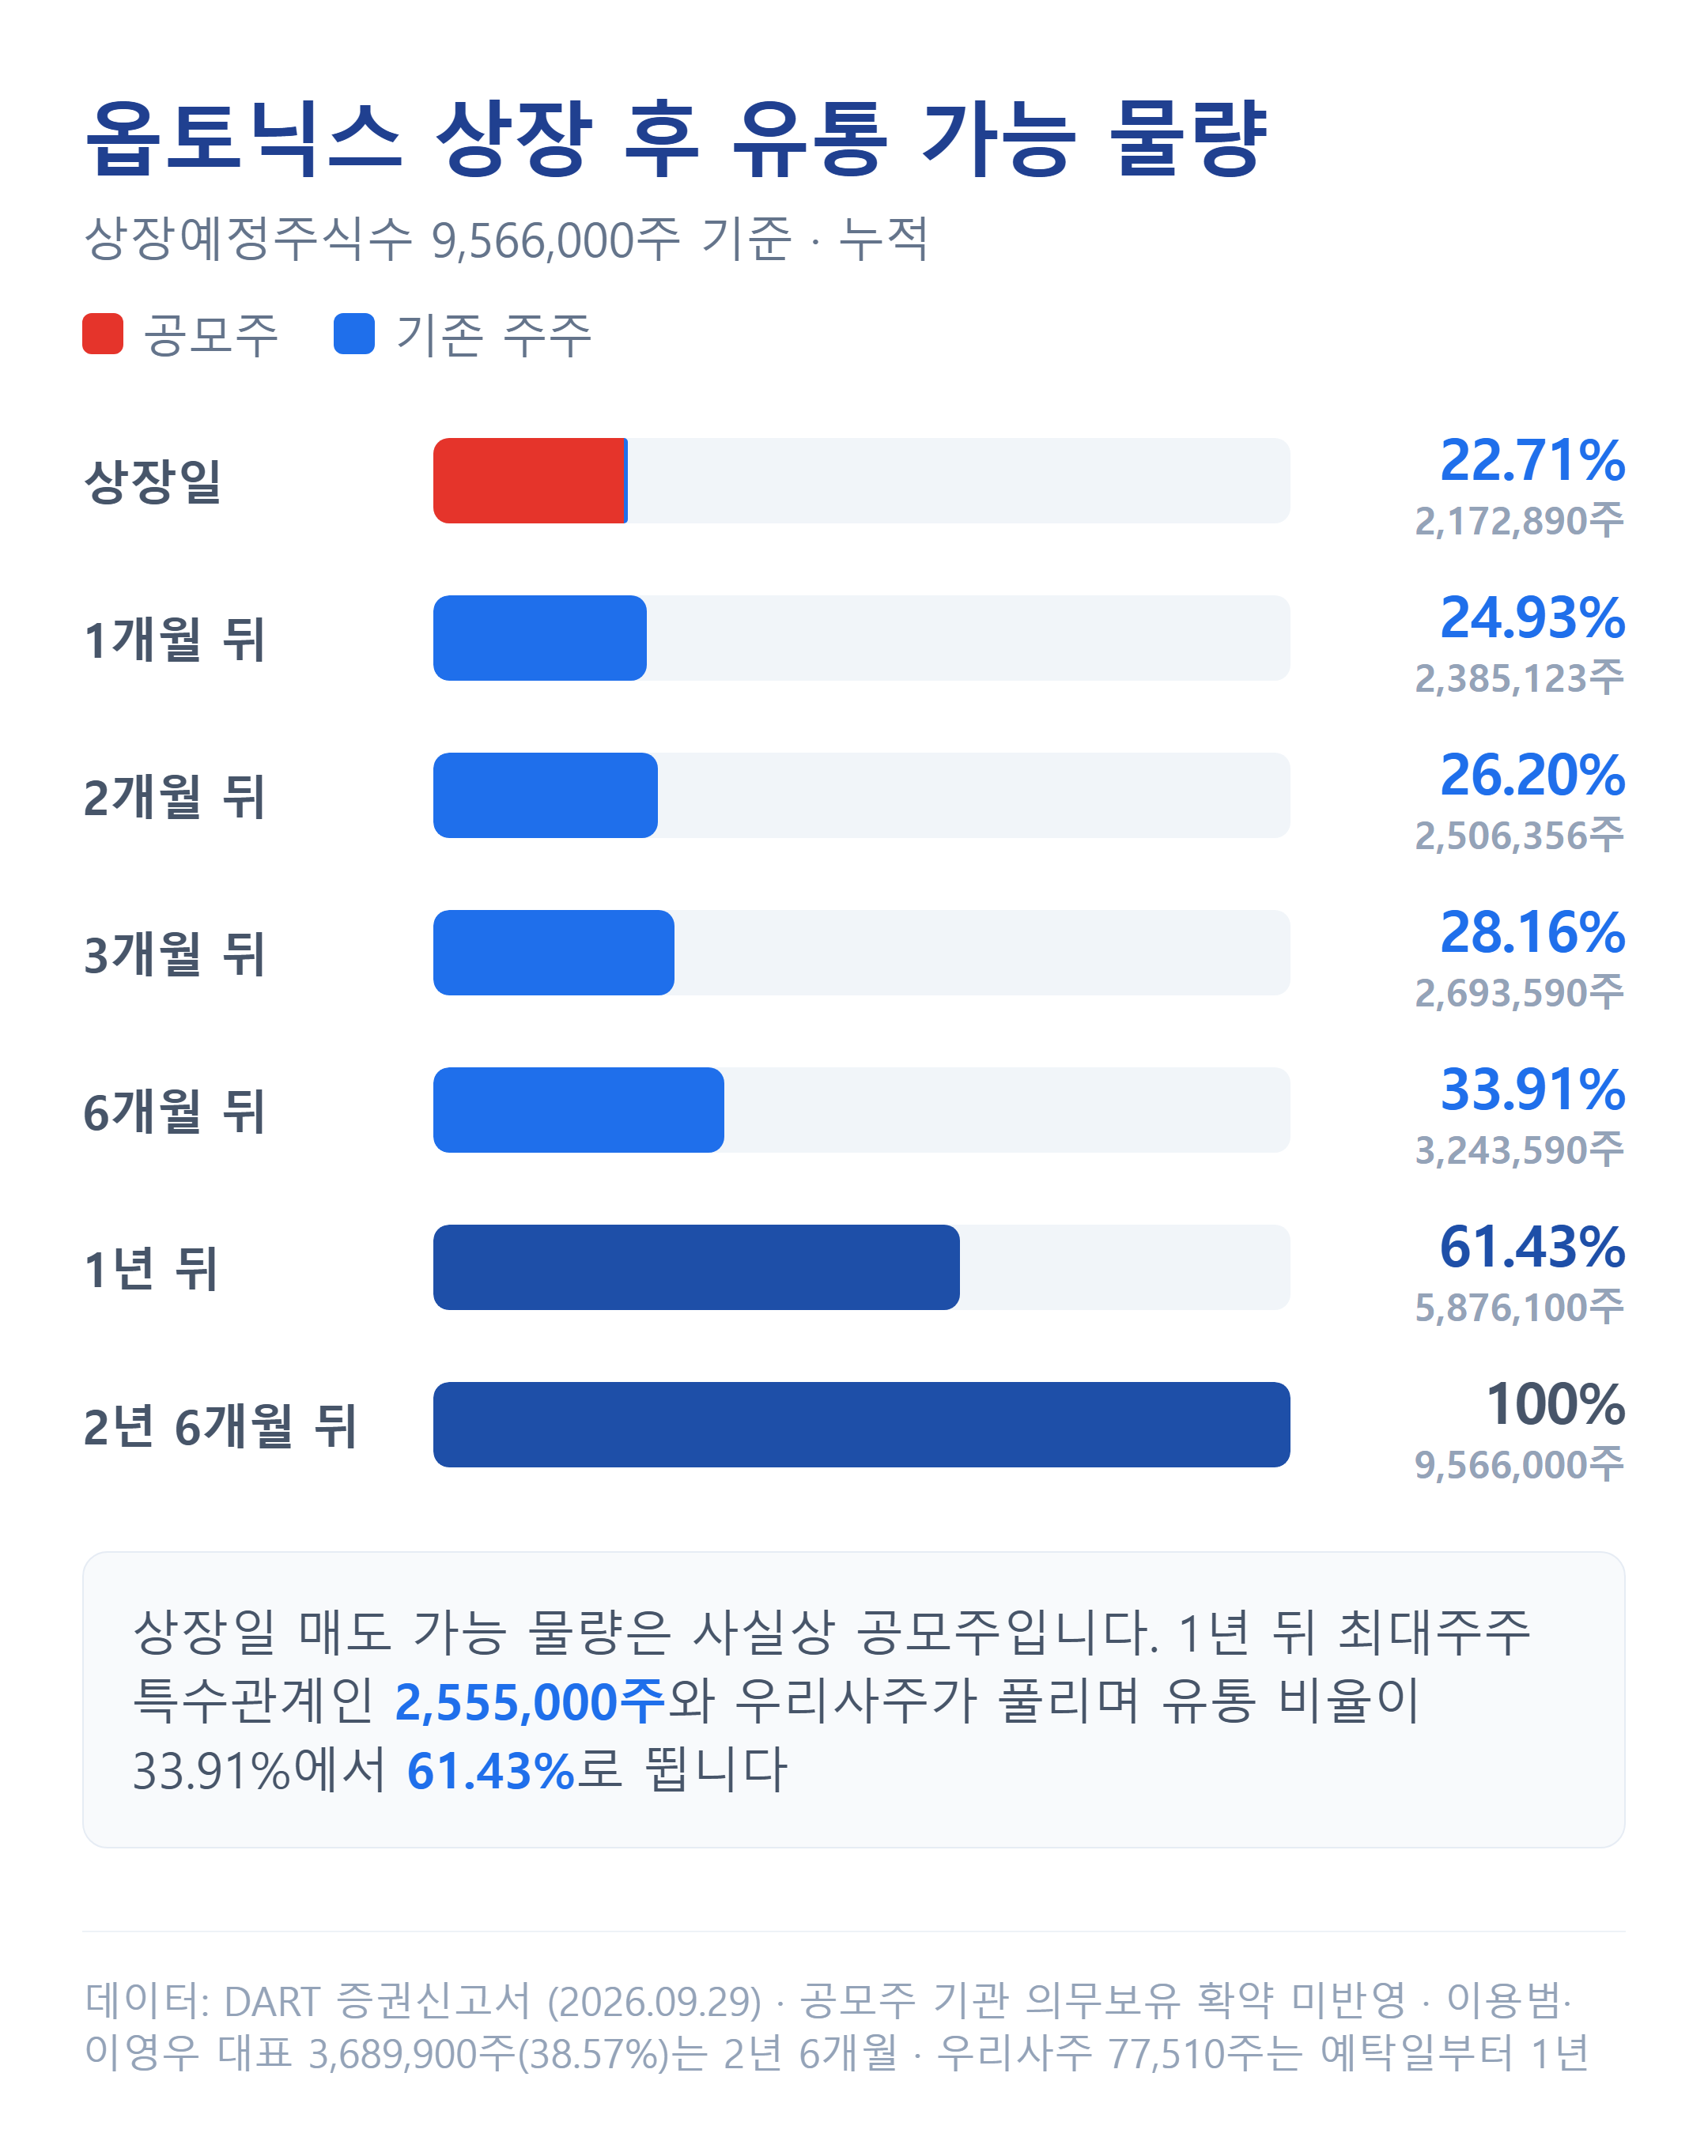
물량이 크게 늘어나는 시점은 1년 뒤입니다. 최대주주 특수관계인 2,555,000주(26.71%)와 우리사주 77,510주의 의무보유(일정 기간 매도하지 못하게 묶어 두는 것)가 함께 풀립니다. 이용범·이영우 대표의 3,689,900주(38.57%)는 2년 6개월 동안 묶이고, 6개월 뒤에는 원티드랩-케이와이 ON 신기술조합 1호의 550,000주가 풀립니다. 최대주주등 지분 상당 부분이 대표의 배우자와 자녀 등 친족에게 나뉘어 있다는 점도 신고서의 위험 요인 가운데 하나입니다.
옵토닉스, 수요예측에서 가려질 세 가지
옵토닉스는 국산 유도무기 항법장치에 들어가는 광학부품을 만들고 2030년까지 납기가 잡힌 수주잔고도 있습니다. 첫날 유통 물량도 22.71%로 적은 편입니다. 반면 매출의 89%가 한 고객에 몰려 있고 매출은 250억원대에서 멈췄으며, 공모가는 시가총액 15조원대 체계업체가 포함된 비교기업 배수에 기대고 있습니다.
판단은 다음 세 가지에 따라 달라질 수 있습니다.
① 10월 21~27일 수요예측의 경쟁률과 기관 의무보유 확약 비율
② 한화에어로스페이스의 후속 양산 계약과 FOG 부품 납품 일정이 수주잔고대로 이어지는지
③ 3분기 이후 실적에서 RLG 감소분을 FOG가 메워 영업이익률이 회복되는지
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
옵토닉스 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 11월 5일과 6일 한국투자증권에서 받습니다. 희망 공모가는 10,000~12,000원이고 확정 공모가는 10월 21~27일 수요예측을 거쳐 10월 29일 공고됩니다.
옵토닉스 상장일은 언제인가요?
상장일은 신고서에 아직 없고 납입 뒤 나오는 증권발행실적보고서로 확정됩니다. 납입일이 11월 10일이라 자체 추정으로는 11월 17일 전후입니다.
옵토닉스 상장 첫날 물량이 얼마나 나오나요?
상장 직후 유통 가능 물량은 2,172,890주, 22.71%이고 대부분 공모주입니다. 1년 뒤 최대주주 특수관계인 지분 등이 풀리면 누적 61.43%가 됩니다.
옵토닉스 옵토닉스분석 공모주 IPO 공모주일정