디티에스 공모주 분석 : 유통물량 15%인데 모회사 중복상장 이슈
디티에스 공모주 핵심 요약 3가지
- 정유·석유화학 플랜트에 들어가는 공랭식 열교환기로 2025년 매출 1,427억원, 영업이익 251억원을 낸 흑자 기업이며 2026년 상반기 매출의 97%가 수출입니다
- 상장 첫날 유통 가능 물량은 15.15%로 사실상 공모주뿐이지만, 6개월이 되는 날 25.5%p가 한꺼번에 풀려 47.52%가 됩니다
- 희망 공모가의 근거인 비교기업 평균 PER 16.14배는 세 곳 중 비에이치아이 한 곳(34.88배)이 끌어올린 값이며 나머지 두 곳은 5.29배와 8.26배입니다

군산에서 만드는 공랭식 열교환기, 매출의 97%가 수출
디티에스는 2000년 7월 충남 천안에서 핀튜브텍이라는 이름으로 출발해 2011년 12월 전북 군산 자유무역지역으로 본사를 옮긴 열교환기 제조사입니다. 주력 제품인 공랭식 열교환기(AFC)는 정유·석유화학 공정에서 뜨거워진 유체를 물 대신 공기로 식히는 장비로, 냉각수를 끌어오기 어려운 사막이나 배수 규제가 강한 현장에서 쓰입니다. 발전소 증기터빈에서 나온 증기를 다시 액체로 되돌리는 공랭식 복수기(ACC)도 함께 만듭니다. 2026년 상반기 매출의 86.88%가 AFC, 2.55%가 ACC이고 나머지는 보관·부품·기술감독 매출입니다.
고객은 글로벌 EPC 건설사와 해외 메이저 에너지사인데, 이들과 거래하려면 벤더 등록과 사전 자격심사를 먼저 통과해야 합니다. 한 번 통과해 특정 프로젝트에 사양이 반영되면 같은 발주처의 후속 증설까지 이어지는 데다, 기본설계 단계부터 발주처·EPC와 함께 열설계를 검토하는 설계참여형 수주라 중간에 공급사를 바꾸기 어렵습니다. 이렇게 쌓은 매출의 97.24%가 수출입니다. 2026년 상반기 말 수주잔고는 1,293억원이었고 7월 말에는 1,236억원으로 줄었습니다. 2025년 매출의 0.87배 수준이라 한 해치 일감을 미리 쌓아 둔 상태는 아닙니다.
적자 기업에도 문을 열어 주는 기술특례가 아니라 이익 요건을 채운 일반상장으로 코스닥에 들어옵니다. 상장예비심사는 2025년 9월 18일 신청해 10개월 만인 2026년 7월 20일 승인을 받았습니다.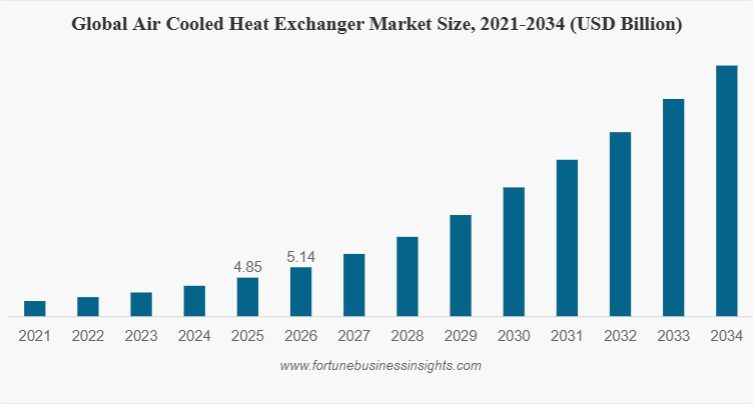
시장 자체는 완만하게 커집니다. 회사가 인용한 자료에서 글로벌 공랭식 열교환기 시장은 2025년 48.5억 달러에서 2034년 82.4억 달러로 연평균 6.07% 늘어나고, 플랜트 종류별로 나눈 열교환기 시장의 성장률은 연 4.36%입니다. 디티에스의 최근 2년 매출 증가율은 이보다 훨씬 가파른데, 그 차이는 시장이 커져서가 아니라 대형 프로젝트 몇 건이 몰렸기 때문이라는 뜻이기도 합니다.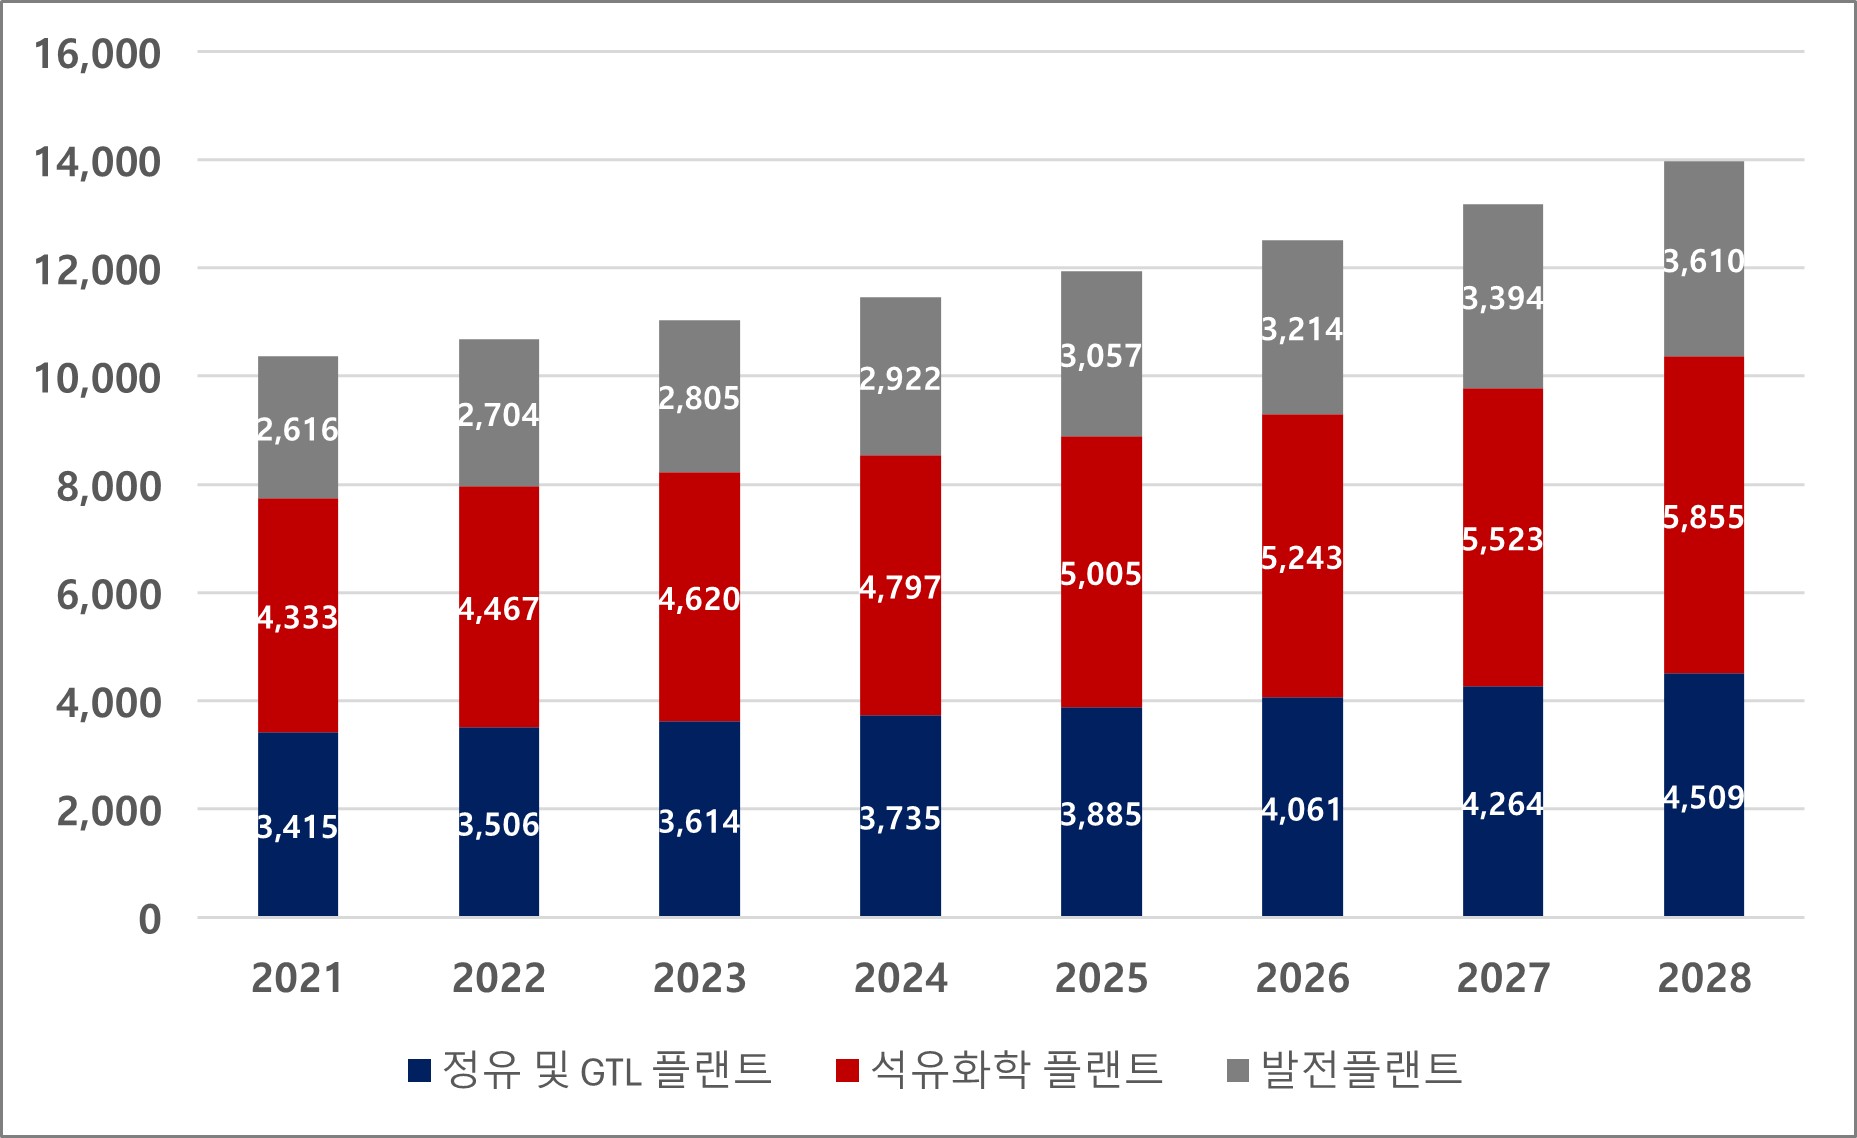
매출은 2년 만에 88% 늘었는데 차입금은 3.5배
매출은 2023년 758억원에서 2024년 1,116억원, 2025년 1,427억원으로 2년 만에 88% 늘었습니다. 영업이익은 133억원에서 241억원과 251억원으로, 순이익은 125억원에서 153억원과 188억원으로 커졌습니다. 2026년 상반기에는 매출 791억원, 영업이익 150억원, 순이익 122억원을 냈습니다.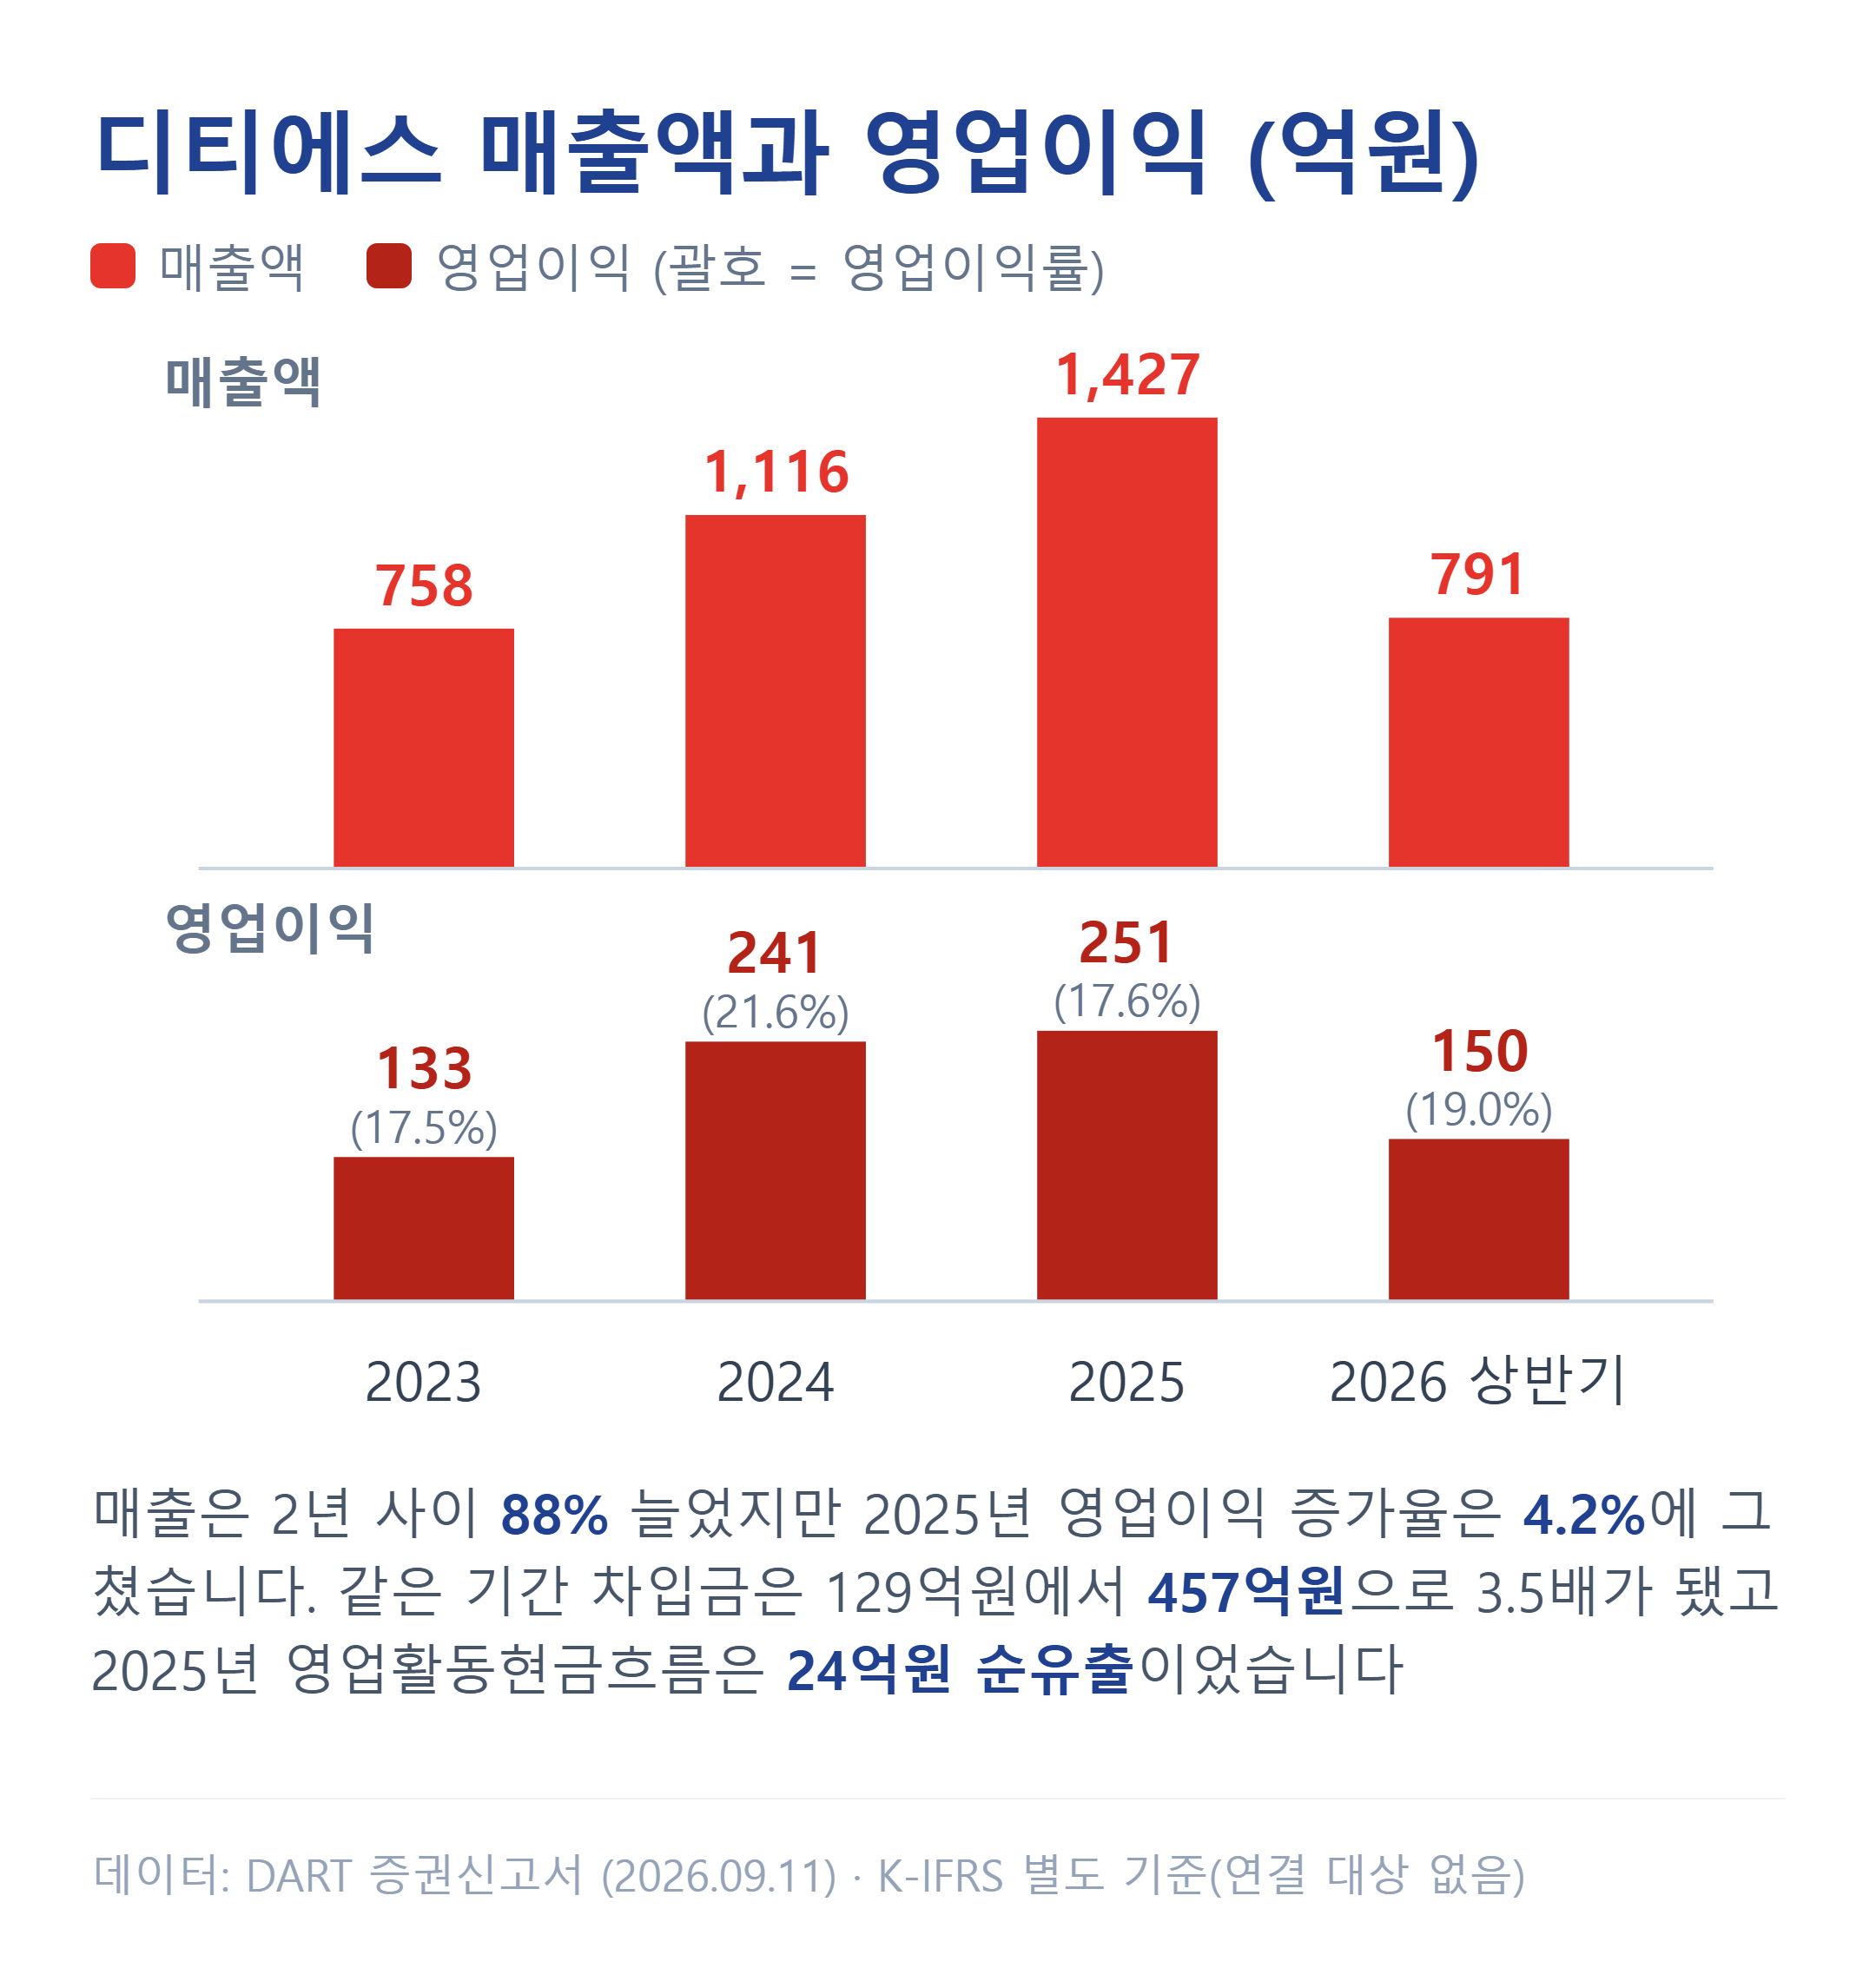
이익률 곡선은 매출만큼 매끄럽지 않아서 2025년에는 매출이 27.9% 늘어나는 동안 영업이익이 4.2% 느는 데 그쳤습니다. 매출원가율이 69.28%에서 71.18%로 오르고 판관비율도 9.16%에서 11.24%로 뛰면서 영업이익률이 21.56%에서 17.57%로 내려갔습니다.
차입금 총액은 2023년 129억원에서 2026년 상반기 말 457억원으로 3.5배가 됐고 차입금의존도는 12.59%에서 23.26%로 올랐습니다. 이 가운데 373억원, 그러니까 81.6%가 1년 안에 만기가 돌아오는 단기 차입입니다. 3공장 매입을 포함한 인프라 투자 197억원을 상장 전에 차입과 자체자금으로 98%까지 먼저 집행한 것이 주된 이유입니다.
현금 흐름은 2025년에 한 번 어긋났는데, 순이익 188억원을 냈는데도 영업활동현금흐름이 24억원 순유출이었습니다. 공사 진행률에 따라 매출을 먼저 인식하고 대금은 계약에 정해진 시점에 받는 구조여서 운전자본 부담이 커지면 이런 역전이 생깁니다. 2026년 상반기에는 103억원 순유입으로 돌아섰고 부채비율 73.22%와 이자보상비율 20.33배는 업종 평균(88.65%, 3.83배)보다 나은 수준입니다.
평균 PER 16.14배를 혼자 끌어올린 비에이치아이
대신증권은 2026년 상반기 순이익 121.6억원을 두 배 한 243.2억원을 상장예정주식수 14,859,445주로 나눠 주당 1,637원을 구했습니다. 여기에 비교기업 평균 PER 16.14배를 곱한 26,419원이 주당 평가가액입니다. 희망 공모가 17,000~18,500원은 이 값에서 35.65~29.98%를 할인한 가격입니다.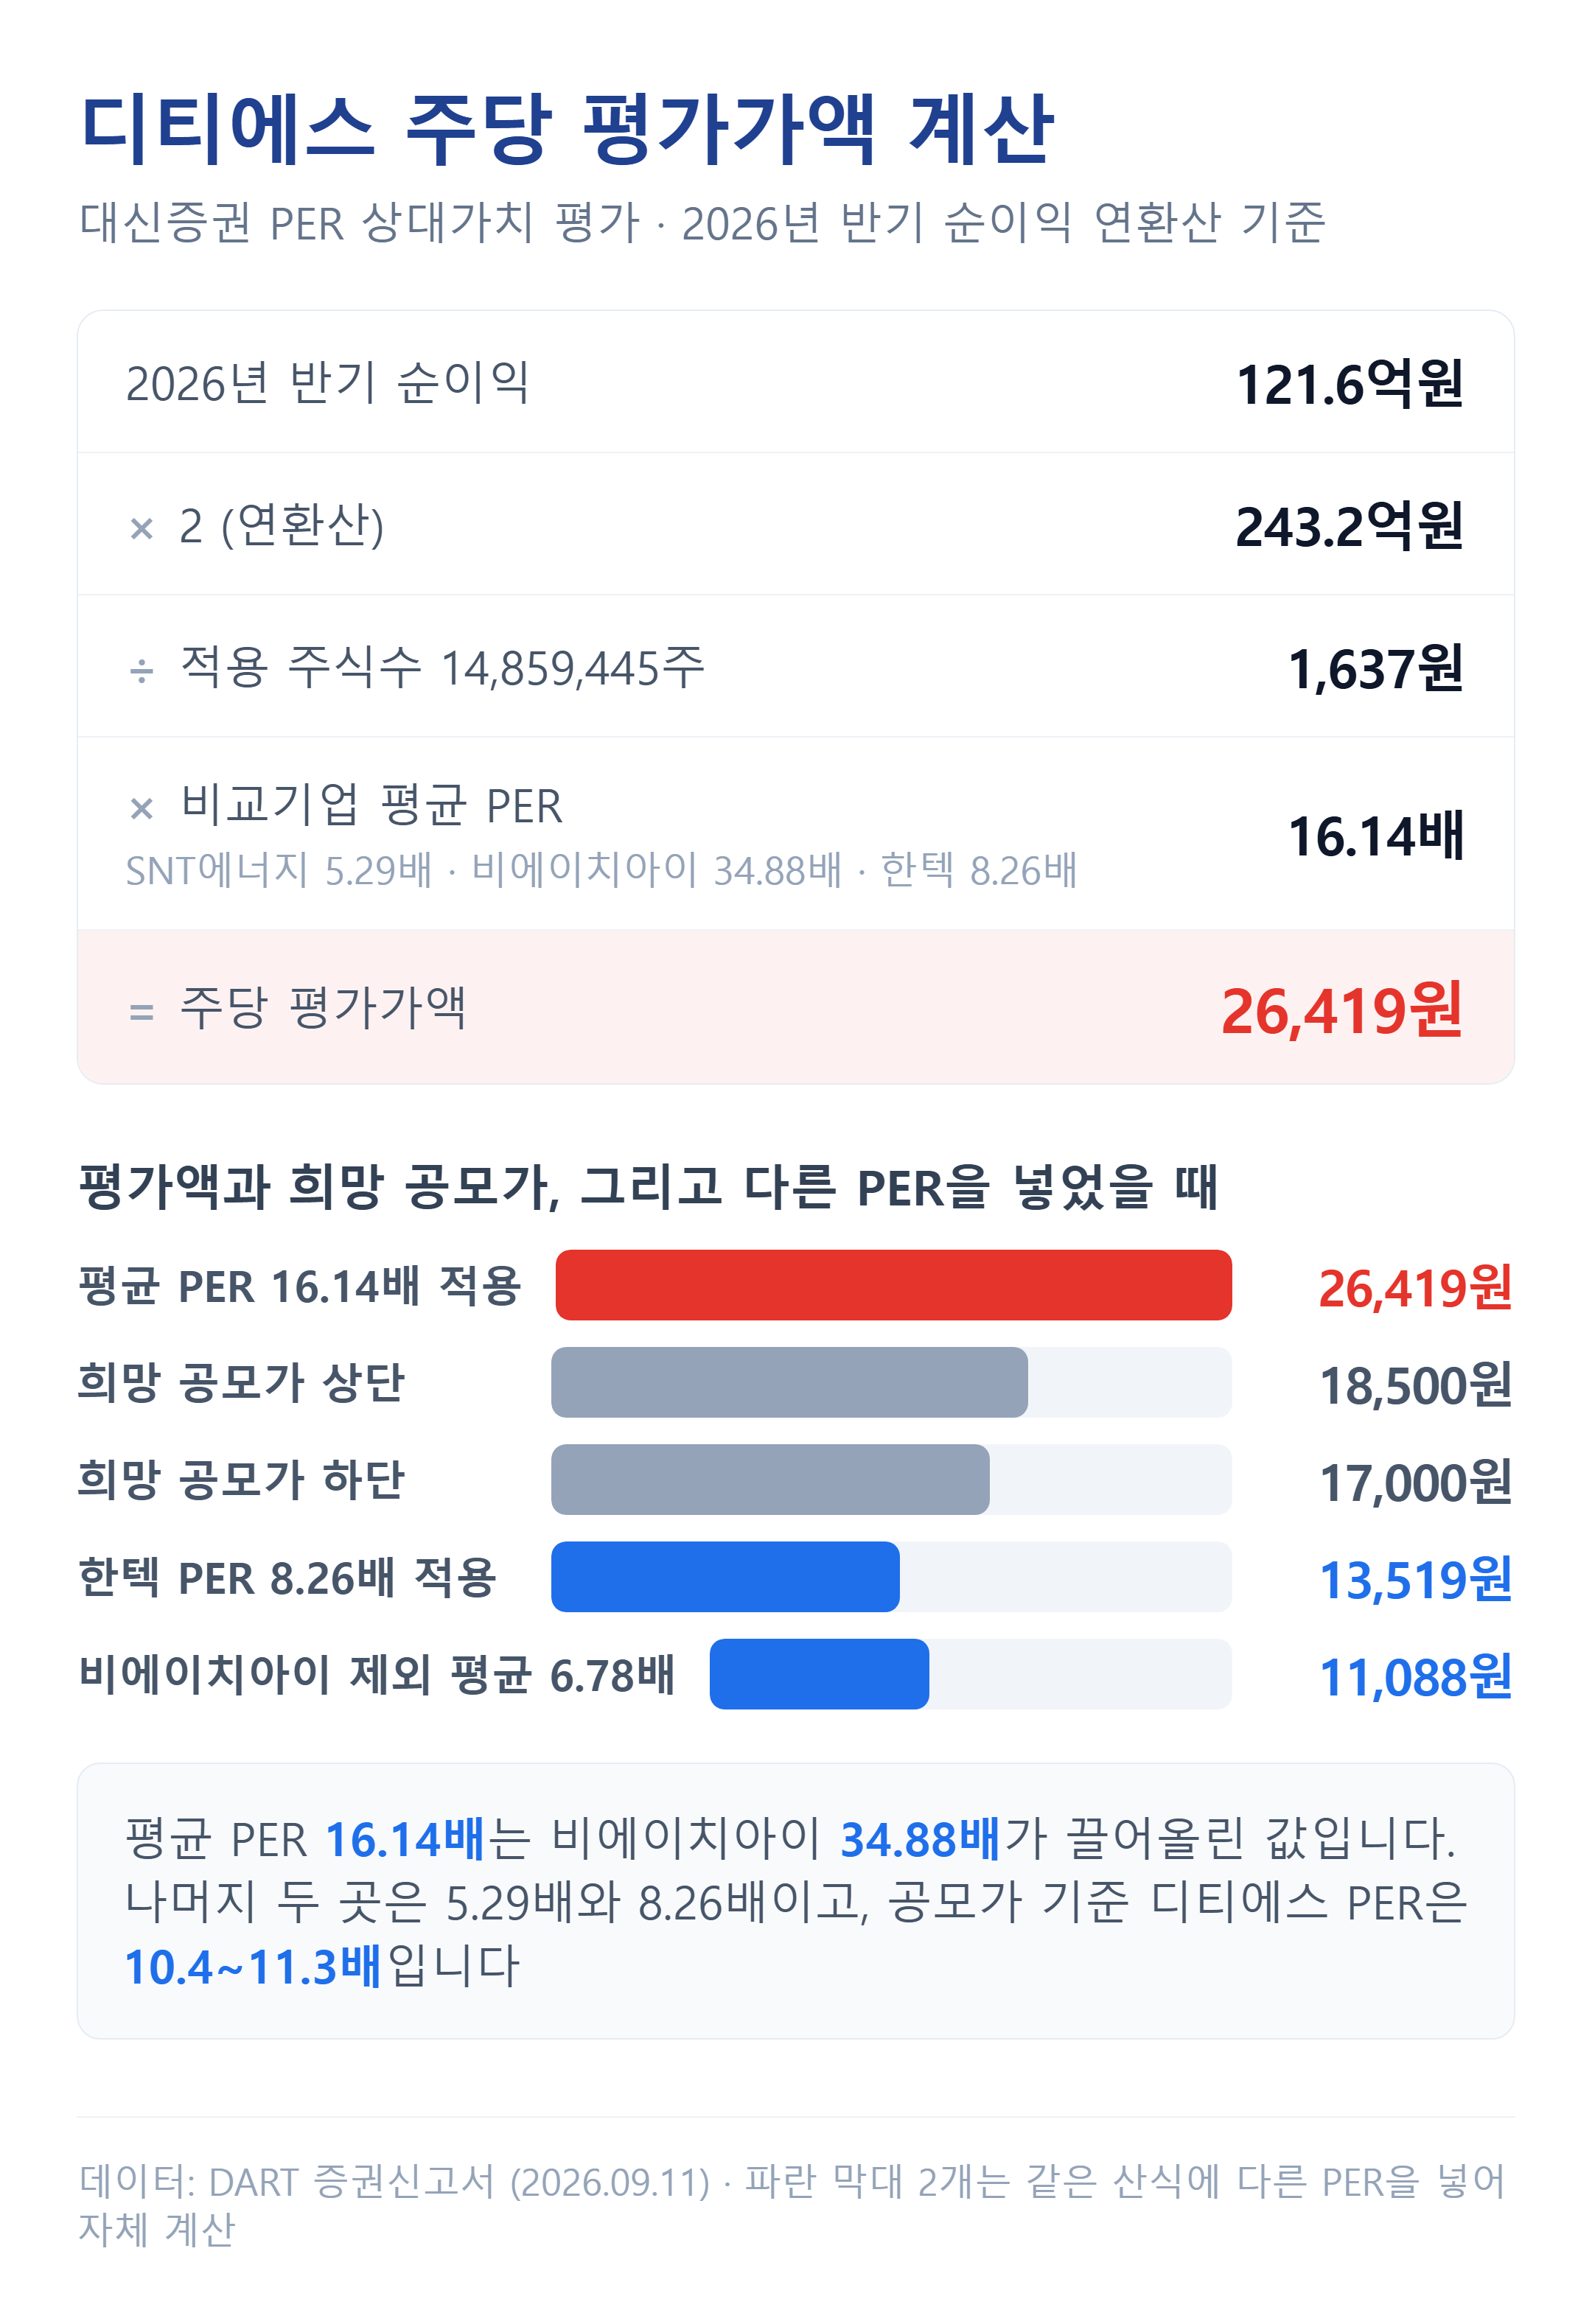
평균 16.14배를 만든 세 회사를 하나씩 떼어 놓고 보면 편차가 그대로 드러납니다. SNT에너지는 5.29배, 한텍은 8.26배인데 비에이치아이만 34.88배로 나머지 둘의 네 배가 넘습니다. 한텍의 8.26배를 그대로 적용하면 평가액은 13,519원, 비에이치아이를 빼고 두 곳 평균 6.78배를 쓰면 11,088원입니다. 둘 다 희망 공모가 하단 17,000원보다 낮습니다.
다만 공모가 자체를 배수로 환산하면 이야기가 조금 달라집니다. 하단 17,000원 기준 시가총액 2,526억원을 연환산 순이익 243.2억원으로 나누면 PER 10.4배, 상단에서는 11.3배입니다. 비교기업 평균 16.14배보다는 낮고 SNT에너지와 한텍보다는 높은 자리입니다.
계산 방식에도 짚어 둘 지점이 있는데, 비교기업 세 곳의 PER은 최근 12개월 순이익으로 계산한 반면 디티에스에는 상반기 순이익을 그대로 두 배 한 값을 적용했습니다. 회사가 신고서에 적은 7월 가결산을 보면 7월 한 달 매출은 81.6억원, 영업이익은 7.2억원으로 영업이익률이 8.8%였습니다. 상반기 19.02%의 절반에도 못 미치는 수치인데, 프로젝트 매출이라 월별 진폭이 크다는 점은 감안해야 합니다. 참고로 대표주관사인 대신증권은 2025년 7월 22일 이 회사 주식 271,000주를 주당 14,726원에 취득했습니다. 공모가 하단과의 차이는 13.38%입니다.
상장 첫날 유통 15.15%, 반년 뒤에는 47.52%
상장예정주식수 14,859,445주 가운데 상장일부터 시장에 나올 수 있는 물량은 2,250,787주, 15.15%입니다. 공모주 2,228,917주에 우리사주조합 인출 가능분 21,334주와 소액주주 536주를 더한 값이라 사실상 공모 물량이 전부입니다. 공모가 하단 기준으로 383억원, 상단 기준 416억원어치입니다.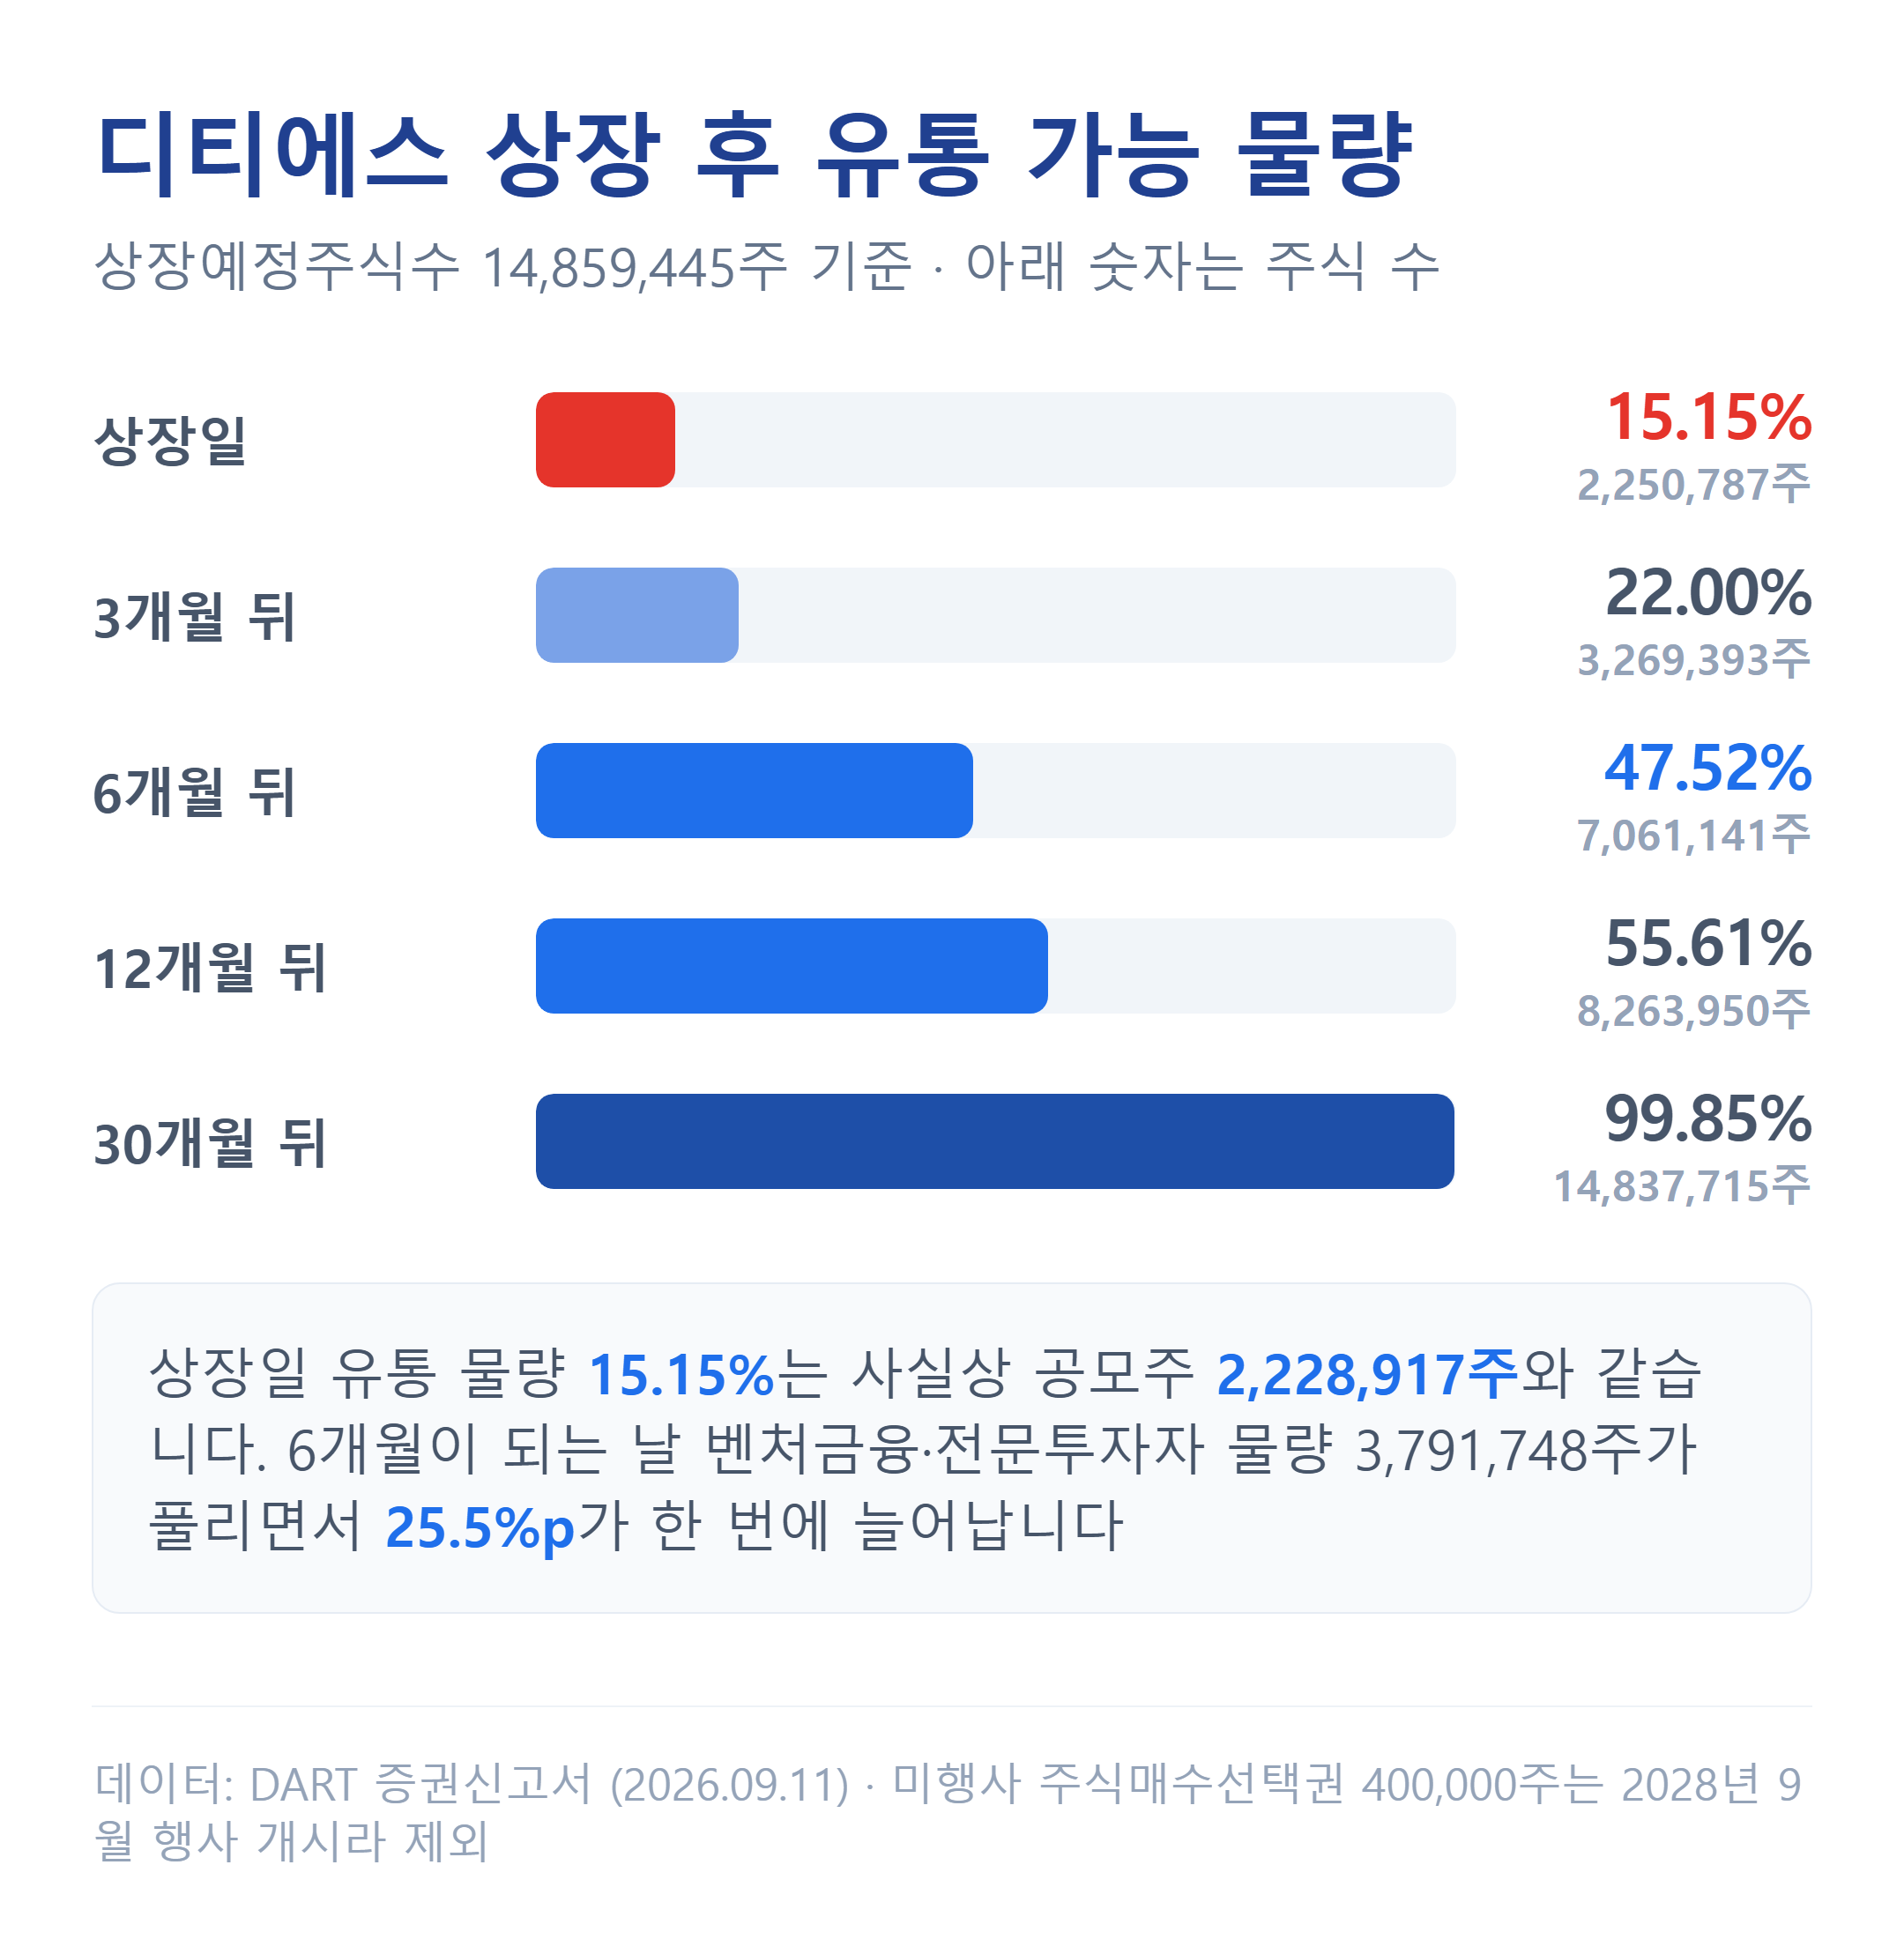
다산네트웍스 32.03%와 스타콜라보 12.20%를 합한 44.24%가 30개월 의무보유에 묶여 있습니다. 벤처금융과 전문투자자 물량도 6개월에서 12개월까지 단계별로 잠겨 있습니다. 여기서 의무보유는 상장 후 정해진 기간 동안 주식을 매도하지 못하도록 거래소에 등록해 두는 장치입니다.
해제 일정은 앞쪽이 아니라 중간에 몰려 있어서 3개월이 지나면 투자 기간 2년 미만 주식 1,018,606주가 풀려 22.00%가 됩니다. 6개월이 되는 날에는 벤처금융·전문투자자 물량 3,791,748주가 한꺼번에 나와 47.52%로 뜁니다. 이후 8개월 49.83%, 10개월 52.15%, 12개월 55.61%로 완만해지다가 30개월 시점에 최대주주 물량까지 풀려 99.85%가 됩니다. 상장 직후 수급이 가벼운 대신 반년 뒤 대기 물량이 세 배로 늘어나는 구조입니다.
디티에스 매출의 45%가 UAE 한 나라에서
수출 비중은 2026년 상반기 97.24%이고 내수는 2.76%에 불과합니다. 그 수출이 특정 국가로 점점 더 쏠린다는 점이 부담입니다. 아랍에미리트 비중은 2023년 2.9%에서 2026년 상반기 45.4%로 올라왔습니다. 회사도 신고서에서 지역 편중이 완화되지 않고 오히려 심화되고 있다고 적었습니다.
연도별 진폭도 큽니다. AFC 알제리 수출은 2024년 15억원에서 2025년 326억원으로 뛰었다가 2026년 상반기 36억원으로 내려앉았고 미국 수출은 2024년 351억원에서 2026년 상반기 12억원으로 줄었습니다. 거래처도 마찬가지여서 2026년 상반기 AFC 매출의 42.32%를 차지한 W사는 2025년 비중이 0.02%였습니다. 전체 매출로 환산하면 이 한 곳이 상반기 매출의 약 37%입니다. ACC는 2025년과 2026년 상반기 모두 J사 한 곳이 전부였습니다.
프로젝트 단위로 대금이 한꺼번에 집행되는 산업이라 이런 변동은 구조적입니다. 그래도 발주국의 에너지 정책이나 정세가 흔들리면 국내 시장에서 메울 여지가 거의 없습니다. 공모자금 사용계획에 북미·기타 지역 영업망 다변화 항목으로 25억원이 잡혀 있는 것도 그래서입니다.
상장사 자회사의 상장 : 모회사가 내놓은 약속
디티에스의 최대주주는 코스닥 상장사인 다산네트웍스로, 2013년 12월 동양그룹 회생 과정에서 지분을 인수했습니다. 2025년 7월 스타콜라보와 다산벤처스가 갖고 있던 주식까지 다산네트웍스가 직접 취득하면서 상장회사의 자회사가 됐습니다. 상장사가 지배하는 회사를 다시 상장시키는 이른바 중복상장에 해당합니다.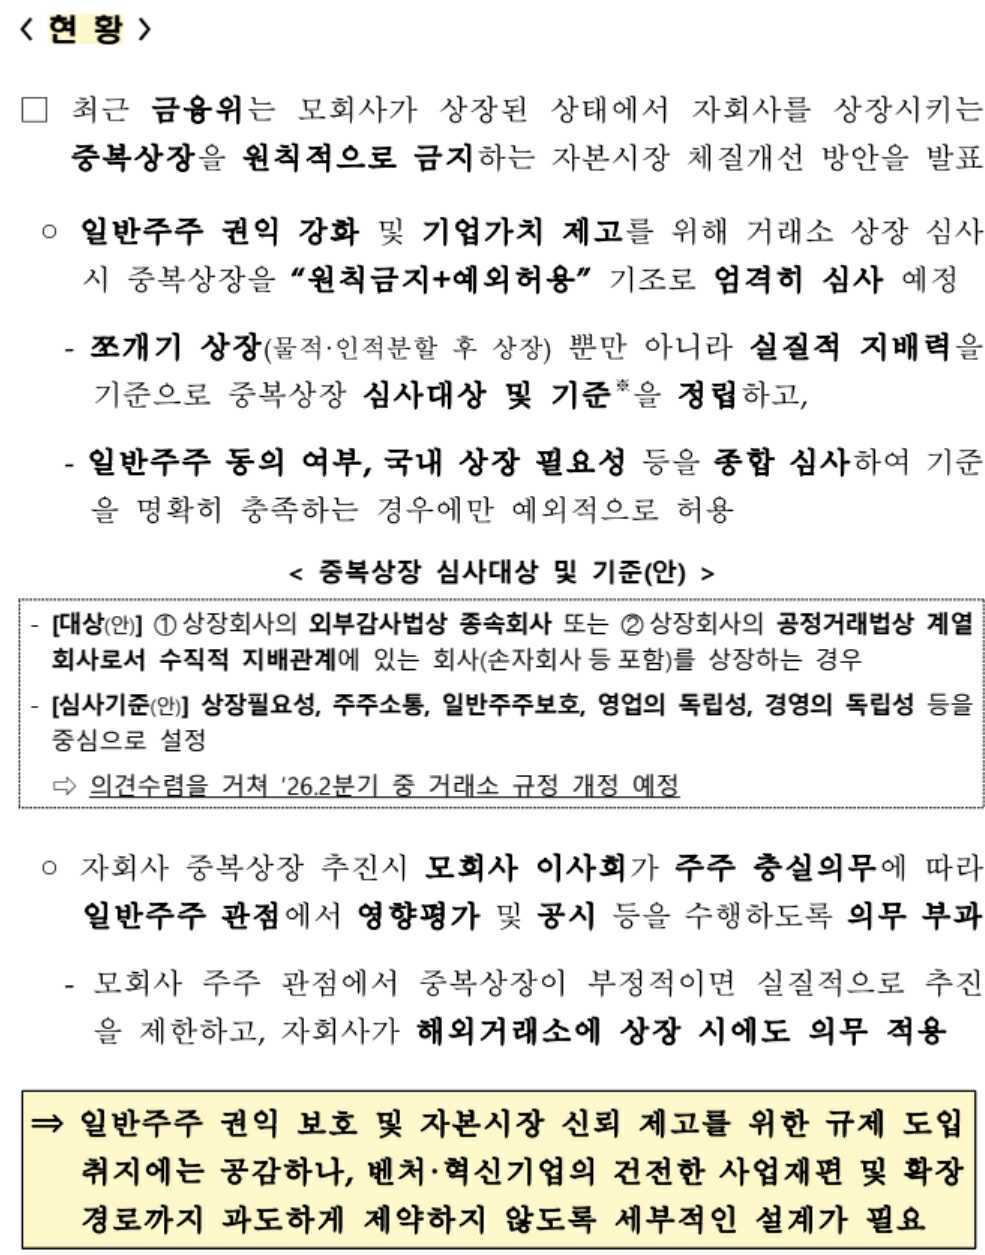
2026년 3월 18일 자본시장 체질개선 방안 간담회에서는 중복상장을 원칙적으로 금지하되 상장 필요성과 주주 소통, 경영·영업의 독립성을 심사해 예외를 허용하는 기준안이 논의됐습니다. 다산네트웍스는 주주간담회를 다섯 차례 열었고 정관에 자회사 상장을 주주총회 승인 사항으로 넣은 뒤 2026년 6월 19일 임시주주총회에서 상장 안건을 가결했습니다.
다산네트웍스가 모회사 주주에게 내놓은 보상안은 디티에스 상장이 끝나고 1개월 안에 자기주식 822,713주를 전량 소각하는 것입니다. 제9회차 신주인수권부사채 콜옵션으로 취득한 약 56.7억원어치 사채 소각, 2029년까지 배당성향 30% 이상 유지 노력, 기업가치 제고 계획 공시가 함께 붙었습니다. 모회사 재무는 2016년 인수한 미국 자회사 DZS가 2025년 3월 연방파산법 제7장 파산을 신청하면서 한 차례 흔들렸다가, 2025년 12월 지분을 전량 정리한 뒤 2025년 매출 5,418억원에 영업이익 385억원으로 흑자 전환했습니다.
재무적 투자자인 그린에어제5차 유한회사와 맺은 주주간계약에는 이사지명권과 사전동의권, 차액보전 옵션과 풋옵션이 들어 있었습니다. 2025년 9월 15일 변경합의로 효력이 멈췄고 상장이 완료되면 자동 해지되지만, 상장이 무산되면 이 조항들이 되살아납니다.
공모자금 365억원 사용내역
공모가 하단 기준으로 379억원을 모아 발행제비용 13.9억원을 빼면 365억원이 회사로 들어옵니다. 발행제비용의 대부분은 조달금액의 3.2%인 인수수수료 12.1억원입니다.
공모자금은 크게 네 갈래로 나뉩니다.
첫째, 중동 대형 EPC 프로젝트의 자재비와 외주가공비에 쓸 프로젝트 대응비용 120억원(32.88%)입니다.
둘째, 탄소포집(CCUS)과 수소, 폐열회수발전(ORC), AI 데이터센터 관련 설비와 기술개발에 103억원(28.21%)입니다.
셋째, 기존 AFC·ACC 생산능력 확충 설비 투자 50억원(13.70%)과 북미 등 영업망 확대 25억원(6.85%)입니다.
넷째, 원자재와 환율 변동에 대비한 예비비 67억원(18.36%)입니다.
프로젝트 대응비용과 예비비를 합한 187억원이 전체의 51.24%로 설비나 연구개발보다 운영자금 성격이 큽니다. 집행은 2026년부터 2028년까지 3년에 나눠 진행하고 기존 사업부 설비투자 50억원은 2027년과 2028년에 배정돼 있습니다.

디티에스 청약 전에 확인할 3 가지
디티에스는 3년 연속 두 자릿수 영업이익률을 지킨 흑자 기업이고, 발주처 벤더 등록이라는 진입장벽 안에서 반복 수주를 쌓아 왔습니다. 상장 첫날 시장에 나올 수 있는 물량이 15.15%에 그친다는 점도 수급 측면에서는 부담이 적은 조건입니다.
반대쪽에 놓인 것은 가격 근거와 매출 구조, 그리고 단기 차입금 373억원입니다. 평가액을 받친 평균 PER 16.14배는 비교기업 한 곳에 크게 기대고 있고 적용 순이익은 상반기를 두 배 한 값이며, 매출은 UAE 한 나라와 소수 거래처에 쏠려 있습니다. 하반기 실적이 상반기 속도에 크게 못 미치거나 중동 프로젝트 일정이 밀리면 판단을 다시 해야 합니다.
청약을 검토한다면 10월 중순까지 세 가지를 확인해 두는 편이 좋습니다.
첫째, 10월 12일 공고되는 확정 공모가의 위치입니다. 상단 18,500원이면 연환산 순이익 기준 PER이 11.3배가 되고, 하단이면 10.4배입니다.
둘째, 수요예측에서 기관이 배정 주식을 일정 기간 매도하지 않겠다고 약속한 의무보유 확약 비율입니다. 상장일 유통 물량이 적은 만큼 이 비율이 첫날 수급을 좌우합니다.
셋째, 3분기 이후 실적 흐름입니다. 7월 가결산 영업이익률 8.8%가 일시적인 것인지, 수주잔고 1,236억원이 다시 늘어나는지를 보면 연환산 전제의 현실성을 가늠할 수 있습니다.
이 글은 특정 종목의 투자를 권유하지 않으며 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
디티에스 공모주 청약일과 공모가는 어떻게 되나요?
일반청약은 2026년 10월 13일부터 14일까지 대신증권과 유진증권에서 진행합니다. 희망 공모가는 17,000~18,500원이고 확정 공모가는 10월 12일에 공고됩니다.
디티에스 상장일은 언제인가요?
증권신고서에는 아직 적혀 있지 않습니다. 납입일인 10월 16일 이후 통상적인 일정을 적용하면 10월 23일 전후로 예상됩니다.
상장 직후 유통 물량 15%는 낮은 편인가요?
낮은 편입니다. 최대주주등 지분 44.24%가 30개월 묶이고 기관 투자자 물량도 단계별로 잠겨서 첫날 나올 수 있는 주식이 공모 물량과 거의 같습니다. 다만 6개월이 지나면 47.52%로 늘어난다는 점은 함께 봐야 합니다.
디티에스 디티에스분석 공모주 IPO 공모주일정