유캐스트 공모주 분석 : 2025년 매출 59억, 2028년 459억?
유캐스트 공모주 핵심 요약 3가지
- 유캐스트는 재난안전통신망과 군 전술통신망에 들어가는 LTE·5G 이동형 기지국을 만드는 회사입니다. 희망 공모가 21,000~26,000원 기준 시가총액은 1,237억~1,531억원입니다.
- 공모가의 근거는 2025년 매출 59억원이 아니라 회사가 추정한 2028년 매출 459억원, 순이익 186억원입니다. 2026년 상반기까지는 영업손실이 이어지고 있습니다.
- 상장일에 매도 가능한 물량은 36.81%인데, 그중 63.1%가 공모주가 아닌 기존 주주 몫입니다.

재난망과 군 전술망에 들어가는 이동형 기지국
유캐스트는 2011년 5월 설립된 무선통신 장비 회사로, 특정 기업이나 기관이 일반 이동통신망과 분리해 자체적으로 운영하는 전용 무선망인 특화망(Private Network)에 들어가는 기지국과 코어망을 만듭니다. 기지국은 스마트폰 같은 단말과 전파를 주고받는 장비이고 코어망은 가입자 인증과 데이터 연결을 맡는 중앙 시스템입니다. 유캐스트는 두 가지를 모두 자체 기술로 보유하고 있어서 대형 장비사의 코어망에 기대지 않고도 하나의 완결된 망을 공급할 수 있습니다.
주력 제품군은 NIB(Network in a Box)라 부르는 일체형 이동기지국입니다. 기지국과 코어망, 응용 서버를 상자 하나에 담아 외부 통신 인프라가 끊긴 현장에서도 바로 독립된 통신망을 열 수 있게 만든 장비로, 등에 메는 백팩형과 차량에 싣는 형태가 있습니다. 국가재난안전통신망의 휴대형 이동기지국을 납품했고 군 전술정보통신체계(TICN) 이동기지국 개발에도 참여했습니다.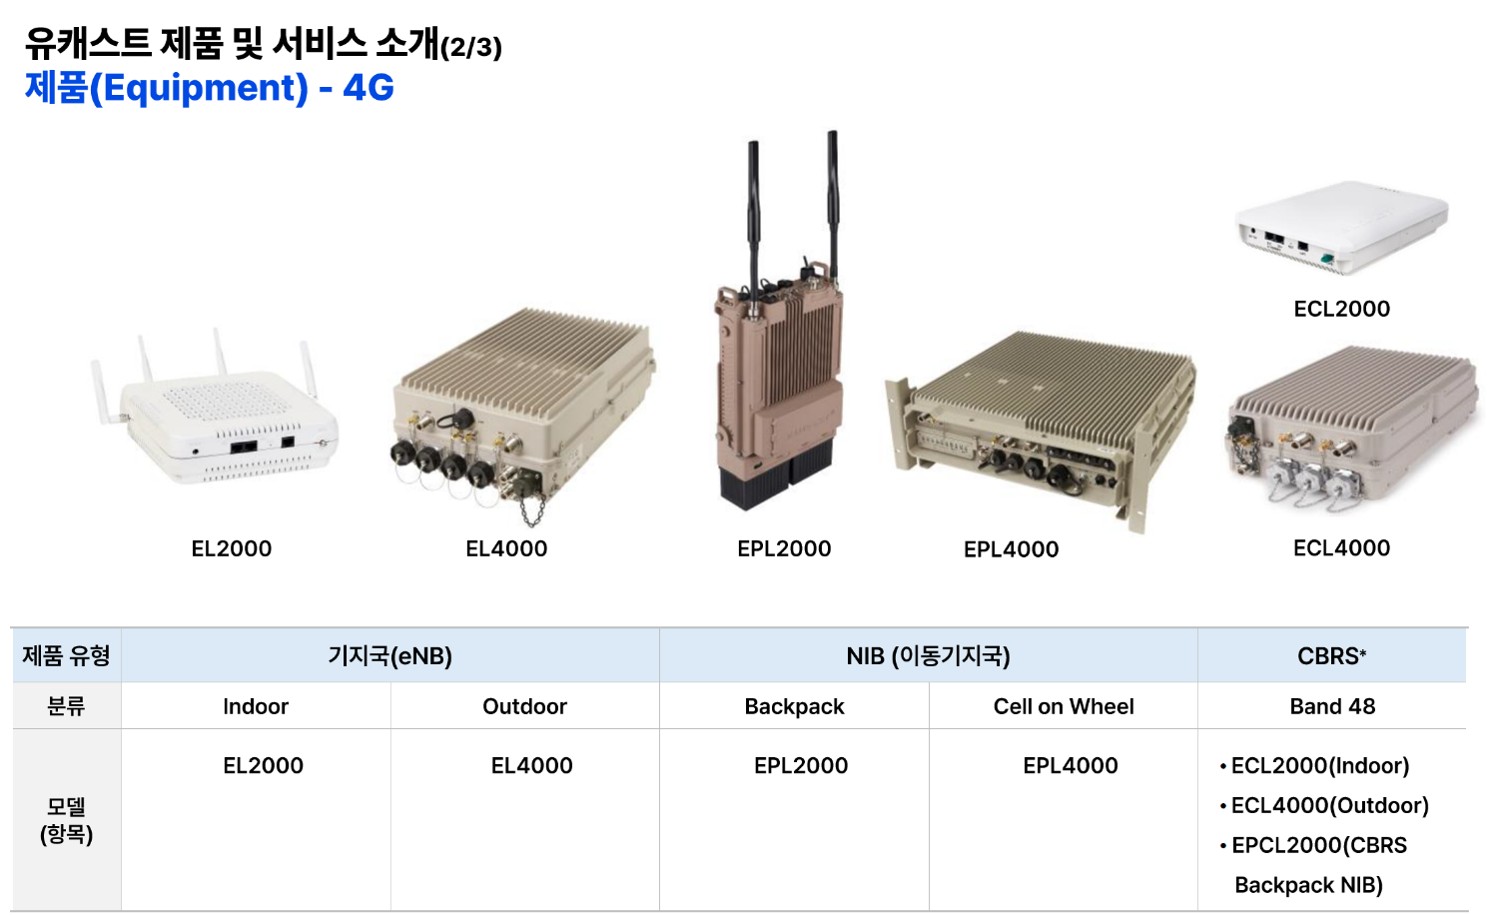
김재형 대표이사는 서울대 전자공학과와 UCLA 전자공학 박사를 거쳐 미국 벨 연구소(루슨트 테크놀로지스)에서 8년 가까이 일했습니다. 이후 포스데이타와 세아네트웍스에서 시스템 엔지니어링과 연구소를 맡았고 2011년 유캐스트를 창업했습니다. 해외에서는 일본 UQ Communications에 LTE 기지국을 수출한 이력이 있고 미국 FCC 인증과 CBRS OnGo 인증도 받았습니다. 국내외 등록 특허는 34건입니다.
상장 트랙은 이익을 내지 못한 기업도 기술성 평가를 거쳐 상장할 수 있는 기술특례입니다. 유캐스트는 한국평가데이터와 정보통신정책연구원에서 AA와 A 등급을 받았고 2026년 5월 29일 상장예비심사를 신청해 8월 20일 승인을 받았습니다.
지금 매출의 대부분은 장비 판매가 아니라 구축 용역에서 나옵니다. 2025년 매출 59.3억원 가운데 용역매출이 50.8억원으로 85.6%를 차지했습니다. 자체 제품 매출은 7.6억원으로 12.7%에 그쳤습니다. 대형 공공 사업은 KT나 한화시스템 같은 주사업자를 거친 도급 구조로 계약되는 경우가 많습니다.
매출 59억원에 영업손실 18억원, 자본잠식은 공모 전에 해소
매출은 2023년부터 2년 사이 두 배로 늘었지만 영업손실은 줄지 않았습니다. 2025년 연결 기준 매출 59.3억원에 영업손실 18.3억원, 당기순손실 35.6억원이었고 2026년 상반기에도 매출 22.4억원에 영업손실 16.8억원을 기록했습니다.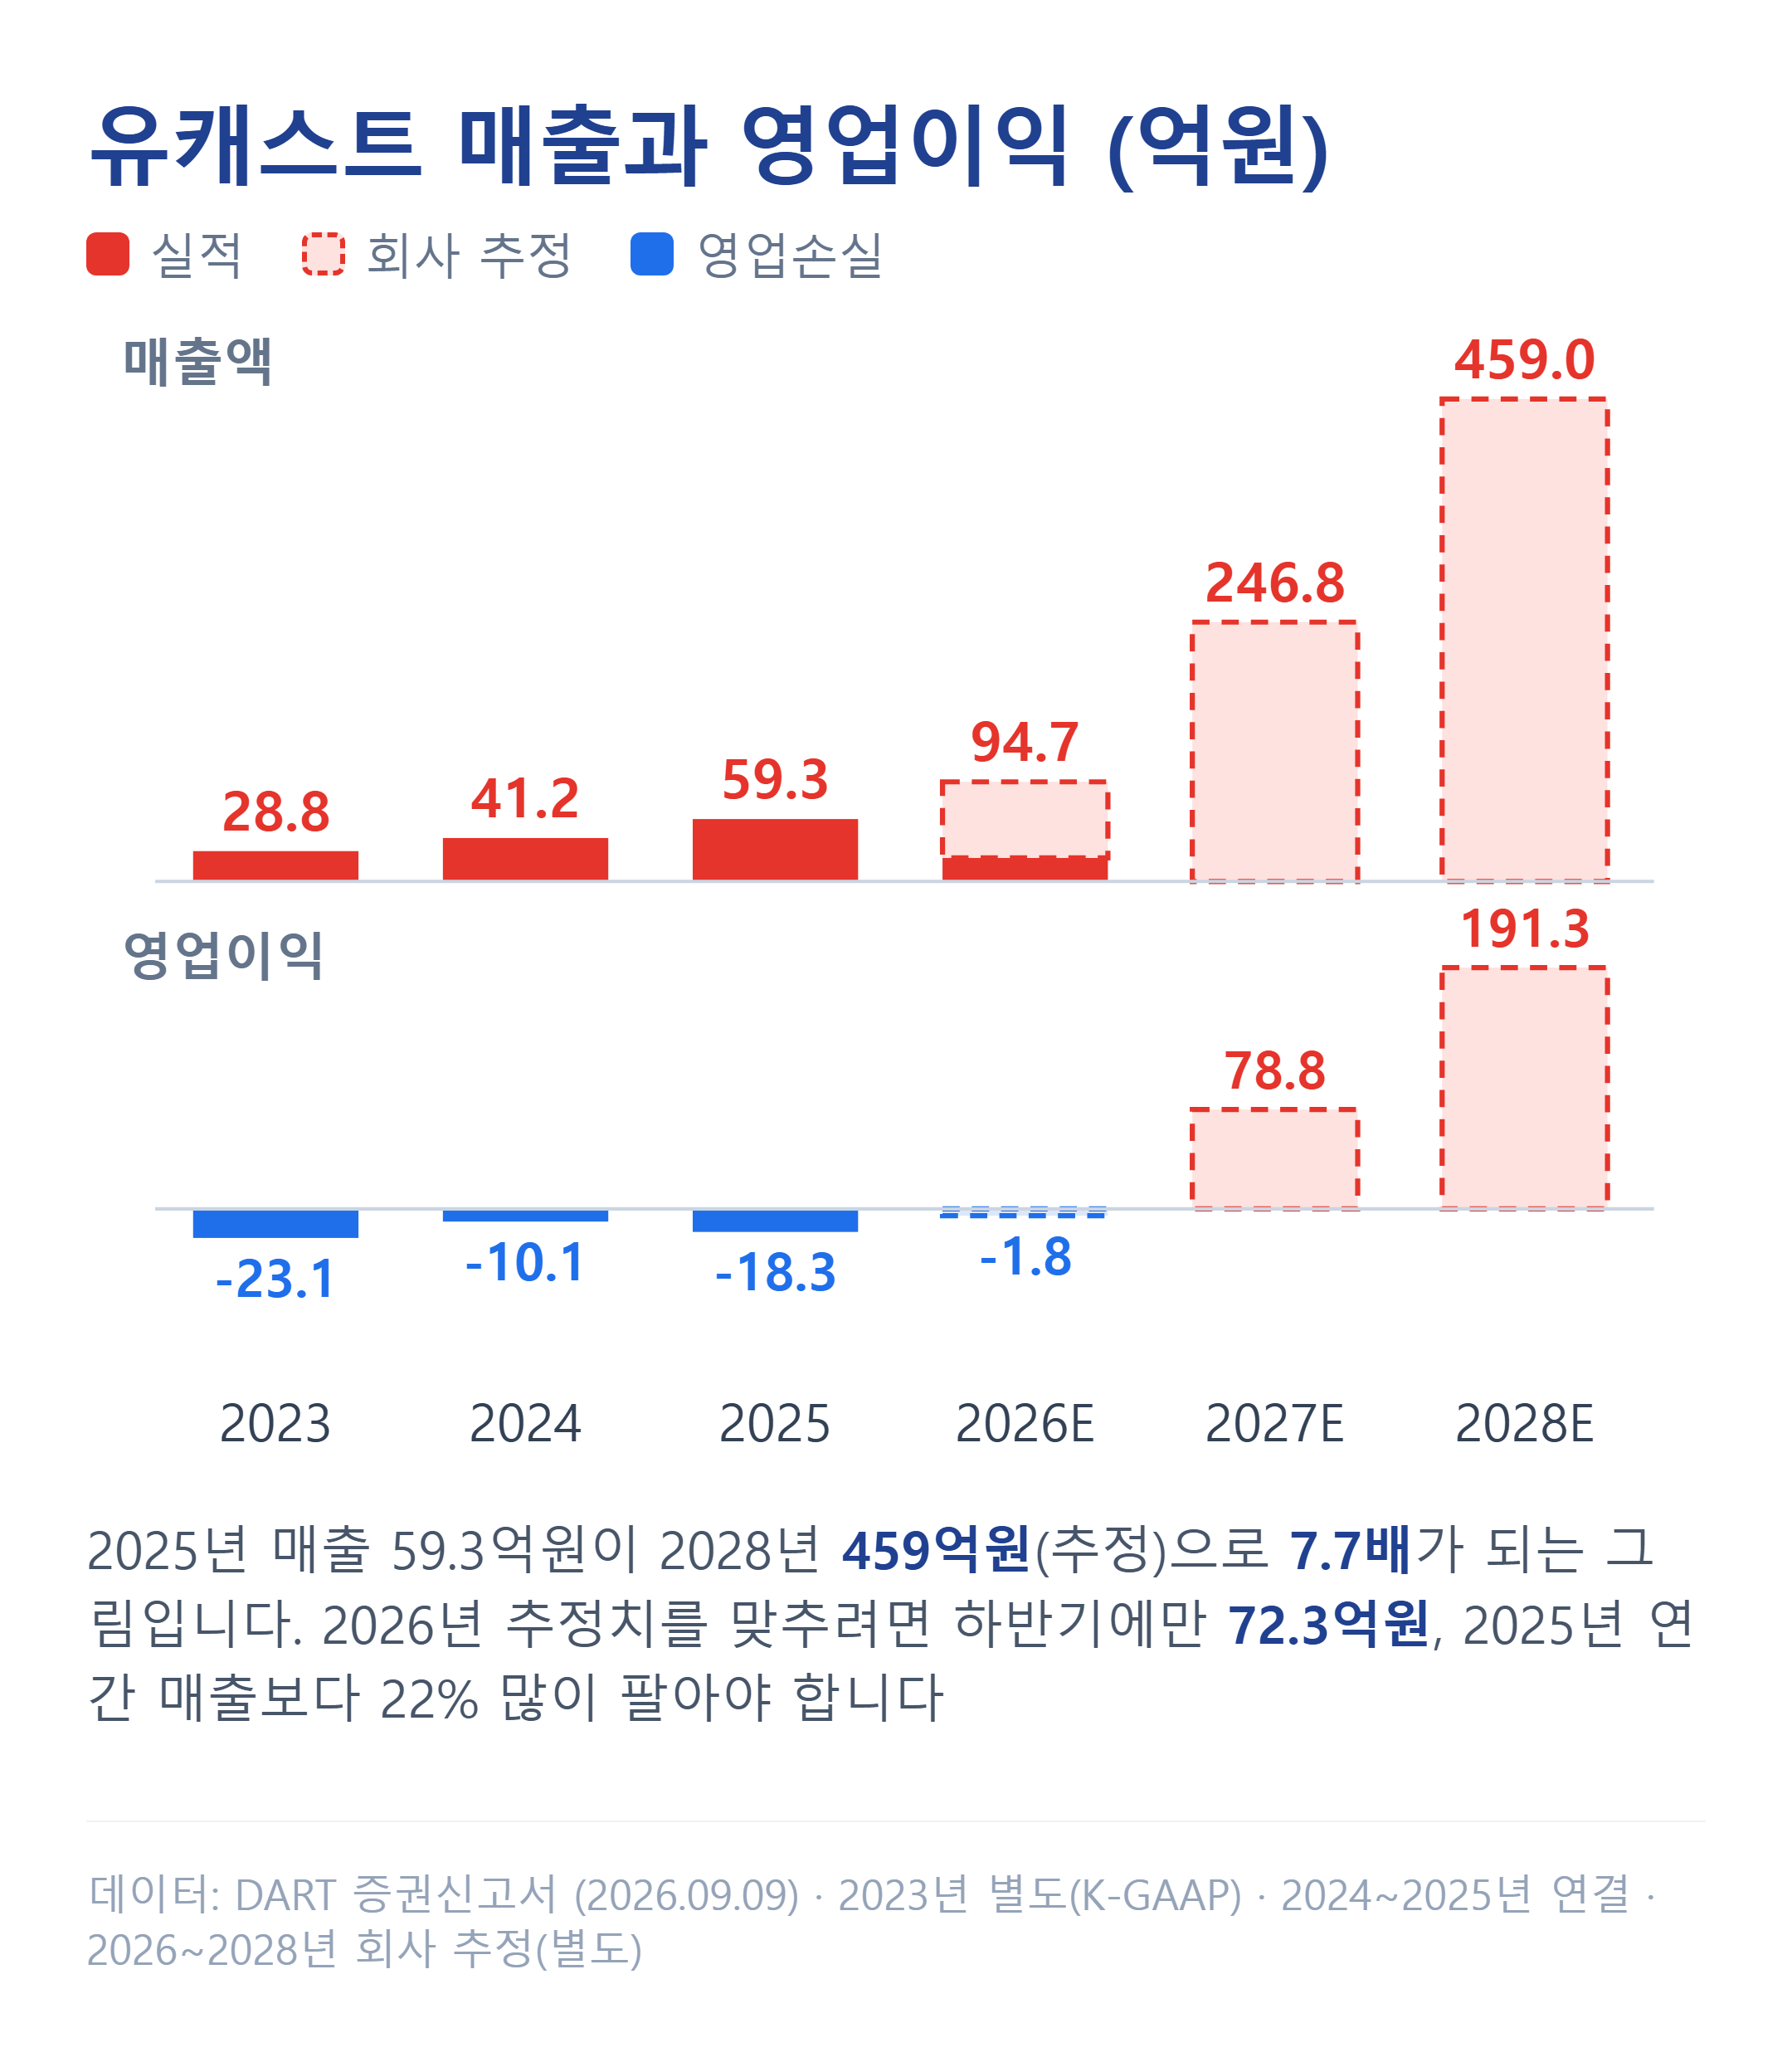
2023년 손익은 별도(K-GAAP) 기준이고 2024년부터는 연결 기준입니다. 2023년 영업활동 현금흐름이 35억원 플러스로 나온 것은 국내 방산업체 H사에서 용역대금의 90%를 선수금으로 받았기 때문입니다. 그 뒤로는 해마다 20억~30억원대가 빠져나갔습니다. 모자란 돈은 차입과 유상증자로 메워 왔는데, 2026년 상반기에만 재무활동으로 81억원이 들어왔습니다.
2025년 말 자본총계는 -49.5억원으로 완전자본잠식 상태였습니다. 2026년 2월 상환전환우선주, 3월 전환사채를 보통주로 바꾸고 같은 달 두 차례 유상증자를 하면서 반기 말 자본총계가 66.6억원으로 돌아섰습니다. 공모를 앞두고 잠식은 이미 풀린 상태입니다.
재무제표 밖의 사건도 하나 있습니다. 2024년 5월 직원 1명이 OTP와 전산 권한을 무단으로 이용해 회사 예금 9억원을 빼돌렸습니다. 이 직원은 징역 6년이 확정돼 복역 중입니다. 회사는 회수 가능성이 낮다고 보고 전액을 손실로 반영한 뒤 자금 결재선을 분리하는 등 내부통제를 고쳤다고 밝혔습니다.
거래처 집중도도 높습니다. 상위 5개 매출처 비중이 2025년과 2026년 상반기 모두 90.1%였습니다. 한 고객사(C사) 비중은 2025년 44.0%에서 2026년 상반기 15.2%로 낮아졌지만, 상위 5곳에 매출이 몰리는 구조 자체는 그대로입니다.
2026년 하반기에만 72억원, 2025년 한 해보다 많은 매출
회사가 제시한 추정 손익은 가파릅니다. 2026년 상반기 실적 22.4억원에 하반기 추정 72.3억원을 더해 2026년 매출 94.7억원을 만들고 2027년 246.8억원, 2028년 459.0억원으로 키웠습니다. 영업이익은 2027년에 78.8억원 흑자로 돌아서고 2028년에는 191.3억원이 되는 그림입니다.
2026년 하반기 추정치 72.3억원은 2025년 연간 매출 59.3억원보다 22% 많습니다. 2025년 하반기 매출을 자체 계산하면 약 39.8억원인데, 그와 비교하면 1.8배를 1년 만에 올려야 한다는 계산이 나옵니다. 유캐스트는 공공 예산 집행과 연말 준공 일정 때문에 매출이 하반기에 몰리는 구조라고 설명합니다. 같은 구조 때문에 4분기 사업이 다음 해로 밀리면 연간 목표가 한꺼번에 흔들릴 수 있습니다.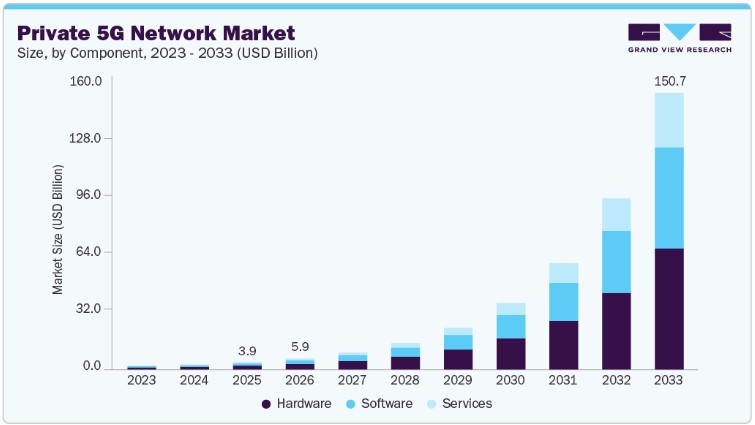
성장의 근거로는 매출 구조의 전환을 들었습니다. 2025년 12.7%였던 제품매출 비중을 2028년 70.8%까지 끌어올린다는 계획입니다. 제품매출 자체는 2025년 7.6억원에서 2028년 325.2억원으로 늘어나는 것으로 잡혀 있습니다. 해외 인증과 국내 실증 레퍼런스를 바탕으로 이동형 기지국이 양산 공급 단계에 들어간다는 전제입니다. 신고서가 인용한 Grand View Research 자료에서 글로벌 Private 5G 시장은 2025년 39억 달러, 2026년 59억 달러 규모로 추정됩니다.
RFHIC를 빼면 22,562원, 희망 공모가 상단 아래
주당 평가가액은 2028년 추정 순이익 186.3억원에서 출발합니다. 이를 연 20%로 2.5년 할인해 118.1억원으로 만들고 적용 주식수 5,973,910주로 나눠 주당 1,977원을 얻은 뒤 비교기업 평균 PER 17.97배를 곱해 35,522원을 산출했습니다. 희망 공모가 21,000~26,000원은 이 평가액에서 40.88~26.81%를 할인한 가격입니다.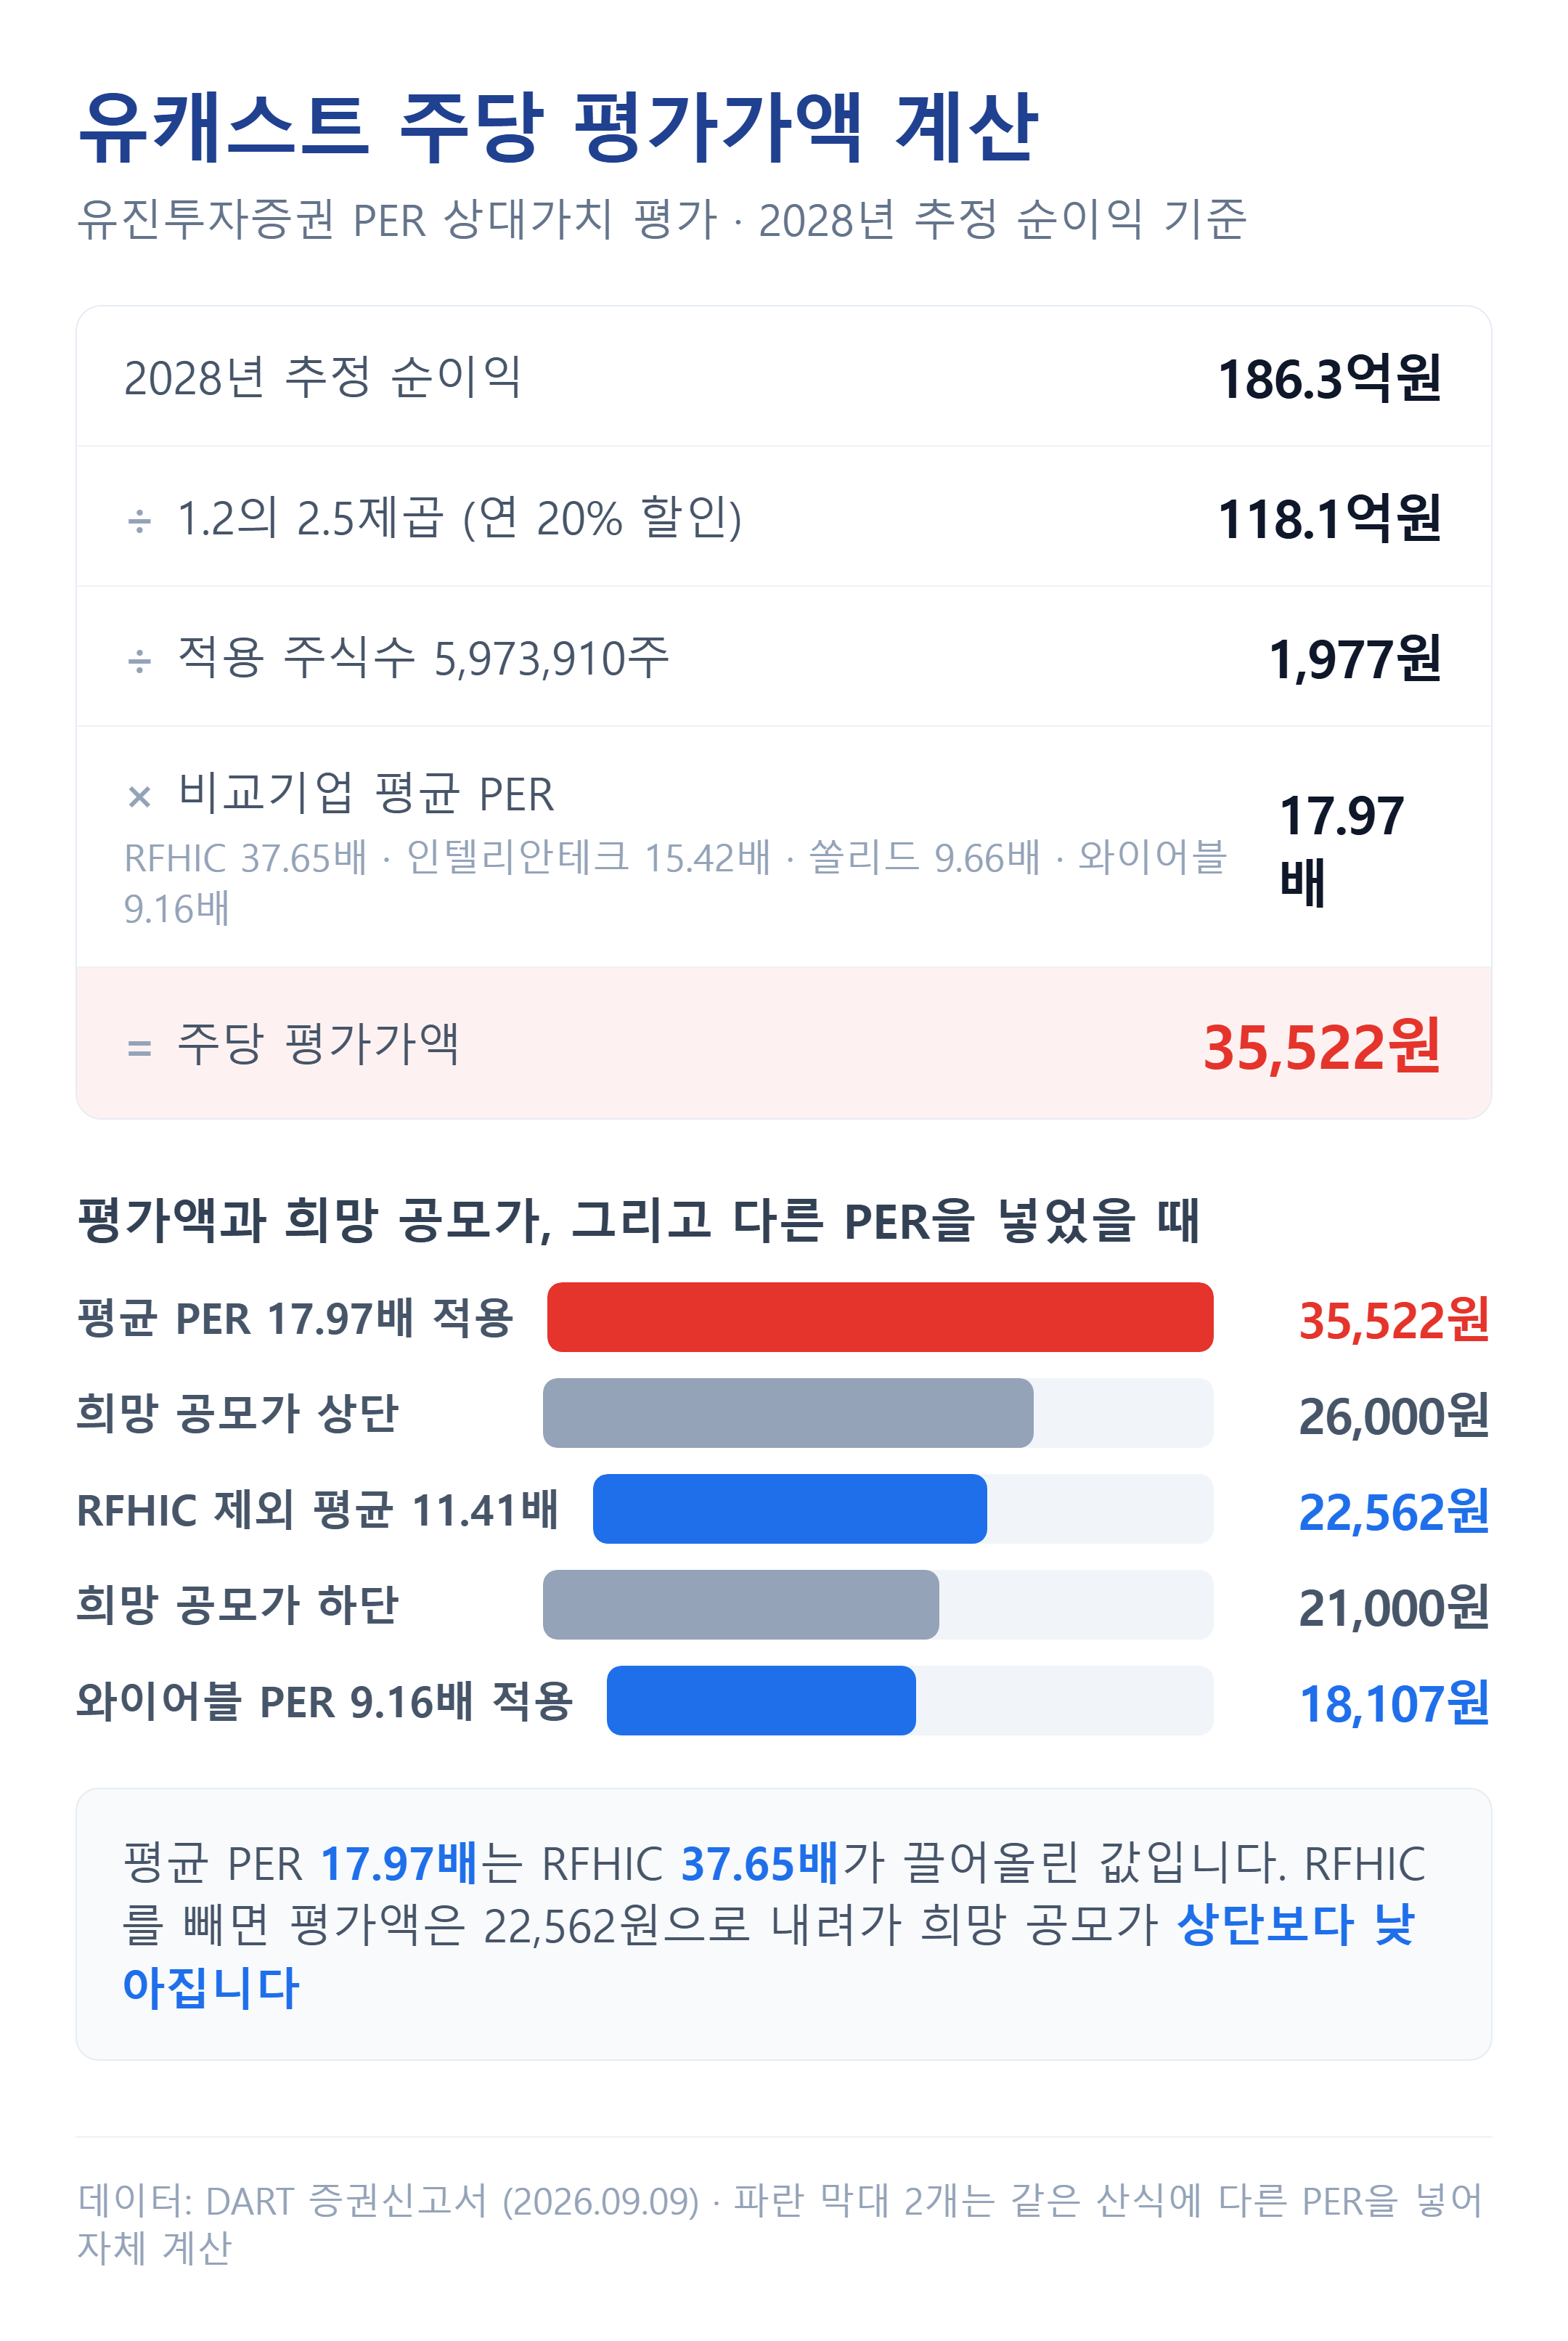
비교기업은 알에프에이치아이씨(RFHIC)·쏠리드·인텔리안테크놀로지스·와이어블 4곳입니다. 네 곳의 PER은 각각 37.65배, 9.66배, 15.42배, 9.16배인데 RFHIC 한 곳이 나머지 세 곳 평균의 3배를 넘어 평균을 크게 끌어올렸습니다. RFHIC를 빼고 세 곳 평균 11.41배를 같은 산식에 넣으면 평가액은 22,562원으로 내려가, 희망 공모가 상단 26,000원보다 낮고 하단 21,000원보다 7.4% 높은 수준이 됩니다.
반대 방향의 숫자도 있습니다. 희망 공모가 기준 시가총액을 회사 추정 2028년 순이익으로 나누면 PER은 6.6~8.2배로, 비교기업 가운데 가장 낮은 와이어블보다도 낮습니다. 다만 흑자 원년으로 제시한 2027년 순이익 84.4억원 기준으로 보면 14.7~18.1배입니다. 이미 확인된 2025년 매출로 계산한 PSR(시가총액을 매출로 나눈 값)은 20.8~25.8배입니다. 어느 해 숫자를 믿느냐에 따라 싸게도, 비싸게도 보이는 구조입니다.
유캐스트 상장일 유통 36.81%, 공모주보다 많은 기존 주주 물량
상장 직후 시장에서 매도할 수 있는 주식은 2,167,869주로 상장예정주식수의 36.81%입니다. 이 가운데 공모주는 800,000주로 36.9%이고 나머지 1,367,869주, 63.1%는 기존 주주 몫입니다. 희망 공모가 하단 기준으로 455억원, 상단 기준으로 564억원어치입니다.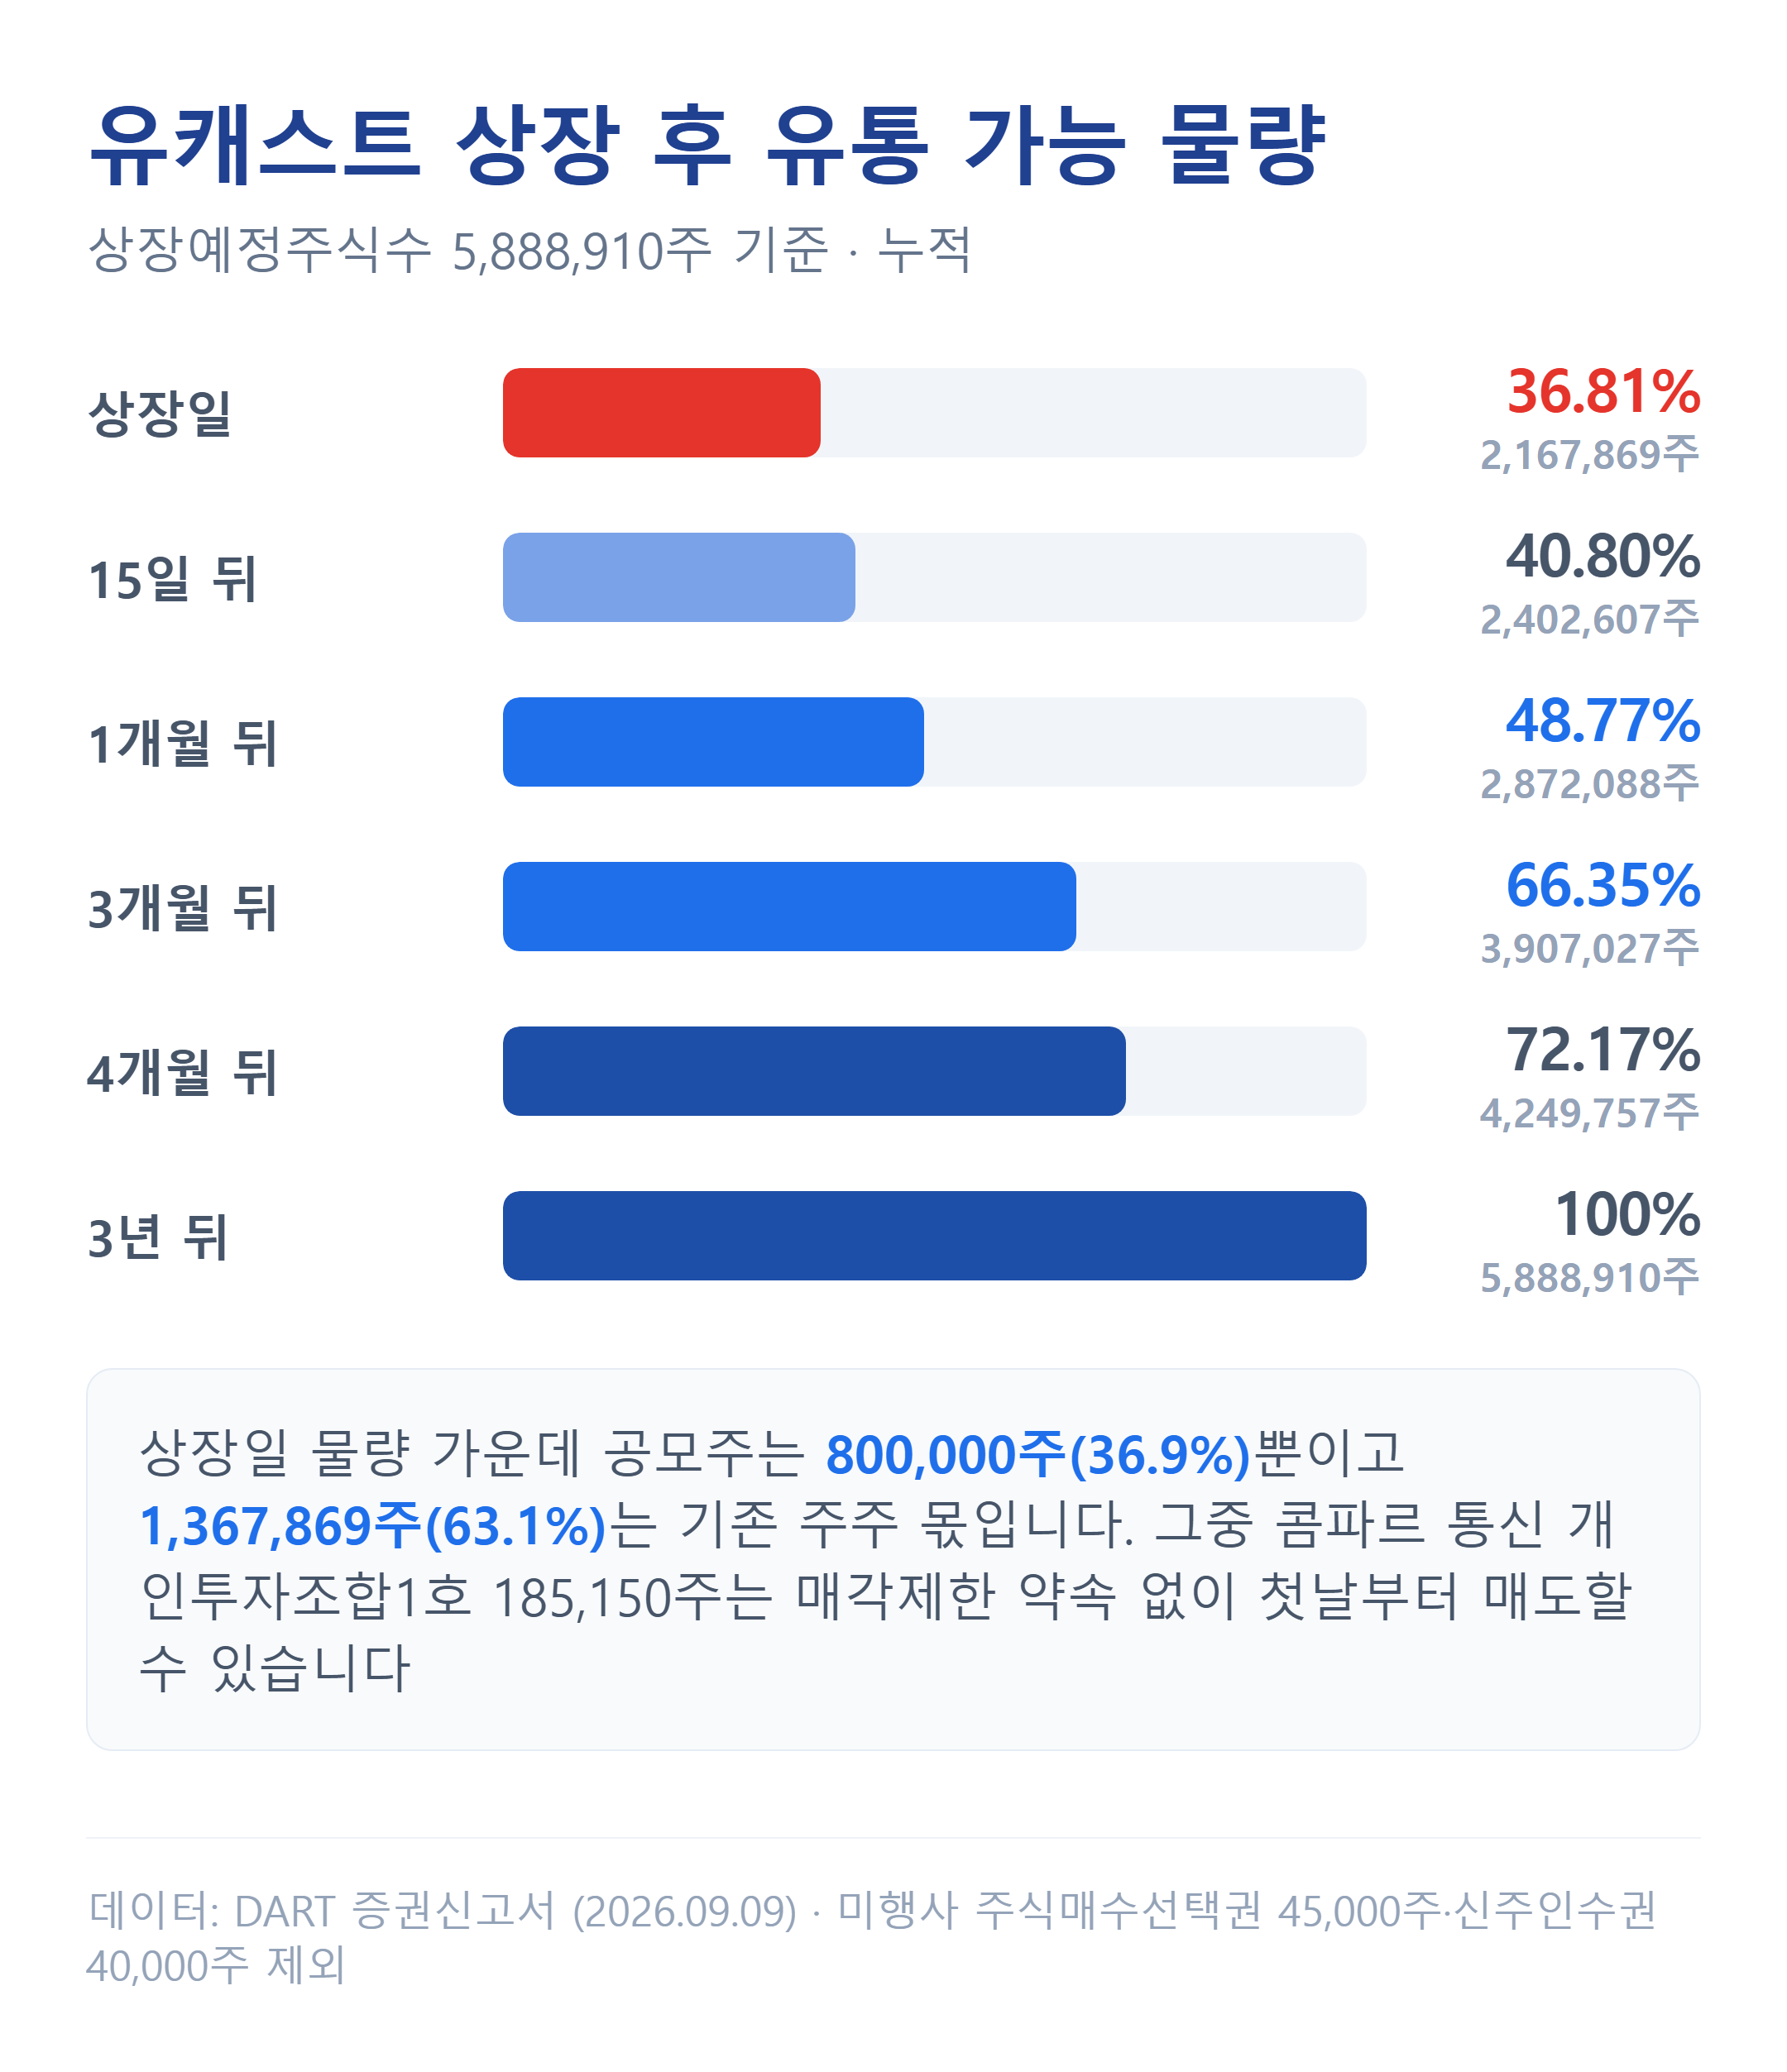
기존 주주 물량 가운데 콤파르 통신 개인투자조합1호의 185,150주에는 매각제한이 전혀 걸려 있지 않습니다. 투자 기간이 2년을 넘어 규정상 보호예수 대상이 아니고 자발적 매각제한 약속도 없어 상장 첫날부터 전량 매도할 수 있습니다. 상장 직후 유통물량의 8.54%에 해당합니다. 소액주주 187명의 1,055,357주도 첫날부터 풀려 있습니다.
반면 최대주주 김재형 대표이사와 특수관계인·임원이 보유한 1,186,472주(20.15%)는 규정상 1년이던 기간을 3년으로 늘려 묶여 있습니다. 티그리스투자조합66호 등 투자 기간이 짧은 벤처금융은 절반씩 1개월을 자발적으로 연장해 해제 시점을 나눴습니다. 공모 후 최대주주등 지분 20.15%에 공동목적 보유를 확약한 우호주주 17명의 8.14%를 더해도 28.28%라 경영권 지분은 두텁지 않은 편입니다.
연 12,000대 조립라인과 6G 라이선스에 들어갈 94억원
희망 공모가 하단 기준 순수입금 약 160억원 가운데 94.5억원이 시설자금입니다. 2027~2028년에 30억원을 들여 연 12,000대를 조립할 수 있는 생산설비를 짓고 지금까지 빌려 쓰던 연구개발 장비를 25.5억원어치 직접 들이는 계획입니다. 나머지는 전용실시권과 5G·6G 소프트웨어 스택, 선도기술 라이선스 확보에 쓰입니다.
운영자금 59억원은 전부 연구개발에 배정됐습니다. 연구 인력 인건비가 39억원, 경상기술료와 장비 임차 같은 경비가 20억원입니다. 해외 마케팅에는 5.5억원이 잡혀 있습니다. 공모가가 밴드 상단으로 정해지면 조달 규모는 208억원까지 늘어납니다.

10월 7일 수요예측 전에 유캐스트에서 볼 숫자
지금 자료가 보여 주는 유캐스트는 재난망과 국방망에서 레퍼런스를 쌓은 특화망 장비 회사이면서 아직 한 번도 영업이익을 내지 못한 회사입니다. 공모가의 근거는 2025년 실적의 7.7배에 이르는 2028년 추정 매출이고, 그 추정을 받치는 평균 PER도 비교기업 한 곳이 크게 끌어올린 값입니다. 상장일 유통 36.81%와 확약 없는 기존 주주 물량까지 감안하면 수요예측 결과를 확인하기 전에 가격을 판단하기는 이릅니다.
판단이 바뀔 수 있는 조건은 세 가지입니다. 첫째, 수요예측에서 기관들이 밴드 상단 이상에 몰리고 배정받은 주식을 일정 기간 매도하지 않겠다는 의무보유 확약 비중이 높게 나오면 기관이 회사 추정을 받아들였다는 신호로 읽을 수 있습니다. 둘째, 2026년 하반기 매출이 추정치 72.3억원에 근접하는지는 3분기 보고서에서 처음 확인됩니다. 셋째, 제품매출 비중이 실제로 오르는지, 즉 용역 중심 회사가 장비 회사로 바뀌고 있는지가 2027년 흑자 전환 추정의 전제입니다.
수요예측은 10월 7일부터 14일까지 진행되고 확정 공모가는 10월 16일에 공고됩니다. 일반청약은 10월 19~20일입니다. 확정 공모가와 기관 경쟁률, 확약 비율이 나오면 평가액 대비 할인율과 첫날 유통 물량을 다시 계산할 수 있습니다.
자주 묻는 질문
유캐스트 공모주 청약일과 상장일은 언제인가요?
일반청약은 2026년 10월 19일과 20일 이틀간 진행되며 대표주관사는 유진투자증권입니다. 납입과 배정 공고는 10월 22일입니다. 상장일은 아직 확정되지 않았지만 일정상 10월 29일 전후로 예상됩니다.
유캐스트 공모가는 얼마이고 시가총액은 어느 정도인가요?
희망 공모가는 21,000~26,000원이고 최종 가격은 10월 7~14일 수요예측을 거쳐 10월 16일 공고됩니다. 상장예정주식수 5,888,910주를 곱한 시가총액은 1,237억~1,531억원입니다.
유캐스트는 어떤 회사인가요?
재난안전통신망, 군 전술통신망, 산업 현장 전용망에 쓰이는 LTE·5G 기지국과 코어망, 일체형 이동기지국을 만드는 무선통신 장비 회사입니다. 2025년 매출은 59.3억원이며 기술특례로 코스닥 상장을 추진하고 있습니다.
유캐스트 유캐스트분석 공모주 IPO 공모주일정