에스에프씨 공모주 분석: 삼성디스플레이 매출 75.5%, 특허 1심 배상 80억
에스에프씨 공모주 핵심 요약 3가지
- 스마트폰 OLED 화면에서 파란빛을 내는 청색 호스트·도판트를 만드는 소재 회사로, 2025연도 매출의 75.5%가 삼성디스플레이에서 나왔습니다. 희망 공모가 31,600~36,100원에 5,000,000주를 내놓고 유가증권시장에 상장합니다.
- 주당 평가가액 46,210원은 최근 12개월 EBITDA(영업이익에 감가상각비를 더한 값) 599억 8,500만원에 비교기업 8곳 평균 EV/EBITDA 13.39배를 곱해 나왔습니다. OLED 유기재료가 주력인 덕산네오룩스의 6.63배만 쓰면 26,325원으로 희망 공모가 하단보다 낮습니다(자체 계산).
- 9월 LG화학 특허침해 소송 1심에서 손해배상 80억원 판결이 나와 회사가 항소했습니다. 공모주 가운데 680,642주는 기존 주주가 내놓는 구주매출이라 그 대금은 회사로 들어오지 않습니다. 상장 직후 매도할 수 있는 물량은 24.17%이고 상장 후 주가가 공모가 아래로 내려가도 인수 증권사에 매도할 수 있는 권리인 환매청구권은 없습니다.

스마트폰 화면의 파란빛을 만드는 소재 회사
에스에프씨는 2000년 4월 김용관 대표가 세운 OLED 유기재료 회사로 충북 청주 오창에 본사와 연구개발센터를 두고 있습니다. OLED는 빨강·초록·파랑 빛을 내는 유기물 층으로 화면을 만드는데, 회사는 그중 파란빛을 내는 층의 바탕 물질인 청색 호스트와 빛의 색과 효율을 정하는 청색 도판트를 공급합니다. 2025연도 매출에서 OLED 부문이 90.8%이고 청색 호스트 한 제품군이 59.5%를 차지합니다.
나머지 사업은 아직 작습니다. 분자진단용 올리고뉴클레오타이드를 만드는 바이오 부문이 매출의 8.9%이고 2025년 7월 관계회사 렉쎌을 합병하며 시작한 반도체 포토공정 소재 부문은 0.3%입니다. 렉쎌 합병으로 OLED 소재 생산의 마지막 단계인 승화정제 공정도 회사 안으로 들여왔습니다.
지분 구조는 일본 소재 기업 HODOGAYA CHEMICAL(호도가야화학공업)이 2010년부터 최대주주이고 공모 후 지분율은 41.66%입니다. 2대주주는 삼성디스플레이가 99%를 출자한 신기술사업투자조합 SVIC로, 구주매출 뒤 남는 19.90%를 2년 6개월 동안 매도하지 않기로 했습니다.
6개월 영업이익 285억원, 9월 순이익은 마이너스
3월 결산법인이라 2025연도는 2025년 4월부터 2026년 3월까지입니다. 매출은 2023연도 1,331억원에서 2025연도 1,608억원으로 늘었지만 영업이익은 2024연도 305억원에서 2025연도 217억원으로 줄었습니다. 신고서는 연구개발비와 소송 관련 비용, 합병에 따른 감가상각비 증가로 영업이익률이 19.3%에서 13.5%로 내려갔다고 설명했습니다.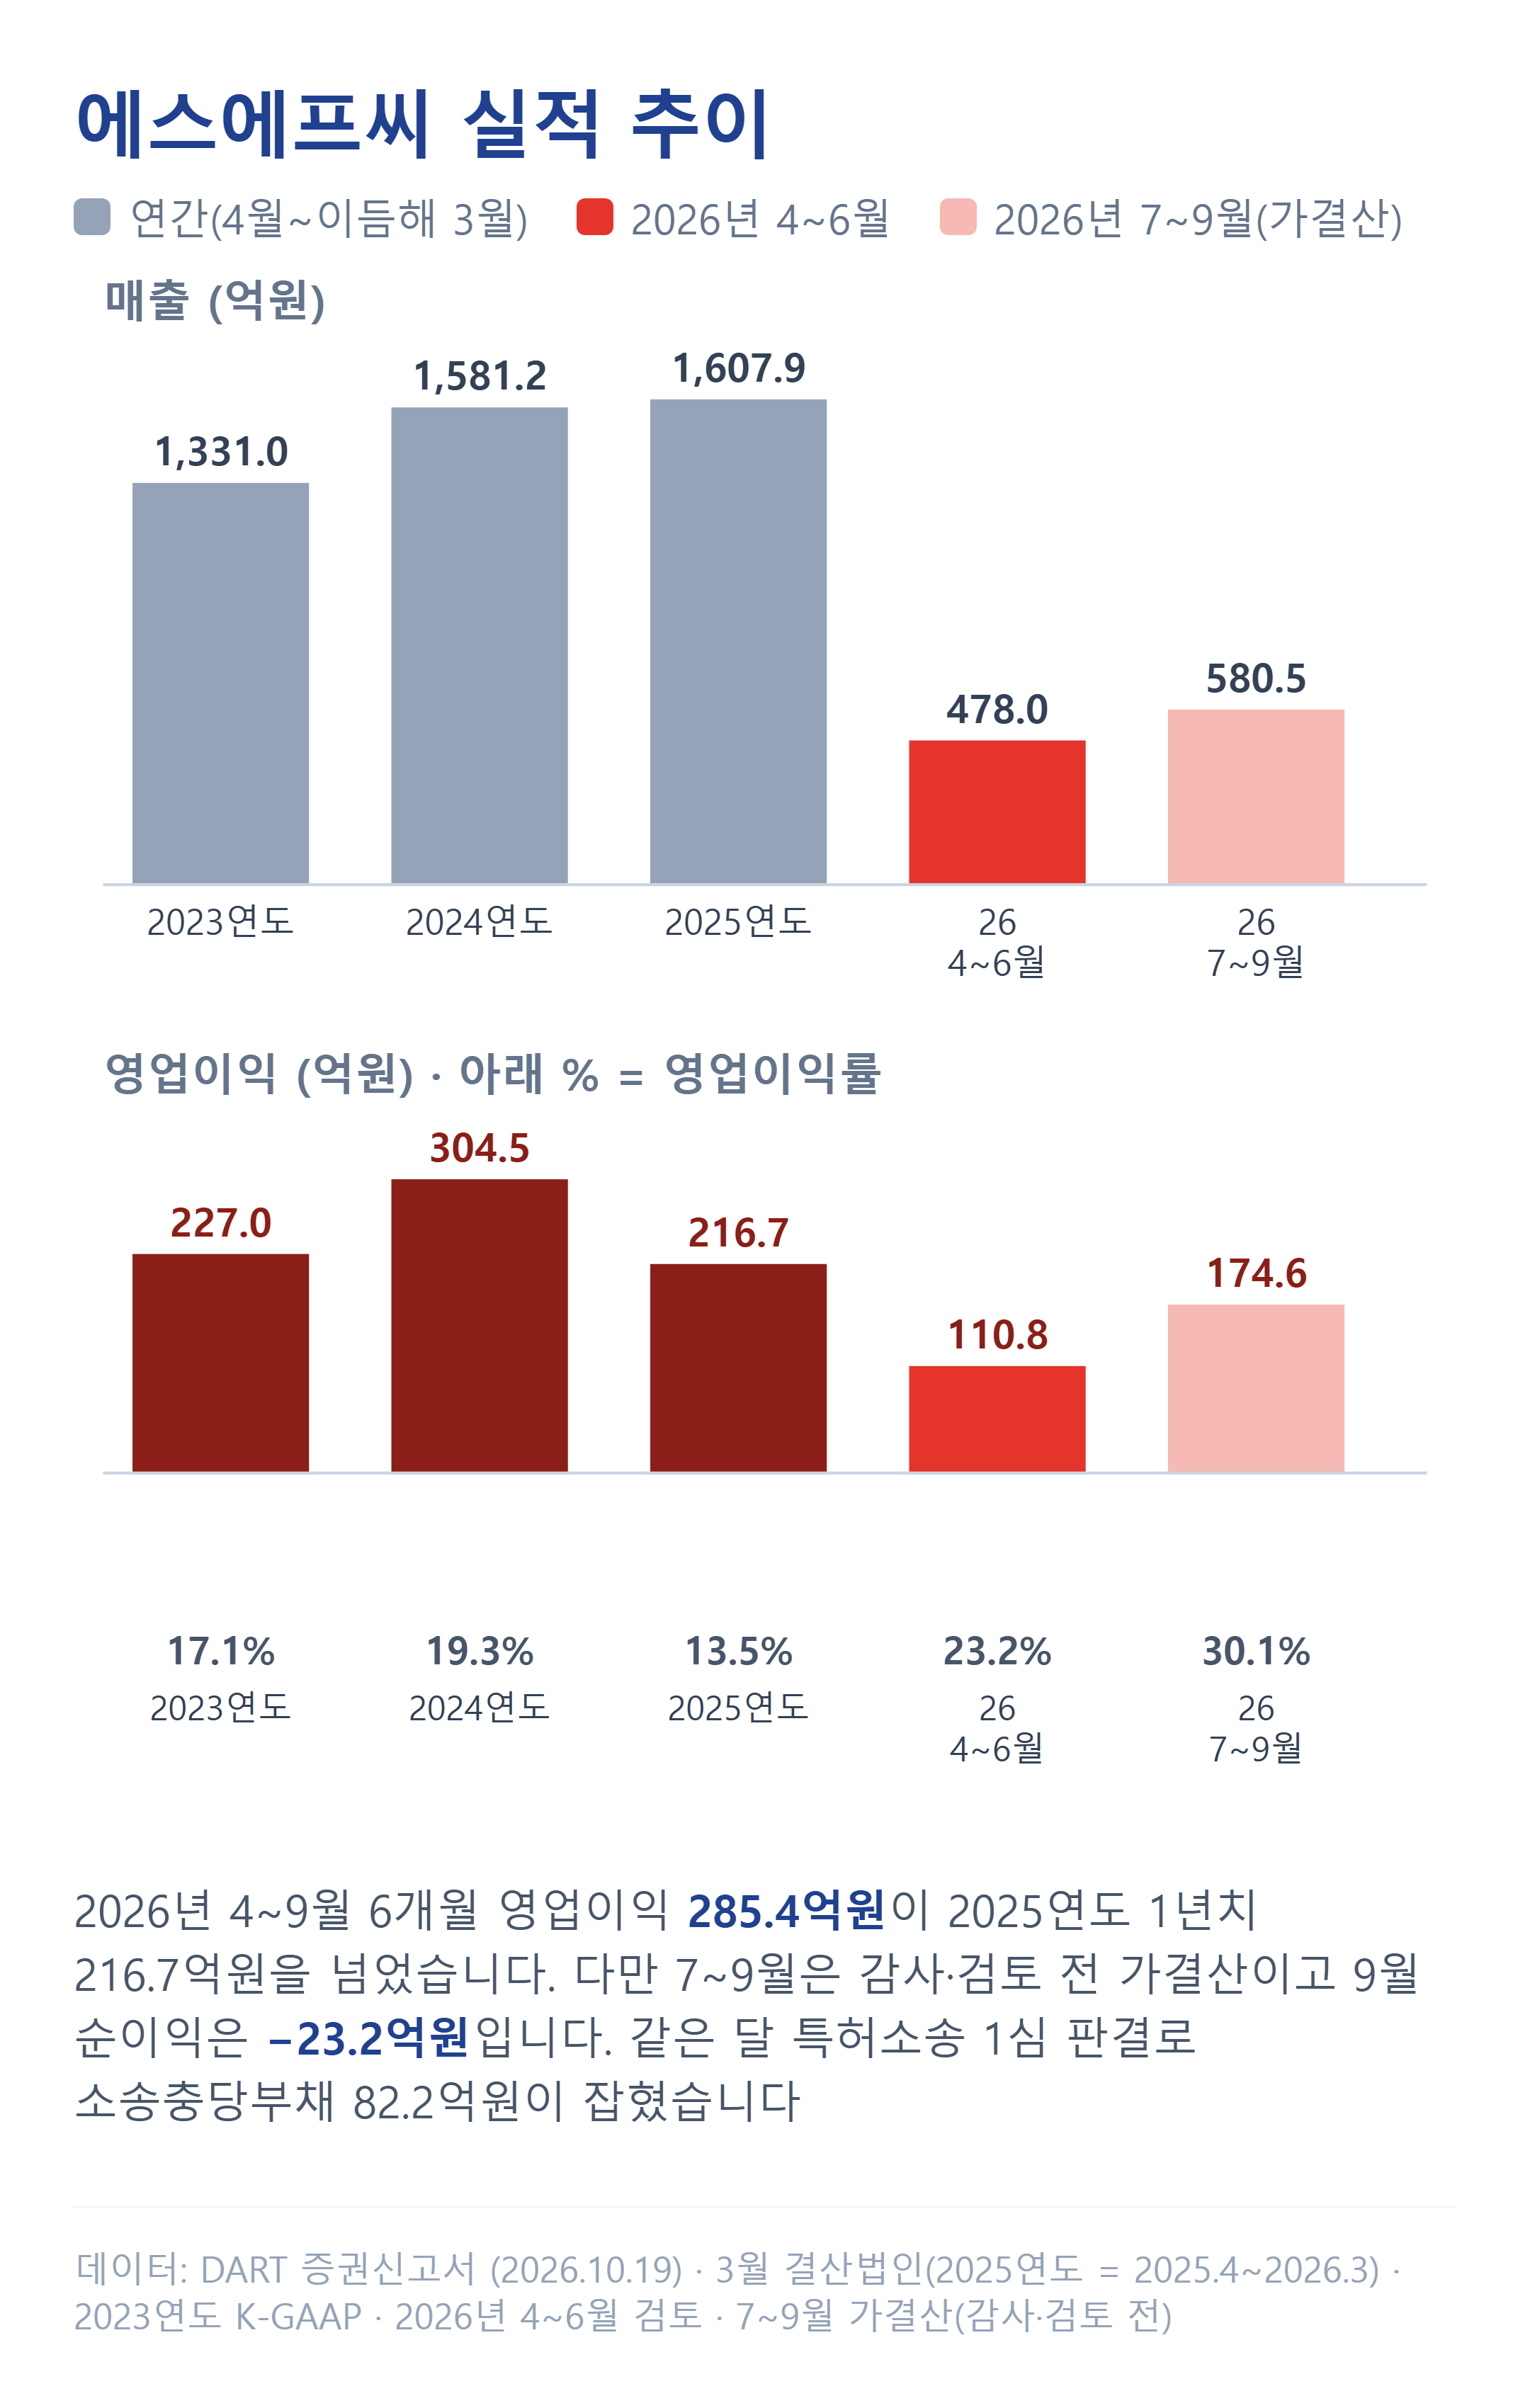
올해 들어서는 다시 늘고 있습니다. 4~6월 영업이익은 110억 8,300만원(영업이익률 23.2%)이었고 감사·검토를 받지 않은 7~9월 가결산은 매출 580억 4,900만원에 영업이익 174억 5,600만원으로 이익률이 30.1%였습니다. 4~9월 6개월 영업이익 285억 3,900만원이 2025연도 1년치를 넘었습니다(자체 합산).
다만 9월 가결산 순이익은 23억 2,300만원 적자였습니다. 같은 달 LG화학과의 특허 소송 1심 판결이 나왔고 검토받지 않은 반기 재무제표에는 이 판결에 따른 소송충당부채 82억 2,004만원이 잡혀 있습니다. 9월 영업이익은 60억 8,700만원 흑자였으므로 평가의 바탕인 EBITDA에는 이 비용이 들어가지 않았습니다.
7년 7회 연속 채택, 그래도 매번 다시 경쟁
회사는 삼성디스플레이 모바일용 청색 호스트·도판트 신제품 경쟁에서 최근 7년 동안 7회 연속 채택됐다고 밝혔습니다. 신고서가 인용한 UBI Research 자료에는 iPhone 12부터 iPhone 18 Pro, Galaxy S21부터 S26까지 회사 소재가 들어간 것으로 정리돼 있습니다. 그러나 유기재료 세트가 바뀔 때마다 경쟁 평가를 다시 거쳐 공급사가 정해지는 구조입니다.
고객 쪽 변수도 있습니다. iPhone 13 Pro 패널은 삼성디스플레이가 단독 공급했지만 2025년 iPhone 17에서는 Pro 모델에 BOE, Pro Max 모델에 LG디스플레이가 함께 들어갔습니다. 신고서는 청색 호스트 시장 1위(35.3%), 청색 도판트 시장 2위(23.0%)라고 적으면서도, 중국 B사가 2025년 청색 도판트 점유율 22.2%를 확보하는 사이 회사 도판트 점유율은 1년 새 11.8%p 내려갔다고 밝혔습니다.
2025연도 연구개발비는 335억원으로 매출의 20.9%이고 연구개발 인력은 164명입니다. 원재료는 회사가 구조식을 지정해 주문하는 화합물인데 상위 중국 매입처 2곳이 전체 매입의 46.9%를 차지합니다.
소송 5건 중 3건이 피고, LG화학 청구액 339억원
진행 중인 소송 5건은 모두 청색 발광재료 특허를 둘러싼 것입니다. 회사가 피고인 사건은 SK머티리얼즈JNC가 구형 청색 도판트에 대해 낸 특허침해금지·손해배상 소송 2건과 LG화학이 구형 청색 호스트에 대해 낸 소송 1건입니다. SK머티리얼즈JNC의 침해금지 사건은 10월 7일 항소심에서 1심이 뒤집혀 회사가 이겼습니다.
LG화학 사건은 9월 17일 1심에서 손해배상금 80억원과 지연손해금 지급 판결이 나왔습니다. 회사는 9월 22일 항소하고 강제집행정지를 신청해 다음 날 결정을 받았습니다. LG화학의 청구액은 339억 1,600만원으로 2025연도 영업이익보다 많습니다. 신고서는 항소심 결과에 따라 배상액이 늘어날 수 있다고 적었습니다. 회사는 소송 대상이 매출 정점을 지났거나 단종 수순인 구형 제품이라 영업 영향은 제한적이라고 판단합니다.
평가액 46,210원, 덕산네오룩스 배수만 쓰면 26,325원
미래에셋증권과 한국투자증권은 2025년 10월부터 2026년 9월까지 최근 12개월 EBITDA 599억 8,500만원에 비교기업 8곳 평균 EV/EBITDA(기업가치가 EBITDA의 몇 배인지 보는 지표) 13.39배를 곱했습니다. 여기에 순현금 202억 7,200만원과 공모 유입자금을 더해 신주인수권까지 포함한 20,407,078주로 나눈 값이 46,210원이고 희망 공모가는 이보다 31.62~21.88% 낮습니다.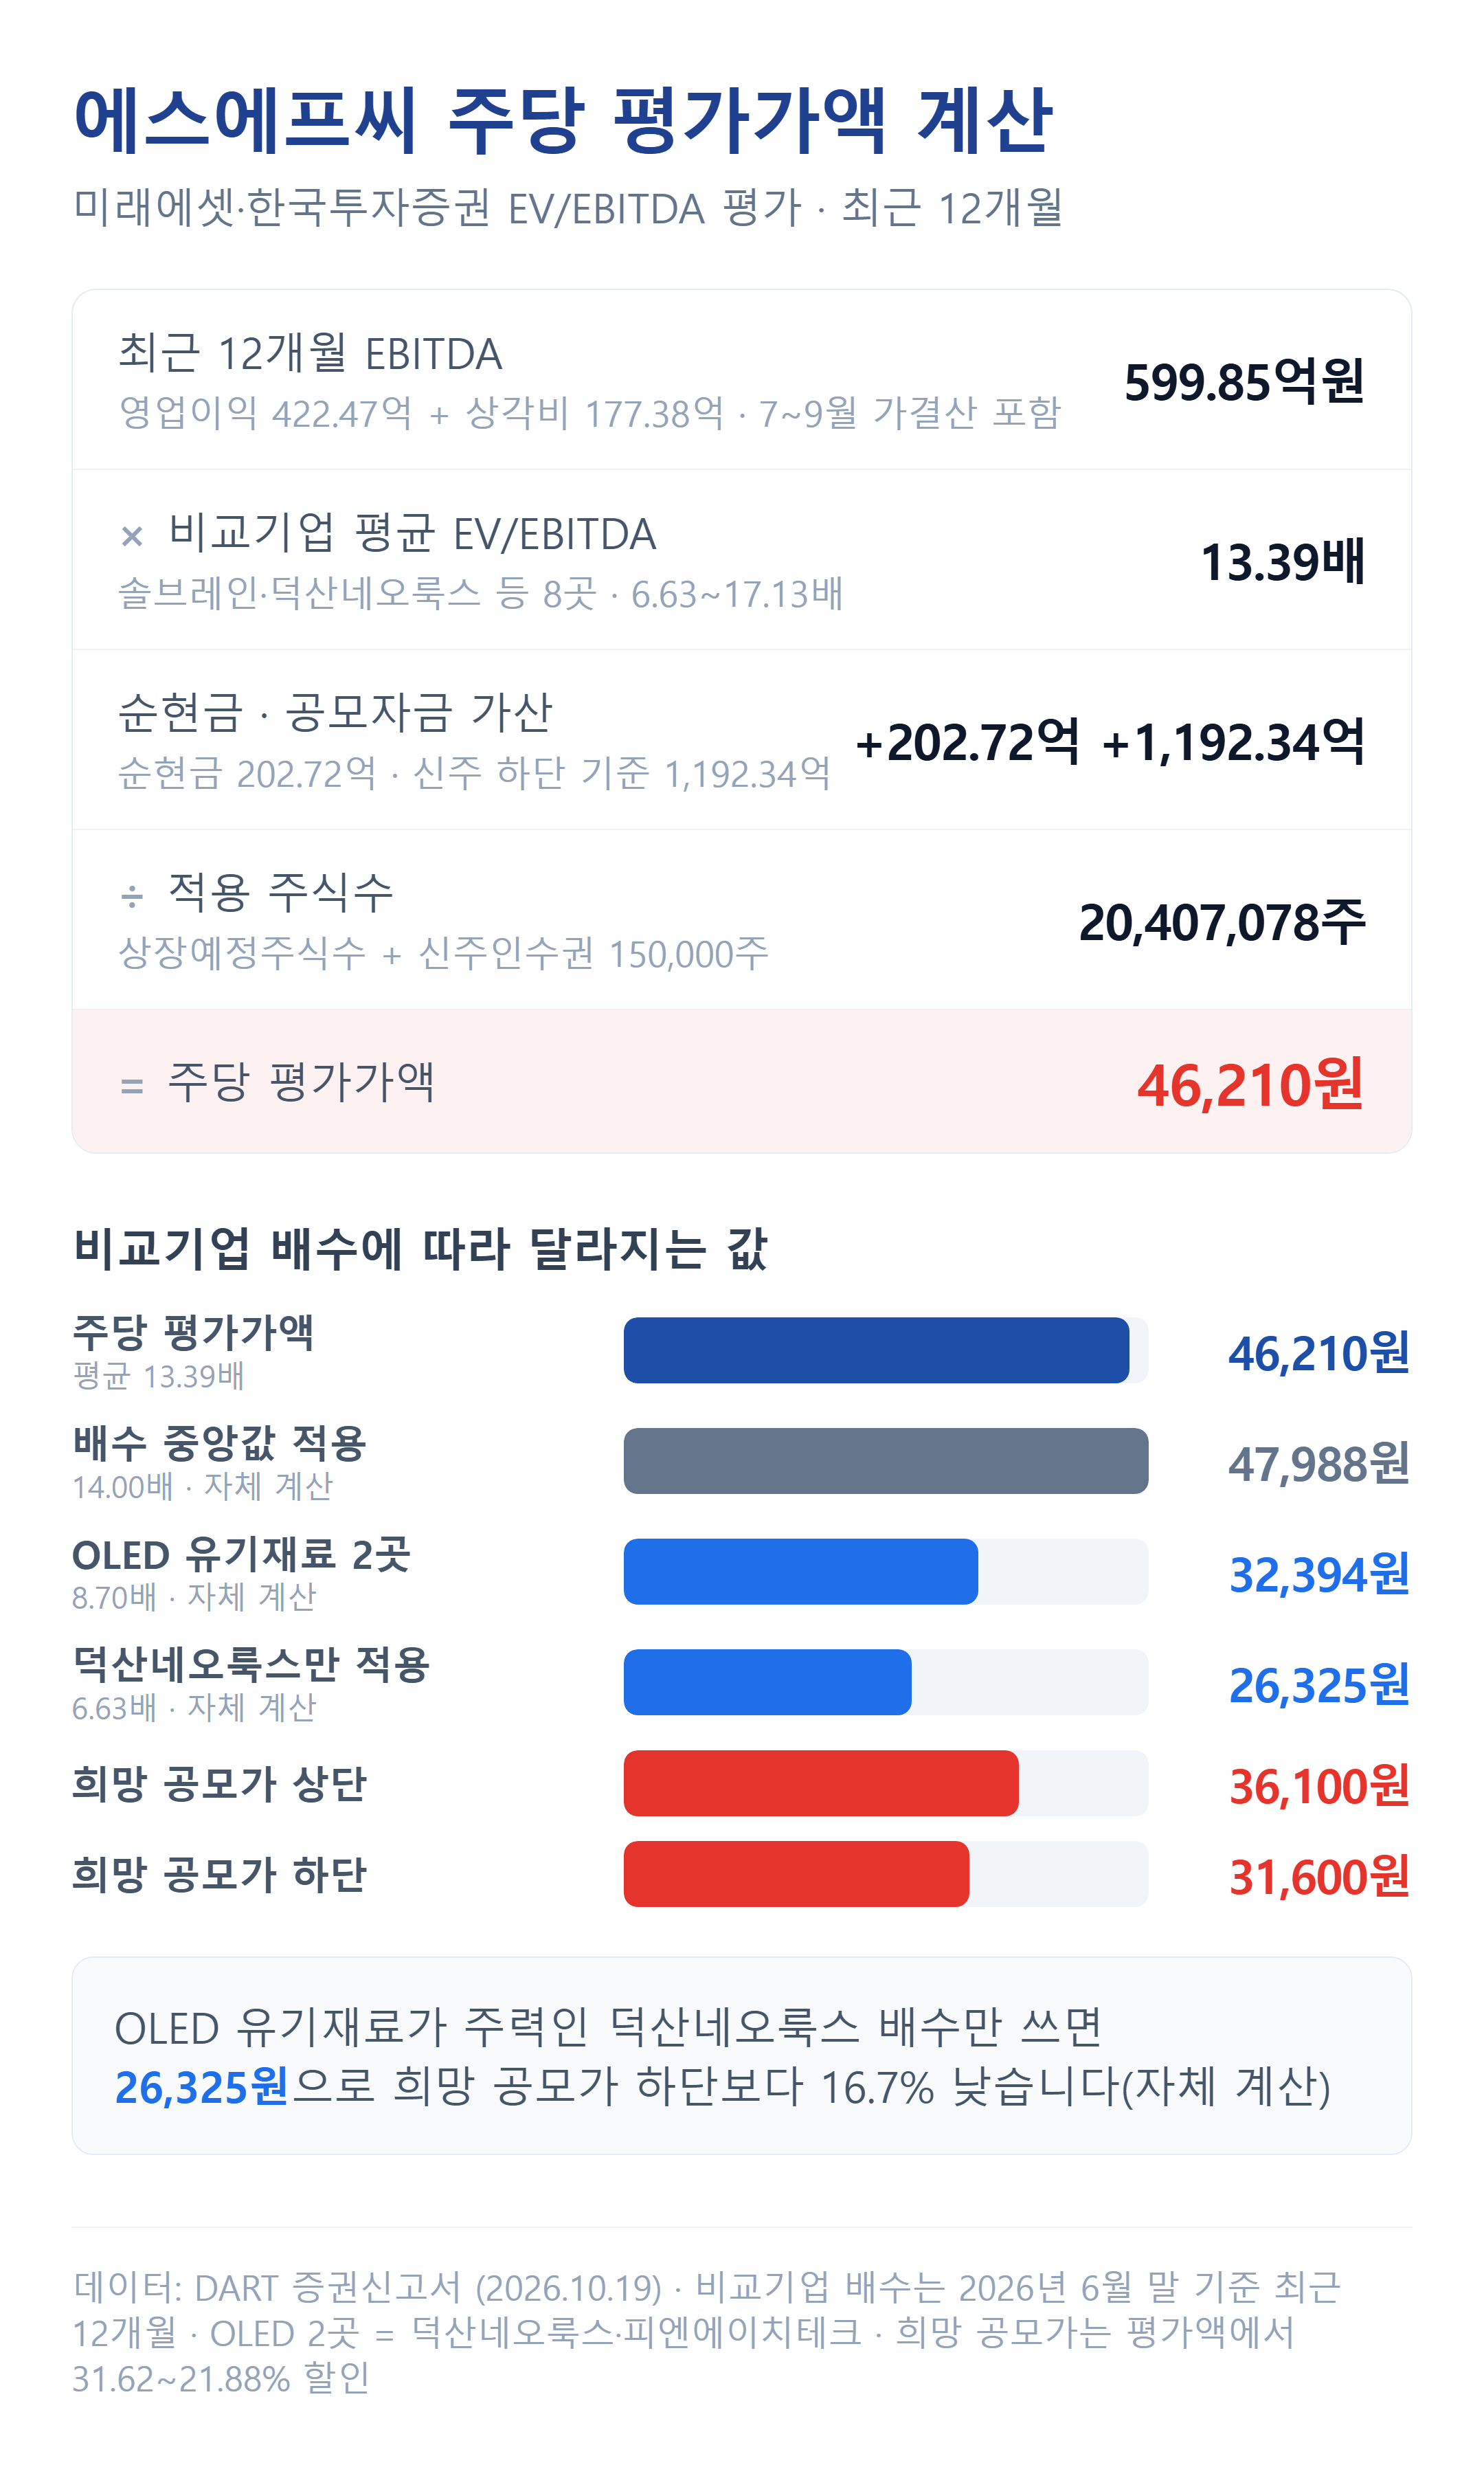
비교기업 배수는 6.63배에서 17.13배까지 넓게 퍼져 있습니다. 반도체·디스플레이 공정 소재 회사가 많이 섞였고 회사 주력과 가장 비슷한 OLED 유기재료 회사 덕산네오룩스는 6.63배로 가장 낮습니다. 이 배수만 적용하면 26,325원, OLED 유기재료 2곳(덕산네오룩스·피엔에이치테크) 평균 8.70배를 쓰면 32,394원으로 희망 공모가 하단과 비슷해집니다(자체 계산).
평가에 쓴 EBITDA의 37.3%는 감사·검토를 받지 않은 7~9월 가결산에서 나왔습니다. 회사는 청약 전까지 4~9월 반기 검토가 끝나면 정정신고서에 반영하겠다고 밝혔고 이 수치가 가결산과 달라지면 평가액의 바탕도 달라집니다.
첫날 유통 24.17%, 2년 6개월 뒤 64% 한꺼번에
상장 직후 매도할 수 있는 물량은 4,895,920주로 상장예정주식수의 24.17%이고 희망 공모가 기준 1,547억~1,767억원어치입니다. 그중 81.7%인 4,000,000주가 기관·일반 공모주이며 기존 주주 몫은 플래티넘-혁신벤처펀드 182,840주와 소액주주 등 895,920주입니다. 우리사주 1,000,000주는 1년 동안 예탁됩니다.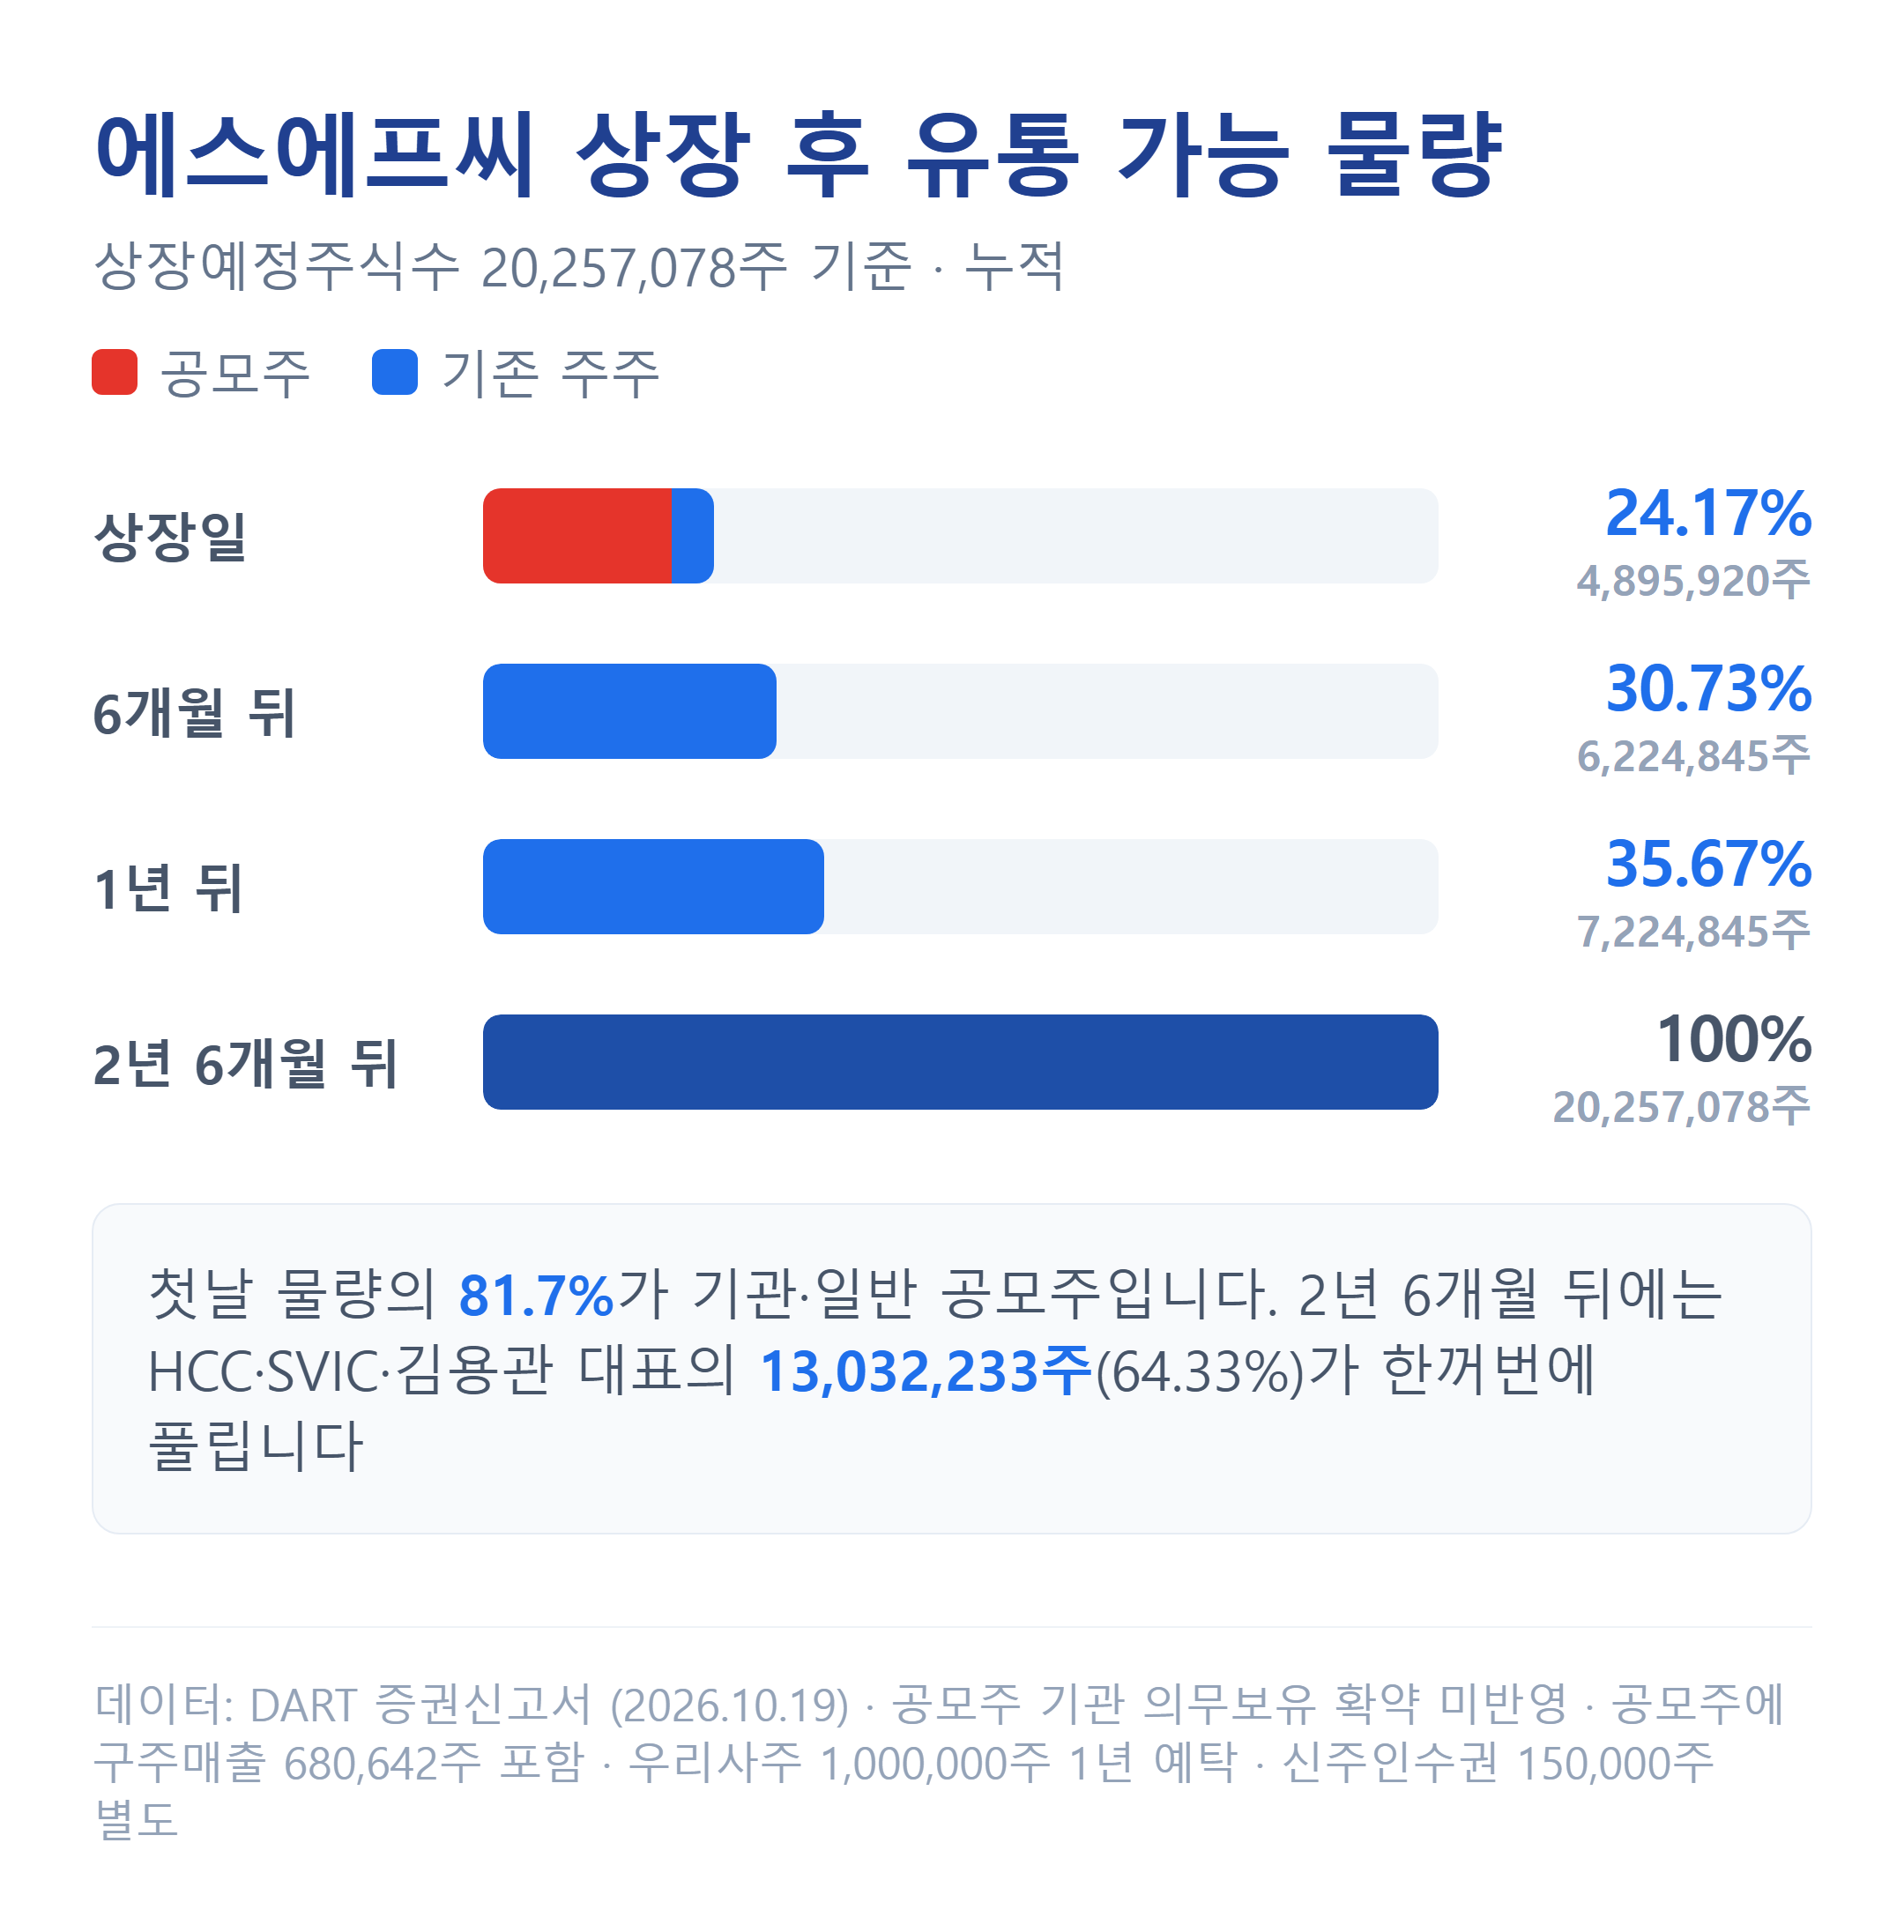
6개월 뒤에는 HCC와 김용관 대표의 일부 지분, 임원 23명 등 1,328,925주가 풀립니다. 가장 큰 고비는 2년 6개월 뒤로 HCC·SVIC·김용관 대표의 13,032,233주(64.33%)가 동시에 열립니다. 미래에셋증권이 받은 신주인수권 150,000주는 상장 3개월 뒤부터 공모가로 행사할 수 있습니다.
공모로 들어오는 신주 대금은 하단 기준 1,365억원이고 신고서는 발행제비용을 뺀 1,335억원을 모두 시설자금에 쓰겠다고 적었습니다. 구주매출 680,642주의 대금 215억~246억원은 SVIC 몫입니다.

에스에프씨 공모 판단과 바뀌는 조건
에스에프씨는 삼성디스플레이의 청색 발광재료 공급사로 7년 연속 채택된 이력과 올해 크게 늘어난 이익을 들고 유가증권시장에 나옵니다. 첫날 유통 비율도 24.17%로 낮은 편입니다. 반면 매출의 4분의 3이 한 고객에서 나오고 평가의 바탕인 EBITDA 3분의 1이 감사 전 가결산이며, 비교기업 가운데 가장 비슷한 회사의 배수로는 희망 공모가 하단도 높게 나옵니다. LG화학 특허 소송은 1심 80억원, 청구액 339억원이 걸린 채 항소심으로 넘어갔습니다.
판단을 바꿀 조건은 두 가지입니다. 반기 검토 결과가 7~9월 가결산과 비슷하게 나오면 평가의 바탕이 단단해지고, 크게 다르면 할인 폭부터 다시 봐야 합니다. 수요예측에서 기관이 하단 근처에 몰리면 시장도 덕산네오룩스 쪽 배수로 보고 있다는 신호입니다.
다음에 확인할 지표와 일정은 세 가지입니다.
① 정정신고서로 나올 4~9월 반기 검토 재무제표의 영업이익과 소송충당부채
② 11월 9~13일 수요예측 경쟁률과 의무보유 확약 비율, 11월 17일 확정 공모가
③ LG화학 특허 소송 항소심 일정과 삼성디스플레이 차기 소재 세트 채택 여부
이 글은 특정 종목의 투자를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
자주 묻는 질문
에스에프씨 공모주 청약 일정은 언제인가요?
수요예측은 11월 9일부터 13일까지, 일반청약은 11월 18일과 19일입니다. 미래에셋증권·한국투자증권·삼성증권에서 받으며 확정 공모가는 11월 17일에 공고됩니다.
에스에프씨 공모가는 적정한가요?
증권사 평가액 46,210원보다 21.88~31.62% 낮은 가격입니다. 다만 OLED 유기재료 비교기업 덕산네오룩스의 배수만 적용하면 26,325원이어서 비교기업 선정에 따라 결론이 달라집니다(자체 계산).
에스에프씨 상장 첫날 유통 물량은 얼마인가요?
상장 직후 매도할 수 있는 물량은 4,895,920주로 24.17%입니다. 2년 6개월 뒤에는 최대주주 측과 SVIC 지분 64.33%가 한꺼번에 풀립니다.
에스에프씨 에스에프씨분석 공모주 IPO 공모주일정