티에스이 실적 급증 이유: Probe Card와 AI 수요 폭발
티에스이 : NAND와 AI 인터페이스보드가 동시에 이익 레벨을 끌어올리는 구간
티에스이 실적을 끌어올리는 축은 두 개다. 하나는 DRAM과 NAND용 Probe Card 수요 회복이고, 다른 하나는 AI 반도체 양산 확대와 연결된 Interface Board 공급 증가다. 전통적인 반도체 테스트 부품 업체가 메모리 업황 회복만 기다리는 단계에서 벗어나, 고마진 제품 믹스 확대로 수익성 체력을 재정의하는 구간에 들어섰다는 뜻이다.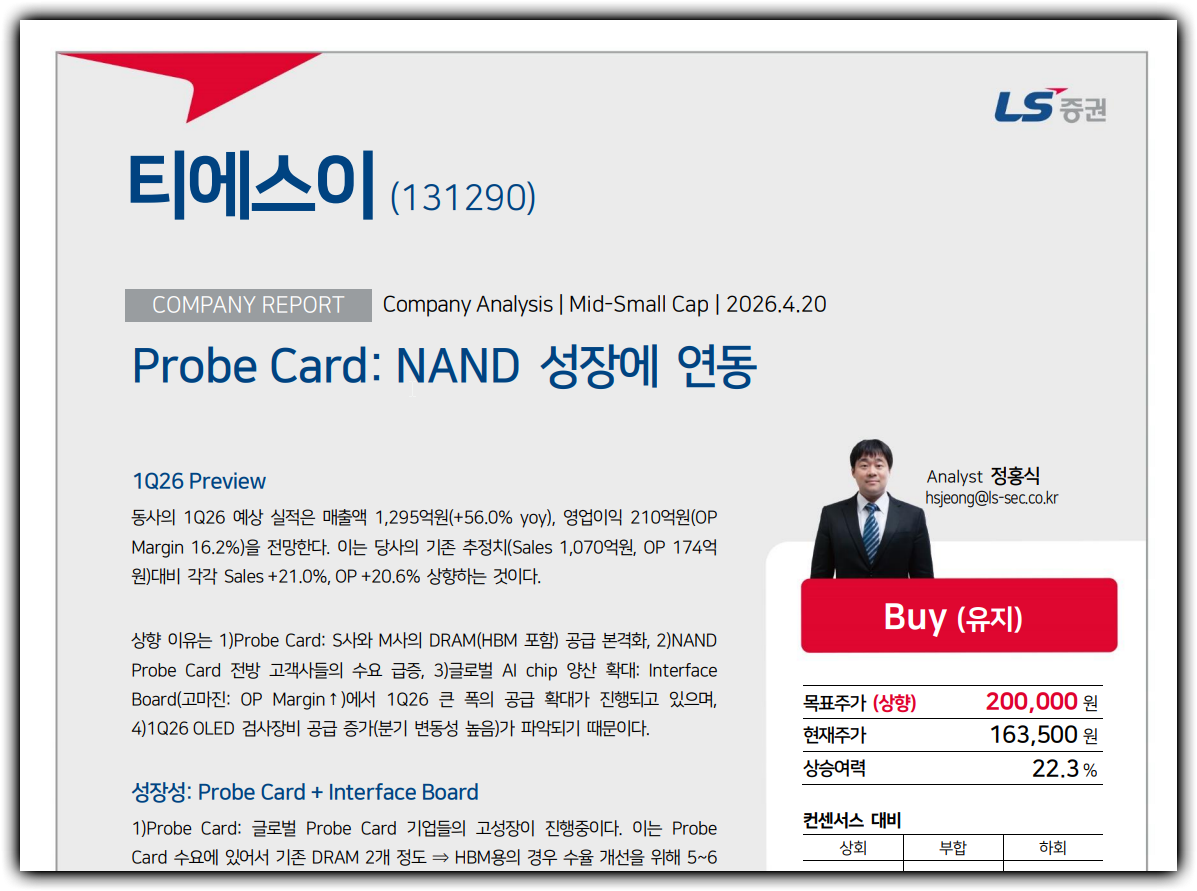
리포트는 2026년 1분기 예상 실적을 매출 1,295억원, 영업이익 210억원, 영업이익률(OPM) 16.2%로 제시했다. 기존 추정치 대비 매출은 21.0%, 영업이익은 20.6% 상향됐다. 이 정도 상향이면 단순한 분기 호조가 아니라 연간 추정치 상향으로 이어질 가능성이 높다. 실제로 애널리스트는 2026년 연간 매출 5,124억원, 영업이익 853억원을 제시하며 전년 대비 각각 19.5%, 73.4% 증가를 전망했다. 포인트는 매출만 늘어나는 것이 아니라 마진이 같이 개선된다는 데 있다.
왜 티에스이 1분기 숫자가 예상보다 강했는가
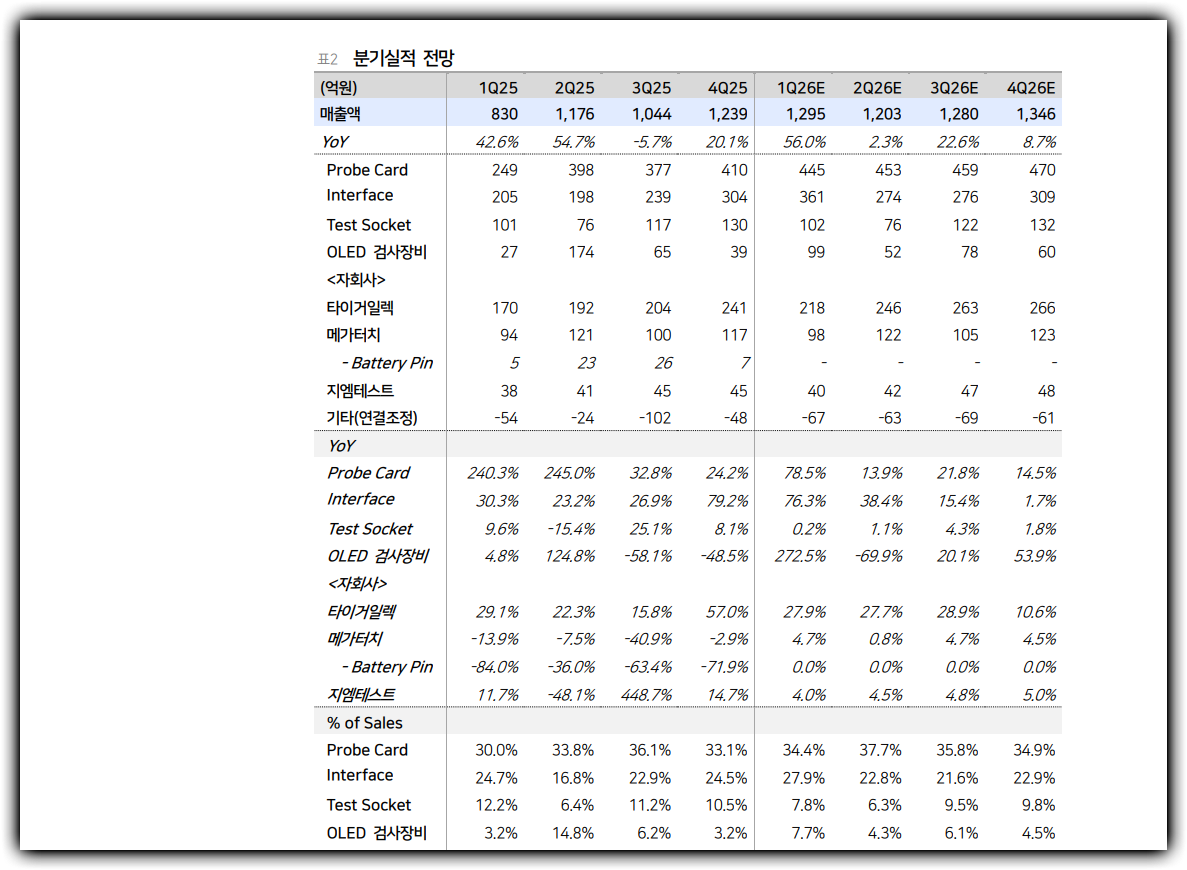
리포트가 상향의 근거로 든 항목은 네 가지다. 첫째, S사와 M사로의 DRAM Probe Card 공급이 본격화됐다. 둘째, NAND용 Probe Card 수요가 예상보다 빠르게 늘고 있다. 셋째, 글로벌 AI 칩 양산 확대에 맞춰 Interface Board 공급이 큰 폭으로 증가하고 있다. 넷째, OLED 검사장비 공급 증가가 단기 실적을 보탰다. 이 가운데 가장 중요하게 봐야 할 것은 세 번째 항목이다. 검사장비는 분기 변동성이 크지만 Interface Board는 구조적으로 AI 반도체 출하 확대와 맞물린다.
즉, 이번 분기 실적 개선을 한 줄로 요약하면 물량 증가와 믹스 개선이 동시에 나타난 것이다. Probe Card가 전방 메모리 수요 회복의 수혜를 받는다면, Interface Board는 고마진 제품 비중 확대를 통해 OPM을 들어 올린다. 같은 매출 성장이라도 질이 다르다는 의미다. 단순히 출하량이 늘어나는 회사보다, 더 높은 가격과 더 높은 마진을 남기는 제품 비중이 커지는 회사가 주가 재평가를 더 오래 받는다.
Probe Card 성장의 핵심은 DRAM보다 NAND 확장에 있다
티에스이 를 지금 다시 봐야 하는 이유는 NAND 구간이 열리고 있다는 점이다. 시장은 보통 HBM과 DRAM 쪽을 먼저 떠올리지만, 이번 보고서는 NAND Probe Card 수요 급증을 명확하게 짚는다. NAND는 고객사 투자 사이클에 따라 출렁임이 컸던 분야다. 그런데 여기서 수요가 붙기 시작하면 회사 입장에서는 제품 포트폴리오가 넓어진다. DRAM, HBM, NAND에 걸친 공급 구조가 만들어지면 특정 메모리 라인에 대한 의존도가 낮아지고 매출 가시성은 높아진다.
연간 전망 표를 보면 이 흐름이 더 잘 보인다. Probe Card 매출은 2024년 803억원에서 2025년 1,434억원, 2026E 1,826억원, 2027E 2,106억원으로 증가한다. 2023년 383억원까지 꺾였던 구간을 지나 이제는 완전히 다른 레벨로 올라서는 그림이다. 투자 판단 관점에서 중요한 것은 “메모리 업황이 좋아진다”는 막연한 문장이 아니라, 티에스이 의 개별 품목 매출이 실제로 어떤 숫자로 증명되는지다. 그 기준에서 Probe Card는 확실히 올라오고 있다.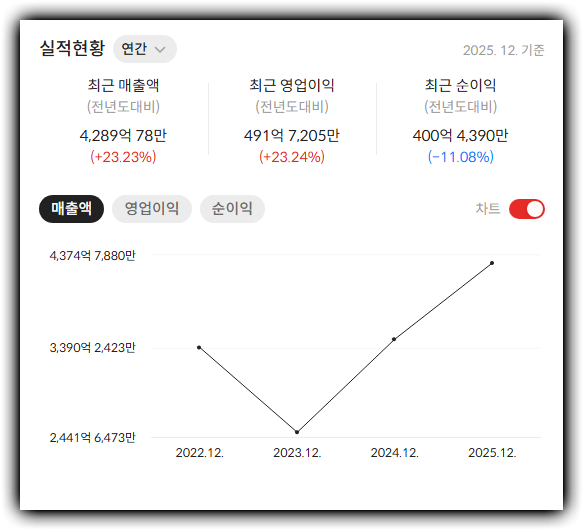
티에스이 실적 : https://alphasquare.co.kr/home/stock-information?code=131290
| 구분 | 2024 | 2025 | 2026E | 2027E |
| --- | --- | --- | --- | --- |
| 전체 매출액(억원) | 3,481 | 4,289 | 5,124 | 5,718 |
| Probe Card 매출(억원) | 803 | 1,434 | 1,826 | 2,106 |
| 영업이익(억원) | 399 | 492 | 853 | 1,005 |
| OPM | 11.5% | 11.5% | 16.6% | 17.6% |
Interface Board는 왜 더 중요할까
이번 보고서에서 숫자 이상의 의미를 갖는 부분은 Interface Board다. 리포트는 AI 칩 양산 확대가 1분기 Interface Board 공급 증가로 이어지고 있다고 명시한다. 이 제품은 리포트에서도 “고마진”이라고 표현됐다. 투자자는 흔히 실적 개선을 볼 때 매출액 성장률부터 보지만, 실제 주가 재평가를 길게 만드는 것은 마진 확장이다. 티에스이는 바로 이 지점에서 변하고 있다.
회사의 매출총이익률은 2024년 25.0%에서 2025년 28.0%, 2026E 32.8%, 2027E 33.7%로 상승하는 것으로 추정됐다. 영업이익률도 같은 기간 11.5%에서 16.6%, 17.6%로 올라간다. 단순히 경기 회복기에 물량이 늘어나는 회사였다면 매출은 좋아져도 비용이 같이 늘어 마진 개선 폭이 제한적일 수 있다. 하지만 티에스이는 고마진 Interface Board가 비중을 키우면서 같은 매출 100억원이 과거보다 더 큰 영업이익을 남기는 구조로 이동하고 있다.
이 말은 곧 이익 개선 메커니즘이 “물량” 하나에만 기대지 않는다는 뜻이다. DRAM과 NAND에서 물량이 늘고, Interface Board에서 ASP와 믹스가 개선되며, 전사 차원에서는 마진이 확장된다. 투자자가 좋아하는 세 가지 조건이 동시에 붙는 구조다.
연간 실적 전망은 한 단계 위 레벨을 시사한다
재무 추정치를 보면 티에스이는 2025년을 지나 2026년부터 이익 체력이 확연히 바뀐다. 2025년 매출 4,289억원, 영업이익 492억원에서 2026E 매출 5,124억원, 영업이익 853억원으로 급증한다. 2027E에는 매출 5,718억원, 영업이익 1,005억원까지 이어진다. OPM은 2025년 11.5%에서 2026E 16.6%, 2027E 17.6%로 뛰어오른다.
| 지표 | 2024 | 2025 | 2026E | 2027E | 2028E |
| --- | --- | --- | --- | --- | --- |
| 매출액(억원) | 3,481 | 4,289 | 5,124 | 5,718 | 6,275 |
| 영업이익(억원) | 399 | 492 | 853 | 1,005 | 1,126 |
| 순이익(억원) | 450 | 400 | 665 | 795 | 892 |
| OPM | 11.5% | 11.5% | 16.6% | 17.6% | 18.0% |
| ROE | 13.4% | 10.4% | 15.1% | 15.7% | 15.2% |
여기서 눈여겨봐야 할 대목은 영업이익 증가율이 매출 증가율보다 훨씬 높다는 점이다. 2026E 매출 증가율은 19.5%지만 영업이익 증가율은 73.4%다. 이 정도면 실적 개선의 본질이 외형 성장보다 마진 레버리지에 가깝다. 시장이 이 구간을 신뢰하기 시작하면 단기 실적 상향보다 멀티플 재평가가 더 크게 움직일 수 있다.
밸류에이션은 비싸 보이지만, 구조가 바뀌면 해석도 달라진다
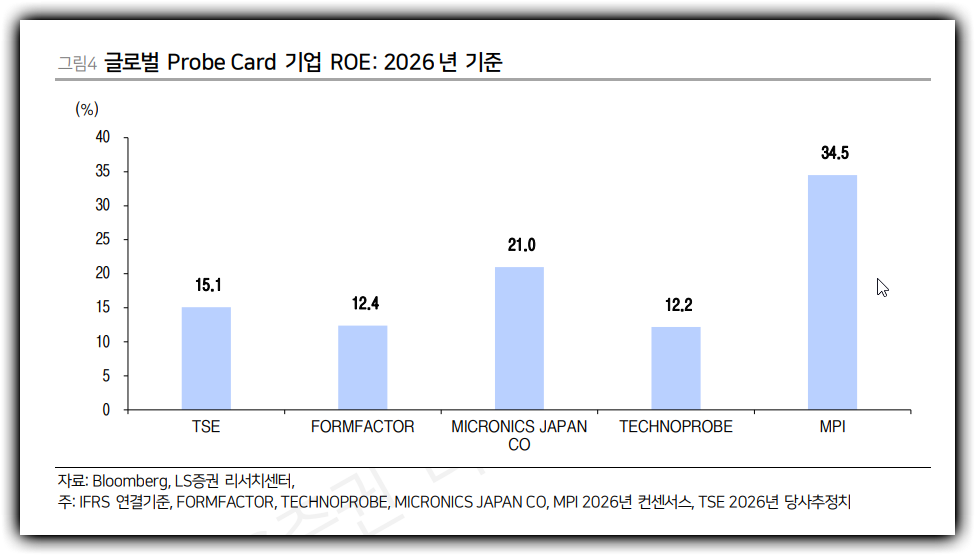
표면적으로 보면 2026E PER 28.4배, PBR 4.0배는 싼 숫자가 아니다. 2027E 기준으로도 PER 23.8배, PBR 3.5배다. 리포트는 목표주가를 기존 130,000원에서 200,000원으로 높였다. 많은 투자자가 여기서 “이미 비싼 것 아닌가”를 먼저 묻겠지만, 지금 티에스이의 핵심은 전통적인 저평가 반도체 부품주가 아니라 성장주 성격이 강해졌다는 데 있다.
| 밸류에이션 지표 | 2025 | 2026E | 2027E | 해석 |
| --- | --- | --- | --- | --- |
| PER | 16.7배 | 28.4배 | 23.8배 | 단기 이익보다 성장 프리미엄 반영 |
| PBR | 1.6배 | 4.0배 | 3.5배 | ROE 회복을 선반영하는 구간 |
| ROE | 10.4% | 15.1% | 15.7% | 자본 효율이 다시 올라오는 흐름 |
즉, 밸류에이션 숫자만 놓고 싸다고 말하기는 어렵다. 그러나 NAND와 AI 인터페이스보드가 동시에 붙는 현재 국면이 몇 년 지속될 수 있다고 본다면, 시장은 단순 cyclical rebound가 아니라 구조적 성장 구간으로 해석할 가능성이 있다. 결국 티에스이는 “싼 주식”이 아니라 “비싸 보여도 이익 상향 속도가 더 빠른 주식”으로 접근해야 한다.
티에스이 투자 리스크
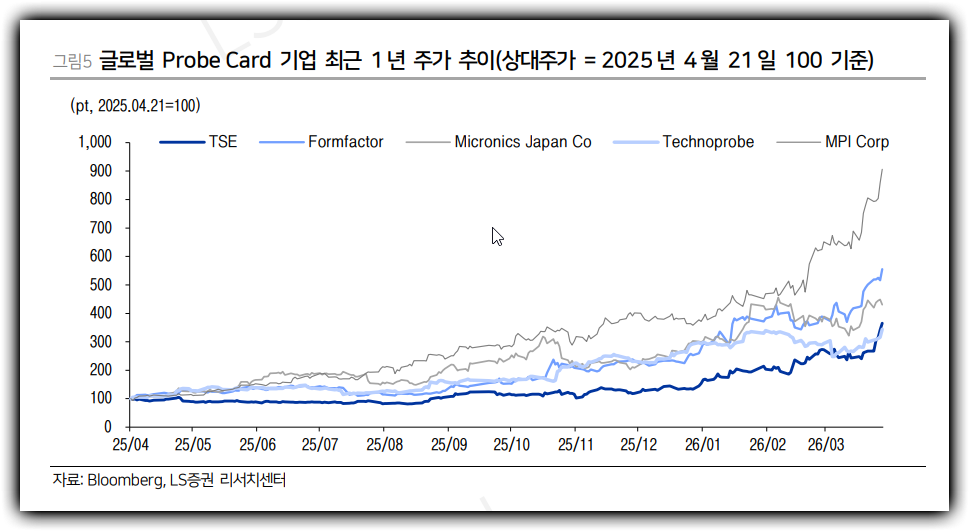
첫째, 메모리 투자 사이클이 예상보다 약하면 Probe Card 성장 속도가 꺾일 수 있다. 특히 NAND는 고객사 투자 의사결정에 따라 변동성이 크다. 둘째, Interface Board는 고마진 제품이지만 고객 및 제품 집중도가 높아질 경우 단일 프로젝트 변동성이 실적을 흔들 수 있다. 셋째, OLED 검사장비는 이번 분기 실적을 보탰지만 지속성이 낮다. 넷째, 주가가 이미 빠르게 올라온 만큼 실적이 좋더라도 추가 상향이 없으면 밸류에이션 부담이 부각될 수 있다.
여기에 반도체 업종 특유의 재고조정과 고객사 주문 이연 리스크도 있다. 투자자는 “좋은 회사냐”보다 “추정치가 앞으로도 계속 올라가느냐”를 봐야 한다. 티에스이는 그 질문에 아직은 긍정적으로 답하고 있지만, 이익 상향이 멈추는 순간 멀티플 논쟁이 다시 불거질 수 있다.
다음 분기 체크포인트
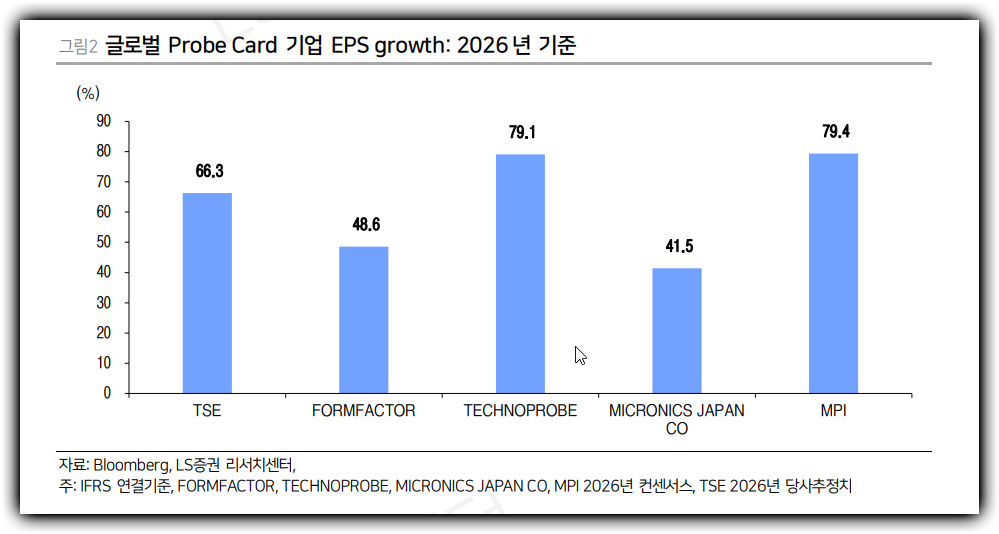
다음 분기에서 확인해야 할 것은 네 가지다. 첫째, 1분기 강세가 일회성이 아니라 2분기에도 이어지는지다. 둘째, NAND용 Probe Card 매출 비중이 실제로 커지는지다. 셋째, Interface Board 매출 증가가 OPM 16%대 안착으로 연결되는지다. 넷째, 회사가 제시한 2026E 영업이익 853억원이 추가 상향 여지를 갖는지다.
결론은 단순하다. 티에스이는 지금 메모리 업황 회복주가 아니라, 고부가 테스트 부품과 AI 연동 매출 확대가 동시에 나타나는 이익 체력 개선주에 가깝다. 이익 개선의 원천이 물량, ASP, 믹스, 마진 네 축으로 분산돼 있다는 점이 가장 큰 강점이다. 그래서 이 종목은 단기 실적 서프라이즈보다 “이 구조가 2027년까지 이어질 수 있는가”를 중심으로 봐야 한다. 그 답이 유지되는 한, 비싸 보이는 밸류에이션도 계속 재해석될 가능성이 높다.