연준이 금리 인하해도 미국 금리는 상승할 수 있다?
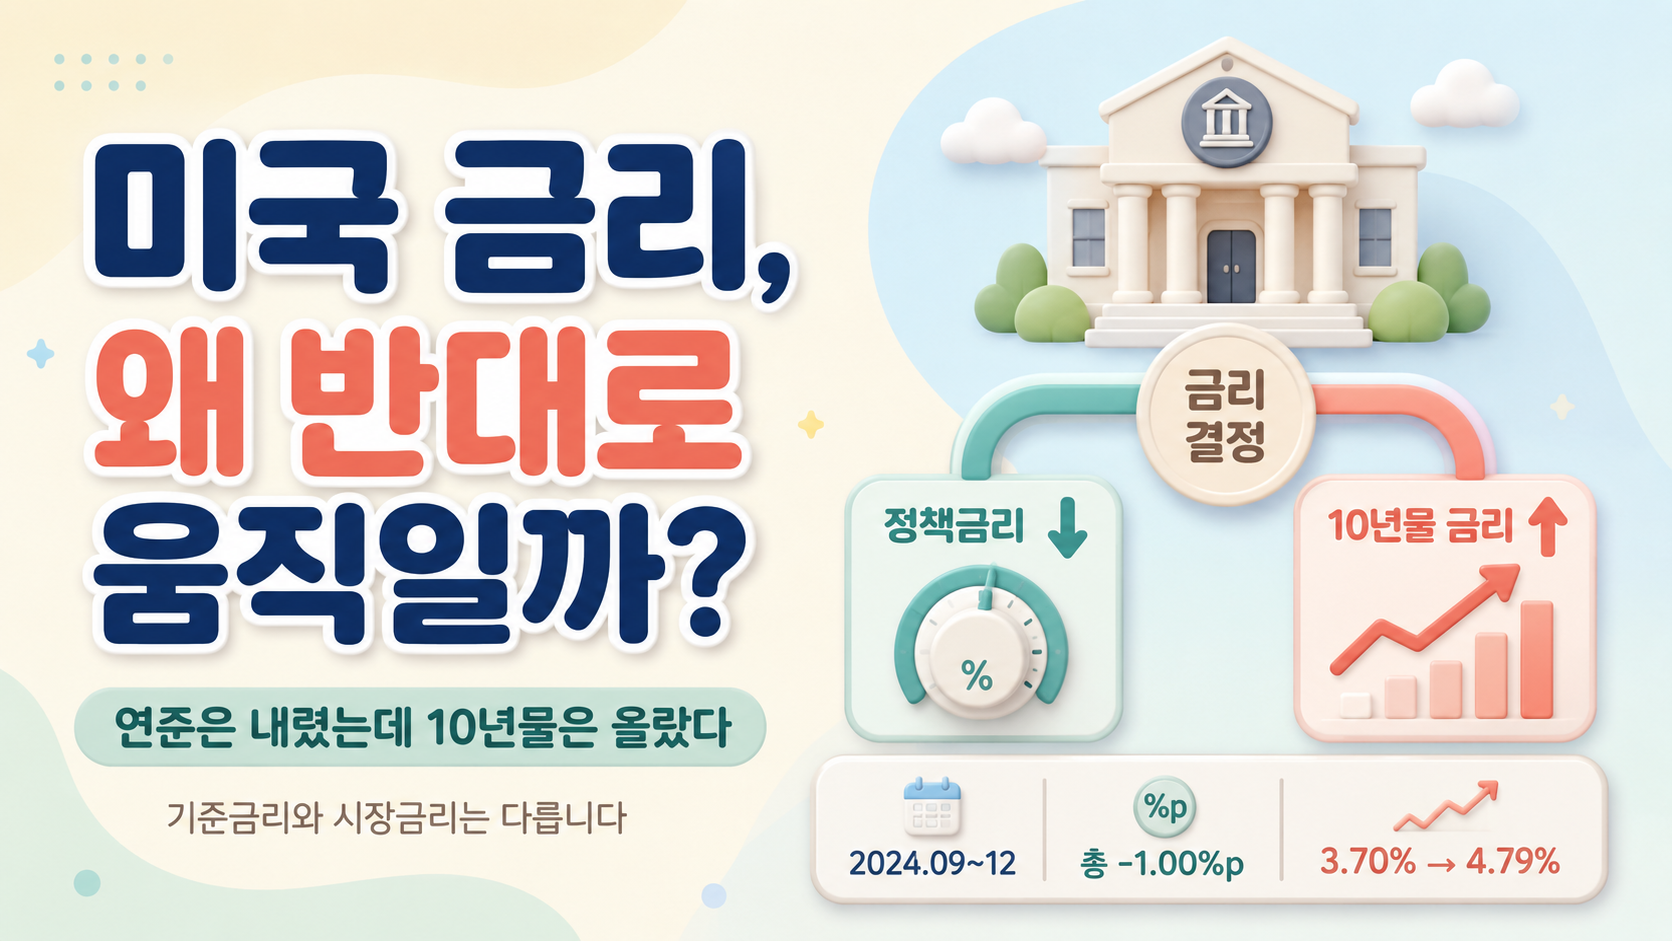
2024년 9월 18일 연방준비제도가 정책금리를 0.50%p 인하했습니다. 시장이 빅컷이라고 부르는 큰 보폭이었고 2020년 3월 이후 4년 반 만에 나온 첫 인하였습니다.
채권 투자자들이 기다려 온 순간인데 그 뒤 넉 달의 그림이 이상합니다. 연준은 12월까지 3번에 걸쳐 총 1.00%p를 인하했고 같은 기간 미국 10년물 국채금리는 3.70%에서 4.79%로 상승했습니다.
인하가 시작되면 금리가 하락해야 할 것 같은데 반대로 갔습니다. 미국 금리라는 말 안에 서로 다른 금리 2개가 섞여 있기 때문입니다.
연준이 인하했는데 미국 금리는 상승 가능?
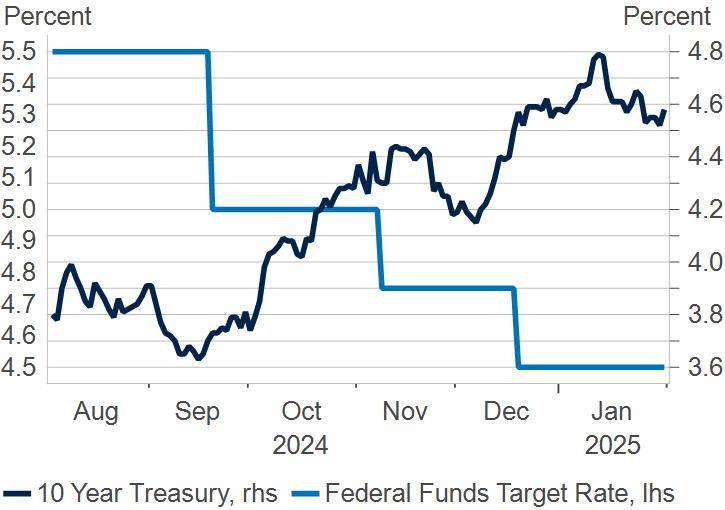
두 문장 모두 사실입니다. 연준이 인하한 금리와 그때 상승한 금리가 서로 다른 금리거든요.
연준은 2024년 9월 18일 0.50%p, 11월 7일 0.25%p, 12월 18일 0.25%p, 3번의 회의 연속으로 인하를 결정했습니다(연방준비제도 성명서). 목표 범위는 5.25~5.50%에서 4.25~4.50%가 됐습니다.
10년물 국채금리는 거꾸로 갔습니다. 인하가 시작된 날 3.70%였던 금리가 2025년 1월 13일 4.79%까지 상승했습니다(미국 재무부 일별 국채 수익률). 연준이 1.00%p 인하하는 동안 시장 금리는 1.09%p 상승했습니다.
연준이 움직인 것은 하루짜리 초단기 금리이고 10년물은 시장 거래에서 정해지는 금리입니다. 이 구분이 미국 금리 뉴스를 읽는 출발점입니다.
연준이 정하는 것은 하루짜리 금리
뉴스에서 미국 금리 또는 미국 기준금리라고 부르는 숫자의 정식 이름은 연방기금금리 목표 범위입니다. 연방기금금리는 미국 은행들이 지급준비금을 하루 동안 빌리고 빌려줄 때 적용되는 초단기 금리입니다.
이 금리의 목표 범위를 연방공개시장위원회가 1년에 8번 열리는 회의에서 정합니다. 상단과 하단이 있는 범위로 발표되고 실제 거래에서 형성되는 금리가 그 안에 머물도록 연준이 유도합니다.
여기서 짚어 둘 것이 하나 있습니다. 연준이 직접 정하는 것은 이 하루짜리 금리의 범위까지입니다. 미국의 예금금리도 대출금리도 국채금리도 연준이 고시하지 않습니다.
만기가 길어질수록 연준이 컨트롤 불가능
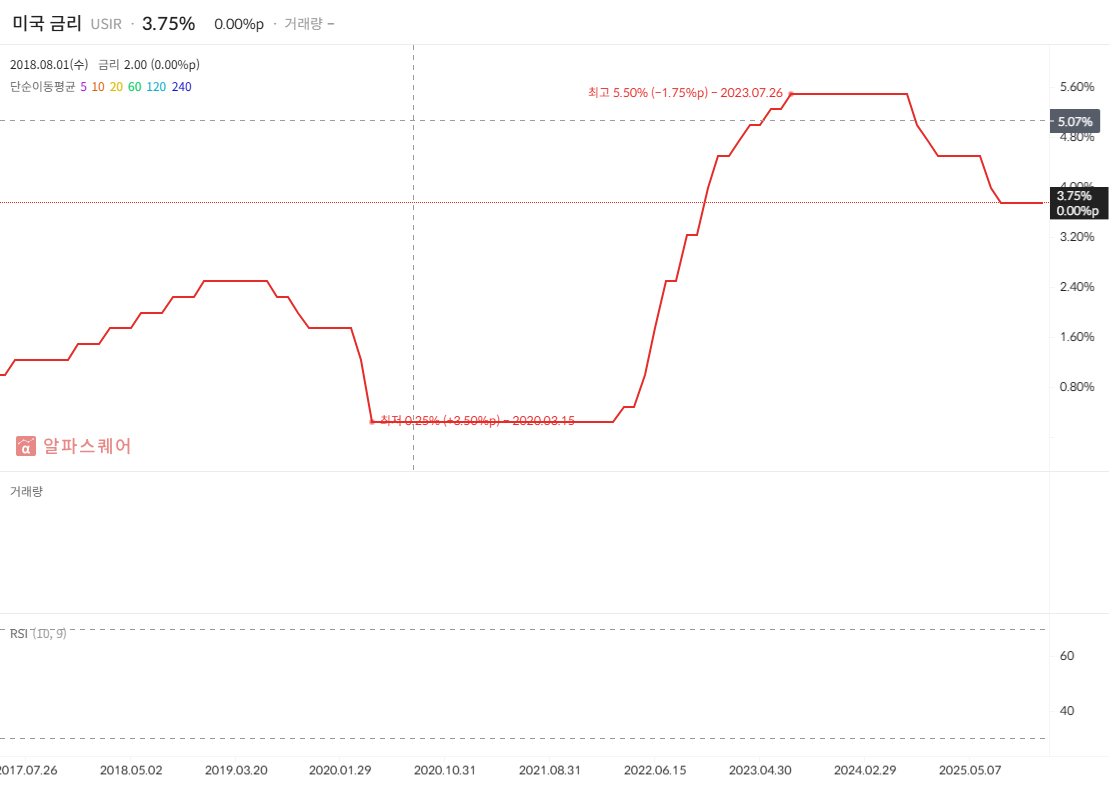
하루짜리 금리가 움직이면 1주일물, 3개월물 같은 단기 금리가 바로 따라 움직입니다. 은행과 기관이 돈을 조달하는 비용의 출발점이 달라지기 때문입니다.
만기가 길어질수록 이 연결이 느슨해집니다. 2년물에는 앞으로 2년 동안의 정책 예상이 들어가고 10년물에는 10년 치 성장과 물가 전망까지 들어갑니다. 오늘의 결정보다 앞으로의 경로가 더 큰 비중을 차지합니다.
그래서 정책금리와 장기 금리는 같은 방향으로 갈 때도 있고 아닐 때도 있습니다. 2024년 가을이 아닐 때의 사례고요.
미국 10년 금리는 시장이 정해요
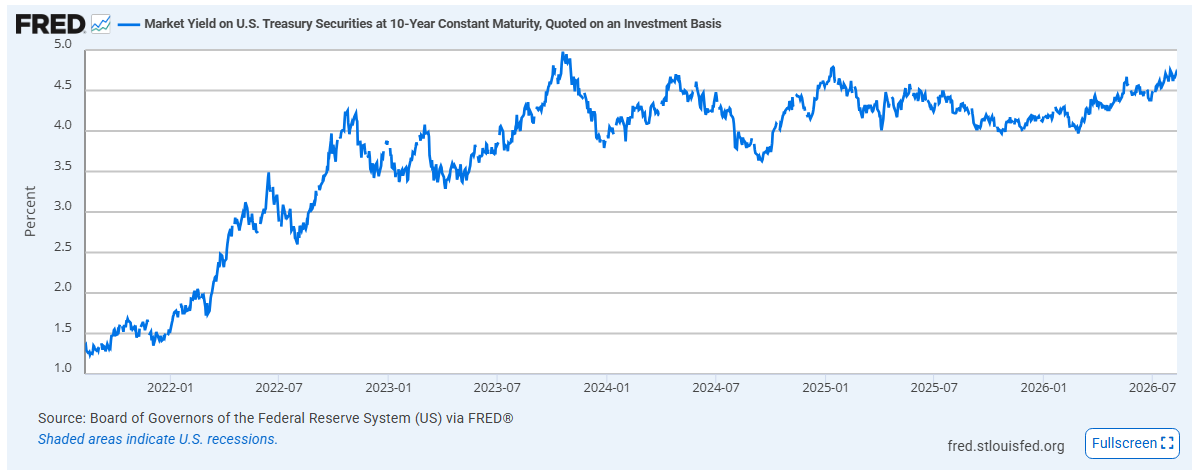
10년물 국채금리는 누구도 고시하지 않습니다. 미국 재무부가 발행한 국채가 시장에서 거래되면서 가격이 정해지고 그 가격을 수익률로 환산한 값이 금리로 표시됩니다.
국채를 사겠다는 돈이 몰리면 가격이 상승하고 금리는 하락합니다. 국채를 팔려는 쪽이 많거나 발행 물량이 쏟아지면 가격이 하락하고 금리는 상승합니다.
이 금리도 미국 금리라는 이름으로 보도되지만 성격이 다릅니다. 들어가는 재료는 크게 3가지입니다. 앞으로의 정책 경로 예상, 성장과 물가 전망, 국채 수급입니다.
2024년 가을, 시장이 다시 계산한 것
인하 직전까지 시장에는 미국 경기가 빠르게 식을 수 있다는 걱정이 깔려 있었습니다. 경기가 무너지면 연준이 큰 폭으로 인하할 것이라는 예상이 10년물을 3.6%대까지 눌러 둔 상태였습니다(2024년 9월 16일 3.63%, 미국 재무부).
막상 인하가 시작된 뒤 나온 고용과 소비 지표는 예상보다 강했습니다. 침체 걱정이 잦아들자 시장이 계산하는 최종 인하 폭이 줄었고 재정적자와 국채 발행 부담도 장기 금리를 받치는 요인으로 거론됐습니다.
오늘의 인하보다 내일의 경로가 장기 금리를 움직입니다. 연준이 인하를 시작했다는 사실 하나만 보고 장기 금리 하락에 베팅하면 이 재계산 앞에서 어긋날 수 있습니다.
물가 말고 고용도 본다, 연준의 두 기준
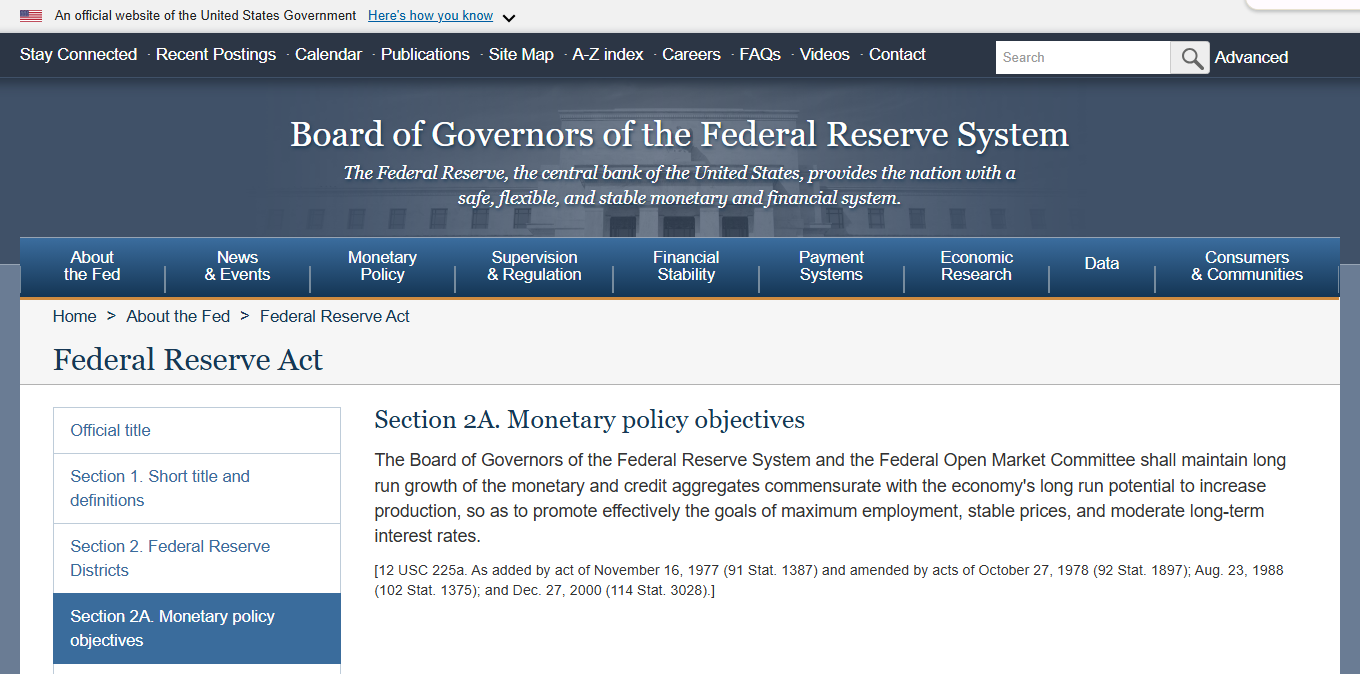
미국 의회가 연방준비법에 적어 둔 연준의 목표는 최대 고용과 물가 안정입니다. 적정한 장기 금리까지 3개가 나란히 적혀 있는데 앞의 2개가 이뤄지면 마지막은 따라온다고 봐서 이중책무라고 부릅니다(연방준비제도 통화정책 안내).
물가 목표는 개인소비지출 물가지수 기준 연 2%입니다. 한국이 소비자물가지수로 목표를 재는 것과 다른 지점입니다.
한국은행과 구도가 다르다는 점도 볼 만합니다. 한국은행법은 물가안정을 목적으로 적고 금융안정에 유의하라는 조항을 따로 뒀습니다. 한국은행이 금융안정을 둔 자리에 미국은 고용을 두었습니다. 미국 금리 기사에 고용 지표가 늘 함께 등장하는 이유입니다.
고용 지표가 나오는 날 시장이 출렁이는 이유
미국 노동통계국이 매달 내놓는 고용상황 보고서에 실업률과 신규 고용, 임금 상승률이 담깁니다. 고용이 두 목표 중 하나라서 이 숫자가 예상과 크게 다르면 정책 경로 계산이 통째로 달라집니다.
물가 지표와 고용 지표가 반대 방향을 가리키면 연준은 더 급한 쪽을 고르게 되고 시장은 그 선택을 미리 맞히려 움직입니다. 발표 당일 미국 금리가 크게 출렁였다면 그날 움직인 것은 정책금리가 아니라 이 계산입니다.
미국 금리가 영향 끼치는 3가지
원/달러 환율이 가장 먼저 반응해요
미국 금리가 상승하면 달러 표시 자산의 이자 매력이 커져 달러 강세 요인이 됩니다. 원/달러 환율에는 상승 압력으로 작용하고요.
다만 환율에는 한국의 수출과 경상수지, 글로벌 위험선호가 함께 걸려 있습니다. 금리 하나로 환율 방향이 정해지지는 않습니다.
환율이 움직이면 수입 물가와 해외 주식의 원화 환산 수익률이 차례로 달라집니다. 미국 주식이 없는 계좌라도 이 통로에서 자유롭지 않습니다.
성장주는 왜 금리에 유독 민감할까?
주식 가치를 계산할 때 미래 이익을 현재 가치로 바꾸는 할인율의 바탕에 국채금리가 들어갑니다. 장기 금리가 상승하면 먼 미래의 이익일수록 현재 가치가 크게 깎입니다. 이익이 한참 뒤에 몰려 있는 성장주가 금리에 민감한 이유입니다.
같은 금리 상승이라도 배경에 따라 주가 반응은 다릅니다. 경기가 강해서 상승하는 금리라면 이익 전망 개선이 할인율 부담을 상쇄하기도 합니다. 금리 숫자만 보고 주가 방향을 단정하기 어려운 구조입니다.
미국채 ETF는 정책금리가 아니라 시장 금리를 따라가요
연준이 인하를 시작하면 채권 가격이 상승한다는 공식을 믿고 장기 국채 ETF에 들어가는 경우가 많습니다. 그런데 이 상품의 값을 정하는 것은 정책금리가 아니라 10년물, 30년물 시장 금리입니다.
2024년 가을이 정확히 그 사례입니다. 연준이 3번 연속 인하하는 동안 장기 금리가 상승했고 채권 가격은 금리와 반대로 움직이므로 장기 국채 가격은 그만큼 하락했습니다. 만기가 긴 채권일수록 같은 금리 변화에 가격이 더 크게 반응합니다.
인하 사이클이라는 말만 듣고 들어가기 전에 지금 장기 금리에 그 인하가 얼마나 미리 반영돼 있는지부터 확인할 필요가 있습니다.